Лимиты вычета
- Основной вычет (покупка или строительство жилья, земля под ИЖС) - до 2 000 000 ₽ на человека (пп. 1 п. 3 ст. 220 НК РФ).
- Вычет по процентам целевого кредита - до 3 000 000 ₽, только по одному объекту (п. 4 ст. 220 НК РФ).
- Возврат за год не больше НДФЛ, уплаченного за этот год.
- Вернуть налог можно за 3 последних года (п. 7 ст. 78 НК РФ); в 2026 году - за 2023, 2024 и 2025.
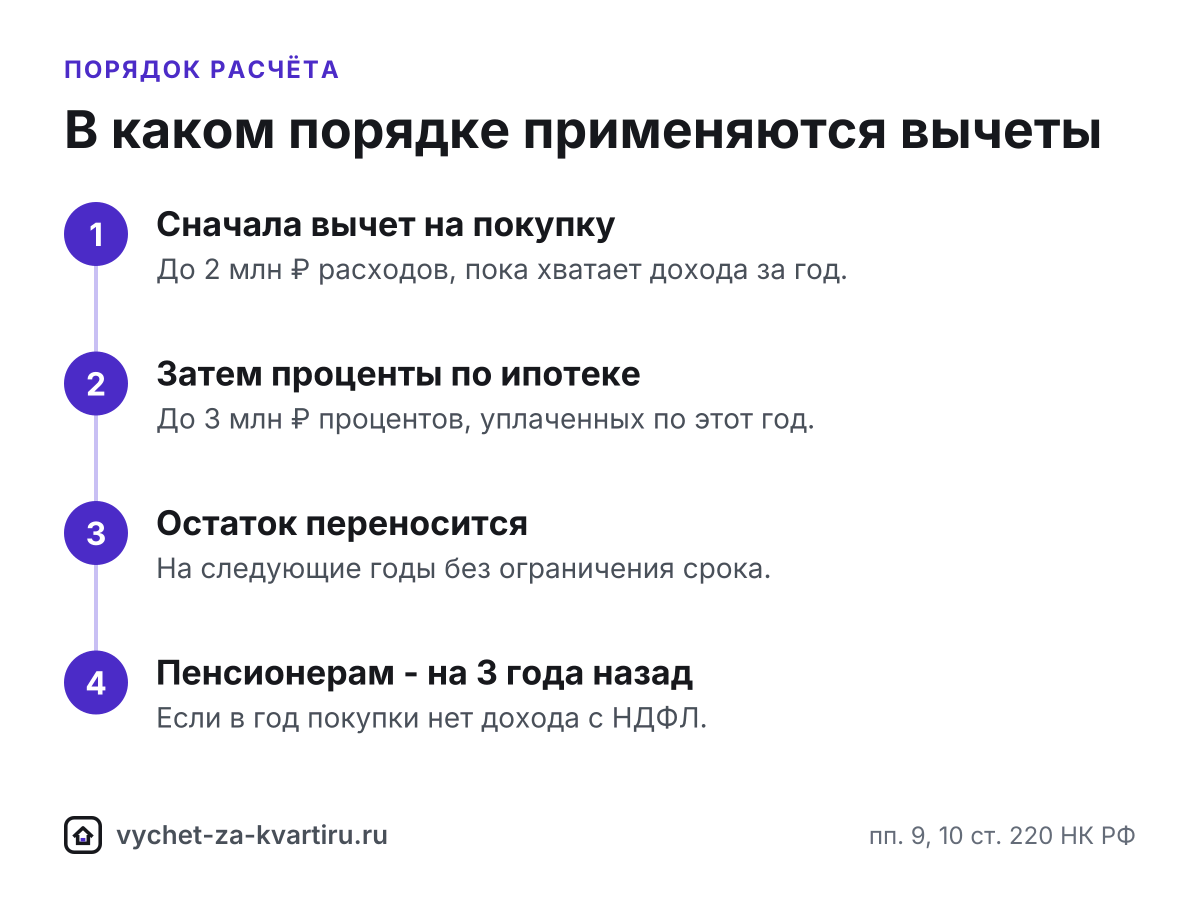
- Остаток вычета переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ).
- Пенсионеры переносят остаток на 3 года, предшествующих году образования остатка (п. 10 ст. 220 НК РФ).
- Для жилья, право на которое возникло до 1 января 2014 года, действуют старые правила (п. 2 ст. 2 Федерального закона от 23.07.2013 № 212-ФЗ) - такие случаи калькулятор не считает.
Шкала НДФЛ по годам
Шкала выбирается по году дохода, а не по году подачи декларации.
| Годы дохода | Ступени и ставки | Норма |
|---|---|---|
| 2021-2024 | 13% до 5 млн; 15% свыше 5 млн | п. 1 ст. 224 НК РФ в ред. Федерального закона от 23.11.2020 № 372-ФЗ |
| 2025 и далее | 13% до 2,4 млн; 15% 2,4 млн - 5 млн; 18% 5 млн - 20 млн; 20% 20 млн - 50 млн; 22% свыше 50 млн | п. 1 ст. 224 НК РФ в ред. Федерального закона от 12.07.2024 № 176-ФЗ |
Формула возврата за год
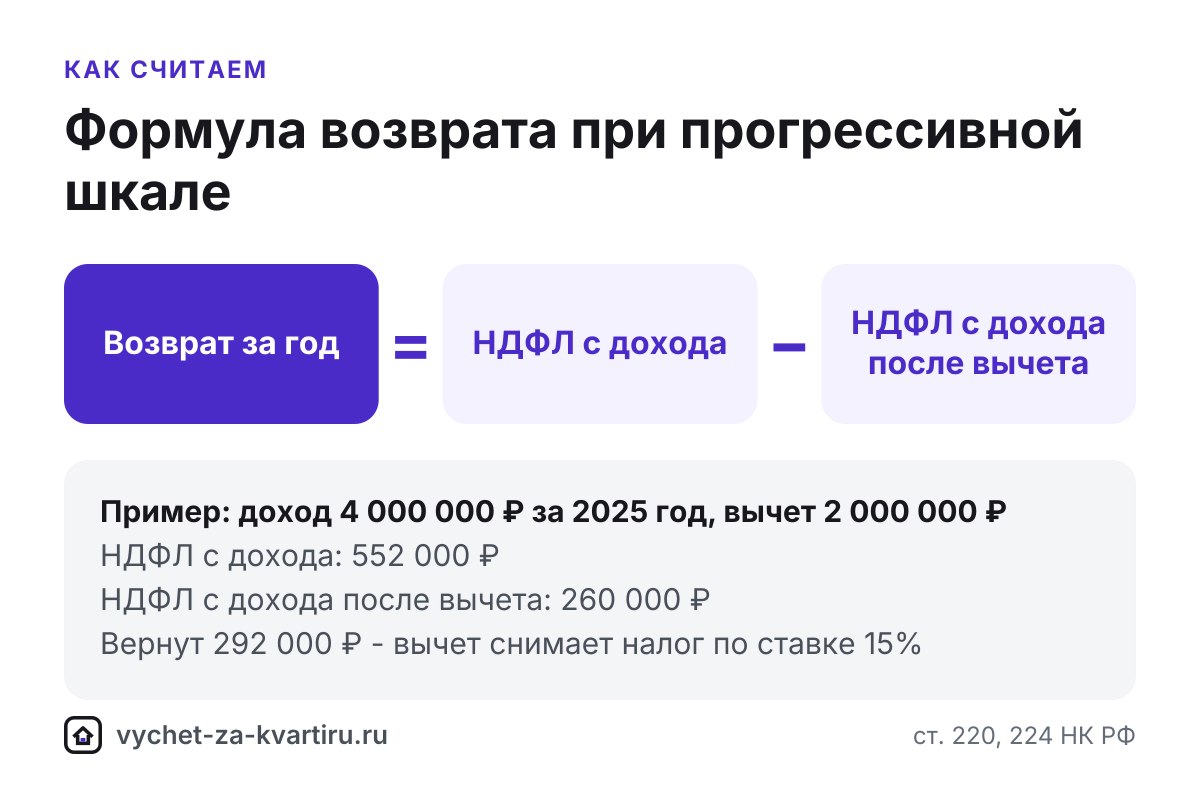
Вычет уменьшает основную налоговую базу до применения шкалы, поэтому вычитается из «верхних» ступеней дохода. Возврат - разница налога по шкале с полного дохода и с дохода, уменьшенного на вычет:
D - годовой доход основной налоговой базы, V - вычет, применённый в году y, T - налог по шкале года y. Налог округляется до рубля (п. 6 ст. 52 НК РФ): менее 50 копеек отбрасывается, 50 копеек и больше - до полного рубля.
Порядок применения
- Первый год - год возникновения права (регистрация собственности или акт по ДДУ), но не раньше первого года окна возврата.
- В каждом году сначала применяется вычет на покупку, затем проценты. Остатки переносятся отдельно.
- К вычету по процентам в году принимаются проценты, уплаченные до конца этого года и ещё не заявленные, в пределах 3 млн ₽.
- У пенсионеров после года права остаток переносится на три предшествующих года - от ближнего к дальнему.
- Будущие годы считаются по прогнозу дохода; возврат, уже полученный за прошлые годы, не пересчитывается.
Ипотека
График строится по ставке, сроку и дате выдачи: проценты месяца - остаток долга × ставка / 12, суммы группируются по календарным годам платежей. Банк считает проценты по дням, поэтому справка об уплаченных процентах может отличаться на 1-2%.
Супруги
Калькулятор перебирает долю расходов на покупку для каждого супруга (у каждого свой лимит 2 млн ₽) и долю процентов с шагом 10% и выбирает вариант с наибольшей суммой возврата с учётом времени получения: будущие возвраты дисконтируются на 10% в год.
Эталонные тесты
Движок покрыт автоматическими тестами. Эталоны ниже пересчитываются при каждой сборке сайта: если результат расходится с ожидаемым хотя бы на рубль, сборка не публикуется.
| Сценарий | Ожидаемо | Движок | Проверка |
|---|---|---|---|
| Квартира 5 млн, 2025, доход 1,2 млн/год в 2025 и 2026 | 2025: 156 000; 2026: 104 000; итого 260 000 | 260 000 | ✓ совпадает |
| Квартира 3 млн, 2025, доход 4 млн | 292 000 (1,6 млн × 15% + 0,4 млн × 13%) | 292 000 | ✓ совпадает |
| Квартира 10 млн, 2025, доход 60 млн | 440 000 (2 млн × 22%) | 440 000 | ✓ совпадает |
| Квартира 4 млн, 2024, доход 6 млн | 280 000 (1 млн × 15% + 1 млн × 13%) | 280 000 | ✓ совпадает |
| Покупка у родителей | отказ, возврат 0 | отказ | ✓ совпадает |
| Маткапитал 690 000 из цены 2,5 млн, доход 2 млн за год | база 1 810 000 → 235 300 | 235 300 | ✓ совпадает |
| Покупка 2012 года | блокирующее предупреждение | отказ | ✓ совпадает |
| Ставка НДФЛ | Годовой доход | С покупки (лимит 2 млн) | С процентов (лимит 3 млн) |
|---|---|---|---|
| 13% | до 2,4 млн | 260 000 | 390 000 |
| 15% | 2,4 млн - 5 млн | 300 000 | 450 000 |
| 18% | 5 млн - 20 млн | 360 000 | 540 000 |
| 20% | 20 млн - 50 млн | 400 000 | 600 000 |
| 22% | свыше 50 млн | 440 000 | 660 000 |
Возврат по повышенной ставке - только с той части дохода, что выше порога ступени. пп. 1 п. 3 ст. 220 НК РФ, п. 4 ст. 220 НК РФ, п. 1 ст. 224 НК РФ.
Что калькулятор не учитывает
- Доход от продажи недвижимости. С доходов 2025 года он образует отдельную налоговую базу, и вычет может уменьшать её после зарплаты. Калькулятор считает возврат только с основной базы - подробнее в разделе «Продажа и покупка в одном году».
- Проценты за годы вне срока возврата. Можно ли учесть проценты, уплаченные в годы, за которые декларации не подавались и срок возврата истёк, налоговые органы трактуют по-разному. Калькулятор такие проценты не учитывает и предупреждает об этом.
- Досрочные погашения. График процентов строится по условиям кредита. Если вы гасили досрочно, введите фактические проценты по справкам банка в режиме «Ввести из справок».
- Доходы по другим ставкам. Дивиденды, доходы нерезидентов и другие доходы с особыми ставками имущественный вычет не уменьшает.
Источники данных
Лимиты, шкалы НДФЛ по годам, сроки проверок и ссылки на нормы хранятся в одном файле констант с датой редакции 27.09.2026 и редакцией Налогового кодекса РФ от 28.11.2025. Нормы сверены с текстом НК РФ, разъяснениями ФНС России и письмами Минфина России; при изменении константы все страницы сайта пересчитываются, а запись появляется в журнале изменений.
- Статья 220 НК РФ. Имущественные налоговые вычеты КонсультантПлюс
- Статья 224 НК РФ. Налоговые ставки КонсультантПлюс
- Статья 52 НК РФ. Порядок исчисления налога, сбора, страховых взносов КонсультантПлюс
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счёта КонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверка КонсультантПлюс
- Статья 221.1 НК РФ. Упрощённый порядок получения налоговых вычетов КонсультантПлюс
- Статья 229 НК РФ. Налоговая декларация КонсультантПлюс
- Имущественный вычет при приобретении имущества ФНС России
- Упрощённый порядок получения вычетов по НДФЛ ФНС России
Расчёты и вся информация на сайте носят справочный характер, могут содержать неточности и не являются налоговой консультацией. Итоговую сумму вычета определяет ФНС по результатам проверки. Журнал изменений констант.