Расчёт для этой ситуации
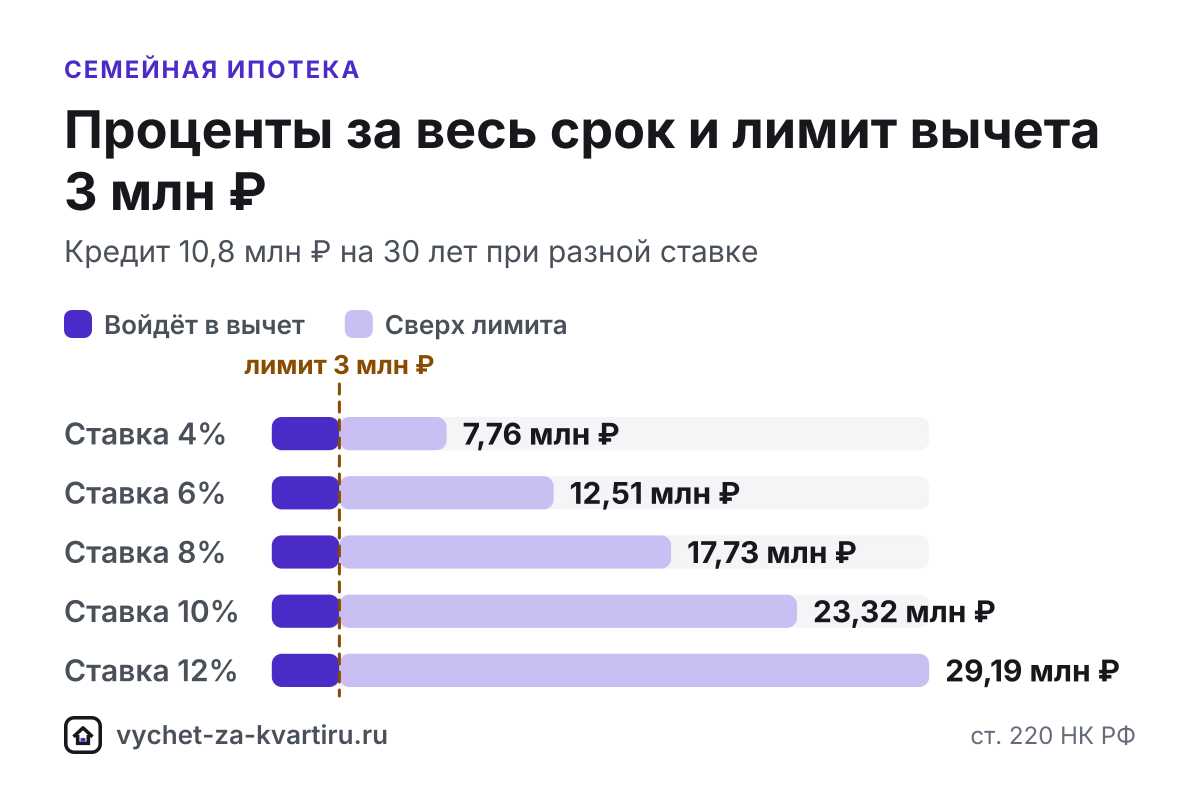
| Программа | Ставка | Платёж в месяц, ₽ | Проценты за весь срок, ₽ | Вернут за проценты, ₽ | Проценты сверх лимита 3 млн, ₽ |
|---|---|---|---|---|---|
| Семейная ипотека, договор до 01.10.2026 | 6% | 64 751 | 12 510 522 | 390 000 | 9 510 522 |
| Семейная с 01.10.2026, 1 ребёнок - Москва, МО, СПб, ЛО | 12% | 111 090 | 29 192 460 | 390 000 | 26 192 459 |
| Семейная с 01.10.2026, 2 детей - Москва, МО, СПб, ЛО | 10% | 94 778 | 23 319 982 | 390 000 | 20 319 983 |
| Семейная с 01.10.2026, 3 детей - Москва, МО, СПб, ЛО | 8% | 79 247 | 17 728 771 | 390 000 | 14 728 772 |
| Семейная с 01.10.2026, 4 детей - Москва, МО, СПб, ЛО | 6% | 64 751 | 12 510 522 | 390 000 | 9 510 522 |
| Семейная с 01.10.2026, 5 и более детей - Москва, МО, СПб, ЛО | 4% | 51 561 | 7 761 907 | 390 000 | 4 761 907 |
Один заёмщик с зарплатой 185 000 ₽ в месяц; вычет за покупку жилья за 13,5 млн ₽ применяется первым. Супруги-созаёмщики могут заявить проценты каждый в пределах своих 3 млн ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
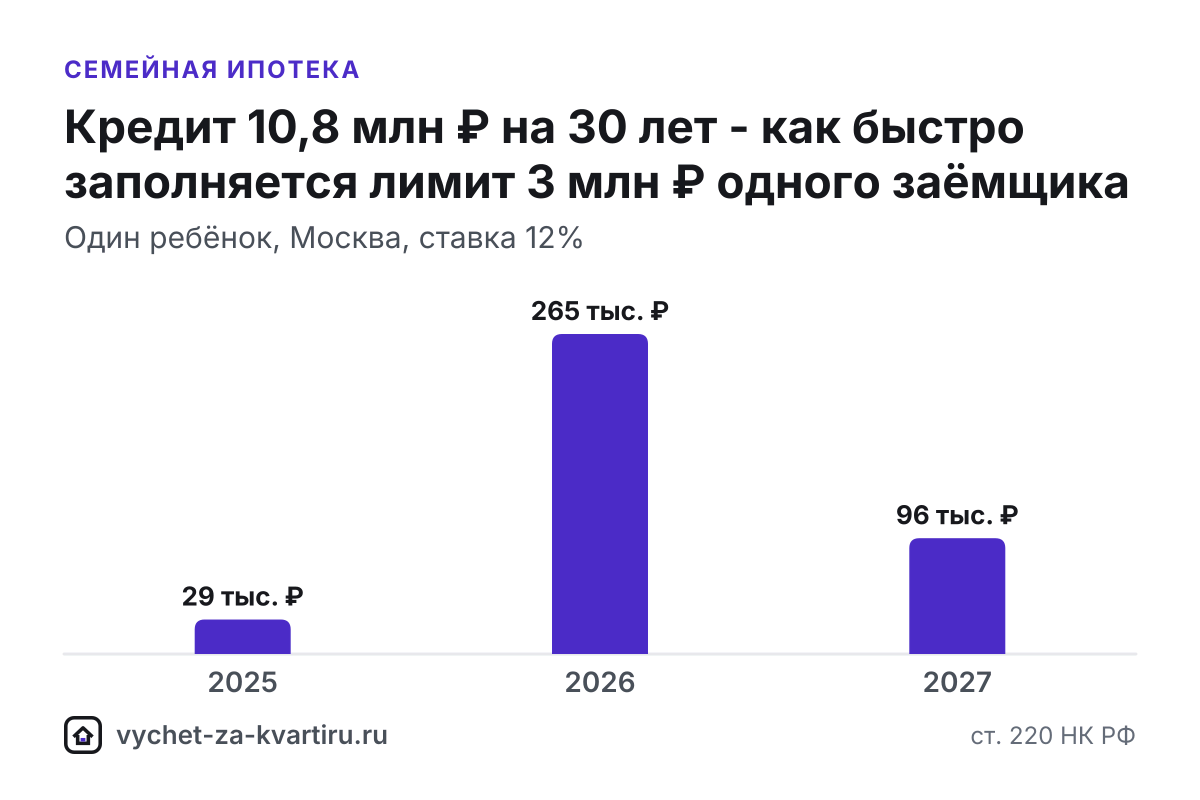
| Год | Проценты уплачены, ₽ | Вычет по процентам, ₽ | Возврат за проценты, ₽ | Остаток лимита 3 млн, ₽ |
|---|---|---|---|---|
| 2025 | 970 861 | 220 000 | 28 600 | 2 780 000 |
| 2026 | 1 290 219 | 2 041 080 | 265 340 | 738 920 |
| 2027 | 1 284 783 | 738 920 | 96 060 | 0 |
| 2028 | 1 278 658 | 0 | 0 | - |
| 2029 | 1 271 755 | 0 | 0 | - |
| 2030 | 1 263 978 | 0 | 0 | - |
| 2031 | 1 255 214 | 0 | 0 | - |
| 2032 | 1 245 338 | 0 | 0 | - |
| 2033 | 1 234 210 | 0 | 0 | - |
| 2034 | 1 221 670 | 0 | 0 | - |
| 2035 | 1 207 541 | 0 | 0 | - |
| 2036 | 1 191 619 | 0 | 0 | - |
| 2037 | 1 173 678 | 0 | 0 | - |
Всего процентов по графику: 29 192 459 ₽; в вычет войдёт не больше 3 000 000 ₽. Зарплата 185 000 ₽ в месяц, сначала применяется вычет на покупку. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Налоговый вычет по семейной ипотеке с 1 октября 2026 года не меняется: каждый супруг-созаёмщик заявляет до 2 млн ₽ расходов на покупку (пп. 1 п. 3 ст. 220 НК РФ) и до 3 млн ₽ процентов (п. 4 ст. 220 НК РФ), поэтому по процентам семья вернёт до 780 000 ₽ при ставке 13%. Меняются ставки программы, а от ставки зависит, сколько процентов семья заплатит банку и как быстро выберет лимит.
Коротко
- Лимиты прежние. Вычет за покупку - до 2 млн ₽, по процентам - до 3 млн ₽ на каждого супруга, при любой ставке и любой программе.
- Ставка теперь зависит от детей и региона. Для договоров с 1 октября 2026 года - от 12% при одном ребёнке в Москве до 2% при пяти и более детях в других регионах.
- Супруги - обязательно созаёмщики. Это правило действует с 1 февраля 2026 года, и у семьи появляются два лимита по процентам вместо одного.
- Высокая ставка быстрее съедает лимит. При 10-12% один заёмщик выбирает свои 3 млн ₽ за несколько лет, дальше проценты возвращает только второй супруг.
- Маткапитал в вычет не входит - эту сумму исключают из расходов (п. 5 ст. 220 НК РФ).
Что меняется с 1 октября 2026 года
Новые условия действуют для договоров, заключённых с этой даты. Обязательное условие - хотя бы один ребёнок младше 7 лет.
- Москва, Московская область, Санкт-Петербург и Ленинградская область: один ребёнок - 12% (кредит до 12 млн ₽), двое - 10% (до 15 млн ₽), трое - 8% (до 18 млн ₽), четверо - 6%, пятеро и больше - 4%.
- Другие регионы: 10% (до 6 млн ₽), 8% (до 8 млн ₽), 6% (до 10 млн ₽), 4% и 2% - по тому же числу детей.
- Частный дом - 6% независимо от числа детей.
По договорам, подписанным до 1 октября, ставка была до 6% при лимите 12 млн ₽ в столичных регионах и 6 млн ₽ в остальных. Уже выданные кредиты, по сообщениям СМИ, не пересматриваются. Льготная ипотека положена одна на семью.
Как ставка влияет на вычет
Право на вычет от программы не зависит: правила вычета по процентам одинаковы для любой ставки, но чем выше ставка, тем быстрее исчерпывается лимит 3 млн ₽. Всё, что сверх лимита, не возвращается.
Пример: квартира за 13,5 млн ₽, кредит 10,8 млн ₽ на 30 лет, один заёмщик с зарплатой 185 000 ₽ в месяц. По ставке 6% из старых условий возврат растянется на 6 лет, по новой ставке 12% уложится в 3 года. Сумма у одного заёмщика одинаковая - 650 000 ₽, но процентов сверх лимита при 12% набегает в разы больше: это последний столбец первой таблицы. Первая строка таблицы - старые условия, следующие идут по числу детей, от одного до пяти и больше.
Пример по годам: лимит одного заёмщика
Вторая таблица раскладывает кредит под 12% по годам. В первый год доход заёмщика почти целиком уходит на вычет за покупку, и проценты применяются лишь частично. Со второго года начинают работать проценты, накопленные за оба года, а к третьему году лимит 3 млн ₽ заканчивается. После этого проценты ещё много лет идут без вычета - их суммы видны в столбце «Проценты уплачены», - и вернуть с них налог может только второй супруг-созаёмщик.
Свой вариант - с вашей суммой, сроком и программой - посчитает калькулятор выше: для другого числа детей или региона выберите программу в поле «Программа». Вариант для одного ребёнка за пределами столичных регионов открывается по этой ссылке.
Супруги-созаёмщики: два лимита по процентам
Квартира, купленная в браке, - совместная собственность, и каждый супруг заявляет свои 2 млн ₽ за покупку и 3 млн ₽ процентов (ст. 220 НК РФ), даже если собственником в выписке из Единого государственного реестра недвижимости (ЕГРН) записан один. Семья может вернуть по процентам до 780 000 ₽ при ставке 13% - вдвое больше, чем один заёмщик.
Проценты между супругами делят заявлением о распределении, и пропорцию можно менять каждый год (письмо Минфина от 31.10.2017 № 03-04-07/71589). Удобная схема для высокой ставки:
- Первые годы заявлять все проценты на супруга с большим доходом - так налог вернётся быстрее.
- Когда его лимит 3 млн ₽ закончится, заявлять проценты на второго супруга.
- Распределение вычета за покупку выбрать один раз: после его предоставления изменить его нельзя.
Второй супруг вернёт налог, только если у него есть доход, облагаемый НДФЛ. В декрете право не сгорает: остаток переносится на годы, когда доход появится (п. 9 ст. 220 НК РФ), - см. «Вычет в декрете». Выгодный вариант распределения посчитает калькулятор для супругов, подробности - «Покупка в браке».
Другие регионы
За пределами Москвы, Санкт-Петербурга и их областей лимиты кредита ниже, а ставки на 2 процентных пункта ниже столичных. При ставках 4% и 2% за весь срок процентов может набежать меньше 3 млн ₽ - тогда и за проценты вернут меньше 390 000 ₽:
| Программа | Ставка | Платёж в месяц, ₽ | Проценты за весь срок, ₽ | Вернут за проценты, ₽ | Проценты сверх лимита 3 млн, ₽ |
|---|---|---|---|---|---|
| Семейная ипотека, договор до 01.10.2026 | 6% | 41 553 | 4 172 721 | 390 000 | 1 172 723 |
| Семейная с 01.10.2026, 1 ребёнок - другие регионы | 10% | 55 971 | 7 633 099 | 390 000 | 4 633 100 |
| Семейная с 01.10.2026, 2 детей - другие регионы | 8% | 48 514 | 5 843 247 | 390 000 | 2 843 248 |
| Семейная с 01.10.2026, 3 детей - другие регионы | 6% | 41 553 | 4 172 721 | 390 000 | 1 172 723 |
| Семейная с 01.10.2026, 4 детей - другие регионы | 4% | 35 147 | 2 635 246 | 342 583 | 0 |
| Семейная с 01.10.2026, 5 и более детей - другие регионы | 2% | 29 341 | 1 241 896 | 161 447 | 0 |
Один заёмщик с зарплатой 85 000 ₽ в месяц; вычет за покупку жилья за 7,25 млн ₽ применяется первым. Супруги-созаёмщики могут заявить проценты каждый в пределах своих 3 млн ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
В таком случае делить проценты между супругами не обязательно: весь объём может поместиться в лимит одного заёмщика. Зато второму супругу стоит заявить свою часть вычета за покупку, если квартира дороже 2 млн ₽.
Маткапитал и бюджетные выплаты
Материнский капитал, внесённый в первоначальный взнос или направленный в погашение кредита, в вычет не входит (п. 5 ст. 220 НК РФ). Так же исключают бюджетные субсидии и выплаты на погашение ипотеки: вычет дают только с денег, которые семья заплатила сама. Если маткапиталом погашена часть процентов, эти проценты тоже не заявляют. Подробный разбор - «Покупка с маткапиталом».
Как получить вычет
- Дождитесь регистрации собственности в Росреестре или подпишите акт приёма-передачи по новостройке.
- Закажите в банке справку об уплаченных процентах за каждый год - порядок описан в разделе «Банки».
- Решите, как распределить вычет за покупку и проценты, и подайте заявление о распределении.
- Выберите способ. Если кредит выдал Сбербанк, ВТБ, Центр-инвест, Ак Барс или Новикомбанк, доступен упрощённый порядок: предзаполненное заявление появляется в личном кабинете налогоплательщика на nalog.gov.ru, проверка длится до 30 календарных дней. С другими банками подают декларацию 3-НДФЛ (камеральная проверка - до 3 месяцев) или получают вычет через работодателя.
- Каждый следующий год заявляйте проценты заново и при необходимости меняйте их пропорцию.
Список документов для супругов с ипотекой соберёт генератор документов, а если в покупке участвовал маткапитал - этот вариант генератора.
Частые ошибки
- Думать, что по новым ставкам вычет другой. Право и лимиты не зависят от программы: при любой ставке - до 2 млн ₽ за покупку и до 3 млн ₽ процентов на человека (ст. 220 НК РФ).
- Заявлять все проценты на одного супруга. У каждого созаёмщика свой лимит 3 млн ₽; при ставке 10-12% лимит одного заёмщика заканчивается быстро, и проценты сверх него без второго супруга не вернуть.
- Включать в вычет маткапитал. Если первоначальный взнос или часть кредита оплачены маткапиталом, эту сумму исключают из расходов (п. 5 ст. 220 НК РФ).
- Ждать пересчёта по старому договору. Новые ставки - для договоров с 1 октября 2026 года; уже выданные кредиты, по сообщениям СМИ, не пересматриваются, и вычет считают по вашему графику.
- Не заявлять вычет второму супругу в декрете. Право не сгорает: остаток переносится на годы, когда появится доход с НДФЛ (п. 9 ст. 220 НК РФ).
Частые вопросы
Изменится ли налоговый вычет по семейной ипотеке с 1 октября 2026 года?
Нет. Лимиты не зависят от программы и ставки: до 2 млн ₽ расходов на покупку и до 3 млн ₽ процентов на каждого супруга (ст. 220 НК РФ). Меняется только сумма процентов, а значит - как быстро вы выберете лимит.
Сколько процентов может вернуть семья по семейной ипотеке?
До 780 000 ₽ при ставке 13%: каждый супруг-созаёмщик заявляет до 3 млн ₽ процентов и возвращает до 390 000 ₽ (п. 4 ст. 220 НК РФ). Для этого у обоих должен быть доход, облагаемый НДФЛ.
Можно ли сначала заявлять проценты на одного супруга, а потом на другого?
Да. Пропорцию процентов супруги могут менять ежегодно (письмо Минфина от 31.10.2017 № 03-04-07/71589): например, заявлять все проценты на супруга с большим доходом, а когда его лимит 3 млн ₽ закончится, - на второго.
Пересчитают ли ставку по семейной ипотеке, оформленной до 1 октября?
По сообщениям СМИ - нет: новые ставки применяются к договорам, заключённым с 1 октября 2026 года. Условия своего кредита уточняйте в банке; вычет в любом случае считают по фактически уплаченным процентам.
Увеличат ли лимиты вычета для семей с ипотекой?
Пока нет. Законопроекты об увеличении лимитов (например, до 8 и 6 млн ₽) не приняты, поэтому действуют 2 млн ₽ за покупку и 3 млн ₽ процентов. Следите за разделом «Изменения».
Можно ли получить вычет, если часть семейной ипотеки погашена маткапиталом?
Да, но без суммы маткапитала: оплаченная им часть расходов в вычет не входит (п. 5 ст. 220 НК РФ). Остальная стоимость и проценты, уплаченные из своих денег, заявляются как обычно - см. «Покупка с маткапиталом».
Источники
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.
- Созаёмщик по ипотеке
Созаёмщик получает вычет по процентам - до 3 млн ₽, то есть до 390 000 ₽ при ставке 13%, - только если он собственник жилья или супруг собственника при покупке в браке (ст. 220 НК РФ).
- Покупка с маткапиталом
Сумму маткапитала вычитают из стоимости жилья - вычет дают только с ваших собственных и кредитных денег (п. 5 ст. 220 НК РФ).
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.