Вычет за квартиру в вашей ситуации
Для каждой ситуации - калькулятор с подставленными значениями, расчётная таблица, частые ошибки и ответы на вопросы.
| Ситуация | Вычет на покупку, ₽ | Вернут всего, ₽ | Лет с возвратом |
|---|---|---|---|
| Квартира за 3 млн ₽ на вторичке | 2 000 000 | 260 000 | 3 года |
| Квартира за 2,5 млн ₽, из них 690 000 ₽ - маткапитал | 1 810 000 | 235 300 | 2 года |
| Доля 1/2 - расходы 1,5 млн ₽ | 1 500 000 | 195 000 | 2 года |
| Купили 8 лет назад | 2 000 000 | 260 000 | 3 года |
| В ипотеку: 2,4 млн ₽ под 6% на 20 лет | 2 000 000 | 484 464 | 21 год |
| Пенсионер: зарплата до пенсии - 3 года назад | 2 000 000 | 260 000 | 3 года |
Как ситуация меняет вычет
Базовые правила одинаковы для всех покупателей: лимит 2 млн ₽ на покупку, 3 млн ₽ процентов и возврат НДФЛ за три года. Ситуация меняет год начала вычета, состав расходов или того, кто может его заявить.
| Ситуация | Что меняется в вычете |
|---|---|
| Новостройка по ДДУ | Право на вычет возникает с подписания акта приёма-передачи, отделка учитывается при покупке без отделки. |
| Строительство дома | Вычет за дом и участок - после регистрации права на дом; расходы на материалы и работы входят в лимит 2 млн ₽. |
| Доля | Каждый сособственник получает вычет со своих расходов, в пределах своего лимита. |
| Покупка в браке | Каждый супруг заявляет свой лимит: семья вернёт до 520 000 ₽ за покупку. |
| Доля ребёнка | Родитель заявляет вычет за долю несовершеннолетнего в пределах своего лимита (п. 6 ст. 220 НК РФ). |
| Маткапитал | Сумма материнского капитала вычитается из расходов (п. 5 ст. 220 НК РФ). |
| Ипотека | Добавляется вычет по процентам до 3 млн ₽ по одному объекту (п. 4 ст. 220 НК РФ). |
| Пенсионер | Остаток вычета переносится на три года до покупки (п. 10 ст. 220 НК РФ). |
| ИП или самозанятый | Налог с бизнеса на УСН, патенте и НПД не возвращают; вычет - только с доходов, облагаемых НДФЛ. |
| Квартира куплена давно | Налог вернут за три года до подачи, остаток перейдёт на следующие годы. |
| Повторная покупка | Остаток лимита 2 млн ₽ можно добрать по другому жилью, если право на первое возникло с 2014 года. |
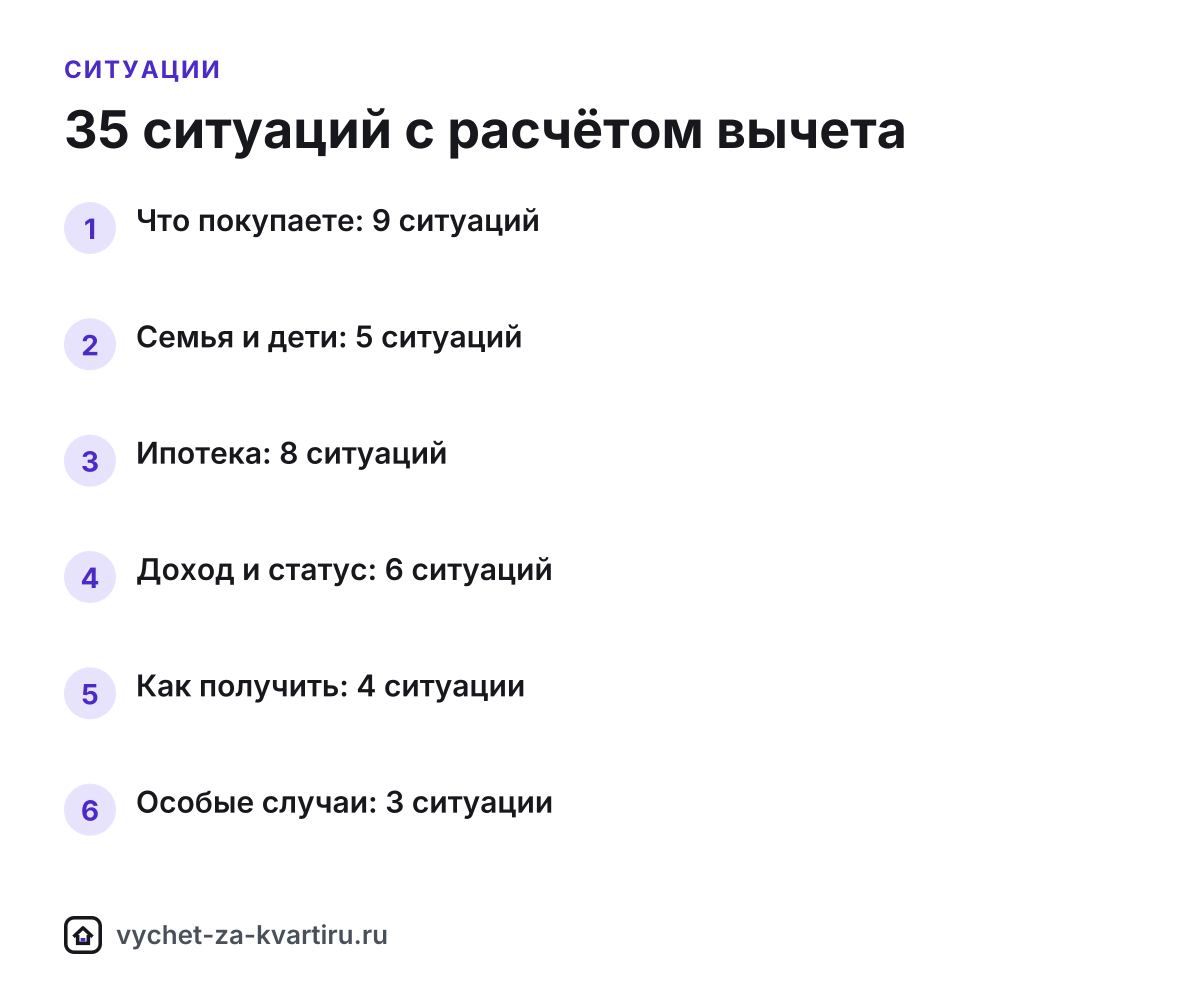
Что покупаете
- Квартира на вторичке
За квартиру на вторичке вернут до 260 000 ₽ (13% с 2 млн ₽) - начиная с года, в котором собственность зарегистрирована в ЕГРН.
- Новостройка по ДДУ
За новостройку по ДДУ вернут до 260 000 ₽ за покупку и до 390 000 ₽ с процентов - начиная с года подписания акта приёма-передачи, а не с даты договора или регистрации собственности.
- Строительство дома ИЖС
За строительство дома вернут до 260 000 ₽ с расходов на стройку и участок - но только начиная с года регистрации права собственности на дом.
- Дом с участком
За купленный дом с участком вернут до 260 000 ₽: цена дома и земли суммируется в одном лимите 2 млн ₽, право - с регистрации собственности.
- Участок под ИЖС
Сам по себе участок вычета не даёт: расходы на землю под ИЖС заявляют с года, в котором зарегистрирован построенный на ней дом.
- Доля в квартире
За долю в квартире вернут 13% от ваших расходов на неё - до 260 000 ₽; у каждого сособственника свой лимит 2 млн ₽.
- Покупка комнаты
За комнату вернут 13% от цены в пределах лимита 2 млн ₽, а неиспользованный остаток лимита сохранится для следующей покупки жилья.
- Отделка квартиры
Расходы на отделку включают в вычет, только если договор предусматривает покупку жилья без отделки; они суммируются с ценой в общем лимите 2 млн ₽.
- Покупка в рассрочку
При рассрочке вычет считается от реально уплаченных сумм: сначала - то, что оплачено к концу года возникновения права, остальное - в годах следующих платежей.
Семья и дети
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.
- Покупка до брака
Вычет получает только тот, кто купил квартиру до брака; второй супруг права на него не имеет, даже если потом гасил ипотеку вместе с ним.
- Квартира на ребёнка
Вычет за долю несовершеннолетнего ребёнка заявляет родитель - в пределах своих 2 млн ₽, а право ребёнка на собственный вычет сохраняется.
- Покупка с маткапиталом
Сумму маткапитала вычитают из стоимости жилья - вычет дают только с ваших собственных и кредитных денег (п. 5 ст. 220 НК РФ).
- Вычет в декрете
За месяцы на пособиях вернуть нечего - они не облагаются НДФЛ, но вычет не сгорает: его получают за годы с зарплатой, на супруга или после выхода на работу.
Ипотека
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.
- Семейная ипотека
Вычет по семейной ипотеке с 1 октября 2026 года не меняется: каждый супруг-созаёмщик заявляет до 2 млн ₽ за покупку и до 3 млн ₽ процентов - по процентам семья вернёт до 780 000 ₽ при ставке 13%.
- IT-ипотека
IT-ипотека даёт обычные вычеты - до 2 млн ₽ за покупку и до 3 млн ₽ процентов, а при доходе выше 2,4 млн ₽ в год часть налога вернут по ставке 15%, а не 13%.
- Сельская ипотека
За дом или квартиру в сельскую ипотеку вернут обычные 260 000 ₽ за покупку, а по процентам - меньше 390 000 ₽: при ставке до 3% процентов за срок может не набраться 3 млн ₽.
- Дальневосточная ипотека
За покупку по дальневосточной ипотеке вернут обычные 260 000 ₽, а за проценты - немного: при ставке 2% процентов за срок кредита обычно меньше лимита 3 млн ₽.
- Военная ипотека
За деньги государства вычета нет: при военной ипотеке НДФЛ возвращают только с той части цены и тех процентов, которые вы оплатили сами (п. 5 ст. 220 НК РФ).
- Рефинансирование ипотеки
Да, после рефинансирования вычет по процентам сохраняется: проценты нового банка складываются с процентами старого в общем лимите 3 млн ₽ по одному объекту (п. 4 ст. 220 НК РФ).
- Созаёмщик по ипотеке
Созаёмщик получает вычет по процентам - до 3 млн ₽, то есть до 390 000 ₽ при ставке 13%, - только если он собственник жилья или супруг собственника при покупке в браке (ст. 220 НК РФ).
Доход и статус
- ИП на УСН или патенте
С доходов ИП на УСН или патенте вернут 0 ₽ - НДФЛ с бизнеса не платится, но право на вычет до 260 000 ₽ сохраняется: его получают с зарплаты, со сдачи жилья как физлицо или позже.
- Самозанятый
С дохода самозанятого вернут 0 ₽ - налог на профессиональный доход не НДФЛ, но право на вычет до 260 000 ₽ сохраняется: его получают с зарплаты или другого дохода с НДФЛ.
- Неработающий
Пока нет дохода, облагаемого НДФЛ, вернут 0 ₽, но право на вычет до 260 000 ₽ не сгорает: его получат с будущей зарплаты, со сдачи жилья как физлицо или через работающего супруга.
- Работающий пенсионер
Работающий пенсионер вернёт до 260 000 ₽ за покупку: с зарплаты за год покупки и следующие годы, а по переносу - ещё и за три предшествующих года, поэтому часто весь вычет можно получить сразу.
- Нерезидент
Пока вы нерезидент, вычет - 0 ₽: доходы, как правило, облагаются по ставке 30%, и вычеты ст. 220 НК РФ к ним не применяются, но право сохраняется - до 260 000 ₽ вернут за годы, когда вы снова резидент.
- Доход выше 2,4 млн ₽
При доходе выше 2,4 млн ₽ в год вычет вернёт больше 260 000 ₽: налог возвращается по верхним ставкам шкалы 15-22%, максимум - 440 000 ₽ за покупку и 660 000 ₽ с процентов.
Как получить
- Через работодателя
Через работодателя вычет получают, не дожидаясь конца года: налоговая подтверждает право не более чем за 30 календарных дней, после чего НДФЛ из зарплаты не удерживают, а удержанный с начала года налог возвращают (п. 8 ст. 220 НК РФ).
- Упрощённый порядок
В упрощённом порядке вычет получают без декларации и документов: заявление появляется в личном кабинете до 20 марта, проверка длится до 30 календарных дней, а после решения деньги приходят за 1-2 рабочих дня (ст. 221.1 НК РФ).
- 3-НДФЛ онлайн
Подать 3-НДФЛ на вычет можно онлайн в любой день года - в личном кабинете налогоплательщика или на Госуслугах: проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги приходят за несколько рабочих дней.
- Вычет за прошлые годы
Право на вычет по сроку не ограничено: даже если квартира куплена давно, налог вернут за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), а остаток вычета до 2 млн ₽ перенесут на следующие годы.
Особые случаи
- Продажа и покупка
Вычет за новую квартиру - до 2 млн ₽ - может уменьшить и налог с продажи старой: с доходов 2025 года его применяют сначала к зарплате, а остаток в том же году - к доходу от продажи (ст. 210, 224 НК РФ).
- Повторный вычет
Если по первому жилью вы заявили меньше 2 млн ₽, остаток лимита можно добрать по другой квартире - при условии, что право на первое жильё возникло с 2014 года.
- Вторая квартира
Зависит от первого вычета: если лимит 2 млн ₽ не исчерпан - добираете остаток, если исчерпан - остаётся вычет по процентам, при условии что его ещё не получали.
Частые вопросы
Как понять, какая ситуация моя?
Начните с того, что вы купили (вторичка, новостройка, дом, доля), затем отметьте семью и ипотеку. Если подходит несколько ситуаций, откройте каждую: правила складываются, а главный калькулятор учитывает их все сразу.
Можно ли совместить несколько ситуаций?
Да. Например, новостройка по ДДУ в ипотеку, купленная в браке с маткапиталом: действуют правила каждой ситуации. В главном калькуляторе все условия включаются в блоке «Уточнить расчёт».
В какой ситуации вычета не будет совсем?
При покупке у взаимозависимого лица (супруга, родителей, детей, братьев и сестёр), за подаренное или унаследованное жильё, за апартаменты и жильё за границей. Пока нет дохода с НДФЛ, возвращать нечего, но право сохраняется.