Квартира за 10 млн ₽: главное
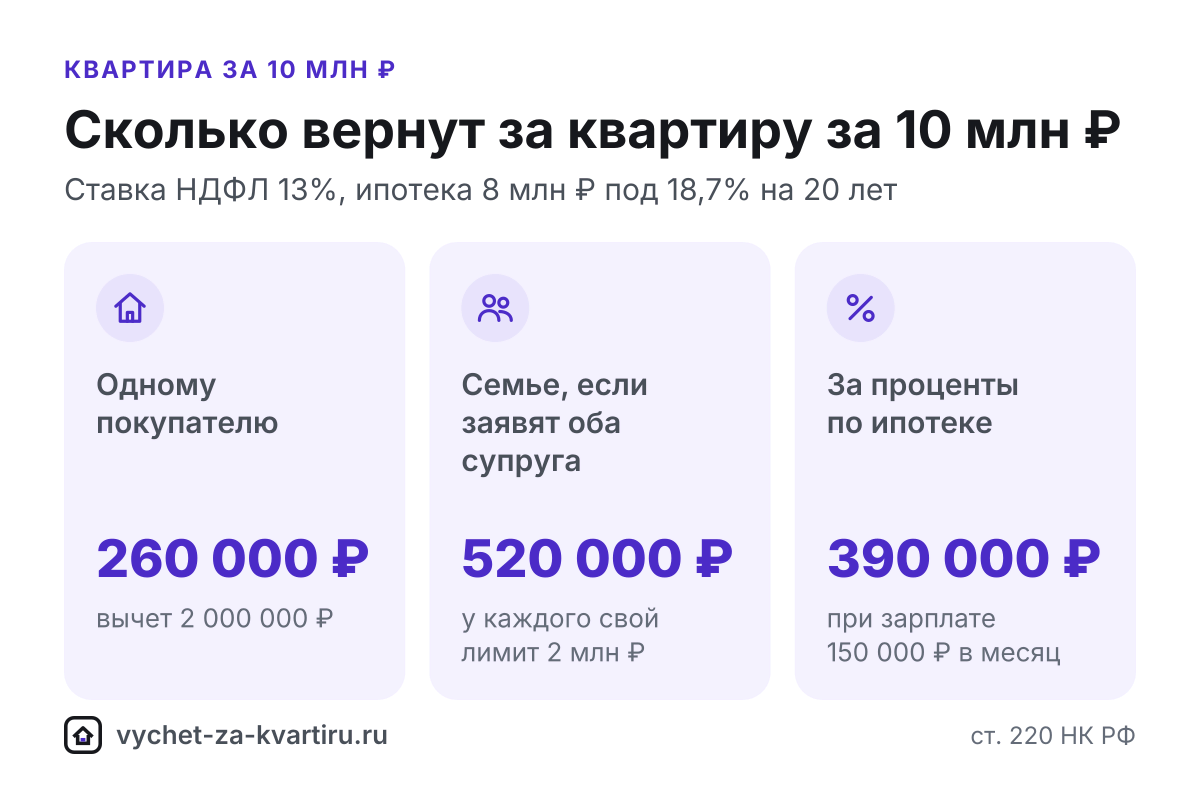
- 260 000 ₽ вернут за покупку одному покупателю при ставке 13% вычет 2 млн ₽ - лимит на человека
- 390 000 ₽ вернут за проценты по ипотеке 8 млн ₽ под 18,7% на 20 лет лимит процентов наберётся за 3 года
- 520 000 ₽ вернёт семья за покупку, если вычет заявят оба супруга у каждого свой лимит 2 млн ₽
- 6,5% цены квартиры составит весь возврат за покупку и проценты при ставке 13% и ипотеке 80%
Как считается вычет за квартиру за 10 млн ₽
При цене 10 млн ₽ вычет на покупку от суммы уже не зависит: одному покупателю - 260 000 ₽, семье - 520 000 ₽. Разницу делает ипотека: вычет по процентам принимает до 3 млн ₽ процентов на человека (п. 4 ст. 220 НК РФ), и при большом кредите этот лимит набирается за несколько лет.
При ипотеке 8 млн ₽ (80% цены) под 18,7% на 20 лет платёж - около 127 791 ₽ в месяц, а процентов за полный год набегает 1 486 510 ₽. Лимит 3 млн ₽ процентов наберётся за 3 года кредита; всего за 20 лет банк получит около 23 млн ₽ процентов, и около 20 млн ₽ из них вычета не дадут. По семейной ипотеке под 6% процентов меньше, и вычет по ним - 390 000 ₽. Свой кредит посчитает калькулятор ипотеки.
За год вернут не больше НДФЛ, удержанного за этот год. При зарплате 150 000 ₽ и такой ипотеке вычет на покупку и проценты займут 3 года - до 2027 года. Без ипотеки срок зависит только от зарплаты: при 50 000 ₽ - 4 года, при 100 000 ₽ - 2 года. Остаток переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ).
В браке у каждого супруга свой лимит процентов 3 млн ₽, поэтому при кредите 8 млн ₽ семья может вернуть до 780 000 ₽ за проценты вместо 390 000 ₽ и ещё 520 000 ₽ за покупку. Распределение подберёт калькулятор для супругов.
Квартира за 10 млн ₽ в ипотеку: проценты и вычет по годам
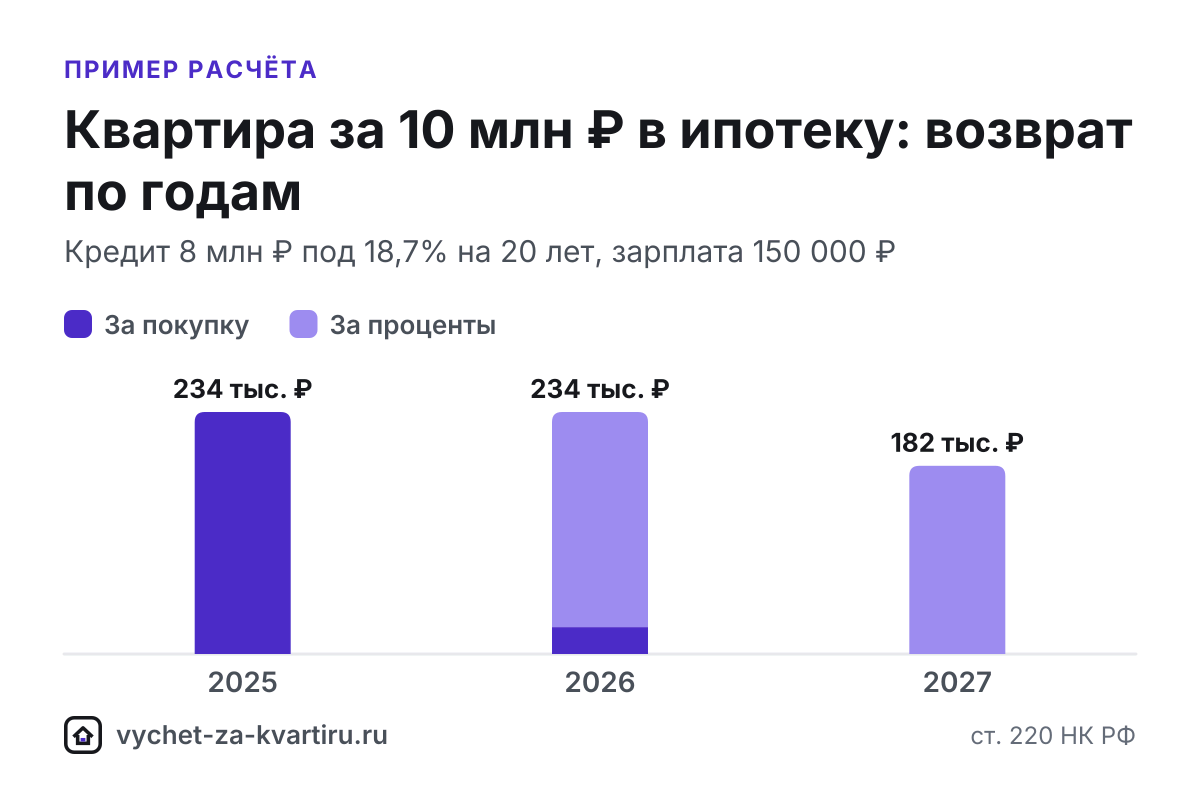
| Год | Проценты уплачены, ₽ | Вычет по процентам, ₽ | Возврат за проценты, ₽ | Остаток лимита 3 млн, ₽ |
|---|---|---|---|---|
| 2025 | 1 120 182 | 0 | 0 | 3 000 000 |
| 2026 | 1 486 510 | 1 600 000 | 208 000 | 1 400 000 |
| 2027 | 1 476 930 | 1 400 000 | 182 000 | 0 |
| 2028 | 1 465 398 | 0 | 0 | - |
| 2029 | 1 451 514 | 0 | 0 | - |
| 2030 | 1 434 799 | 0 | 0 | - |
| 2031 | 1 414 677 | 0 | 0 | - |
| 2032 | 1 390 452 | 0 | 0 | - |
| 2033 | 1 361 287 | 0 | 0 | - |
| 2034 | 1 326 176 | 0 | 0 | - |
| 2035 | 1 283 906 | 0 | 0 | - |
| 2036 | 1 233 018 | 0 | 0 | - |
| 2037 | 1 171 754 | 0 | 0 | - |
Всего процентов по графику: 22 669 862 ₽; в вычет войдёт не больше 3 000 000 ₽. Зарплата 150 000 ₽ в месяц, сначала применяется вычет на покупку. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Квартира за 10 млн ₽: первоначальный взнос и вычет по процентам
| Взнос | Кредит, ₽ | Платёж в месяц, ₽ | Лимит процентов 3 млн ₽ | Процентов без вычета, ₽ |
|---|---|---|---|---|
| 10% | 9 000 000 | 143 765 | за 3 года | 22 504 000 |
| 20% | 8 000 000 | 127 791 | за 3 года | 19 670 000 |
| 30% | 7 000 000 | 111 817 | за 3 года | 16 836 000 |
| 50% | 5 000 000 | 79 869 | за 4 года | 11 169 000 |
Сколько вернут за квартиру за 10 млн ₽ при разной зарплате
За квартиру за 10 млн ₽ оба лимита - 2 млн ₽ на покупку и 3 млн ₽ процентов - выбираются полностью при любой зарплате, меняется только срок: за год вернут не больше НДФЛ, удержанного за этот год. При зарплате 100 000 ₽ в месяц это 156 000 ₽ в год, при 200 000 ₽ - 312 000 ₽.
Подробный расчёт по зарплате: 50 000 ₽, 100 000 ₽, 120 000 ₽, 130 000 ₽, 140 000 ₽, 150 000 ₽, 170 000 ₽.
Вычет для соседних сумм
| Стоимость | Одному, ₽ | Семье, ₽ | Кредит 80%, ₽ | Лимит процентов |
|---|---|---|---|---|
| 9 млн ₽ | 260 000 | 520 000 | 7 200 000 | за 3 года |
| 10 млн ₽ | 260 000 | 520 000 | 8 000 000 | за 3 года |
| 12 млн ₽ | 260 000 | 520 000 | 9 600 000 | за 2 года |
Частые ошибки
- Считать, что дорогая квартира даёт больший вычет. С квартиры за 10 млн ₽ вычет на покупку всё равно 2 млн ₽ на человека: больше можно получить только с процентов по ипотеке и за счёт второго супруга.
- Ждать вычет со всех процентов. По кредиту 8 млн ₽ за 20 лет набежит около 23 млн ₽ процентов, а к вычету примут 3 млн ₽ на человека - лимит наберётся за 3 года кредита.
- Подавать декларации по процентам раз в несколько лет. Вернуть налог можно только за 3 последних года (п. 7 ст. 78 НК РФ), поэтому при большом кредите удобнее заявлять проценты каждый год.
Частые вопросы
Сколько вернут за квартиру за 10 млн рублей?
260 000 ₽ за покупку при ставке НДФЛ 13%: вычет - 2 000 000 ₽, лимит на человека. Если годовой доход выше 2,4 млн ₽, часть возврата считается по ставкам 15-22%, максимум - 440 000 ₽. Проценты по ипотеке дают отдельный вычет - до 390 000 ₽.
Сколько вернут, если квартира за 10 млн куплена в ипотеку?
При кредите 8 млн ₽ на 20 лет под 18,7% и зарплате 150 000 ₽ в месяц вернут 260 000 ₽ за покупку и 390 000 ₽ за проценты; лимит 3 млн ₽ процентов наберётся за 3 года кредита. По семейной ипотеке под 6% вычет по процентам - 390 000 ₽. Посчитайте свой кредит в калькуляторе ипотеки.
За сколько лет вернут вычет за квартиру за 10 млн?
С ипотекой 8 млн ₽ при зарплате 150 000 ₽ - за 3 года, до 2027 года. Без ипотеки срок зависит только от зарплаты: при 50 000 ₽ - 4 года, при 100 000 ₽ - 2 года. Свой срок покажет калькулятор срока.
Когда закончится вычет по процентам при квартире за 10 млн?
По кредиту 8 млн ₽ под 18,7% лимит 3 млн ₽ процентов наберётся за 3 года кредита - после этого вычет по процентам больше не дадут, даже если кредит ещё выплачивается. Супруги могут заявить до 3 млн ₽ процентов каждый.
Можно ли вернуть больше 260 000 ₽ за квартиру за 10 млн?
Одному покупателю - только при доходе выше 2,4 млн ₽ в год: вычет вернёт налог по ставке 15% и выше, максимум 440 000 ₽. Семья получит больше, если вычет заявят оба супруга, а с ипотекой добавится вычет по процентам - до 390 000 ₽ на каждого.
Какую часть цены вернёт вычет за квартиру за 10 млн?
Около 6,5% при ипотеке 80% на 20 лет: 260 000 ₽ за покупку и 390 000 ₽ за проценты. Без ипотеки - 2,6% цены.