Расчёт для этой ситуации
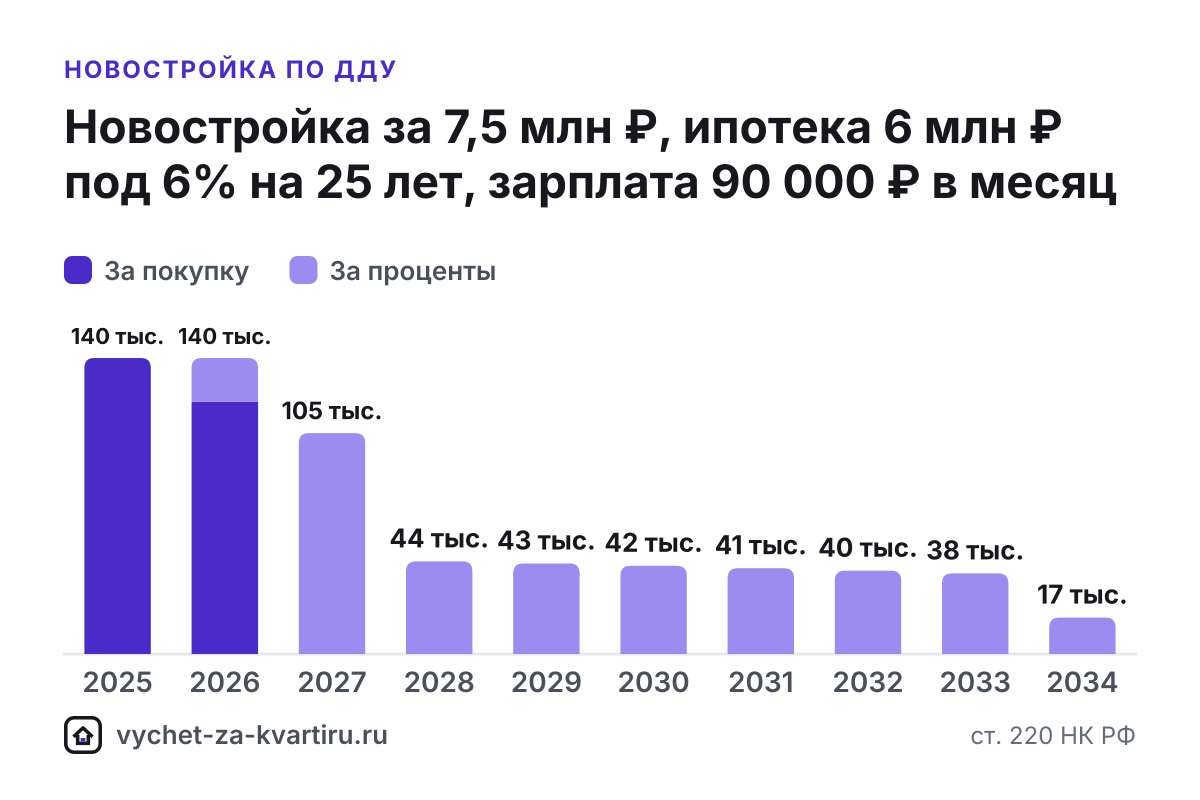
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Вычет по процентам, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|---|
| 2025 | 1 080 000 | 140 400 | 1 080 000 | 0 | 140 400 | 920 000 |
| 2026 | 1 080 000 | 140 400 | 920 000 | 160 000 | 140 400 | 0 |
| 2027 | 1 080 000 | 140 400 | 0 | 805 916 | 104 769 | 0 |
| 2028 | 1 080 000 | 140 400 | 0 | 337 987 | 43 938 | 0 |
| 2029 | 1 080 000 | 140 400 | 0 | 330 221 | 42 929 | 0 |
| 2030 | 1 080 000 | 140 400 | 0 | 321 976 | 41 857 | 0 |
| 2031 | 1 080 000 | 140 400 | 0 | 313 223 | 40 719 | 0 |
| 2032 | 1 080 000 | 140 400 | 0 | 303 930 | 39 511 | 0 |
| 2033 | 1 080 000 | 140 400 | 0 | 294 063 | 38 228 | 0 |
| 2034 | 1 080 000 | 140 400 | 0 | 132 684 | 17 249 | 0 |
Итого возврат: 650 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
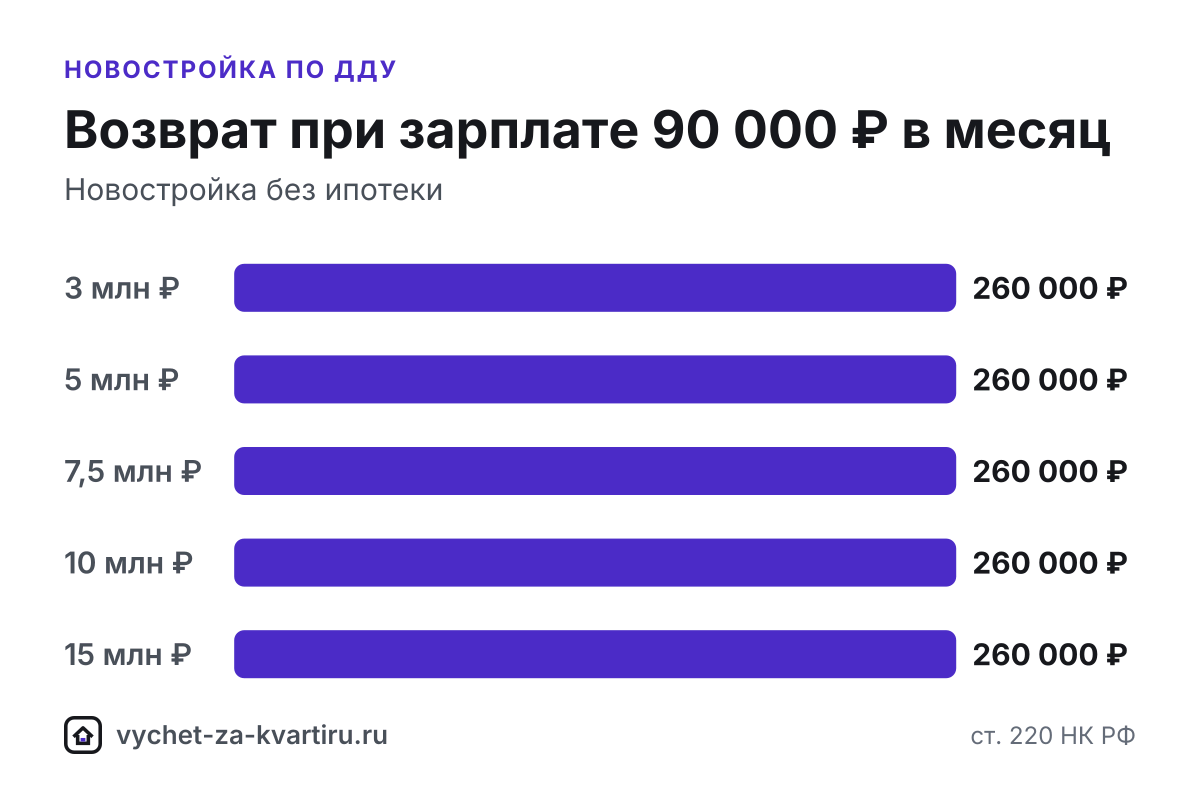
| Стоимость | Вычет на покупку, ₽ | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 3 млн | 2 000 000 | 140 400 | 2 | 260 000 |
| 5 млн | 2 000 000 | 140 400 | 2 | 260 000 |
| 7,5 млн | 2 000 000 | 140 400 | 2 | 260 000 |
| 10 млн | 2 000 000 | 140 400 | 2 | 260 000 |
| 15 млн | 2 000 000 | 140 400 | 2 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
За квартиру в новостройке по договору долевого участия (ДДУ) вернут столько же, сколько за вторичку: до 260 000 ₽ с расходов на покупку в пределах 2 млн ₽ (пп. 1 п. 3 ст. 220 Налогового кодекса РФ, НК РФ) и до 390 000 ₽ с процентов по ипотеке в пределах 3 млн ₽ (п. 4 ст. 220 НК РФ). Отличается точка отсчёта: право на вычет по ДДУ возникает в году, когда застройщик и дольщик подписали акт приёма-передачи квартиры.
Коротко
- Год права - год подписания акта приёма-передачи (п. 3 ст. 220 НК РФ). Дата ДДУ, даты платежей и регистрация собственности на него не влияют.
- Выписка из Единого государственного реестра недвижимости (ЕГРН) для вычета по ДДУ не нужна: право подтверждают договор и акт.
- Проценты за годы стройки включаются в вычет в год подписания акта - это устоявшаяся практика; нужна справка банка за каждый год.
- Отделка входит в лимит 2 млн ₽, только если ДДУ предусматривает передачу квартиры без отделки (п. 3 ст. 220 НК РФ).
- Годы возврата - три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ): в 2026 году - за 2023, 2024 и 2025, но не раньше года акта.
Акт приёма-передачи - точка отсчёта
Путь от договора до ключей у новостройки нередко занимает несколько лет, и на каждом этапе дольщик решает, пора ли подавать декларацию. Ответ зависит только от акта:
| Этап | Что это значит для вычета |
|---|---|
| Подписан ДДУ, деньги внесены | права на вычет ещё нет, в вычете откажут |
| Выдана ипотека, дом строится | проценты копятся и войдут в вычет в год акта |
| Застройщик и дольщик подписали акт приёма-передачи | возникло право, первая декларация - за этот год |
| Росреестр зарегистрировал собственность | на год права не влияет, ждать регистрации не нужно |
Если договор подписан в 2022 году, а акт - в 2025 году, первая декларация 3-НДФЛ подаётся за 2025 год. Налоговая инспекция возвращает НДФЛ со всего дохода за год акта, даже если акт подписан в декабре. Если акт подписан в текущем году, вычет можно получать через работодателя, не дожидаясь конца года (п. 8 ст. 220 НК РФ).
Сколько вернут
Для квартиры за 7,5 млн ₽ и зарплаты 90 000 ₽ в месяц до НДФЛ вычет на покупку равен лимиту 2 млн ₽: за первый год вернут 140 400 ₽, весь вычет за покупку займёт 2 года. Вторая таблица показывает, что цена сверх 2 млн ₽ на возврат не влияет: при той же зарплате квартира за 3 млн ₽ и за 15 млн ₽ дают одинаковые 260 000 ₽ за покупку.
С ипотекой картина меняется. В первой таблице 6 млн ₽ из цены оплачены кредитом под 6% на 25 лет. В первый год весь доход уходит на вычет за покупку, со второго года начинают возвращать проценты, а проценты первых лет, не поместившиеся в доход, переносятся на следующие годы (п. 9 ст. 220 НК РФ). Всего покупатель вернёт 650 000 ₽, растянется это на 10 лет.
Проценты за время стройки
Пока дом строится, заёмщик уже платит банку проценты. Эти деньги не пропадают: в год подписания акта в вычет по процентам попадают все проценты, уплаченные с момента выдачи кредита, - это устоявшаяся практика. Для этого банк выдаёт справку об уплаченных процентах за каждый календарный год, в том числе за годы стройки; порядок заказа справки в крупных банках описан в разделе «Банки».
В первой таблице кредит выдан в год подписания акта, поэтому проценты периода стройки в ней не видны. Чтобы учесть их в своём расчёте, откройте в калькуляторе «Уточнить расчёт», в блоке «Ипотека» выберите «Ввести из справок» и укажите сумму в поле с процентами до года акта. Лимит по процентам тот же - 3 млн ₽ на человека, и заявить его можно только по одному объекту (п. 4 ст. 220 НК РФ).
Отделка и что не входит в вычет
Застройщики передают квартиры в разном состоянии, но для вычета важна только формулировка ДДУ. Если в договоре прямо сказано, что квартира передаётся без отделки, расходы на отделочные материалы и работы добавляются к цене в том же лимите 2 млн ₽ (п. 3 ст. 220 НК РФ). В калькуляторе в начале страницы уже отмечено «без отделки» и указано 600 000 ₽ на ремонт, но при цене 7,5 млн ₽ отделка возврат не увеличит: лимит исчерпан ценой. Подробнее - в разделе «Отделка».
Не входят в вычет:
- машино-место и кладовая - нежилые помещения, даже если они куплены у того же застройщика;
- апартаменты - тоже нежилое помещение, см. «Вычет за апартаменты»;
- материнский капитал, бюджетные субсидии и деньги работодателя - в этой части расходов (п. 5 ст. 220 НК РФ);
- страховка и комиссии банка - это не проценты по кредиту (п. 4 ст. 220 НК РФ).
Переуступка
При покупке по договору уступки права требования покупатель занимает место первого дольщика. Право на вычет у него возникает так же - с подписания акта приёма-передачи с застройщиком (п. 3 ст. 220 НК РФ). В расходы входит цена, уплаченная по договору уступки, а не сумма, которую первый дольщик заплатил застройщику. Понадобятся оба договора и документы об оплате именно по уступке - подробнее в ответе «Вычет по договору уступки».
Документы
- договор долевого участия, а при переуступке - ещё и договор уступки;
- акт приёма-передачи квартиры;
- документы об оплате застройщику или первому дольщику;
- при ипотеке - кредитный договор и справки банка об уплаченных процентах за каждый год, включая годы стройки;
- при покупке в браке - свидетельство о браке и заявление о распределении вычета.
Список под вашу ситуацию соберёт генератор документов, для ипотеки - с кредитным блоком. Подробный разбор - в статье «Документы для вычета по ДДУ».
Пошагово
- Сохраните акт приёма-передачи: его дата определяет первый год вычета.
- Закажите в банке справки об уплаченных процентах за все годы с момента выдачи кредита.
- Если акт подписан в текущем году, подайте в налоговую заявление о подтверждении права для работодателя (форма КНД 1150074): налоговая проверит его не более чем за 30 календарных дней и сама направит уведомление работодателю.
- После окончания года подайте 3-НДФЛ за год акта: расходы на покупку, отделку при договоре без отделки и все проценты, уплаченные к концу года. Камеральная проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ).
- Если ипотеку выдал Сбербанк, ВТБ, Центр-инвест, Ак Барс или Новикомбанк, проверьте личный кабинет налогоплательщика на nalog.gov.ru: предзаполненное заявление упрощённого порядка появляется до 20 марта, если банк передал сведения до 25 февраля (ст. 221.1 НК РФ).
- В следующие годы заявляйте остаток: сначала вычета на покупку, затем процентов.
Что сделать дальше
- Пересчитайте свой вариант в калькуляторе: отметка «Новостройка по договору долевого участия (ДДУ)» уже стоит.
- Ипотека семейная - проверьте условия с 1 октября 2026 года в разделе «Семейная ипотека».
- Квартира куплена в браке - распределение посчитает калькулятор для супругов.
- Когда придут деньги при каждом способе подачи - в разделе «Сроки».
Частые ошибки
- Подавать декларацию за год подписания ДДУ. Право возникает только в год подписания акта приёма-передачи - за более ранние годы вернуть налог нельзя, даже если деньги застройщику уже уплачены.
- Ждать выписку из ЕГРН. Для вычета по ДДУ достаточно акта приёма-передачи - регистрировать собственность перед подачей не обязательно.
- Включать отделку при договоре «с отделкой». Расходы на материалы и ремонт принимаются, только если в ДДУ прямо указано, что квартира передаётся без отделки (п. 3 ст. 220 НК РФ).
- Терять проценты за период стройки. Проценты по ипотеке, уплаченные до подписания акта, включаются в вычет в первый год - нужна справка банка за все эти годы.
- Включать в расходы машино-место или кладовую. Это нежилые помещения: их стоимость в вычет не входит, даже если они куплены у того же застройщика вместе с квартирой.
Частые вопросы
С какого года можно получить вычет за квартиру по ДДУ?
С года подписания акта приёма-передачи (п. 3 ст. 220 НК РФ). Если акт подписан в декабре, вычет можно заявить уже за этот год - налог возвращают со всего годового дохода, а не только с месяцев после акта.
Нужна ли выписка из ЕГРН для вычета по ДДУ?
Нет. Для новостройки по ДДУ право подтверждают договор долевого участия и акт приёма-передачи. Выписка из ЕГРН понадобится, если квартира куплена по договору купли-продажи.
Можно ли вернуть проценты, уплаченные до сдачи дома?
Да. Проценты по ипотеке, уплаченные в период строительства, включаются в вычет по процентам в год подписания акта - это устоявшаяся практика. Лимит - 3 млн ₽ процентов на человека (п. 4 ст. 220 НК РФ). Подробнее - «Проценты до регистрации права».
Входят ли расходы на отделку в вычет?
Входят, если в ДДУ прямо указано, что квартира передаётся без отделки (п. 3 ст. 220 НК РФ). Отделка суммируется со стоимостью квартиры в общем лимите 2 млн ₽. Как трактуется «черновая» или «предчистовая» отделка, лучше уточнить в инспекции.
Дают ли вычет, если квартира куплена по переуступке?
Да. Право возникает так же - с подписания акта приёма-передачи, а в расходы входит цена по договору уступки права требования. Понадобятся и ДДУ, и договор уступки. Подробнее - «Вычет по договору уступки».
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 221.1 НК РФ. Упрощённый порядок получения налоговых вычетовКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Отделка квартиры
Расходы на отделку включают в вычет, только если договор предусматривает покупку жилья без отделки; они суммируются с ценой в общем лимите 2 млн ₽.
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.
- Семейная ипотека
Вычет по семейной ипотеке с 1 октября 2026 года не меняется: каждый супруг-созаёмщик заявляет до 2 млн ₽ за покупку и до 3 млн ₽ процентов - по процентам семья вернёт до 780 000 ₽ при ставке 13%.
- Квартира на вторичке
За квартиру на вторичке вернут до 260 000 ₽ (13% с 2 млн ₽) - начиная с года, в котором собственность зарегистрирована в ЕГРН.