Вычет по процентам в четырёх цифрах
Ипотека даёт второй, отдельный вычет - по уплаченным процентам. Он не зависит от вычета за покупку: можно получить оба, если хватает дохода.
- 3 млн ₽ лимит процентов для вычета на одного человека п. 4 ст. 220 НК РФ
- 390 000 ₽ максимальный возврат за проценты при ставке НДФЛ 13% 13% от 3 млн ₽
- 660 000 ₽ максимум при ставке 22% для дохода выше 50 млн ₽ в год п. 1 ст. 224 НК РФ
- 1 объект вычет по процентам дают только по одному объекту, остаток лимита не переносится п. 4 ст. 220 НК РФ
Как работает вычет по процентам
Банк начисляет проценты по ипотеке, заёмщик их платит, а налоговая инспекция уменьшает облагаемый доход на сумму уплаченных процентов и возвращает НДФЛ с этой суммы. Лимит процентов - 3 млн ₽ на человека за всю жизнь и только по одному объекту (п. 4 ст. 220 НК РФ).
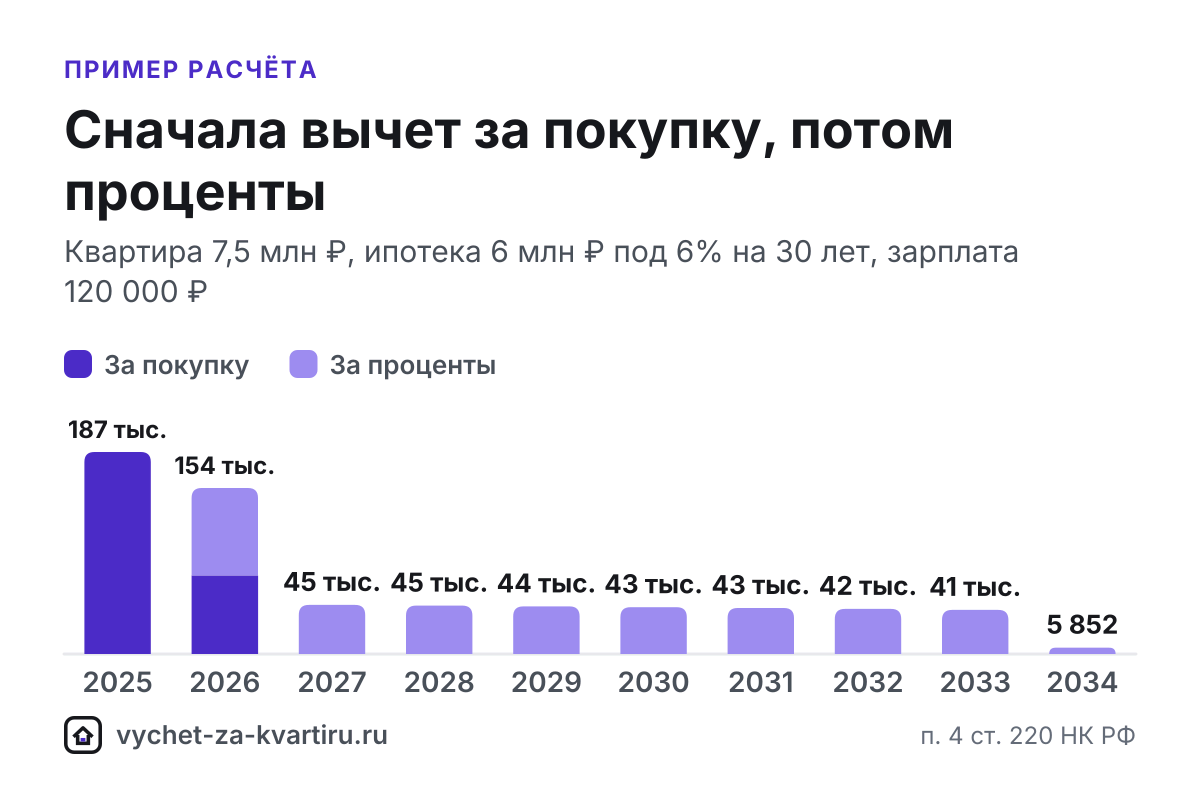
Налоговая применяет вычеты в строгом порядке: сначала вычет на покупку до 2 млн ₽, затем проценты. Если зарплаты за год хватает только на вычет за покупку, проценты этого года переходят на следующие годы и не пропадают. Поэтому при невысоком доходе возврат процентов начинается через несколько лет после покупки, а калькулятор выше показывает, в каком году это случится.
Проценты, уплаченные до года возникновения права, например во время стройки по договору долевого участия (ДДУ), включаются в вычет первого года - это устоявшаяся практика. Подробнее - в ответе «Можно ли вернуть проценты, уплаченные до регистрации права».
Что входит в вычет, а что нет
Входит в вычет
- Проценты по ипотеке и другому целевому кредиту на покупку или строительство жилья.
- Проценты по кредиту на рефинансирование ипотеки - по справке нового банка.
- Проценты, уплаченные до регистрации права, например во время стройки по ДДУ, - в вычете первого года.
- Проценты, которые заёмщик заплатил из своих денег, в том числе досрочно в составе платежа.
- Проценты по кредиту, взятому в браке, - у каждого супруга в пределах своих 3 млн ₽.
Не входит в вычет
- Страховка жизни, квартиры и титула, даже если банк требует её по договору.
- Комиссии банка, плата за оценку, штрафы и пени.
- Проценты, которые за заёмщика погашает государство по военной ипотеке (НИС).
- Проценты по нецелевому потребительскому кредиту, если в договоре не указана покупка жилья.
- Проценты по второй ипотеке, если вычет по процентам уже получен по другому объекту.
Ставка и вычет: сравнение программ
Вычет по процентам не зависит от программы: он одинаковый для семейной, IT- и рыночной ипотеки. Разница - в том, как быстро набираются проценты. При низкой ставке вычет растягивается на весь срок кредита, при рыночной (18,7%) лимит 3 млн ₽ заканчивается за несколько лет. С 1 октября 2026 года ставка семейной ипотеки зависит от числа детей и региона - подробно в разделе «Вычет по семейной ипотеке».
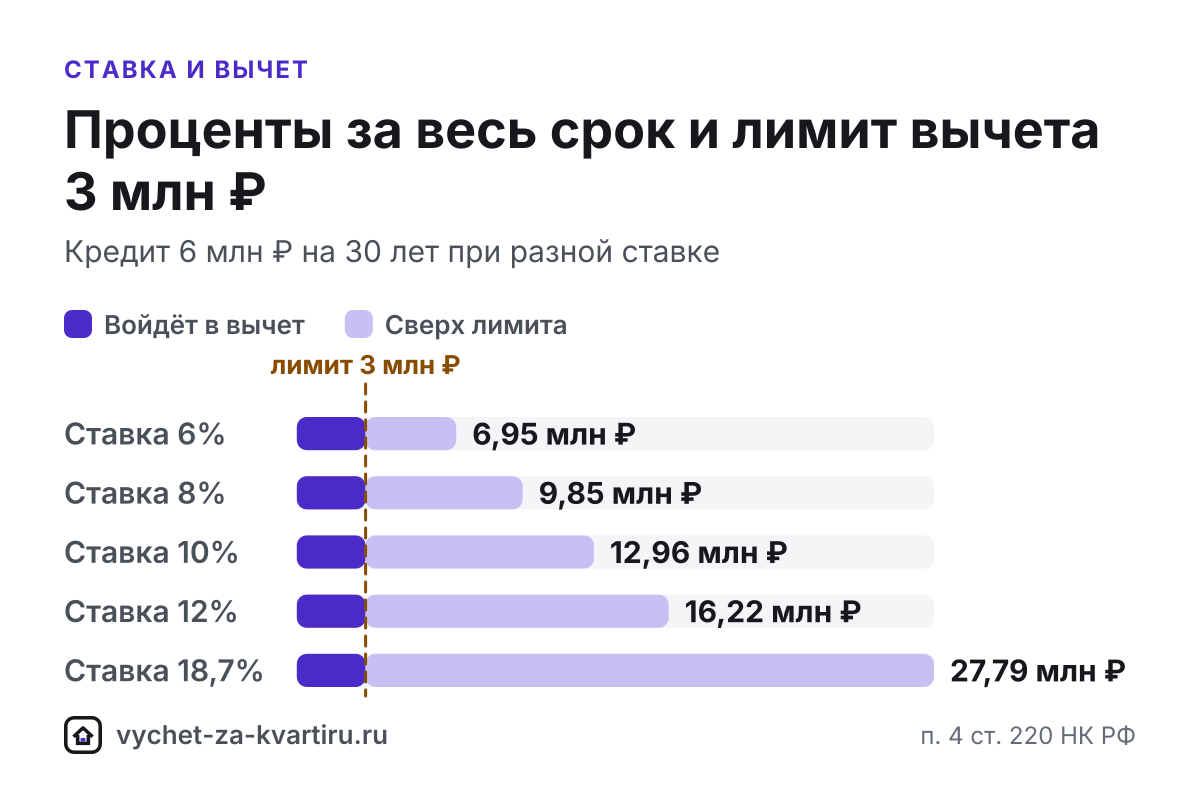
| Программа | Ставка | Платёж в месяц, ₽ | Проценты за весь срок, ₽ | Вернут за проценты, ₽ | Проценты сверх лимита 3 млн, ₽ |
|---|---|---|---|---|---|
| Семейная ипотека, договор до 01.10.2026 | 6% | 35 973 | 6 950 293 | 389 999 | 3 950 292 |
| Семейная с 01.10.2026, 1 ребёнок - Москва, МО, СПб, ЛО | 12% | 61 717 | 16 218 019 | 389 999 | 13 218 017 |
| Семейная с 01.10.2026, 1 ребёнок - другие регионы | 10% | 52 654 | 12 955 554 | 390 000 | 9 955 553 |
| Семейная с 01.10.2026, 2 детей - другие регионы | 8% | 44 026 | 9 849 320 | 390 000 | 6 849 321 |
| Семейная с 01.10.2026, 3 детей - другие регионы | 6% | 35 973 | 6 950 293 | 389 999 | 3 950 292 |
| IT-ипотека | 6% | 35 973 | 6 950 293 | 389 999 | 3 950 292 |
| Рыночная ставка | 18,7% | 93 859 | 27 789 107 | 390 000 | 24 789 106 |
Один заёмщик с зарплатой 120 000 ₽ в месяц; вычет за покупку жилья за 7,5 млн ₽ применяется первым. Супруги-созаёмщики могут заявить проценты каждый в пределах своих 3 млн ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
При рыночной ставке всё равно вернут не больше 390 000 ₽ на человека: вычет 390 000 ₽ займёт 4 года вместе с вычетом на покупку.
Как получить вычет по процентам
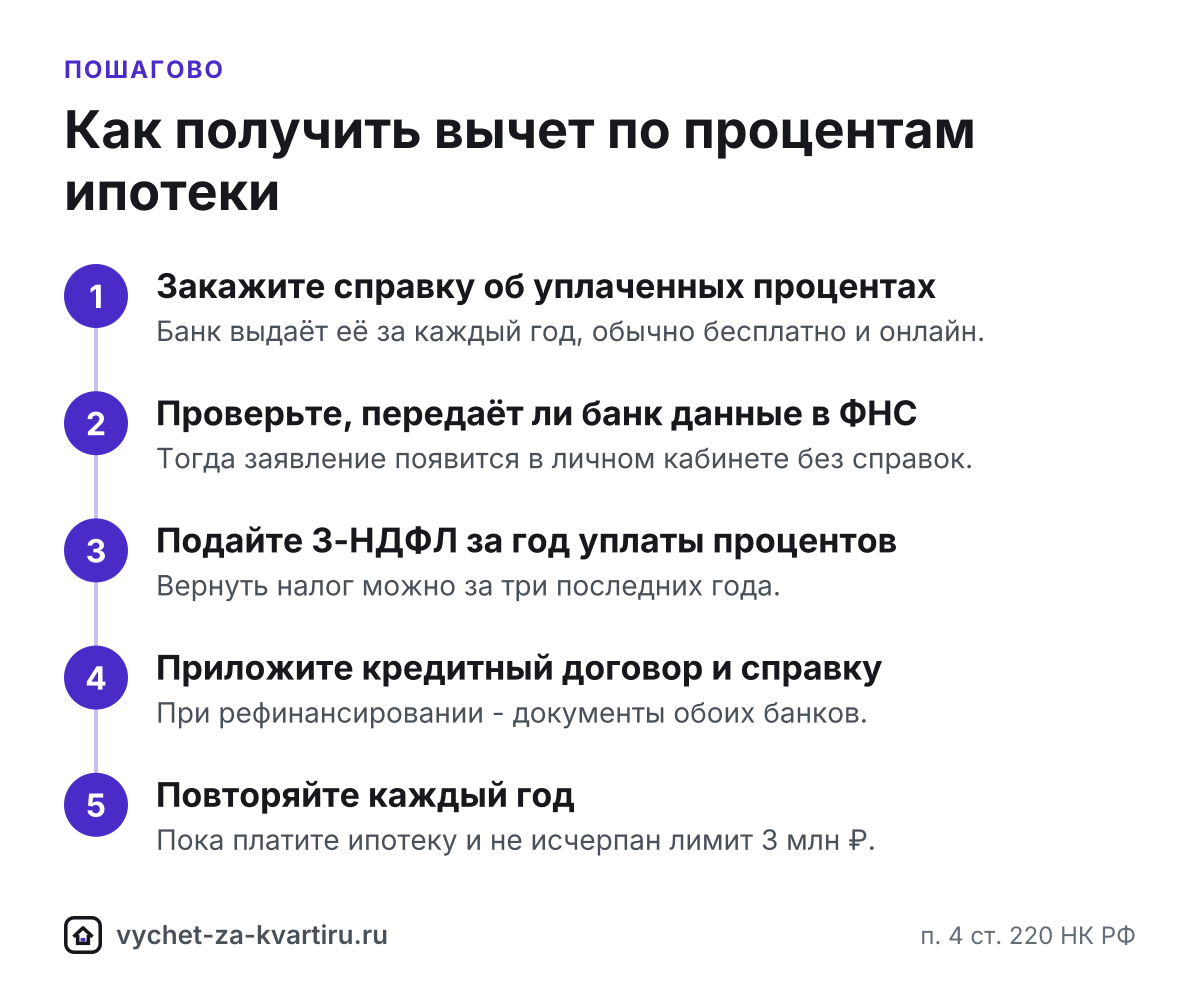
- Закажите справку об уплаченных процентах Банк выдаёт справку за каждый календарный год, обычно бесплатно и онлайн. Как заказать в вашем банке - в разделе «Справки по банкам».
- Проверьте, передаёт ли банк данные в ФНС Сбербанк, ВТБ, Центр-инвест, Ак Барс и Новикомбанк передают сведения для упрощённого порядка: заявление появится в личном кабинете, справка не нужна.
- Подайте декларацию 3-НДФЛ за год Проценты заявляют в декларации за год, в котором их уплатили. В 2026 году можно подать за 2023, 2024 и 2025.
- Приложите кредитный договор и справку Кредитный договор подтверждает, что кредит целевой, справка - сумму процентов. При рефинансировании нужны договоры и справки обоих банков.
- Повторяйте каждый год Вычет по процентам длится, пока вы платите ипотеку и не исчерпан лимит 3 млн ₽. Каждый год - новая справка и новая декларация или заявление работодателю.
Рефинансирование, досрочное погашение и созаёмщики
Рефинансирование. Новый кредит, выданный на погашение ипотеки, тоже целевой, поэтому проценты по нему принимаются к вычету. В год рефинансирования проценты берут из двух справок: старого и нового банка. Подробно - в разделе «Вычет после рефинансирования».
Досрочное погашение. Вычет считают по фактически уплаченным процентам. Досрочный платёж уменьшает долг и будущие проценты, поэтому уменьшается и вычет по ним в следующие годы. Уже полученный возврат пересчитывать не нужно.
Супруги-созаёмщики. Супруги делят проценты в пропорции из заявления о распределении, у каждого свой лимит 3 млн ₽, и пропорцию можно менять ежегодно. Созаёмщик, который не является собственником и не состоит в браке с собственником, вычет по процентам, как правило, не получает - подробно в разделе «Созаёмщик по ипотеке».
Частые ошибки
- Ждать вычет по процентам в первый же год при невысокой зарплате. Налоговая сначала применяет вычет на покупку, и проценты начинают возвращаться, когда он закончится или если дохода хватает на оба.
- Заявлять проценты по двум квартирам. Вычет по процентам дают только по одному объекту (п. 4 ст. 220 НК РФ); неиспользованный остаток лимита 3 млн ₽ на другую ипотеку не переносится.
- Включать страховку и комиссии в сумму процентов. К вычету принимают только проценты по целевому кредиту: страховые взносы, комиссии и штрафы - нет.
- Терять вычет при рефинансировании. Проценты по новому кредиту тоже принимаются к вычету, если он выдан на погашение ипотеки; нужны договоры и справки обоих банков.
- Брать справку о процентах только за последний год, когда декларации подаются за несколько лет. Справка нужна за каждый год, за который заявляете проценты.
Частые вопросы
Сколько можно вернуть с процентов по ипотеке?
До 390 000 ₽: вычет по процентам ограничен 3 млн ₽ уплаченных процентов на человека и только по одному объекту (п. 4 ст. 220 НК РФ). При доходе выше 2,4 млн ₽ в год часть возврата считается по ставкам 15-22%.
Почему вычет по процентам начинается не сразу?
Сначала применяется вычет за покупку (до 2 млн ₽), и только когда доход за год его «перекрыл», в ход идут проценты. Незаявленные проценты не пропадают - они переносятся на следующие годы. При зарплате 72 000 ₽ и ипотеке 4,76 млн ₽ под 6% за квартиру за 5,6 млн ₽ весь вычет займёт 13 лет.
Как изменение ставки семейной ипотеки с 1 октября 2026 влияет на вычет?
Чем выше ставка, тем больше процентов и тем быстрее вычет по ним дойдёт до лимита 3 млн ₽. На кредите 6 млн ₽ на 30 лет под 6% вычет по процентам при зарплате 120 000 ₽ - 389 999 ₽, а под 18,7% - 390 000 ₽, но переплата по процентам несравнимо больше.
Можно ли получить вычет по процентам после рефинансирования?
Да. Проценты по кредиту, выданному на погашение (рефинансирование) ипотеки, тоже принимаются к вычету - нужен новый кредитный договор и справка нового банка об уплаченных процентах.
Входят ли в вычет страховка и комиссия банка?
Нет. К вычету принимаются только проценты по целевому кредиту на жильё. Страховые взносы, комиссии и штрафы в вычет не входят.
Как делят вычет по процентам супруги-созаёмщики?
В пропорции, которую они укажут в заявлении о распределении: у каждого свой лимит 3 млн ₽. Пропорцию процентов супруги могут менять ежегодно (письмо Минфина от 31.10.2017 № 03-04-07/71589). Подбор выгодного варианта - в калькуляторе для супругов.
Что будет с вычетом при досрочном погашении ипотеки?
Вычет считают по фактически уплаченным процентам. Досрочное погашение уменьшает будущие проценты, поэтому уменьшается и вычет по ним в следующие годы; уже полученный возврат пересчитывать не нужно.