Расчёт для этой ситуации
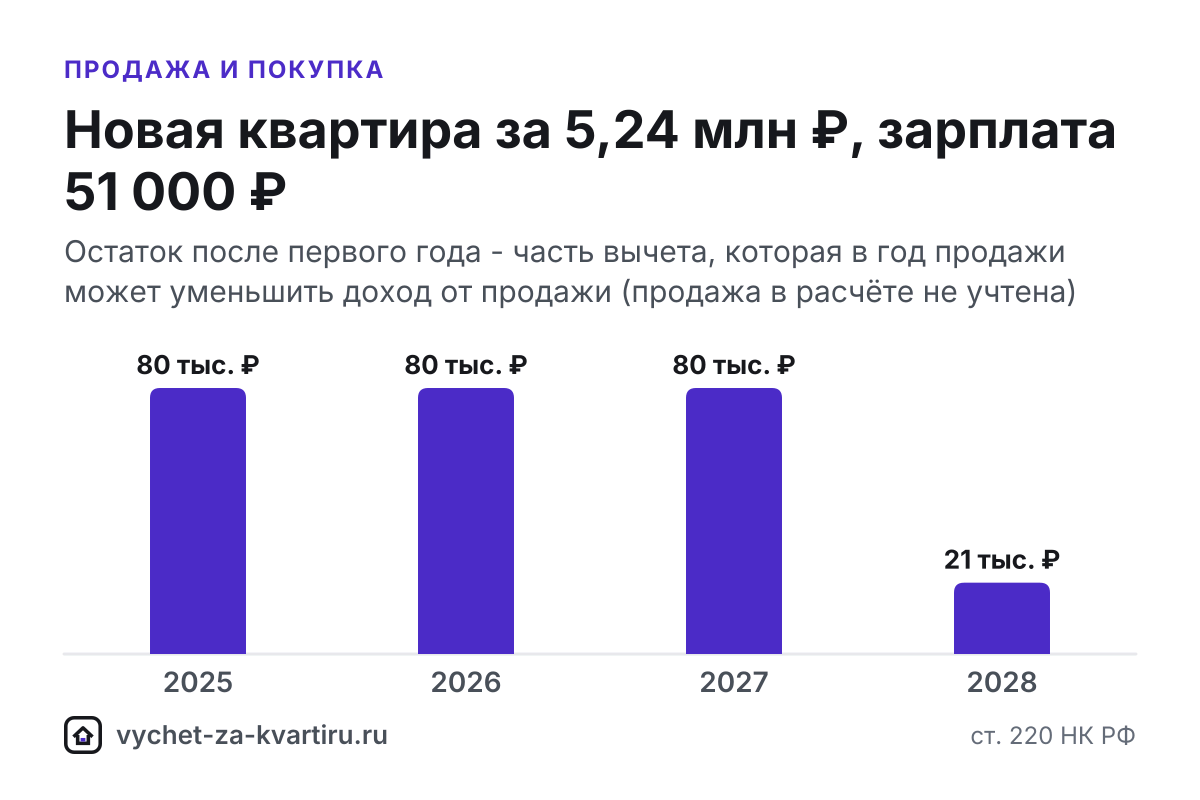
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|
| 2025 | 612 000 | 79 560 | 612 000 | 79 560 | 1 388 000 |
| 2026 | 612 000 | 79 560 | 612 000 | 79 560 | 776 000 |
| 2027 | 612 000 | 79 560 | 612 000 | 79 560 | 164 000 |
| 2028 | 612 000 | 79 560 | 164 000 | 21 320 | 0 |
Итого возврат: 260 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
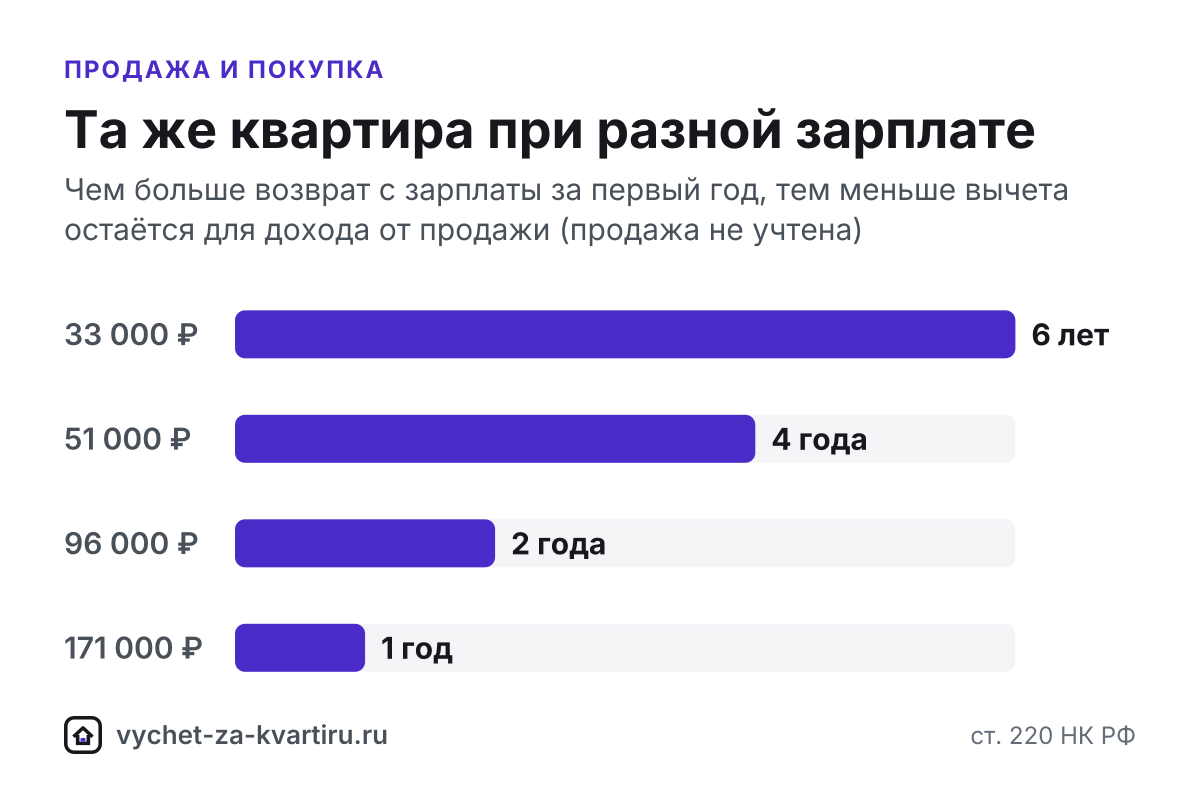
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 33 000 ₽ | 51 480 | 6 | 2030 | 260 000 |
| 51 000 ₽ | 79 560 | 4 | 2028 | 260 000 |
| 96 000 ₽ | 149 760 | 2 | 2026 | 260 000 |
| 171 000 ₽ | 260 000 | 1 | 2025 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Если в одном году вы продали старую квартиру и купили новую, работают два механизма: налог на доходы физических лиц (НДФЛ) с продажи и имущественный вычет за покупку. С доходов 2025 года между ними действует особый порядок. Налоговый кодекс РФ (НК РФ) выделяет доход от продажи недвижимости в отдельную налоговую базу, а вычет за покупку применяет к ней только после зарплаты (ст. 210, 224 НК РФ в ред. Федерального закона от 12.07.2024 № 176-ФЗ).
Коротко
- Доход от продажи облагается отдельно от зарплаты: 13% до 2,4 млн ₽ и 15% с суммы свыше (п. 1 ст. 224 НК РФ).
- Вычет за новую квартиру - до 2 млн ₽ - и проценты по ипотеке сначала уменьшают зарплату, а их остаток в том же году уменьшает доход от продажи, но не больше его суммы.
- Остаток вычета, который не уместился ни в зарплату, ни в доход от продажи, переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ).
- Зачесть вычет в счёт продажи можно только в декларации 3-НДФЛ, через работодателя и в упрощённом порядке так не получится.
- Налог с продажи возникает, только если квартира была в собственности меньше минимального срока (ст. 217.1 НК РФ).
Когда с продажи есть налог
Налог с продажи возникает, только если квартира была в собственности меньше минимального срока: трёх или пяти лет в зависимости от ситуации, например для единственного жилья это три года (ст. 217.1 НК РФ). Если срок прошёл, доход от продажи НДФЛ не облагается, а вычет за новую квартиру работает как обычно - против зарплаты.
Если срок не прошёл, доход от продажи уменьшают на вычет при продаже - до 1 млн ₽ - или на подтверждённые расходы на покупку проданной квартиры (ст. 220 НК РФ). С остатка считают налог отдельно от зарплаты. Для семей с детьми при продаже жилья есть отдельная льгота (ст. 217.1 НК РФ) - её условия уточните в налоговой инспекции.
Как вычет за покупку уменьшает налог с продажи
- Вычет за новую квартиру - до 2 млн ₽ - и проценты по ипотеке сначала применяют к зарплате и другим доходам основной базы.
- Если вычет больше этих доходов, остаток в том же году применяют к доходу от продажи, но не больше его суммы.
- Что осталось и после этого, переносится на следующие годы (п. 9 ст. 220 НК РФ).
Порядок привязан к году, за который подают декларацию. Если новую квартиру купили раньше, а старую продали на следующий год, остаток вычета, перенесённый на год продажи, как правило, тоже применяют сначала к зарплате, а затем к доходу от продажи. В спорных случаях уточните порядок в налоговой инспекции.
Разные ситуации в год продажи
| Ситуация в год продажи | Что происходит с вычетом за покупку |
|---|---|
| Квартира была в собственности дольше минимального срока | Налога с продажи нет, вычет работает против зарплаты |
| Зарплата небольшая, вычет больше годового дохода | Остаток в том же году уменьшает доход от продажи |
| Зарплата большая, вычет уходит на неё целиком | Налог с продажи платят полностью, зато возвращают НДФЛ с зарплаты |
| Зарплаты в этом году не было | Вычет в пределах дохода от продажи уменьшает налог с продажи |
Если облагаемый доход будет и в следующие годы, общая выгода от вычета почти не зависит от того, к какой базе его применят: и зарплата до 2,4 млн ₽ в год, и доход от продажи до 2,4 млн ₽ облагаются по ставке 13%. Меняется другое - когда вы получите выгоду. Если остаток вычета применили к продаже, налог с продажи уменьшается сразу, в декларации за год продажи. Если вычет ушёл на зарплату, налог с продажи придётся заплатить, зато НДФЛ с зарплаты вернут. А если зарплаты в следующие годы не будет, применить остаток к продаже особенно важно: иначе он будет ждать облагаемого дохода.
Что показывает расчёт на странице
Калькулятор и таблицы считают только основную базу - зарплату; доход от продажи в них не учтён. Первая таблица показывает, сколько вычета остаётся после зарплаты: при зарплате 51 000 ₽ в месяц за год покупки с неё вернут 79 560 ₽, а остаток в первой строке - сумма, которая в тот же год может уменьшить доход от продажи. Налог с продажи уменьшится на 13% от применённой суммы (на 15% - в части базы свыше 2,4 млн ₽), а остаток на следующие годы станет меньше, чем в таблице.
Вторая таблица - та же квартира при разной зарплате: чем выше зарплата, тем больше вычета уходит на неё в первый же год. В последней строке весь вычет уходит на зарплату за один год, и для продажи ничего не остаётся.
Как подать декларацию
Зачесть вычет в счёт дохода от продажи можно только в декларации 3-НДФЛ за год продажи: через работодателя или в упрощённом порядке так не получится. Если доход от продажи облагается, декларацию подают до 30 апреля следующего года.
- Посчитайте доход от продажи и выберите, на что его уменьшить: на вычет при продаже или на расходы на покупку проданной квартиры.
- Проверьте в калькуляторе выше, какая часть вычета за новую квартиру останется после зарплаты.
- Заполните декларацию 3-НДФЛ в личном кабинете налогоплательщика на nalog.gov.ru: покажите в ней и продажу, и покупку с вычетом за новую квартиру.
- Приложите документы и заявление на возврат, если по зарплате образуется переплата.
Камеральная проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги приходят за несколько рабочих дней. Как подать онлайн - «3-НДФЛ через Госуслуги и личный кабинет».
Документы
- По проданной квартире: договор купли-продажи и документы о расходах на её покупку, если уменьшаете доход на расходы.
- По новой квартире: договор купли-продажи и выписка из Единого государственного реестра недвижимости (ЕГРН) или договор долевого участия (ДДУ) и акт приёма-передачи, платёжные документы.
- При ипотеке: кредитный договор и справка банка об уплаченных процентах.
Список по новой квартире соберёт генератор документов.
Неиспользованная часть лимита не пропадёт: её можно добрать при покупке другого жилья, см. «Повторный вычет по остатку». А если вычет за покупку уже получен раньше, по новой квартире может остаться только вычет по процентам - «Вычет за вторую квартиру».
Частые ошибки
- Не подать декларацию. Если проданная квартира была в собственности меньше минимального срока, доход от продажи, как правило, декларируют до 30 апреля следующего года - и только в этой декларации вычет за покупку можно применить к продаже.
- Путать вычет при продаже с вычетом при покупке. Доход от продажи уменьшают на 1 млн ₽ или на расходы на покупку проданной квартиры, а вычет за новую - до 2 млн ₽ - применяют к тому, что осталось (ст. 220 НК РФ).
- Ждать, что вычет за покупку сразу пойдёт на продажу. С доходов 2025 года его применяют сначала к зарплате и только остаток в том же году - к доходу от продажи (ст. 210, 224 НК РФ).
- Складывать доход от продажи с зарплатой. С доходов 2025 года это отдельная база: 13% до 2,4 млн ₽ и 15% с суммы свыше, независимо от размера зарплаты.
- Рассчитывать на работодателя или упрощённый порядок. Уменьшить налог с продажи за счёт вычета на покупку можно только в декларации 3-НДФЛ.
Частые вопросы
Можно ли не платить налог с продажи квартиры, если в том же году купил другую?
Налог можно уменьшить, если вычет за покупку не израсходован на зарплату: с доходов 2025 года остаток вычета в том же году применяют к доходу от продажи, но не больше его суммы (ст. 210, 224 НК РФ). Для этого подают 3-НДФЛ.
В каком порядке применяется вычет при продаже и покупке в одном году?
Сначала к зарплате и другим доходам основной базы, затем в том же году - к доходу от продажи недвижимости. Что осталось, переносится на следующие годы (п. 9 ст. 220 НК РФ).
Нужно ли платить налог, если продал квартиру, которой владел больше пяти лет?
Нет. После минимального срока владения - трёх или пяти лет в зависимости от ситуации - доход от продажи НДФЛ не облагается (ст. 217.1 НК РФ), и вычет за новую квартиру работает как обычно.
По какой ставке облагается доход от продажи квартиры?
С доходов 2025 года это отдельная налоговая база: 13% с суммы до 2,4 млн ₽ и 15% свыше. С зарплатой она не складывается (ст. 224 НК РФ).
Учитывает ли калькулятор доход от продажи?
Нет: калькулятор считает вычет только против зарплаты и других доходов основной базы. Какая часть вычета остаётся для дохода от продажи, видно в колонке «Остаток» за год покупки.
Источники
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 217.1 НК РФ. Особенности освобождения от налогообложения доходов от продажи объектов недвижимого имуществаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Повторный вычет
Если по первому жилью вы заявили меньше 2 млн ₽, остаток лимита можно добрать по другой квартире - при условии, что право на первое жильё возникло с 2014 года.
- Вторая квартира
Зависит от первого вычета: если лимит 2 млн ₽ не исчерпан - добираете остаток, если исчерпан - остаётся вычет по процентам, при условии что его ещё не получали.
- 3-НДФЛ онлайн
Подать 3-НДФЛ на вычет можно онлайн в любой день года - в личном кабинете налогоплательщика или на Госуслугах: проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги приходят за несколько рабочих дней.