Квартира за 1 млн ₽: главное
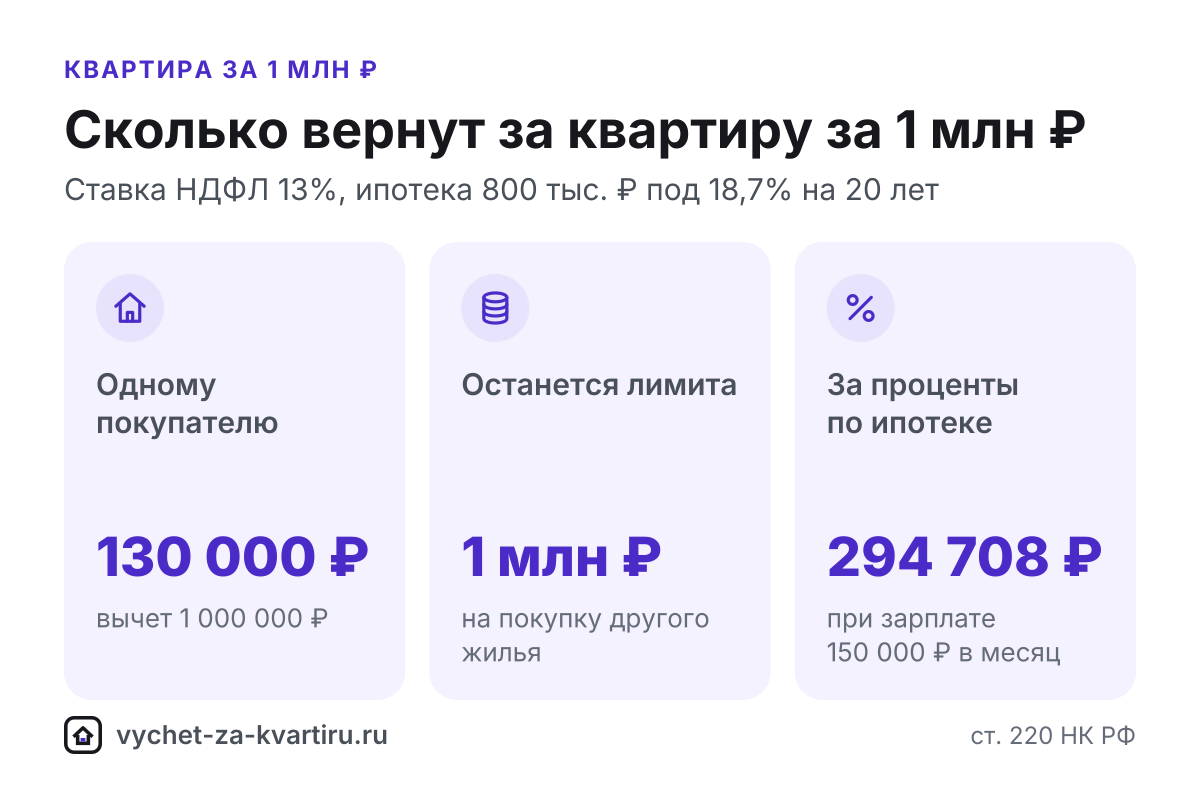
- 130 000 ₽ вернут за покупку одному покупателю при ставке 13% вычет равен цене 1 млн ₽
- 294 708 ₽ вернут за проценты по ипотеке 800 тыс. ₽ под 18,7% на 20 лет лимит процентов не наберётся
- 1 млн ₽ останется лимита на покупку другого жилья п. 11 ст. 220 НК РФ
- 42% цены квартиры составит весь возврат за покупку и проценты при ставке 13% и ипотеке 80%
Как считается вычет за квартиру за 1 млн ₽
Квартира за 1 млн ₽ дешевле лимита, поэтому вычет равен всей цене - 1 000 000 ₽, а возврат при ставке 13% - 130 000 ₽. Остаток лимита 1 млн ₽ сохраняется для другой покупки, если право на эту квартиру возникло с 2014 года (п. 11 ст. 220 НК РФ).
При ипотеке 800 тыс. ₽ (80% цены) под 18,7% на 20 лет платёж - около 12 779 ₽ в месяц, а процентов за полный год набегает 148 651 ₽. За 20 лет процентов наберётся 2,27 млн ₽ - меньше лимита 3 млн ₽, поэтому вычет по процентам будет идти весь срок кредита. По семейной ипотеке под 6% процентов меньше, и вычет по ним - 74 820 ₽. Свой кредит посчитает калькулятор ипотеки.
За год вернут не больше НДФЛ, удержанного за этот год. При зарплате 150 000 ₽ и такой ипотеке вычет на покупку и проценты займут 21 год - до 2045 года. Без ипотеки срок зависит только от зарплаты: при 50 000 ₽ - 2 года, при 100 000 ₽ - 1 год. Остаток переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ).
В браке расходы 1 000 000 ₽ можно распределить между супругами в любой пропорции: у каждого останется неиспользованная часть своего лимита 2 млн ₽. Распределение подберёт калькулятор для супругов.
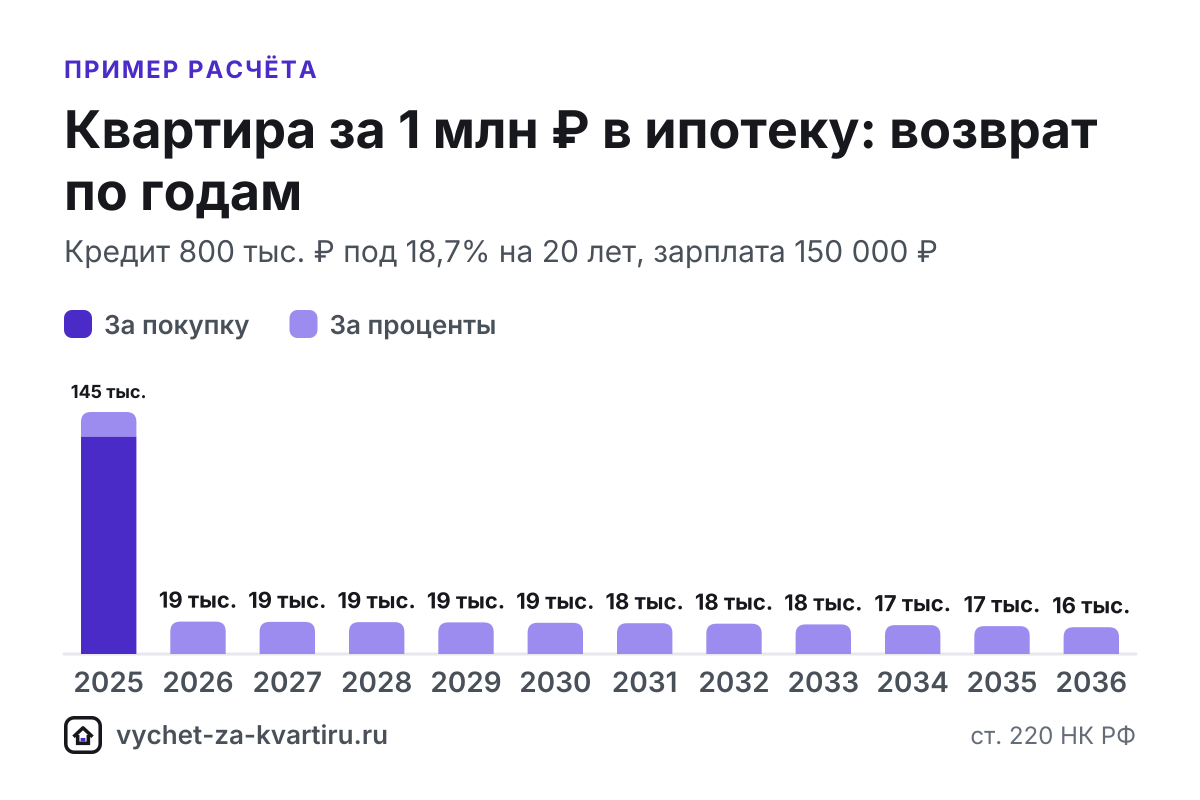
Квартира за 1 млн ₽ в ипотеку: проценты и вычет по годам
| Год | Проценты уплачены, ₽ | Вычет по процентам, ₽ | Возврат за проценты, ₽ | Остаток лимита 3 млн, ₽ |
|---|---|---|---|---|
| 2025 | 112 018 | 112 018 | 14 562 | 2 887 982 |
| 2026 | 148 651 | 148 651 | 19 325 | 2 739 331 |
| 2027 | 147 693 | 147 693 | 19 200 | 2 591 638 |
| 2028 | 146 540 | 146 540 | 19 050 | 2 445 098 |
| 2029 | 145 151 | 145 151 | 18 870 | 2 299 947 |
| 2030 | 143 480 | 143 480 | 18 652 | 2 156 467 |
| 2031 | 141 468 | 141 468 | 18 391 | 2 014 999 |
| 2032 | 139 045 | 139 045 | 18 076 | 1 875 954 |
| 2033 | 136 129 | 136 129 | 17 697 | 1 739 825 |
| 2034 | 132 617 | 132 617 | 17 240 | 1 607 208 |
| 2035 | 128 390 | 128 390 | 16 691 | 1 478 818 |
| 2036 | 123 301 | 123 301 | 16 029 | 1 355 517 |
| 2037 | 117 175 | 117 175 | 15 233 | 1 238 342 |
| 2038 | 109 799 | 109 799 | 14 274 | 1 128 543 |
| 2039 | 100 920 | 100 920 | 13 120 | 1 027 623 |
Всего процентов по графику: 2 266 974 ₽; в вычет войдёт не больше 3 000 000 ₽. Зарплата 150 000 ₽ в месяц, сначала применяется вычет на покупку. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Сколько вернут за квартиру за 1 млн ₽ при разной зарплате
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ | Вернут за проценты, ₽ |
|---|---|---|---|---|---|
| 30 000 ₽ | 46 800 | 21 | 2027 | 130 000 | 294 708 |
| 50 000 ₽ | 78 000 | 21 | 2026 | 130 000 | 294 708 |
| 70 000 ₽ | 109 200 | 21 | 2026 | 130 000 | 294 708 |
| 100 000 ₽ | 144 562 | 21 | 2025 | 130 000 | 294 708 |
| 150 000 ₽ | 144 562 | 21 | 2025 | 130 000 | 294 708 |
| 200 000 ₽ | 144 562 | 21 | 2025 | 130 000 | 294 708 |
| 300 000 ₽ | 166 803 | 21 | 2025 | 150 000 | 340 046 |
| 500 000 ₽ | 196 803 | 21 | 2025 | 180 000 | 404 694 |
Ипотека: 80% стоимости на 20 лет под 18,7%. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Подробный расчёт по зарплате: 30 000 ₽, 35 000 ₽, 40 000 ₽, 45 000 ₽, 50 000 ₽, 100 000 ₽, 150 000 ₽.
Вычет для соседних сумм
| Стоимость | Одному, ₽ | Семье, ₽ | Кредит 80%, ₽ | Лимит процентов |
|---|---|---|---|---|
| 1 млн ₽ | 130 000 | 130 000 | 800 000 | не наберётся |
| 2 млн ₽ | 260 000 | 260 000 | 1 600 000 | за 11 лет |
Частые ошибки
- Думать, что остаток лимита сгорает. С квартиры за 1 млн ₽ используется 1 млн из 2 млн ₽, а остаток 1 млн ₽ можно заявить при покупке другого жилья, если право на первое возникло после 1 января 2014 года.
- Тратить вычет по процентам на небольшой кредит, не подумав о следующей покупке. Вычет по процентам дают только по одному объекту (п. 4 ст. 220 НК РФ): по кредиту 800 тыс. ₽ он принесёт 294 708 ₽, а по крупной ипотеке может дать 390 000 ₽.
- Путать вычет с возвратом: вычет - это сумма, на которую уменьшают доход, а на руки возвращается 13% от неё (15-22% при доходе выше 2,4 млн ₽ в год).
Частые вопросы
Сколько вернут за квартиру за 1 млн рублей?
130 000 ₽ - 13% от цены: вычет равен расходам 1 000 000 ₽. Остаток лимита 1 млн ₽ сохранится для другой покупки, а проценты по ипотеке дадут отдельный вычет.
Сколько вернут, если квартира за 1 млн куплена в ипотеку?
При кредите 800 тыс. ₽ на 20 лет под 18,7% и зарплате 150 000 ₽ в месяц вернут 130 000 ₽ за покупку и 294 708 ₽ за проценты; лимит 3 млн ₽ процентов за срок кредита не наберётся. По семейной ипотеке под 6% вычет по процентам - 74 820 ₽. Посчитайте свой кредит в калькуляторе ипотеки.
За сколько лет вернут вычет за квартиру за 1 млн?
С ипотекой 800 тыс. ₽ при зарплате 150 000 ₽ - за 21 год, до 2045 года. Без ипотеки срок зависит только от зарплаты: при 50 000 ₽ - 2 года, при 100 000 ₽ - 1 год. Свой срок покажет калькулятор срока.
Что будет с остатком лимита после квартиры за 1 млн?
Остаток 1 млн ₽ сохраняется и переносится на покупку другого жилья (п. 11 ст. 220 НК РФ), если право на эту квартиру возникло с 2014 года. Вычет по процентам так не переносится: его дают только по одному объекту.
Стоит ли заявлять вычет по процентам по этой квартире?
Если в планах покупка дороже, подумайте заранее: вычет по процентам дают только по одному объекту (п. 4 ст. 220 НК РФ). По кредиту 800 тыс. ₽ за 20 лет процентов наберётся 2,27 млн ₽ и возврат 294 708 ₽, а по крупной ипотеке он может достичь 390 000 ₽.
Какую часть цены вернёт вычет за квартиру за 1 млн?
Около 42% при ипотеке 80% на 20 лет: 130 000 ₽ за покупку и 294 708 ₽ за проценты. Без ипотеки - 13% цены.