Расчёт для этой ситуации
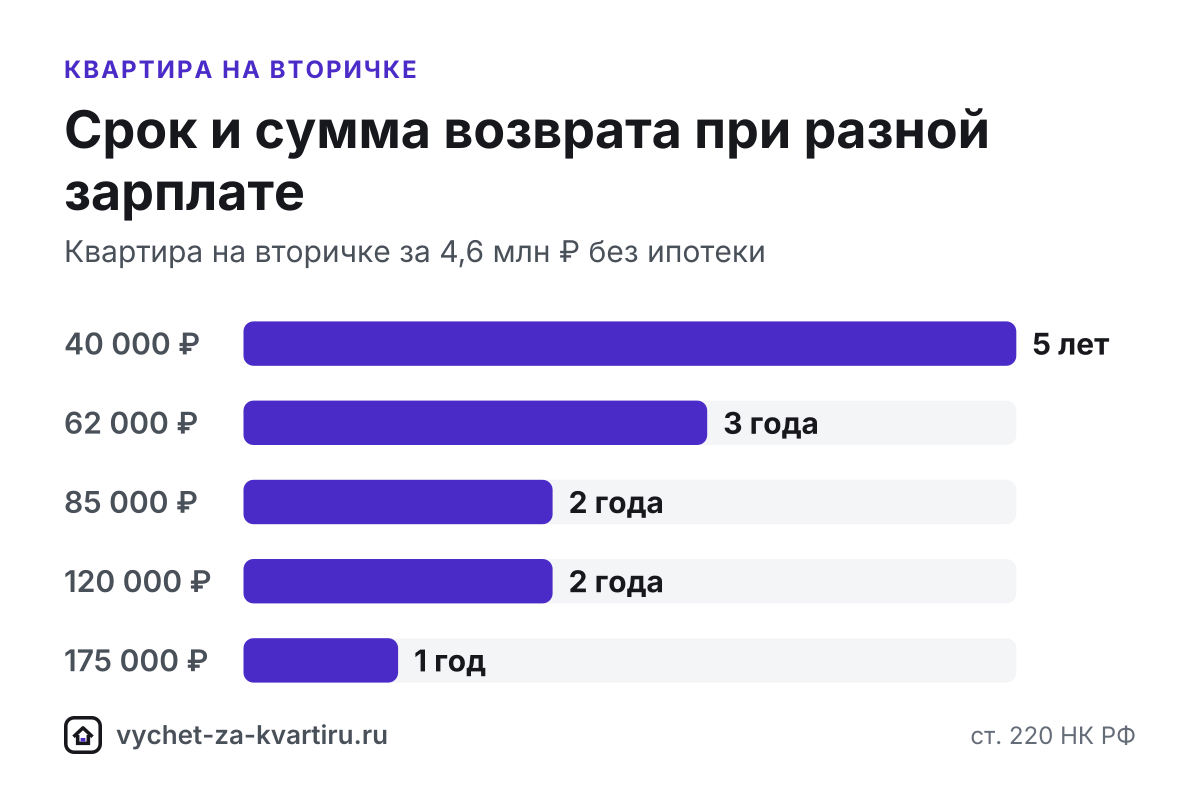
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 40 000 ₽ | 62 400 | 5 | 2029 | 260 000 |
| 62 000 ₽ | 96 720 | 3 | 2027 | 260 000 |
| 85 000 ₽ | 132 600 | 2 | 2026 | 260 000 |
| 120 000 ₽ | 187 200 | 2 | 2026 | 260 000 |
| 175 000 ₽ | 260 000 | 1 | 2025 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
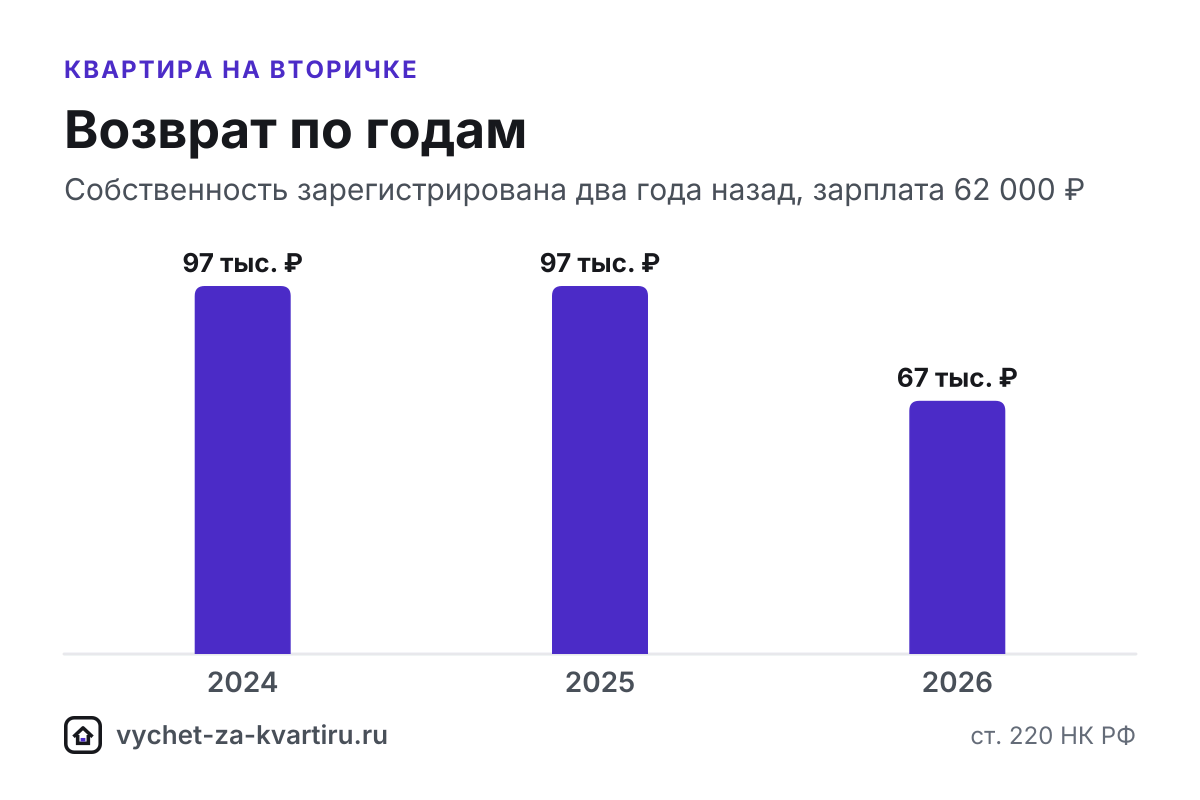
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|
| 2024 | 744 000 | 96 720 | 744 000 | 96 720 | 1 256 000 |
| 2025 | 744 000 | 96 720 | 744 000 | 96 720 | 512 000 |
| 2026 | 744 000 | 96 720 | 512 000 | 66 560 | 0 |
Итого возврат: 260 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
За квартиру на вторичном рынке покупатель вернёт до 260 000 ₽: это 13% с расходов на покупку в пределах 2 млн ₽ (пп. 1 п. 3 ст. 220 Налогового кодекса РФ, НК РФ). Если квартира куплена в ипотеку, налоговая инспекция дополнительно вернёт 13% с уплаченных процентов - до 390 000 ₽ с лимита 3 млн ₽ (п. 4 ст. 220 НК РФ). Отсчёт начинается с года, в котором Росреестр зарегистрировал право собственности покупателя.
Коротко
- Сумма. До 260 000 ₽ за покупку и до 390 000 ₽ за проценты по ипотеке; при доходе выше 2,4 млн ₽ в год возврат больше (п. 1 ст. 224 НК РФ), см. «Доход выше 2,4 млн ₽».
- Год права. Год регистрации собственности в Едином государственном реестре недвижимости (ЕГРН) - он указан в выписке из ЕГРН (п. 3 ст. 220 НК РФ).
- Годы возврата. Налоговая возвращает НДФЛ за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ): в 2026 году - за 2023, 2024 и 2025, но не раньше года регистрации.
- Остаток. Если дохода за год не хватило, остаток вычета переходит на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ).
- Вычитания. Материнский капитал (маткапитал), бюджетные субсидии и деньги работодателя в расходы не входят (п. 5 ст. 220 НК РФ).
Когда возникает право
По договору купли-продажи право на вычет появляется в году, когда Росреестр зарегистрировал право собственности покупателя (п. 3 ст. 220 НК РФ). Дата подписания договора и дата передачи денег продавцу на год права не влияют. Если сделку подписали в декабре 2024 года, а право зарегистрировали в январе 2025 года, первая декларация 3-НДФЛ подаётся за 2025 год.
Налоговая инспекция возвращает НДФЛ со всего дохода за год регистрации, а не только за месяцы после сделки: регистрация в последних числах декабря даёт возврат за весь год.
Само право на вычет по сроку не ограничено. Если квартира зарегистрирована давно, вычет всё равно дадут, но вернуть налог получится только за последние три года - как это посчитать, описано в разделе «Вычет за прошлые годы».
Сколько вернут
Вычет на покупку равен цене квартиры, но не больше 2 млн ₽ на человека. При цене 4,6 млн ₽ и зарплате 62 000 ₽ в месяц до НДФЛ вычет упирается в лимит: за первый год вернут 96 720 ₽, всего - 260 000 ₽ за 3 года. Возврат за год не может быть больше НДФЛ, который работодатель (налоговый агент) удержал за этот год, поэтому при меньшей зарплате срок растягивается. Первая таблица показывает срок для зарплаты от 40 000 до 175 000 ₽.
Если собственность зарегистрирована в 2024 году, сейчас можно подать декларации сразу за 2024 и 2025 годы и вернуть 193 440 ₽. Вторая таблица раскладывает этот пример по годам: доход, налог, применённый вычет и остаток, который переходит на следующий год.
Квартира в ипотеку
Ипотека добавляет второй вычет - по процентам, которые покупатель заплатил банку. Лимит - 3 млн ₽ процентов, то есть до 390 000 ₽ к возврату, и только по одному объекту (п. 4 ст. 220 НК РФ). Деньги банка, которыми оплачена часть цены, входят в расходы на покупку наравне с собственными.
Пример: та же квартира за 4,6 млн ₽, кредит 3,68 млн ₽ под 18,7% на 20 лет. Около 18,7% стоит рыночная ипотека в 20 крупнейших банках по мониторингу ДОМ.РФ на 23.09.2026. При зарплате 62 000 ₽ в месяц покупатель вернёт 650 000 ₽, из них за проценты - 390 000 ₽. Калькулятор сначала применяет вычет на покупку, затем проценты, и весь возврат займёт 7 лет. Проценты, которые не поместились в доход первых лет, не пропадают, а переносятся вперёд (п. 9 ст. 220 НК РФ).
Справку об уплаченных процентах банк выдаёт за каждый календарный год; как её заказать в своём банке, описано в разделе «Банки». Страховка, комиссии и штрафы по кредиту в вычет не входят (п. 4 ст. 220 НК РФ). Подробный разбор - «Квартира в ипотеку».
Что входит в расходы
| Расход | В вычете | Основание |
|---|---|---|
| Цена квартиры по договору, включая деньги банка | да, до 2 млн ₽ | пп. 1 п. 3 ст. 220 НК РФ |
| Ремонт и отделочные материалы | только если договор предусматривает покупку без отделки | п. 3 ст. 220 НК РФ |
| Проценты по ипотеке и по кредиту на её рефинансирование | отдельно, до 3 млн ₽ | п. 4 ст. 220 НК РФ |
| Маткапитал, бюджетные субсидии, деньги работодателя | нет | п. 5 ст. 220 НК РФ |
| Страховка, комиссии банка, штрафы | нет | п. 4 ст. 220 НК РФ |
| Услуги риелтора и нотариуса | нет | их нет в перечне расходов ст. 220 НК РФ |
Если квартира куплена в браке, у каждого супруга свой лимит 2 млн ₽ и 3 млн ₽ по процентам, независимо от того, на кого оформлено жильё. Как разделить расходы, чтобы семья вернула больше, - в разделе «Покупка в браке».
Оплата: расписка, аккредитив, ипотека
Налоговая инспекция проверяет не только договор, но и документ, который подтверждает, что деньги дошли до продавца. Подойдут:
- расписка продавца - при расчёте наличными или через банковскую ячейку; в ней указывают сумму, дату, данные продавца и покупателя и адрес квартиры;
- банковские документы - платёжное поручение, выписка по счёту, документы по аккредитиву;
- при ипотеке - документ банка о перечислении кредитных денег продавцу, кредитный договор и справка об уплаченных процентах.
Что делать, если расписка потерялась или продавец отказывается её писать, - в ответе «Что делать, если нет платёжных документов».
Когда вычета не будет
| Ситуация | Что с вычетом |
|---|---|
| Продавец - супруг, родитель, ребёнок, брат или сестра, опекун или подопечный | нет ни за покупку, ни за проценты (п. 5 ст. 220, ст. 105.1 НК РФ) |
| Квартира получена в дар или по наследству | нет: расходов на покупку не было |
| Покупатель - нерезидент в году, за который заявлен вычет | нет: его доходы облагаются по ставке 30% (ст. 210 и 224 НК РФ) |
| Апартаменты, машино-место, кладовая | нет: это нежилые помещения |
| Вычет на покупку уже получен полностью по другому жилью | нет (п. 11 ст. 220 НК РФ) |
Три способа вернуть налог
| Способ | Когда | Сколько ждать |
|---|---|---|
| Декларация 3-НДФЛ | в любой день после окончания года регистрации, сразу за несколько лет | камеральная проверка до 3 месяцев (п. 2 ст. 88 НК РФ), затем деньги за несколько рабочих дней (ст. 79 НК РФ) |
| Упрощённый порядок (ст. 221.1 НК РФ) | ипотека в Сбербанке, ВТБ, Центр-инвесте, Ак Барсе или Новикомбанке: заявление появляется в личном кабинете налогоплательщика на nalog.gov.ru до 20 марта, если банк передал сведения до 25 февраля | проверка до 30 календарных дней, решение за 3 дня, перевод за 1-2 рабочих дня |
| Через работодателя (п. 8 ст. 220 НК РФ) | уже в году регистрации | налоговая подтверждает право не более чем за 30 календарных дней, затем работодатель перестаёт удерживать НДФЛ |
Декларация подходит для любого банка и для покупки без ипотеки, упрощённый порядок работает только по сведениям банка, а уведомление для работодателя действует только в текущем году. Подробнее - «Упрощённый порядок», «Вычет через работодателя» и «3-НДФЛ через Госуслуги».
Пошагово после сделки
- Дождитесь регистрации права собственности и сохраните выписку из ЕГРН: дата регистрации определяет первый год вычета.
- Соберите договор купли-продажи и документы об оплате, при ипотеке - кредитный договор и справку банка об уплаченных процентах за год.
- Выберите способ: через работодателя - в году регистрации, декларация или упрощённый порядок - после окончания года.
- Для декларации заполните 3-НДФЛ в личном кабинете, приложите сканы документов и подайте заявление на возврат. Справка 2-НДФЛ при подаче через личный кабинет не нужна.
- Каждый следующий год подавайте новую декларацию: сначала на остаток вычета на покупку, затем на проценты, пока не исчерпаны оба лимита.
Что сделать дальше
- Пересчитайте пример под свою цену и зарплату в калькуляторе в начале страницы.
- Соберите список в генераторе документов, для ипотеки - с кредитным блоком.
- Узнайте дату поступления денег в разделе «Сроки».
- Квартира стоила меньше 2 млн ₽ - остаток лимита можно добрать при следующей покупке, см. «Повторный вычет по остатку».
Частые ошибки
- Считать право с даты договора или оплаты. По вторичке право на вычет возникает в году регистрации собственности в ЕГРН (п. 3 ст. 220 НК РФ): если договор подписан в декабре, а право зарегистрировано в январе, первая декларация - за год регистрации.
- Не взять расписку при расчёте наличными или через банковскую ячейку. Без документа об оплате налоговая может не принять расходы, даже если цена указана в договоре.
- Включать в расходы ремонт. На вторичке его учитывают, только если в договоре прямо сказано, что квартира продаётся без отделки (п. 3 ст. 220 НК РФ), - для готового жилья это редкость.
- Думать, что вычет сгорел через три года. Право бессрочно: налог вернут за три последних года (п. 7 ст. 78 НК РФ), а остаток перейдёт на следующие годы (п. 9 ст. 220 НК РФ).
- Перестать подавать декларации после вычета на покупку. Когда 2 млн ₽ исчерпаны, налог продолжают возвращать по процентам по ипотеке - пока не заявлено 3 млн ₽ процентов (п. 4 ст. 220 НК РФ). Для каждой декларации нужна справка банка за этот год.
Частые вопросы
С какого года можно получить вычет за квартиру на вторичке?
С года регистрации права собственности - дата указана в выписке из ЕГРН (п. 3 ст. 220 НК РФ). Налог возвращают со всего дохода за этот год, даже если квартиру зарегистрировали в декабре.
Можно ли получить вычет, если платил продавцу наличными?
Да, если есть расписка продавца в получении денег с суммой, датой и данными сторон. Подробнее - в ответе «Можно ли получить вычет, если платил наличными».
Входит ли в вычет часть цены, оплаченная ипотекой?
Да. В расходы на покупку входит вся цена по договору, включая деньги банка, - в пределах 2 млн ₽. Проценты по ипотеке дают отдельный вычет до 3 млн ₽ (п. 4 ст. 220 НК РФ).
Можно ли получить вычет через работодателя в год покупки?
Да. После регистрации собственности подайте в налоговую заявление о подтверждении права (форма КНД 1150074), например через личный кабинет. Налоговая подтвердит право не более чем за 30 календарных дней и направит уведомление работодателю, а тот перестанет удерживать НДФЛ и вернёт излишне удержанное с начала года (п. 8 ст. 220 НК РФ).
Квартира куплена несколько лет назад - вычет ещё положен?
Да. Право на вычет не сгорает, но налог возвращают только за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ). Можно ли учесть проценты по ипотеке за годы, по которым срок возврата истёк, - позиция неоднозначна, уточните в инспекции. Подробнее - «Вычет за прошлые годы».
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 79 НК РФ. Возврат денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 105.1 НК РФ. Взаимозависимые лицаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 221.1 НК РФ. Упрощённый порядок получения налоговых вычетовКонсультантПлюс
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Новостройка по ДДУ
За новостройку по ДДУ вернут до 260 000 ₽ за покупку и до 390 000 ₽ с процентов - начиная с года подписания акта приёма-передачи, а не с даты договора или регистрации собственности.
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.