У пенсионеров есть льгота, которой нет у остальных: остаток имущественного вычета можно перенести не только вперёд, но и назад - на три года, предшествующих году, в котором образовался остаток (п. 10 ст. 220 НК РФ). Это касается и пенсионеров, которые ещё работают, и тех, кто уже не работает, - если в переносимых годах был доход с уплаченным НДФЛ.
Коротко
- Пенсионеры переносят остаток вычета на 3 года, предшествующих году его образования (п. 10 ст. 220 НК РФ) - в дополнение к обычному переносу вперёд.
- Пример ФНС: купили квартиру в году N, подали в N+1 - вычет дадут за N, N-1, N-2 и N-3.
- Пенсия НДФЛ не облагается - возвращают налог, удержанный с зарплаты или другого облагаемого дохода за эти годы.
- При поздней подаче период дополнительно ограничен: не раньше «год подачи минус 4» и «год покупки минус 3».
- Упрощённый порядок для переноса назад не работает - нужна декларация 3-НДФЛ за каждый год.
Право на перенос назад
Обычное правило: если дохода за год не хватило, чтобы выбрать весь вычет, остаток переносится на будущие годы без ограничения срока (п. 9 ст. 220 НК РФ). Для пенсионеров действует ещё и обратный перенос - на три года назад от года образования остатка (п. 10 ст. 220 НК РФ).
Логика в примере, который приводит ФНС: человек купил квартиру в году N и подаёт документы в году N+1 - тогда вычет можно заявить сразу за N, N−1, N−2 и N−3, то есть за год покупки и три года до него. Так пенсионер получает деньги за прошлые годы, а не только ждёт будущих доходов, которых после выхода на пенсию может и не быть - пенсия НДФЛ не облагается, и вернуть с неё налог нельзя.
Что считается годом образования остатка
Остаток образуется в том году, за который дохода не хватило, чтобы полностью выбрать вычет, - обычно это год возникновения права на вычет или один из следующих. Именно от этого года и отсчитывают три предыдущих. Если пенсионер продолжает работать и его дохода хватает на вычет в первый же год, переносить назад нечего - вся сумма возвращается в обычном порядке за этот год.
Работающий и неработающий пенсионер
Разница не в статусе, а в том, был ли в переносимых годах доход с уплаченным НДФЛ:
- Работающий пенсионер. Продолжает платить НДФЛ с зарплаты, поэтому может использовать и обычный перенос вперёд, и особый перенос на три года назад - смотря где выгоднее и быстрее.
- Неработающий пенсионер. Своей зарплаты для вычета уже нет, но право на перенос назад позволяет вернуть налог за годы, когда он ещё работал, - если это укладывается в три года до образования остатка.
- Пенсионер, не работавший все последние годы. Если ни в год покупки, ни в предыдущие три года дохода, облагаемого НДФЛ, не было, возвращать нечего - право на вычет сохраняется, но реализовать его не из чего, пока не появится подходящий доход.
В таблице выше - пример: квартира куплена в прошлом году, перед этим пенсионер два полных года получал доход по 560 000 ₽ в год, а в последний год перед покупкой доход был неполным - 240 000 ₽, дальше он уже не работал. Видно, как остаток вычета распределяется по годам с доходом и что происходит, когда доход заканчивается.
Если декларацию подали не сразу
Правило про три года назад работает от года образования остатка, а не от года подачи декларации - но если пенсионер обращается за вычетом с опозданием, на практике доступный период дополнительно ограничен: не раньше «год подачи минус 4» и не раньше «год покупки минус 3». Например, при покупке жильё было оформлено в 2024 году, а декларацию подают в 2026 - доступны 2022-2025 годы. Это позиция ФНС по разъяснениям прошлых лет, а не отдельная норма закона, поэтому в пограничных случаях стоит уточнить в своей инспекции, какие годы примут именно у вас.
Условия и исключения
| Ситуация | Что будет |
|---|---|
| Пенсионер продолжает работать, дохода хватает в год покупки | Вычет как обычно, остаток переносится вперёд, на будущие годы |
| Работающий пенсионер, дохода не хватило в год покупки | Доступен перенос остатка на 3 года назад от года его образования (п. 10 ст. 220 НК РФ) |
| Неработающий пенсионер, в предыдущие 3 года был доход с НДФЛ | Вычет вернут за эти годы - пенсия сама налогом не облагается |
| Дохода с НДФЛ не было ни в год покупки, ни в предыдущие 3 года | Возвращать нечего, право сохраняется на случай будущего дохода |
| Декларацию подали с опозданием | Период дополнительно ограничен: не раньше «год подачи минус 4» и «год покупки минус 3» |
| Пенсионер сдаёт жильё или продал имущество с уплатой НДФЛ | Этот доход тоже учитывается в трёх предшествующих годах наравне с зарплатой |
Словарь терминов
Остаток вычета - часть лимита 2 млн ₽ на покупку или 3 млн ₽ по процентам, которая не использована из-за нехватки дохода в конкретном году.
Год образования остатка - год, за который дохода не хватило, чтобы полностью выбрать вычет; именно от него пенсионеры отсчитывают три предыдущих года.
Перенос назад - право пенсионеров заявить вычет за годы до образования остатка, в отличие от обычного переноса только вперёд (п. 10 ст. 220 НК РФ).
Работающий пенсионер - пенсионер, который продолжает платить НДФЛ с зарплаты или другого дохода; может использовать и перенос вперёд, и перенос назад.
Как подать: сколько деклараций нужно
За каждый год, за который заявляется вычет, подаётся отдельная декларация 3-НДФЛ - за год покупки и за каждый из предыдущих трёх лет. Подать их можно не по очереди, а сразу пакетом, в личном кабинете на nalog.gov.ru или через Госуслуги. Камеральная проверка идёт до 3 месяцев по каждой декларации (п. 2 ст. 88 НК РФ), после её завершения деньги перечисляют за несколько рабочих дней. Упрощённый порядок (ст. 221.1 НК РФ) для переноса на прошлые годы не применяется - он работает только вперёд, поэтому пенсионерам, использующим перенос назад, нужна именно декларация.
Документы
Комплект стандартный: документ о праве на вычет - выписка из ЕГРН или акт приёма-передачи по ДДУ, договор, платёжные документы, а при ипотеке - кредитный договор и справки банка об уплаченных процентах за каждый переносимый год. Дополнительно для каждого года переноса нужны сведения о доходе - справка о доходах и суммах налога от работодателя за тот период, если декларация подаётся не через личный кабинет, где эти данные видны налоговой напрямую. Пенсионное удостоверение отдельно прикладывать не требуется - статус пенсионера налоговая определяет по своим данным. Полный список под вашу ситуацию соберёт генератор документов, а разобраться в сроках возврата за три года в целом поможет раздел «Как вернуть налог за три прошлых года».
Частые ошибки
- Считать, что без работы вычет вообще не положен. Право на вычет не зависит от того, работает ли человек на момент покупки, - важно, был ли облагаемый НДФЛ доход хоть в одном из четырёх доступных лет: годе покупки и трёх предыдущих.
- Путать перенос назад с обычным трёхлетним сроком возврата налога. Общее правило - вернуть налог можно за три года, предшествующих году подачи декларации (п. 7 ст. 78 НК РФ). У пенсионеров при переносе остатка вычета точка отсчёта другая - три года назад считают от года образования остатка, а не от года подачи документов, и это разные вещи, которые легко перепутать.
- Подать декларацию только за один год. Если право даёт четыре года, а заявлена всего одна декларация, часть возможного возврата просто не будет получена - остаток вычета не сгорает, но за прошлые годы, если срок для них ещё не истёк, его нужно заявить отдельно.
- Ждать, что деньги придут через работодателя. Перенос на прошлые годы работает только через декларацию 3-НДФЛ с возвратом на счёт - вычет через работодателя действует лишь в текущем году и для уже прошедших лет не подходит.
Доход от сдачи жилья в аренду или продажи имущества, с которого пенсионер платил НДФЛ как физлицо, тоже считается доходом для целей вычета - его можно учитывать в тех же трёх предшествующих годах наравне с зарплатой.
Что сделать дальше
- Посчитайте свою ситуацию - как работающего, так и неработающего пенсионера - в калькуляторе для пенсионеров.
- Соберите документы за все доступные годы в генераторе документов.
- Сравните права работающего пенсионера с обычным порядком в разделе «Работающий пенсионер».
- Если декларации нужно подать сразу за несколько лет, порядок действий - в гайде «Как вернуть налог за три прошлых года».
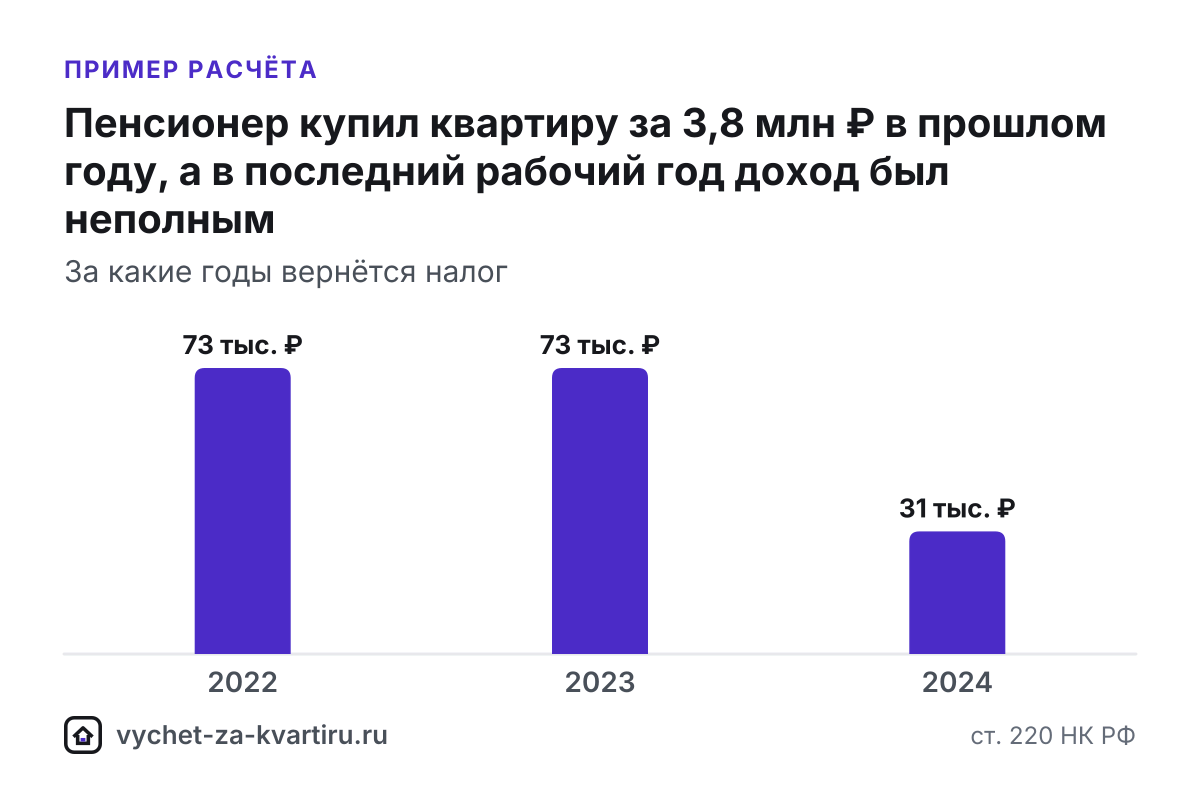
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|
| 2022 | 560 000 | 72 800 | 560 000 | 72 800 | 640 000 |
| 2023 | 560 000 | 72 800 | 560 000 | 72 800 | 1 200 000 |
| 2024 | 240 000 | 31 200 | 240 000 | 31 200 | 1 760 000 |
| 2025 | 0 | 0 | 0 | 0 | 2 000 000 |
| 2026 | 0 | 0 | 0 | 0 | 640 000 |
| 2027 | 0 | 0 | 0 | 0 | 640 000 |
| 2028 | 0 | 0 | 0 | 0 | 640 000 |
| 2029 | 0 | 0 | 0 | 0 | 640 000 |
| 2030 | 0 | 0 | 0 | 0 | 640 000 |
| 2031 | 0 | 0 | 0 | 0 | 640 000 |
| 2032 | 0 | 0 | 0 | 0 | 640 000 |
| 2033 | 0 | 0 | 0 | 0 | 640 000 |
| 2034 | 0 | 0 | 0 | 0 | 640 000 |
| 2035 | 0 | 0 | 0 | 0 | 640 000 |
| 2036 | 0 | 0 | 0 | 0 | 640 000 |
| 2037 | 0 | 0 | 0 | 0 | 640 000 |
| 2038 | 0 | 0 | 0 | 0 | 640 000 |
| 2039 | 0 | 0 | 0 | 0 | 640 000 |
| 2040 | 0 | 0 | 0 | 0 | 640 000 |
| 2041 | 0 | 0 | 0 | 0 | 640 000 |
| 2042 | 0 | 0 | 0 | 0 | 640 000 |
| 2043 | 0 | 0 | 0 | 0 | 640 000 |
| 2044 | 0 | 0 | 0 | 0 | 640 000 |
| 2045 | 0 | 0 | 0 | 0 | 640 000 |
| 2046 | 0 | 0 | 0 | 0 | 640 000 |
| 2047 | 0 | 0 | 0 | 0 | 640 000 |
| 2048 | 0 | 0 | 0 | 0 | 640 000 |
| 2049 | 0 | 0 | 0 | 0 | 640 000 |
| 2050 | 0 | 0 | 0 | 0 | 640 000 |
| 2051 | 0 | 0 | 0 | 0 | 640 000 |
| 2052 | 0 | 0 | 0 | 0 | 640 000 |
| 2053 | 0 | 0 | 0 | 0 | 640 000 |
| 2054 | 0 | 0 | 0 | 0 | 640 000 |
| 2055 | 0 | 0 | 0 | 0 | 640 000 |
| 2056 | 0 | 0 | 0 | 0 | 640 000 |
| 2057 | 0 | 0 | 0 | 0 | 640 000 |
| 2058 | 0 | 0 | 0 | 0 | 640 000 |
| 2059 | 0 | 0 | 0 | 0 | 640 000 |
| 2060 | 0 | 0 | 0 | 0 | 640 000 |
| 2061 | 0 | 0 | 0 | 0 | 640 000 |
| 2062 | 0 | 0 | 0 | 0 | 640 000 |
| 2063 | 0 | 0 | 0 | 0 | 640 000 |
| 2064 | 0 | 0 | 0 | 0 | 640 000 |
| 2065 | 0 | 0 | 0 | 0 | 640 000 |
| 2066 | 0 | 0 | 0 | 0 | 640 000 |
Итого возврат: 176 800 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Частые вопросы
Может ли неработающий пенсионер получить вычет, если он никогда не работал в последние три года?
Нет, если за эти годы у него не было дохода, облагаемого НДФЛ по обычной ставке. Пенсия налогом не облагается, поэтому возвращать нечего - право на вычет формально сохраняется, но реализовать его не из чего.
С какого года пенсионер отсчитывает три года для переноса?
От года, в котором образовался остаток вычета, - обычно это год возникновения права на вычет, если в нём и позже дохода для полного использования лимита не хватает. Три года отсчитывают назад от этого года, а не от года подачи декларации.
Можно ли подать сразу несколько деклараций за прошлые годы?
Да, декларации 3-НДФЛ за каждый год подают отдельно, но сделать это можно одновременно - в один визит в личный кабинет или инспекцию. Подробнее - в разделе «Как заполнить 3-НДФЛ».
Действует ли перенос на три года для вычета по процентам ипотеки?
Да, правило п. 10 ст. 220 НК РФ распространяется на имущественный вычет в целом, включая вычет по процентам, - в пределах отдельного лимита 3 млн ₽ на человека.
Работающий пенсионер оформляет вычет так же, как остальные, или по особым правилам?
Пока пенсионер работает и платит НДФЛ, вычет оформляется как обычно - остаток переносится вперёд, на будущие годы. Особое право на перенос назад появляется, если дохода не хватает - тогда добавляются три предыдущих года.
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 221.1 НК РФ. Упрощённый порядок получения налоговых вычетовКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Читайте также
- Как получить вычет за квартиру: пошаговая инструкция
Вычет за квартиру дают тремя способами - в упрощённом порядке, декларацией 3-НДФЛ или через работодателя, и итоговая сумма не меняется: до 260 000 ₽ за покупку и до 390 000 ₽ с процентов по ипотеке.
- Как вернуть налог за три прошлых года
Вернуть налог можно за 3 года, предшествующих году подачи декларации, - право на сам вычет при этом сроком не ограничено (п. 7 ст. 78 НК РФ).
- Как заполнить 3-НДФЛ на вычет за квартиру
3-НДФЛ на вычет за квартиру проще всего заполнить в личном кабинете на nalog.gov.ru: данные о доходах подставляются сами, а камеральная проверка занимает до 3 месяцев.
- Вычет в упрощённом порядке: пошагово
В упрощённом порядке вычет оформляют без документов и декларации: предзаполненное заявление появляется в личном кабинете само, если банк передал в налоговую сведения о сделке.