Расчёт для этой ситуации
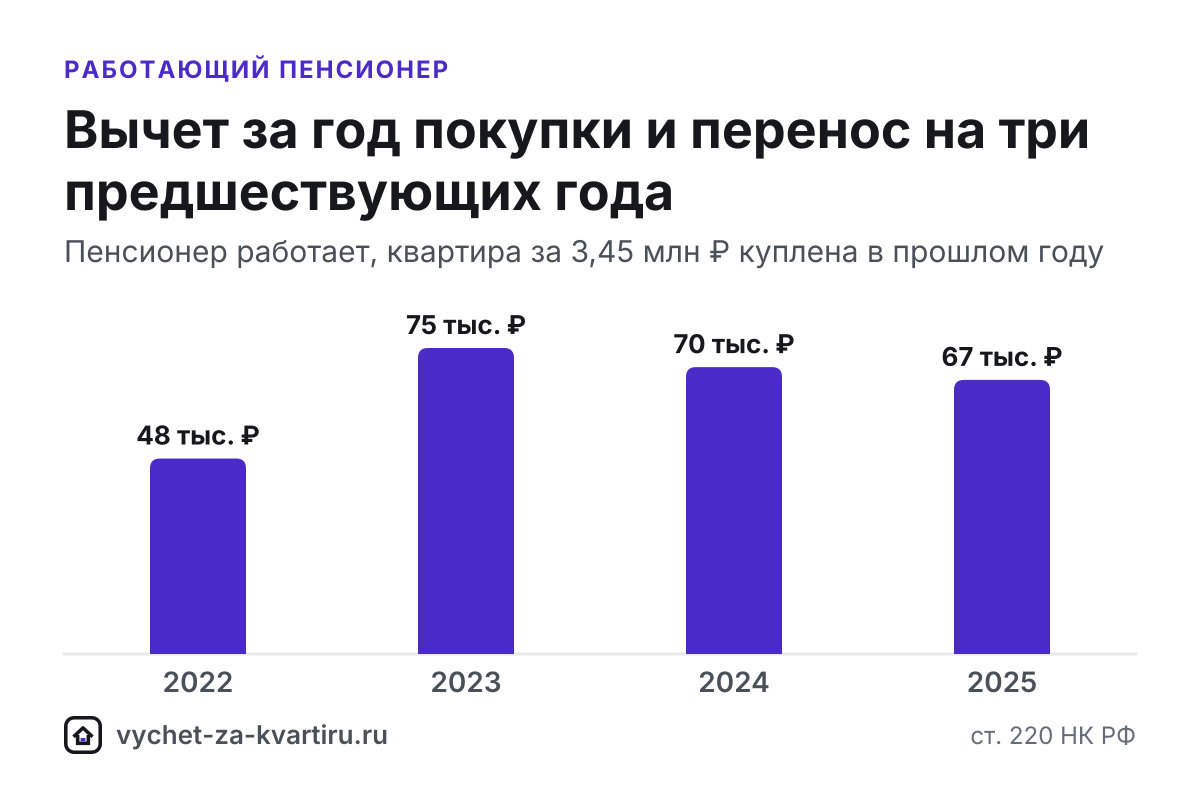
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|
| 2022 | 612 000 | 79 560 | 368 000 | 47 840 | 0 |
| 2023 | 576 000 | 74 880 | 576 000 | 74 880 | 368 000 |
| 2024 | 540 000 | 70 200 | 540 000 | 70 200 | 944 000 |
| 2025 | 516 000 | 67 080 | 516 000 | 67 080 | 1 484 000 |
Итого возврат: 260 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
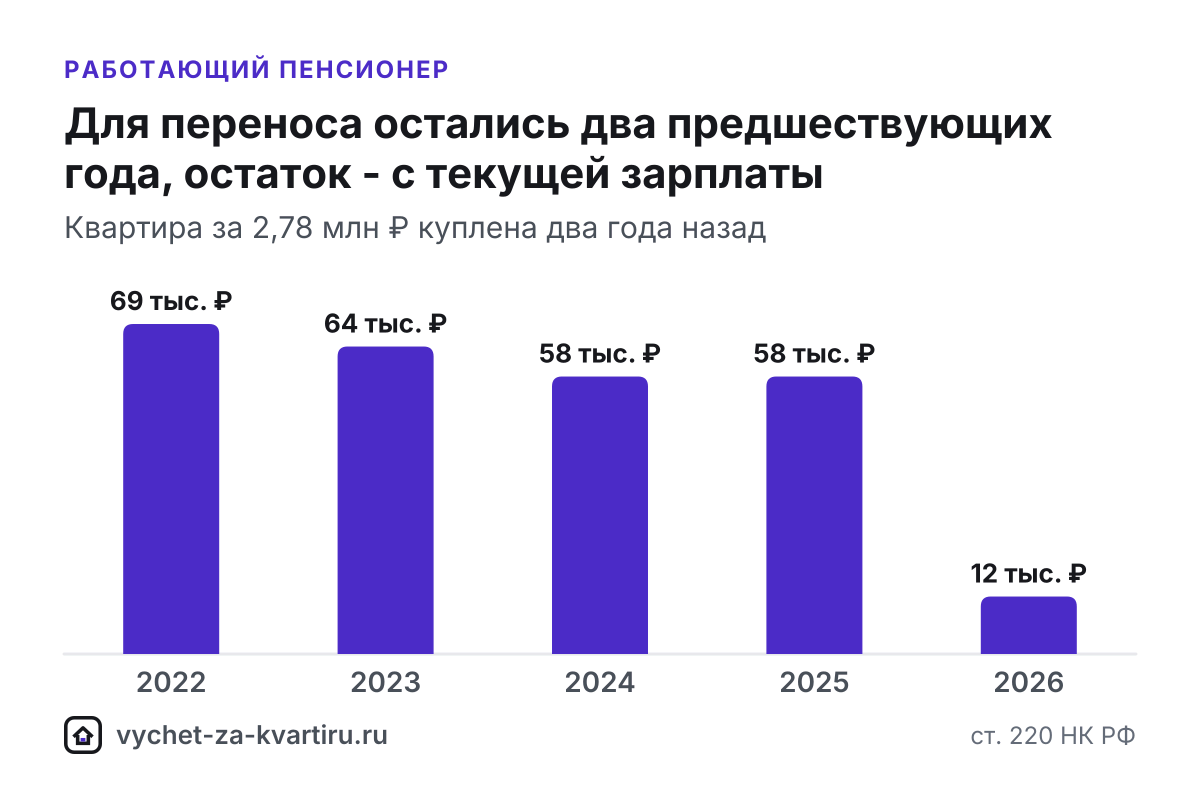
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|
| 2022 | 528 000 | 68 640 | 528 000 | 68 640 | 536 000 |
| 2023 | 492 000 | 63 960 | 492 000 | 63 960 | 1 064 000 |
| 2024 | 444 000 | 57 720 | 444 000 | 57 720 | 1 556 000 |
| 2025 | 444 000 | 57 720 | 444 000 | 57 720 | 92 000 |
| 2026 | 444 000 | 57 720 | 92 000 | 11 960 | 0 |
Итого возврат: 260 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Коротко
- Вычет возвращают с зарплаты. Пенсия НДФЛ не облагается, поэтому налоговая инспекция возвращает НДФЛ, который удержал работодатель (налоговый агент).
- Источников возврата два: НДФЛ за год покупки и следующие годы, как у любого работника, и перенос остатка на три года, предшествующих году его образования (п. 10 ст. 220 Налогового кодекса РФ, НК РФ).
- Лимиты обычные: 2 млн ₽ на покупку - до 260 000 ₽ возврата (пп. 1 п. 3 ст. 220 НК РФ) и 3 млн ₽ процентов по ипотеке - до 390 000 ₽ (п. 4 ст. 220 НК РФ).
- Прошлые годы возвращают декларациями 3-НДФЛ, по разъяснениям Федеральной налоговой службы (ФНС России) - за период до 4 лет (письмо ФНС от 31.01.2023 № БС-3-11/1179@).
- Текущий год удобно получать через работодателя (п. 8 ст. 220 НК РФ).
Как работает перенос на прошлые годы
Пример ФНС: квартира куплена в году N, декларация подана в году N+1 - вычет заявляют за N, N-1, N-2 и N-3. Сначала вычет уменьшает доход года покупки. Если дохода не хватило, образуется остаток, и его переносят назад - от ближнего года к дальнему. В каждой декларации за год переноса вычет уменьшает зарплату того года, и налоговая инспекция возвращает удержанный с неё НДФЛ.
Для работающего пенсионера перенос особенно выгоден: зарплата обычно была и в годы до покупки, поэтому весь вычет часто удаётся получить сразу, а не растягивать его на годы вперёд. Лимит от переноса не меняется - это те же 2 млн ₽ расходов, просто возвращённые быстрее.
Пример по годам
В первой таблице расчёта квартира за 3,45 млн ₽ куплена в 2025 году, пенсионер работал все эти годы, а доход постепенно снижался. Вычет сначала забрал весь доход 2025 года, затем доходы 2024 и 2023 годов, а на 2022 год пришлась последняя часть. Поэтому в столбце «Остаток» сумма уменьшается снизу вверх - от года покупки к самому раннему году переноса.
При зарплате 29 000 ₽ в месяц до НДФЛ и той же квартире декларации за год покупки и три года до него вернут 180 960 ₽, тогда как без переноса за год покупки вернули бы только 45 240 ₽. Остаток доберут с зарплаты в следующие годы: всего 260 000 ₽ за 6 лет.
Сколько прошлых лет доступно
Налог возвращают за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), а пенсионерам, по разъяснениям ФНС, - до четырёх лет. Поэтому годы переноса ограничены с двух сторон: не раньше чем за три года до года покупки и не раньше чем за четыре года до года подачи. Если квартира куплена в 2025 году, картина такая:
| Год подачи деклараций | Какие годы можно заявить | Годы переноса |
|---|---|---|
| 2026 | 2022-2025 | три года |
| 2027 | 2023-2026 | два года |
| 2028 | 2024-2027 | один год |
| 2029 | 2025-2028 | ни одного |
Это позиция ФНС по прежним разъяснениям, поэтому при поздней подаче лучше уточнить её в инспекции. Такой случай - во второй таблице расчёта: квартира за 2,78 млн ₽ куплена в 2024 году, декларации подаются в 2026 году, и для переноса остались только 2023 и 2022 годы, а 2021 год уже за пределами срока. Часть вычета, которая не поместилась в перенос, не пропадает - её вернут с зарплаты за 2025 и 2026 годы.
Как оформить
- Прошлые годы - декларациями 3-НДФЛ: на год покупки и на каждый год переноса своя декларация по форме того года. Отправить их можно в один день.
- Текущий год - через работодателя: налоговая инспекция подтверждает право не более чем за 30 календарных дней и сама направляет уведомление работодателю. С месяца получения уведомления работодатель не удерживает НДФЛ, пересчитывает налог с начала года и возвращает излишне удержанный не позднее 3 месяцев (п. 8 ст. 220, п. 1 ст. 231 НК РФ).
- Остаток после переноса получают с зарплаты следующих лет - декларацией по итогам года или снова через работодателя (п. 9 ст. 220 НК РФ).
Ипотека и покупка в браке
Ипотека. Вычет по процентам в пределах 3 млн ₽ по одному объекту (п. 4 ст. 220 НК РФ) пенсионер заявляет так же, как любой покупатель: проценты входят в вычет за тот год, в котором уплачены, по справке банка за этот год. Сначала применяется вычет за покупку, затем проценты. Если ипотека выдана банком, который передаёт сведения в ФНС, возможен и упрощённый порядок (ст. 221.1 НК РФ) - см. сценарий «Упрощённый порядок», а перенос на годы до покупки оформляют декларациями 3-НДФЛ.
Покупка в браке. У каждого супруга свой лимит 2 млн ₽ на покупку и 3 млн ₽ по процентам, независимо от того, на кого оформлено жильё, а доли расходов фиксируют заявлением о распределении. Если пенсию получают оба супруга, каждый переносит остаток своей части вычета на свои три прошлых года. Большую часть расходов обычно выгоднее отдать тому, у кого больше НДФЛ за год покупки и годы переноса. Подробнее - в сценарии «Покупка в браке».
Документы
Нужны документы по сделке: договор купли-продажи или договор долевого участия (ДДУ), выписка из Единого государственного реестра недвижимости (ЕГРН) или акт приёма-передачи, документы об оплате, при ипотеке - кредитный договор и справка банка об уплаченных процентах. Справки о доходах за годы переноса при подаче через личный кабинет налогоплательщика на nalog.gov.ru не нужны: сведения о зарплате туда передаёт работодатель. Список под вашу сделку соберёт генератор документов, подробная инструкция - в статье «Вычет для пенсионеров».
Сроки
Каждую декларацию налоговая инспекция проверяет в ходе камеральной проверки - до 3 месяцев со дня подачи (п. 2 ст. 88 НК РФ). Если вместе с декларацией подано заявление на возврат, после проверки деньги перечисляют за несколько рабочих дней (ст. 79 НК РФ). Декларации за разные годы проверяются независимо друг от друга. Через работодателя право подтверждают не более чем за 30 календарных дней, а уведомление действует только в текущем году. Даты по вашему способу подачи покажет раздел «Сроки».
Что сделать дальше
Калькулятор в начале страницы считает зарплату одинаковой во все годы. Если она менялась, откройте «Уточнить расчёт» и в поле «Как указать доход» выберите «По годам» - так же устроен калькулятор для пенсионеров. Если работа закончится, перенос на прошлые годы останется доступен - см. ответ «Может ли неработающий пенсионер получить вычет». Квартира куплена давно - правила окна разобраны в сценарии «Вычет за прошлые годы».
Частые ошибки
- Ждать возврата с пенсии. Пенсия НДФЛ не облагается - вычет возвращают только с зарплаты или другого дохода, с которого уплачен НДФЛ.
- Откладывать подачу деклараций. Вернуть налог можно только за ограниченный период (п. 7 ст. 78 НК РФ): чем позже подана первая декларация после года покупки, тем меньше прошлых лет удастся охватить переносом.
- Переносить остаток на любые годы с зарплатой. Перенос возможен только на три года, непосредственно предшествующих году образования остатка (п. 10 ст. 220 НК РФ).
- Думать, что перенос положен только неработающим пенсионерам. Правило п. 10 ст. 220 НК РФ распространяется на всех, кто получает пенсию, - работа после выхода на пенсию переносу не мешает.
- Отсчитывать три года переноса от даты договора. Отсчёт идёт от года, в котором возникло право: по вторичке - регистрация собственности, по ДДУ - подписание акта приёма-передачи (п. 3 ст. 220 НК РФ).
Частые вопросы
Может ли работающий пенсионер получить налоговый вычет за квартиру?
Да, с НДФЛ по зарплате - как любой работник. Дополнительно пенсионер может перенести остаток вычета на три года, предшествующих году его образования, и вернуть налог за них (п. 10 ст. 220 НК РФ).
За какие годы пенсионер может вернуть налог?
Пример ФНС: квартира куплена в году N, декларация подана в году N+1 - вычет заявляют за N, N-1, N-2 и N-3. При более поздней подаче часть лет выходит за срок возврата, поэтому подавать лучше сразу после года покупки.
Нужна ли зарплата в год покупки?
Нет. Если в год покупки облагаемого дохода не было, весь вычет становится остатком и переносится на три предшествующих года (п. 10 ст. 220 НК РФ). Главное, чтобы в те годы была зарплата, с которой удержан НДФЛ.
Можно ли пенсионеру получать вычет через работодателя?
Да, за текущий год: налоговая инспекция подтверждает право не более чем за 30 календарных дней, и работодатель перестаёт удерживать НДФЛ (п. 8 ст. 220 НК РФ). Перенос на прошлые годы оформляют только декларациями 3-НДФЛ.
Что выгоднее - перенос назад или вычет с будущей зарплаты?
Выбирать не нужно: сначала вычет применяют к доходу года покупки, затем остаток переносят на три предшествующих года, а то, что останется, получают с зарплаты в следующие годы (п. 9 и п. 10 ст. 220 НК РФ). Перенос просто возвращает деньги раньше.
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 79 НК РФ. Возврат денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 221.1 НК РФ. Упрощённый порядок получения налоговых вычетовКонсультантПлюс
- Статья 231 НК РФ. Порядок взыскания и возврата налогаКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Неработающий
Пока нет дохода, облагаемого НДФЛ, вернут 0 ₽, но право на вычет до 260 000 ₽ не сгорает: его получат с будущей зарплаты, со сдачи жилья как физлицо или через работающего супруга.
- Вычет за прошлые годы
Право на вычет по сроку не ограничено: даже если квартира куплена давно, налог вернут за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), а остаток вычета до 2 млн ₽ перенесут на следующие годы.
- Через работодателя
Через работодателя вычет получают, не дожидаясь конца года: налоговая подтверждает право не более чем за 30 календарных дней, после чего НДФЛ из зарплаты не удерживают, а удержанный с начала года налог возвращают (п. 8 ст. 220 НК РФ).