Расчёт для этой ситуации
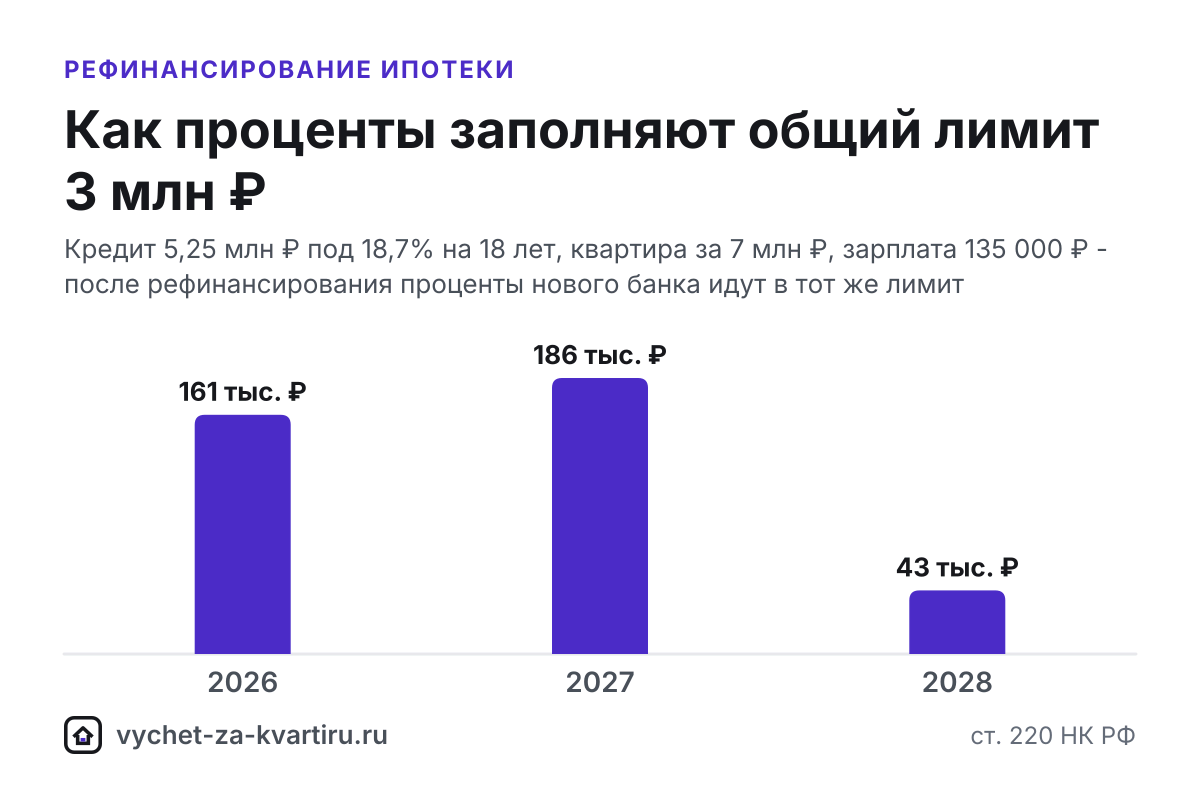
| Год | Проценты уплачены, ₽ | Вычет по процентам, ₽ | Возврат за проценты, ₽ | Остаток лимита 3 млн, ₽ |
|---|---|---|---|---|
| 2025 | 734 564 | 0 | 0 | 3 000 000 |
| 2026 | 972 621 | 1 240 000 | 161 200 | 1 760 000 |
| 2027 | 963 406 | 1 430 591 | 185 977 | 329 409 |
| 2028 | 952 312 | 329 409 | 42 823 | 0 |
| 2029 | 938 956 | 0 | 0 | - |
| 2030 | 922 877 | 0 | 0 | - |
| 2031 | 903 519 | 0 | 0 | - |
| 2032 | 880 215 | 0 | 0 | - |
| 2033 | 852 160 | 0 | 0 | - |
| 2034 | 818 384 | 0 | 0 | - |
| 2035 | 777 722 | 0 | 0 | - |
| 2036 | 728 769 | 0 | 0 | - |
| 2037 | 669 835 | 0 | 0 | - |
Всего процентов по графику: 13 070 699 ₽; в вычет войдёт не больше 3 000 000 ₽. Зарплата 135 000 ₽ в месяц, сначала применяется вычет на покупку. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Да, после рефинансирования ипотеки вычет по процентам сохраняется: проценты по новому кредиту, выданному на погашение ипотеки, принимаются к вычету (п. 4 ст. 220 НК РФ) и складываются с процентами старого банка в общем лимите 3 млн ₽ - при ставке НДФЛ 13% это до 390 000 ₽ за всё время. Рефинансирование меняет банк и ставку, но не правила: лимит считается на человека и только по одному объекту.
Коротко
- Новый кредит должен погашать ипотеку. Цель видна из нового кредитного договора, и только тогда проценты по нему принимают к вычету.
- Лимит общий. Проценты старого и нового банка суммируются, и за всё время в вычет войдёт не больше 3 млн ₽.
- Только проценты. Комиссия за рефинансирование, страховка и штрафы в вычет не входят.
- Вычет за покупку не меняется. Если вы его ещё не выбрали, остаток переносится на следующие годы как обычно (п. 9 ст. 220 НК РФ).
- Справки нужны из обоих банков - за годы до рефинансирования и после него.
Условия вычета после рефинансирования
- Цель кредита - погашение ипотеки. Если при рефинансировании вы взяли дополнительную сумму на другие цели, например на ремонт, проценты по этой части к вычету не принимаются. Как разделить проценты, уточните в банке или налоговой инспекции.
- Объект тот же. Рефинансирование не даёт права заявить проценты по другой квартире: вычет по процентам предоставляется только по одному объекту.
- Лимит на человека. Если созаёмщиков двое и оба супруги, каждый заявляет свою часть процентов в пределах своих 3 млн ₽ - см. «Созаёмщик по ипотеке».
- Проценты за годы без деклараций. Если за какие-то годы проценты не заявлялись и срок возврата за них уже истёк, можно ли учесть их позже, - позиция неоднозначна, уточните в инспекции.
Год рефинансирования: две справки
В год, когда ипотеку перекредитовали, проценты платят двум банкам: старому - до закрытия кредита, новому - после выдачи. Сумму процентов за этот год складывают из двух справок об уплаченных процентах и указывают общей суммой в декларации 3-НДФЛ. Дальше справку берут только в новом банке - за каждый календарный год.
Если старый банк присоединён к другому, справку за прошлые годы выдаёт правопреемник: клиенты «Открытия» переведены в ВТБ, Росбанк с 1 января 2025 года присоединён к Т-Банку. Порядок заказа справки в конкретном банке описан в разделе «Банки», например для ВТБ или Т-Банка.
Как посчитать
В калькуляторе выше выбран режим «Ввести из справок»: укажите проценты за каждый год, а за год рефинансирования - сумму из двух справок. Калькулятор сам применит сначала вычет за покупку, затем проценты и остановит вычет по процентам на лимите 3 млн ₽.
Таблица показывает, как проценты заполняют лимит при рыночной ставке 18,7% - средней в топ-20 банков по мониторингу ДОМ.РФ на сентябрь 2026 года. Квартира стоит 7 млн ₽, кредит 5,25 млн ₽ на 18 лет, зарплата 135 000 ₽ в месяц. В первый год доход уходит на вычет за покупку, со второго года начинают применяться накопленные проценты. За проценты вернут 390 000 ₽, а всего с вычетом за покупку - 650 000 ₽ за 4 года.
Если после рефинансирования ставка ниже, процентов в год меньше и лимит заполняется медленнее, но максимум тот же - 390 000 ₽ при ставке НДФЛ 13%. Пока проценты старого и нового кредита за весь срок больше 3 млн ₽, сумма вычета не меняется - меняется только срок, за который его выберут. Проверить свой случай можно в калькуляторе вычета по процентам.
Бояться потерять вычет из-за снижения ставки не стоит. Вычет возвращает только часть уплаченных процентов - 13% при доходе до 2,4 млн ₽ в год, а проценты сверх лимита 3 млн ₽ не возвращает вовсе. Поэтому каждый рубль процентов, который вы не заплатили банку благодаря меньшей ставке, сохраняется у вас целиком, а вычет с этого рубля составил бы лишь его небольшую часть.
Упрощённый порядок и новый банк
Упрощённый вычет (ст. 221.1 НК РФ) работает, только если банк передаёт сведения в Федеральную налоговую службу (ФНС России). По перечню ФНС на сентябрь 2026 года это Сбербанк, ВТБ, Центр-инвест, Ак Барс и Новикомбанк. Если вы перешли в банк не из этого перечня, проценты по новому кредиту заявляйте декларацией 3-НДФЛ или через работодателя. Подробнее - «Упрощённый порядок».
Пошагово
- Проверьте в новом кредитном договоре, что кредит выдан на погашение ипотеки, и сохраните его.
- Возьмите в старом банке справку о закрытии кредита и справку об уплаченных процентах за год рефинансирования и за прошлые годы, если вы их ещё не заявляли.
- Каждый следующий год заказывайте справку в новом банке.
- Заполните декларацию 3-НДФЛ через личный кабинет налогоплательщика на nalog.gov.ru или Госуслуги; за год рефинансирования сложите проценты из двух справок.
- Приложите новый кредитный договор и справки; документы на квартиру прикладывайте, если вы их ещё не подавали.
- Подайте заявление на возврат вместе с декларацией или после проверки.
Документы и сроки
- новый кредитный договор, где указано, что кредит выдан на погашение ипотеки;
- справка старого банка об уплаченных процентах - за годы до рефинансирования и за год закрытия кредита;
- подтверждение, что старый кредит погашен за счёт нового, например справка о закрытии кредита, - инспекция может её запросить;
- справка нового банка об уплаченных процентах - за каждый год;
- документы на квартиру и первый кредитный договор, если вы их ещё не подавали.
Камеральная проверка декларации длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги перечисляют за несколько рабочих дней. В 2026 году декларации можно подать за 2023, 2024 и 2025 (п. 7 ст. 78 НК РФ). Полный список документов соберёт генератор, а даты по шагам покажет калькулятор сроков.
Частые ошибки
- Брать справку только в новом банке. Проценты, уплаченные старому банку, тоже входят в вычет - за годы до рефинансирования и за год закрытия кредита нужна его справка.
- Думать, что рефинансирование обнуляет лимит. Проценты старого и нового кредита суммируются: всего не больше 3 млн ₽ по одному объекту (п. 4 ст. 220 НК РФ).
- Заявлять проценты по сумме, взятой сверх долга. Если при рефинансировании получили дополнительные деньги на другие цели, проценты по этой части к вычету не принимаются.
- Включать комиссию за рефинансирование и страховку. К вычету принимаются только проценты по кредиту - комиссии, страхование и штрафы не входят.
- Ждать предзаполненного заявления, если новый банк не передаёт сведения в ФНС. Упрощённый порядок работает только с банками из перечня ФНС, в остальных случаях подают 3-НДФЛ.
Частые вопросы
Сохраняется ли вычет по процентам после рефинансирования ипотеки?
Да. Проценты по кредиту, выданному на погашение ипотеки, принимаются к вычету так же, как по первоначальному кредиту (п. 4 ст. 220 НК РФ). Лимит общий - 3 млн ₽ по одному объекту. Подробнее - в ответе «Вычет после рефинансирования».
Какие документы нужны для вычета после рефинансирования?
Новый кредитный договор, из которого видно, что кредит выдан на погашение ипотеки, справки об уплаченных процентах из старого и нового банка и подтверждение, что старый кредит закрыт. Список под вашу ситуацию - в генераторе документов.
Можно ли получить вычет, если при рефинансировании взяли больше денег?
Только по той части кредита, которой погашена ипотека. Проценты по дополнительной сумме на другие цели к вычету не принимаются; как разделить проценты, уточните в банке или инспекции.
Где взять справку, если старый банк присоединён к другому?
В банке-правопреемнике. Клиенты «Открытия» переведены в ВТБ, а Росбанк с 1 января 2025 года присоединён к Т-Банку - справку об уплаченных процентах за прошлые годы запрашивайте там.
Можно ли после рефинансирования получить вычет в упрощённом порядке?
Да, если банк передаёт сведения в ФНС: по перечню на сентябрь 2026 года это Сбербанк, ВТБ, Центр-инвест, Ак Барс и Новикомбанк. Если новый банк не из перечня, проценты по новому кредиту заявляют декларацией 3-НДФЛ или через работодателя.
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 221.1 НК РФ. Упрощённый порядок получения налоговых вычетовКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.
- Упрощённый порядок
В упрощённом порядке вычет получают без декларации и документов: заявление появляется в личном кабинете до 20 марта, проверка длится до 30 календарных дней, а после решения деньги приходят за 1-2 рабочих дня (ст. 221.1 НК РФ).
- Созаёмщик по ипотеке
Созаёмщик получает вычет по процентам - до 3 млн ₽, то есть до 390 000 ₽ при ставке 13%, - только если он собственник жилья или супруг собственника при покупке в браке (ст. 220 НК РФ).