Расчёт для этой ситуации
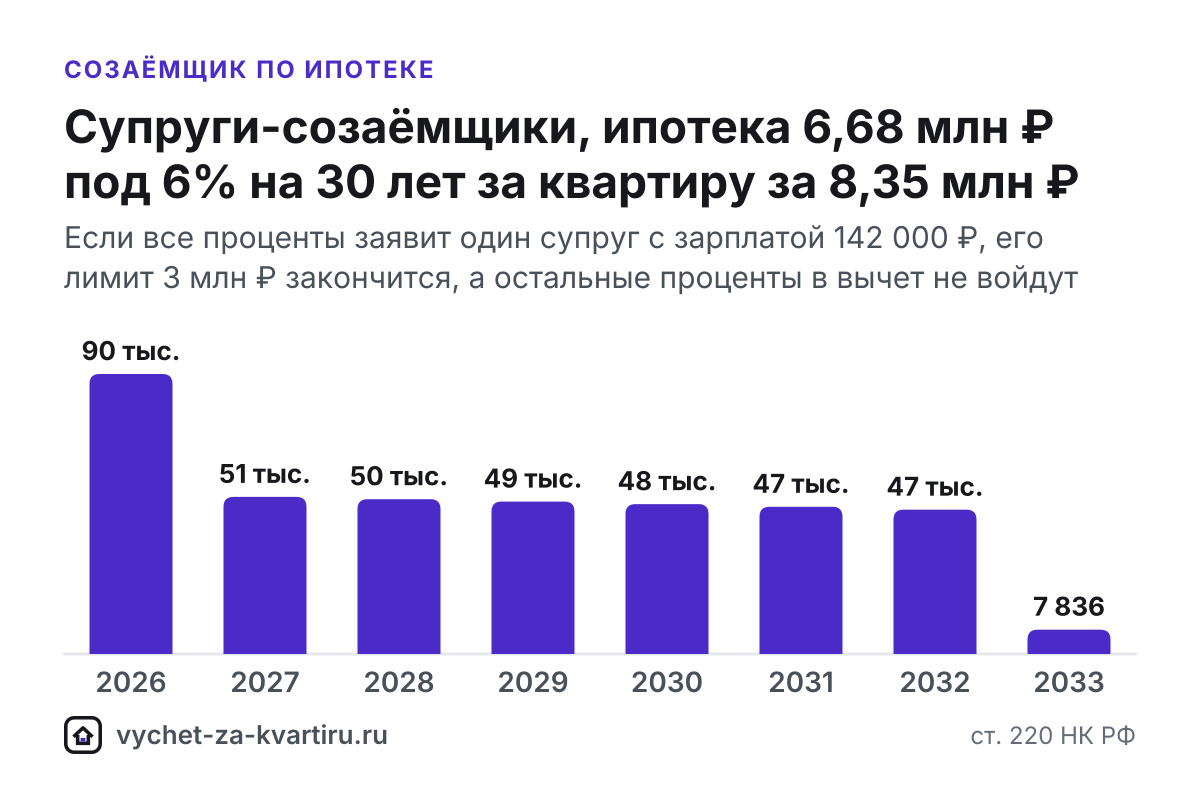
| Год | Проценты уплачены, ₽ | Вычет по процентам, ₽ | Возврат за проценты, ₽ | Остаток лимита 3 млн, ₽ |
|---|---|---|---|---|
| 2025 | 299 389 | 0 | 0 | 3 000 000 |
| 2026 | 394 802 | 694 191 | 90 245 | 2 305 809 |
| 2027 | 389 511 | 389 511 | 50 636 | 1 916 298 |
| 2028 | 383 892 | 383 892 | 49 906 | 1 532 406 |
| 2029 | 377 928 | 377 928 | 49 131 | 1 154 478 |
| 2030 | 371 595 | 371 595 | 48 307 | 782 883 |
| 2031 | 364 872 | 364 872 | 47 433 | 418 011 |
| 2032 | 357 734 | 357 734 | 46 505 | 60 277 |
| 2033 | 350 156 | 60 277 | 7 836 | 0 |
| 2034 | 342 111 | 0 | 0 | - |
| 2035 | 333 569 | 0 | 0 | - |
| 2036 | 324 500 | 0 | 0 | - |
| 2037 | 314 873 | 0 | 0 | - |
Всего процентов по графику: 7 737 988 ₽; в вычет войдёт не больше 3 000 000 ₽. Зарплата 142 000 ₽ в месяц, сначала применяется вычет на покупку. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
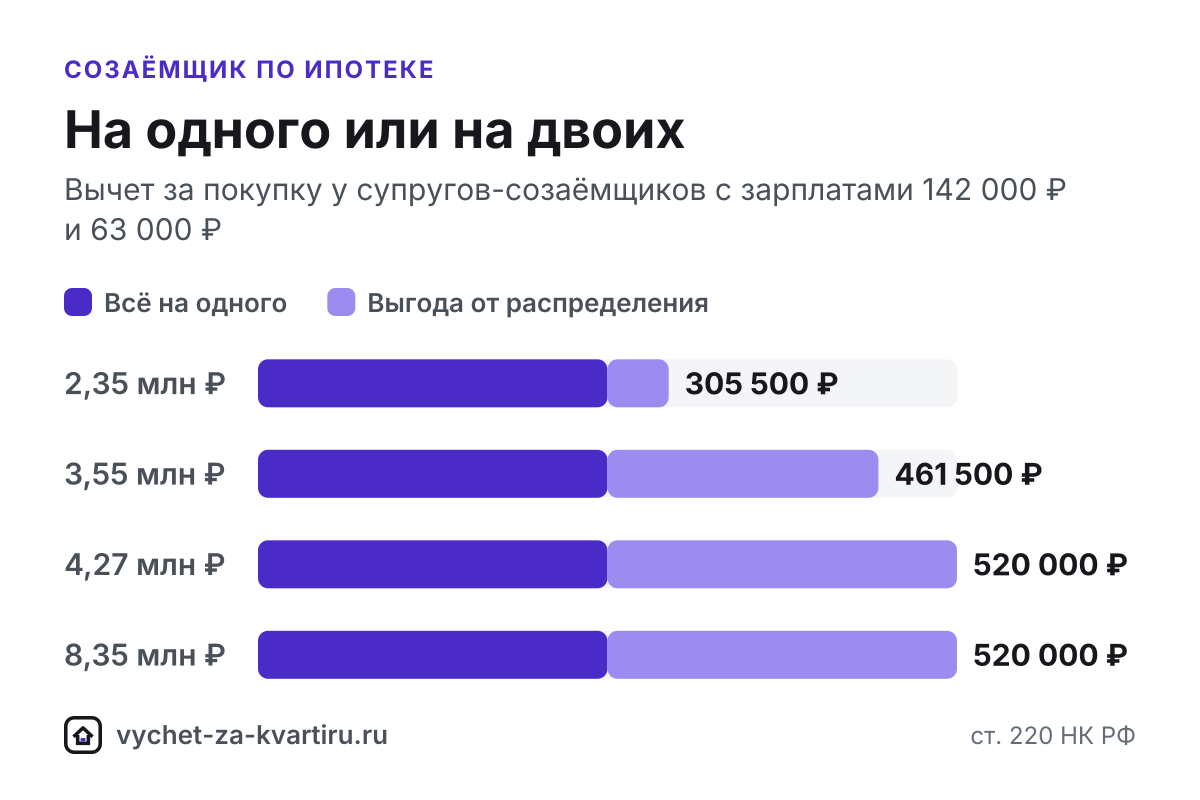
| Стоимость | Всё на одного, ₽ | Покупка: супруг 1, ₽ | Покупка: супруг 2, ₽ | Семья при распределении, ₽ | Выгода, ₽ |
|---|---|---|---|---|---|
| 2,35 млн | 260 000 | 1 600 000 | 750 000 | 305 500 | 45 500 |
| 3,55 млн | 260 000 | 2 000 000 | 1 550 000 | 461 500 | 201 500 |
| 4,27 млн | 260 000 | 2 000 000 | 2 000 000 | 520 000 | 260 000 |
| 8,35 млн | 260 000 | 2 000 000 | 2 000 000 | 520 000 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Созаёмщик получает налоговый вычет по процентам - до 3 млн ₽, то есть до 390 000 ₽ при ставке 13% (п. 4 ст. 220 НК РФ), - только если он собственник жилья или супруг собственника при покупке в браке. Сам статус созаёмщика права на вычет не даёт: созаёмщик отвечает перед банком наравне с основным заёмщиком, а вычет предоставляют за расходы на приобретение своего жилья (ст. 220 НК РФ).
Коротко
- Собственник или совладелец, который платит ипотеку, получает вычет за покупку до 2 млн ₽ и по процентам до 3 млн ₽.
- Супруг собственника получает те же вычеты, если квартира куплена в браке, даже когда в выписке из Единого государственного реестра недвижимости (ЕГРН) указан только второй супруг.
- Родители и другие созаёмщики без доли вычет не получают, даже если платят банку сами.
- Совладельцы без брака заявляют вычет в пределах того, что каждый оплатил сам.
- Супруги делят проценты заявлением и могут менять пропорцию каждый год.
Кто из созаёмщиков получит вычет
| Созаёмщик | Вычет за покупку | Вычет по процентам |
|---|---|---|
| Собственник или совладелец | До 2 млн ₽ | До 3 млн ₽ |
| Супруг собственника, квартира куплена в браке | До 2 млн ₽ | До 3 млн ₽ |
| Родитель, квартира оформлена только на ребёнка | Нет | Нет |
| Партнёр без регистрации брака и без доли | Нет | Нет |
| Уже получал вычет по процентам за другое жильё | Да, если лимит 2 млн ₽ не выбран | Нет (п. 4 ст. 220 НК РФ) |
Собственность проверяют по выписке из ЕГРН, которую выдаёт Росреестр, а по новостройке - по договору долевого участия (ДДУ) и акту приёма-передачи. Кредитный договор показывает только, кто отвечает перед банком: для налоговой инспекции он подтверждает целевой характер кредита, но не право на вычет. Сумму процентов подтверждает справка банка.
Супруги-созаёмщики
По семейной ипотеке с 1 февраля 2026 года супруги обязательно становятся созаёмщиками. Для вычета это удобно: квартира, купленная в браке, - общее имущество, и у каждого супруга свой лимит - 2 млн ₽ на покупку и 3 млн ₽ по процентам. Ипотеку в браке платят из общих денег, поэтому вычет положен обоим, даже если платёжные документы оформлены на одного из них.
Доли супруги выбирают сами в заявлении о распределении. Пропорцию процентов можно менять ежегодно (письмо Минфина от 31.10.2017 № 03-04-07/71589), а распределение вычета на покупку после его предоставления изменить нельзя - до возврата налога его меняют только уточнённой декларацией. Подробнее - «Покупка в браке» и гайд «Распределение вычета между супругами».
Как делить проценты: пример
Квартира стоит 8,35 млн ₽, ипотека - 6,68 млн ₽ под 6% на 30 лет, у супругов зарплаты 142 000 ₽ и 63 000 ₽ в месяц. В первой таблице все проценты заявляет супруг с большей зарплатой: он вернёт за них 389 999 ₽ - это весь его лимит 3 млн ₽, и возврат займёт 9 лет. По графику процентов набегает более чем вдвое больше лимита одного супруга (сумма - в примечании под таблицей), и остаток войдёт в вычет, только если заявить часть процентов на второго супруга.
Удобный порядок для такой пары:
- Каждый супруг заявляет свою часть вычета за покупку - вторая таблица показывает, что при цене 8,35 млн ₽ оба выбирают по 2 млн ₽, и семья возвращает вдвое больше, чем один покупатель.
- Первые годы проценты заявляет супруг с большим доходом, пока не выберет свои 3 млн ₽.
- Затем проценты переходят на второго супруга: для этого в новом году подают заявление с другой пропорцией.
Лучшую пропорцию для ваших зарплат подберёт калькулятор выше, а проценты по годам для любого кредита покажет калькулятор вычета по процентам.
Родители и другие созаёмщики без доли
Банки часто привлекают родителей созаёмщиками, чтобы одобрить кредит. Если квартира оформлена только на сына или дочь, родители вычет не получат: они не собственники. Заявить вычет они смогут, только если станут совладельцами при покупке - тогда каждый получит его в пределах своих расходов.
Долю лучше оформлять сразу в договоре купли-продажи. Подаренная доля вычета не даёт, потому что у получателя нет расходов, а покупка доли у своего ребёнка - сделка между взаимозависимыми лицами, по которой вычета тоже нет (п. 5 ст. 220, ст. 105.1 НК РФ).
Совладельцы без брака
Партнёры без регистрации брака супругами не считаются, и распределить вычет заявлением они не могут. Каждый совладелец заявляет вычет в пределах того, что оплатил сам: свою часть цены и проценты, которые заплатил банку (ст. 220 НК РФ). Поэтому платежи удобнее вносить каждому со своего счёта - так их проще подтвердить. Лимиты у каждого свои: 2 млн ₽ на покупку и 3 млн ₽ по процентам.
Пошагово для супругов
- Проверьте, что квартира куплена в браке: тогда вычет положен обоим, кто бы ни был указан собственником.
- Решите, как распределить вычет за покупку, - это делают один раз.
- Каждый год заказывайте в банке справку об уплаченных процентах.
- Если меняете пропорцию процентов, подайте новое заявление о распределении вместе с декларацией за этот год.
- Если один из супругов уже получал вычет по процентам по другому жилью, заявляйте все проценты на второго.
Документы и подача
Кроме обычного комплекта - договора, выписки из ЕГРН или акта по ДДУ, платёжных документов - понадобятся кредитный договор, где указаны все созаёмщики, и справка банка об уплаченных процентах за каждый год. Супругам - свидетельство о браке и заявление о распределении вычета.
Если кредит выдал Сбербанк, ВТБ, Центр-инвест, Ак Барс или Новикомбанк, вычет можно получить в упрощённом порядке: предзаполненное заявление появляется в личном кабинете налогоплательщика на nalog.gov.ru, проверка длится до 30 календарных дней. С другими банками подают декларацию 3-НДФЛ - камеральная проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги перечисляют за несколько рабочих дней. Полный список соберёт генератор документов, а подробности о процентах - гайд «Вычет по процентам ипотеки».
Частые ошибки
- Считать, что статус созаёмщика сам по себе даёт вычет. Вычет положен собственнику жилья или его супругу при покупке в браке; созаёмщик без права собственности вычет не получает (ст. 220 НК РФ).
- Оформлять квартиру только на взрослого ребёнка, если ипотеку платят родители. Родитель-созаёмщик без доли в квартире вычет не получит, даже если платит банку сам.
- Приравнивать гражданский брак к зарегистрированному. Партнёры без регистрации брака супругами не считаются: созаёмщик, который не указан собственником, вычет не получит.
- Заявлять все проценты на одного супруга при крупной ипотеке. У каждого свой лимит 3 млн ₽ (п. 4 ст. 220 НК РФ): если всё заявить на одного, проценты сверх лимита пропадут.
- Думать, что распределение процентов нельзя поменять. Пропорцию процентов супруги могут менять ежегодно (письмо Минфина от 31.10.2017 № 03-04-07/71589), а распределение вычета на покупку после его предоставления - нет.
- Заявлять проценты на созаёмщика, который уже получал вычет по процентам по другому жилью. Его дают только по одному объекту (п. 4 ст. 220 НК РФ) - выгоднее заявить проценты на второго супруга.
Частые вопросы
Может ли созаёмщик получить вычет, если он не собственник квартиры?
Нет, если он не супруг собственника при покупке в браке. Вычет предоставляют за расходы на приобретение своего жилья, поэтому созаёмщик без права собственности вычет по процентам не получает (ст. 220 НК РФ).
Родители - созаёмщики по ипотеке сына. Положен ли им вычет?
Нет, если у них нет доли в квартире: вычет положен собственнику. Родители смогут заявить вычет, только если квартира будет оформлена в общую собственность с ними при покупке.
Жена - созаёмщик, квартира оформлена на мужа. Получит ли она вычет?
Да, если квартира куплена в браке: это общее имущество, и жена заявляет свой вычет - до 2 млн ₽ на покупку и до 3 млн ₽ процентов, с чьего бы счёта ни платили. Подробнее - «Покупка в браке».
Как супругам-созаёмщикам поделить проценты по ипотеке?
Заявлением о распределении: долю процентов можно указать любую, вплоть до 100% на одного, и менять её каждый год (письмо Минфина от 31.10.2017 № 03-04-07/71589). Как его составить - в ответе о заявлении.
Созаёмщики не в браке, квартира в долевой собственности. Как заявлять проценты?
Каждый совладелец заявляет вычет в пределах расходов, которые понёс сам, - это подтверждают платёжные документы на его имя (ст. 220 НК РФ). Лимиты у каждого свои: 2 млн ₽ на покупку и 3 млн ₽ по процентам.
Источники
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 105.1 НК РФ. Взаимозависимые лицаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.
- Семейная ипотека
Вычет по семейной ипотеке с 1 октября 2026 года не меняется: каждый супруг-созаёмщик заявляет до 2 млн ₽ за покупку и до 3 млн ₽ процентов - по процентам семья вернёт до 780 000 ₽ при ставке 13%.