Вычет через работодателя (п. 8 ст. 220 НК РФ) позволяет не ждать конца года: как только налоговая подтвердит право, работодатель перестаёт удерживать НДФЛ из зарплаты, а уже удержанное с начала года пересчитывает и возвращает. Разберём весь путь по шагам - от заявления в налоговую до денег в очередной зарплате.
Коротко
- Налоговая подтверждает право на вычет не более чем за 30 календарных дней (п. 8 ст. 220 НК РФ).
- С месяца получения уведомления работодатель перестаёт удерживать НДФЛ и пересчитывает налог с начала года.
- Излишне удержанный с начала года налог возвращают не позднее 3 месяцев после заявления работодателю (п. 1 ст. 231 НК РФ).
- Уведомление действует только в текущем году - на новый год нужно новое подтверждение права.
- Документы те же, что и для декларации, но справка 2-НДФЛ не обязательна при подаче через личный кабинет.
Как устроен этот способ
В отличие от декларации 3-НДФЛ, которую подают по итогам года, вычет через работодателя оформляют в текущем году, пока право уже возникло, но год ещё не закончился. Схема простая: налоговая проверяет право на вычет и сама уведомляет об этом работодателя, а тот с указанного месяца перестаёт удерживать 13% (или больше по прогрессивной шкале) с зарплаты - вместо того чтобы сначала заплатить налог, а потом ждать его возврата. Итоговая сумма вычета от способа получения не меняется - разница только в том, когда и как деньги оказываются на руках.
Способ особенно удобен, если жильё куплено в начале или середине года: не нужно ждать января следующего года, чтобы подать декларацию, - прибавка к зарплате начинается практически сразу после подтверждения права. Тем, кто работает одновременно у нескольких работодателей, стоит помнить, что в заявлении указывается конкретный работодатель - вычет применяется только у него, а доходы от других источников этим способом не охватываются.
Шаг 1. Соберите документы
Понадобится тот же пакет, что и для декларации: договор купли-продажи или долевого участия, выписка из ЕГРН или акт приёма-передачи, документы об оплате, а при ипотеке - кредитный договор и справка банка об уплаченных процентах. Справка 2-НДФЛ для этого способа не обязательна - при подаче через личный кабинет налоговая видит данные о работодателе и доходах сама. Полный список под вашу ситуацию собирает генератор документов.
Шаг 2. Подайте заявление о подтверждении права
Заявление подают в налоговую по форме КНД 1150074 (утверждена приказом ФНС от 29.10.2024 № ЕД-7-11/908@) - удобнее всего через личный кабинет налогоплательщика на nalog.gov.ru, приложив копии собранных документов. В заявлении указывают объект недвижимости, сумму расходов и, если есть ипотека, сумму процентов, а также данные работодателя, у которого хотите получать вычет. Если работодателей несколько или в течение года сменилось место работы, для каждого работодателя, у которого нужен вычет, потребуется своё заявление и своё подтверждение права.
Шаг 3. Дождитесь подтверждения от налоговой
Налоговая проверяет заявление и подтверждает право на вычет не более чем за 30 календарных дней. После этого она сама направляет уведомление работодателю - относить документы в бухгалтерию лично не нужно, а копия уведомления появляется в личном кабинете для вашего контроля. Например, при зарплате 98 000 ₽ в месяц и квартире за 4,4 млн ₽, купленной в прошлом году, уже за первый год вычет составит 152 880 ₽, а полностью вычет за покупку закроется за 2 года - к 2026 году. Как этот срок меняется при другой зарплате - в таблице ниже.
Если при проверке заявления возникнут вопросы к документам или суммам, налоговая уточнит их до того, как подтвердит право, - срок в 30 календарных дней при этом не продлевается автоматически, но подтверждение может задержаться, пока вы не донесёте нужные сведения. Если по итогам придёт отказ, причины и дальнейшие действия разобраны в гайде «Отказ в вычете: причины и что делать».
Шаг 4. Дождитесь пересчёта в зарплате
С месяца, в котором работодатель получил уведомление, из зарплаты перестают удерживать НДФЛ в пределах суммы вычета. Дополнительно работодатель обязан пересчитать налог с начала года: если к моменту получения уведомления НДФЛ уже удерживали несколько месяцев, эту сумму возвращают - не позднее 3 месяцев после вашего заявления работодателю (п. 1 ст. 231 НК РФ). На практике это означает, что часть суммы может прийти не постепенно, в виде увеличенной зарплаты, а разовым платежом за прошедшие месяцы года.
Если вычет не закончился за год
Уведомление, которое налоговая направляет работодателю, действует только в том году, на который оно выдано. Если вычет не исчерпан полностью, на следующий год нужно снова подать заявление о подтверждении права - процедура повторяется с начала: 30 календарных дней на проверку и новое уведомление работодателю. Остаток при этом никуда не пропадает - он просто переносится на следующий год автоматически (п. 9 ст. 220 НК РФ), нужно лишь заново подтвердить право.
Если, кроме зарплаты у этого работодателя, за тот же год был доход из других источников - вторая работа, вознаграждение по договору, сдача жилья, - через работодателя вычет применяется только к его выплатам, а вычет по остальному доходу за тот же год можно отдельно получить декларацией 3-НДФЛ в начале следующего года. Совмещать оба способа в течение одного календарного года можно.
Если сменили работу
Уведомление налоговая выдаёт на конкретного работодателя, поэтому при смене места работы для нового работодателя понадобится новое подтверждение права - с новым заявлением в налоговую. Особенности этой ситуации, включая то, что происходит с уже пересчитанной частью вычета у прежнего работодателя, зависят от конкретных обстоятельств - при увольнении в течение года лучше уточнить порядок в своей налоговой инспекции.
Условия и исключения
| Ситуация | Что будет |
|---|---|
| Работодателей несколько или место работы сменилось за год | На каждого работодателя, где нужен вычет, - своё заявление и своё подтверждение права |
| Вычет не исчерпан за год | На следующий год - новое заявление о подтверждении права, остаток перенесётся автоматически (п. 9 ст. 220 НК РФ) |
| Кроме зарплаты есть доход из других источников | Через работодателя вычет применяется к его выплатам, по остальному доходу за тот же год - декларация |
| Уведомление получено в середине года | Работодатель пересчитывает НДФЛ с начала года и возвращает излишне удержанное (п. 1 ст. 231 НК РФ) |
| Сменили работу в течение года | Для нового работодателя нужно новое подтверждение права - уточните порядок в своей инспекции |
| Налоговая отказала в подтверждении права | Причины и порядок обжалования те же, что и при отказе по декларации |
Словарь терминов
Уведомление о праве на вычет - документ, который налоговая направляет работодателю напрямую; на его основании перестают удерживать НДФЛ.
Заявление о подтверждении права - форма КНД 1150074, которую подают в налоговую, чтобы получить вычет через работодателя (приказ ФНС от 29.10.2024 № ЕД-7-11/908@).
Налоговый агент - работодатель, который удерживает НДФЛ с зарплаты и перечисляет его в бюджет; он же применяет вычет по уведомлению налоговой.
Пересчёт НДФЛ - возврат налога, излишне удержанного с начала года до месяца получения уведомления (п. 1 ст. 231 НК РФ).
Частые ошибки
- Подавать заявление работодателю напрямую, минуя налоговую. Право подтверждает только налоговая - работодатель применяет вычет исключительно на основании её уведомления, которое приходит ему напрямую.
- Не подтверждать право заново на новый год. Уведомление действует один год - если вычет не исчерпан, в начале следующего года нужно повторить всю процедуру.
- Забыть про пересчёт с начала года. Работодатель обязан вернуть НДФЛ, излишне удержанный с января до месяца получения уведомления, - если этого не произошло, стоит напомнить в бухгалтерии.
- Путать этот способ с упрощённым порядком. Через работодателя нельзя получить вычет автоматически по данным банка - нужно самому подать заявление в налоговую, в отличие от упрощённого порядка, где инициатива исходит от налоговой. Разница описана в гайде «Вычет в упрощённом порядке».
Что сделать дальше
- Посмотрите ожидаемую сумму вычета заранее в калькуляторе, а расчёт по месяцам и что будет при смене работы - в разделе «Вычет за квартиру через работодателя».
- Соберите документы для заявления о подтверждении права в генераторе документов.
- Если не уверены, какой способ подойдёт быстрее, сравните все три в гайде «Как получить вычет за квартиру».
- Если в подтверждении права откажут, разбор причин и действий - в гайде «Отказ в вычете».
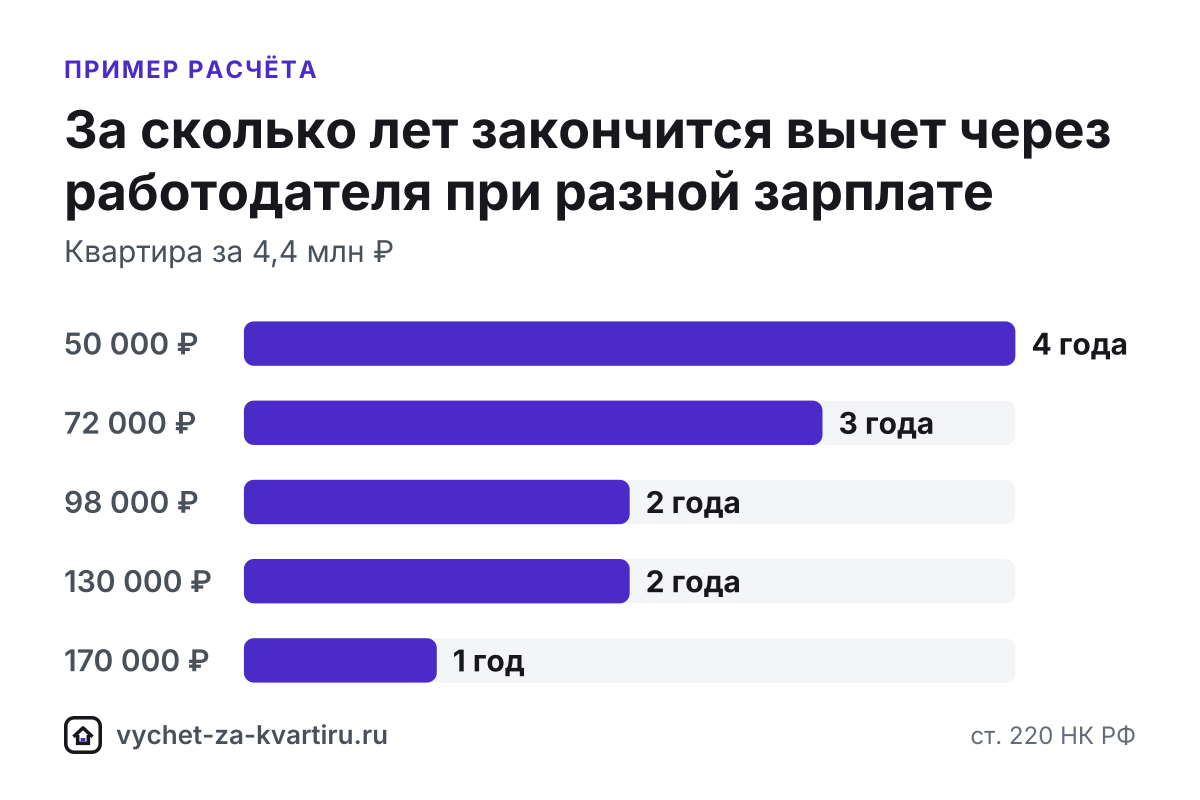
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 50 000 ₽ | 78 000 | 4 | 2028 | 260 000 |
| 72 000 ₽ | 112 320 | 3 | 2027 | 260 000 |
| 98 000 ₽ | 152 880 | 2 | 2026 | 260 000 |
| 130 000 ₽ | 202 800 | 2 | 2026 | 260 000 |
| 170 000 ₽ | 260 000 | 1 | 2025 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Частые вопросы
С какого месяца перестанут удерживать НДФЛ?
С месяца, в котором работодатель получил уведомление от налоговой. Налог за месяцы, прошедшие с начала года, пересчитывают и излишне удержанную часть возвращают - не позднее 3 месяцев после вашего заявления (п. 1 ст. 231 НК РФ).
Нужно ли получать новое уведомление каждый год?
Да, если вычет не исчерпан за один год. Уведомление действует только в том году, на который выдано, - на следующий год нужно снова подать заявление в налоговую и получить новое подтверждение.
Что будет с вычетом через работодателя при увольнении?
Уведомление выдано конкретному работодателю на текущий год, поэтому при смене места работы для нового работодателя нужно новое подтверждение права. Подробности лучше уточнить в инспекции - здесь возможны нюансы в зависимости от ситуации.
Можно ли одновременно получать вычет через работодателя и подать декларацию?
Да, если кроме этого работодателя есть другой доход, облагаемый НДФЛ, - вторая работа или сдача жилья: через работодателя вычет применяется только к его выплатам, а по остальному доходу за тот же год вычет можно доподать декларацией. Подробнее - «Работодатель и декларация одновременно».
Нужно ли самому относить уведомление в бухгалтерию?
Нет, налоговая направляет уведомление работодателю напрямую, а его копия появляется в личном кабинете для вашего сведения. Но уточнить у бухгалтерии, что уведомление дошло и применяется, не помешает.
Источники
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 231 НК РФ. Порядок взыскания и возврата налогаКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Читайте также
- Как получить вычет за квартиру: пошаговая инструкция
Вычет за квартиру дают тремя способами - в упрощённом порядке, декларацией 3-НДФЛ или через работодателя, и итоговая сумма не меняется: до 260 000 ₽ за покупку и до 390 000 ₽ с процентов по ипотеке.
- Как заполнить 3-НДФЛ на вычет за квартиру
3-НДФЛ на вычет за квартиру проще всего заполнить в личном кабинете на nalog.gov.ru: данные о доходах подставляются сами, а камеральная проверка занимает до 3 месяцев.
- Отказ в вычете: причины и что делать
Отказ можно оспорить: сначала возражения на акт проверки в течение 1 месяца, а если не поможет - жалоба в вышестоящий налоговый орган в течение 1 года (ст. 139 НК РФ).