Расчёт для этой ситуации
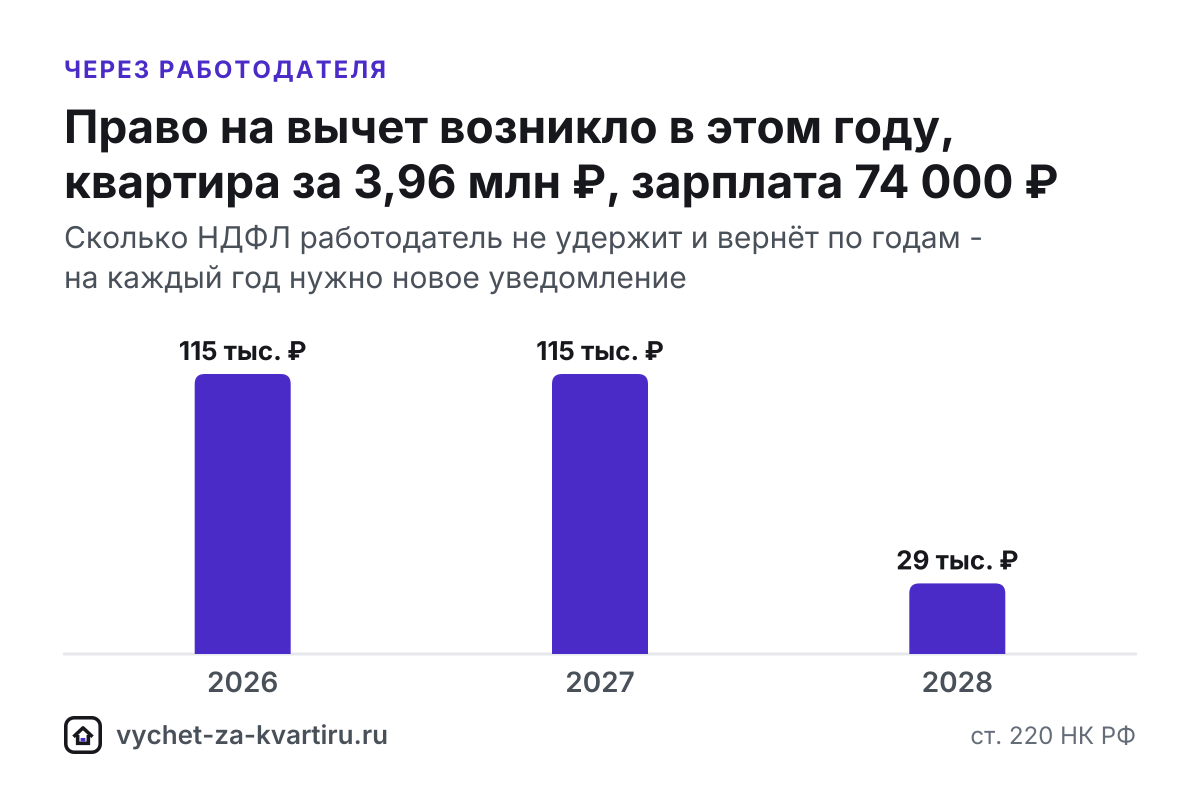
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|
| 2026 | 888 000 | 115 440 | 888 000 | 115 440 | 1 112 000 |
| 2027 | 888 000 | 115 440 | 888 000 | 115 440 | 224 000 |
| 2028 | 888 000 | 115 440 | 224 000 | 29 120 | 0 |
Итого возврат: 260 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
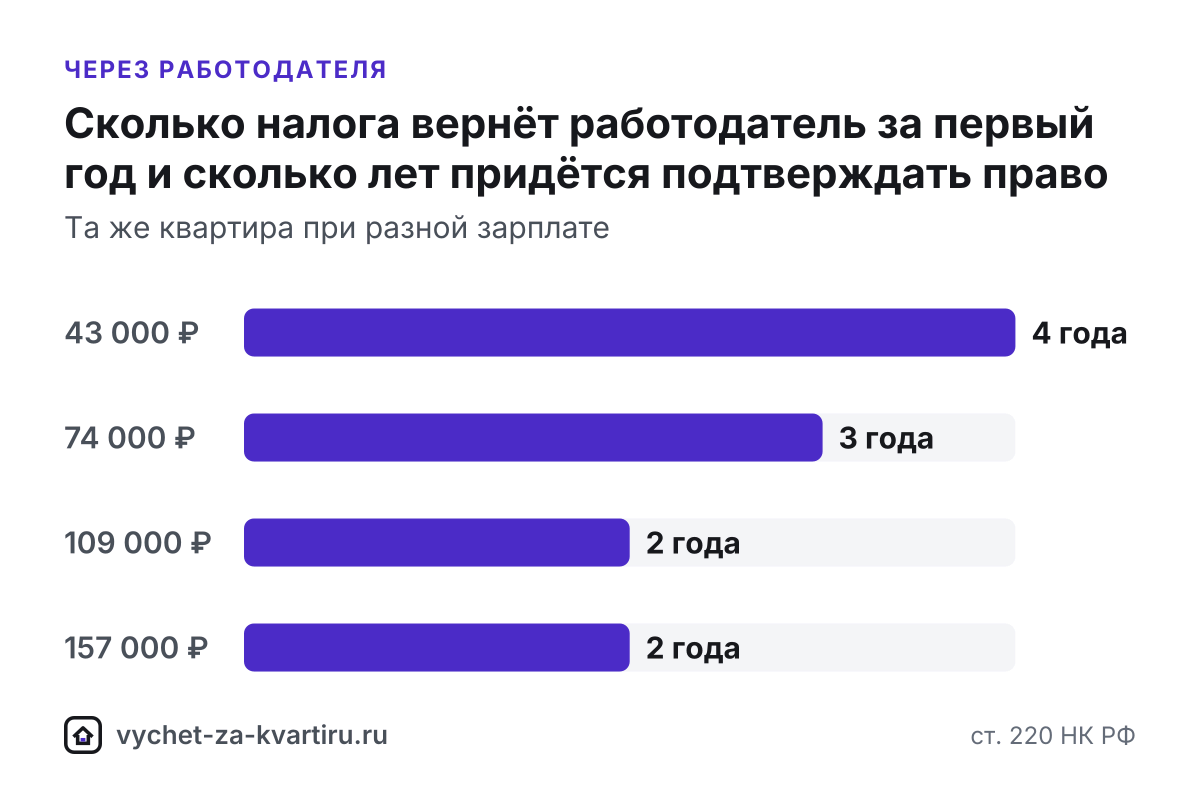
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 43 000 ₽ | 67 080 | 4 | 2029 | 260 000 |
| 74 000 ₽ | 115 440 | 3 | 2028 | 260 000 |
| 109 000 ₽ | 170 040 | 2 | 2027 | 260 000 |
| 157 000 ₽ | 244 920 | 2 | 2027 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Коротко
- Деньги в течение года. Через работодателя вычет получают, не дожидаясь окончания года: работодатель (налоговый агент) перестаёт удерживать НДФЛ из зарплаты (п. 8 ст. 220 Налогового кодекса РФ, НК РФ).
- Право подтверждает налоговая инспекция - не более чем за 30 календарных дней со дня подачи заявления.
- НДФЛ, удержанный с начала года, работодатель пересчитывает и возвращает не позднее 3 месяцев (п. 1 ст. 231 НК РФ).
- Работает только текущий год: налог за прошлые годы возвращают декларацией 3-НДФЛ.
- Лимиты обычные: 2 млн ₽ расходов на покупку (пп. 1 п. 3 ст. 220 НК РФ) и 3 млн ₽ процентов по ипотеке (п. 4 ст. 220 НК РФ).
Как это работает
В схеме три участника. Вы подаёте в налоговую инспекцию заявление о подтверждении права на имущественный вычет. Налоговая инспекция проверяет заявление и направляет работодателю уведомление, а копия уведомления появляется в личном кабинете налогоплательщика на nalog.gov.ru. Работодатель по уведомлению перестаёт удерживать НДФЛ из зарплаты и пересчитывает налог с начала года.
Сумма вычета от способа получения не зависит: через работодателя вернут столько же, сколько по декларации, меняется только время, когда деньги оказываются у вас. Уведомление действует в том году, на который выдано, а остаток вычета переносится на следующие годы (п. 9 ст. 220 НК РФ).
Пошагово
- Соберите документы - список ниже.
- Подайте заявление в налоговую инспекцию. Форма заявления о подтверждении права (КНД 1150074) утверждена приказом Федеральной налоговой службы (ФНС России) от 29.10.2024 № ЕД-7-11/908@. Заявление подают в личном кабинете с копиями документов и указывают в нём работодателя, у которого хотите получать вычет.
- Дождитесь уведомления - не более 30 календарных дней. Налоговая инспекция сама направит его работодателю, копия появится в личном кабинете.
- Получайте зарплату без удержания НДФЛ - с месяца, в котором работодатель получил уведомление.
- Подайте работодателю заявление о возврате налога, удержанного с начала года: работодатель вернёт его не позднее 3 месяцев (п. 1 ст. 231 НК РФ).
- На следующий год подайте новое заявление в налоговую инспекцию, если вычет не закончился.
Сколько вернёт работодатель
Работодатель возвращает не больше НДФЛ, удержанного с его собственных выплат за год. Доход у других работодателей и прочие доходы работодатель не учитывает, поэтому вычет по ним заявляют отдельно - у другого работодателя или декларацией 3-НДФЛ после окончания года. Вычет можно получать у одного или нескольких работодателей по выбору (п. 8 ст. 220 НК РФ).
Во второй таблице расчёта квартира за 3,96 млн ₽ и разная зарплата: чем выше доход, тем быстрее закончится вычет и тем меньше раз придётся подтверждать право. При ипотеке после вычета за покупку наступает очередь процентов - их включают в заявление каждого следующего года по справке банка.
Пример по годам
В первой таблице право на вычет возникло в 2026 году, квартира стоит 3,96 млн ₽, зарплата - 74 000 ₽ в месяц до НДФЛ. За 2026 год работодатель не удержит и вернёт 115 440 ₽, а весь вычет за покупку растянется на 3 года - до 2028 года. Столько же раз придётся подавать заявление: уведомление на 2026 год, затем на 2027 и на 2028 год.
Если уведомление пришло в середине года, НДФЛ за прошедшие месяцы работодатель пересчитает и вернёт по вашему заявлению, а дальше зарплата будет приходить без удержания налога. Итог за год от месяца получения уведомления не зависит.
Работодатель, декларация или упрощённый порядок
| Что сравниваем | Через работодателя | Декларация 3-НДФЛ | Упрощённый порядок |
|---|---|---|---|
| Когда приходят деньги | в течение года, в составе зарплаты | после окончания года и камеральной проверки | после окончания года и проверки |
| За какие годы | только текущий | три года, предшествующих подаче | прошлый год, по сведениям банка |
| Срок проверки | не более 30 календарных дней | до 3 месяцев | до 30 календарных дней |
| Документы | копии с заявлением | копии с декларацией | не нужны |
| Ограничения | только выплаты этого работодателя | нет | только если банк из перечня ФНС передал сведения |
Способы можно совмещать: если право возникло в 2025 году, за него подают декларацию, а на 2026 год подтверждают право для работодателя. Если был и другой доход с НДФЛ, вычет по нему заявляют декларацией после окончания года - см. «Работодатель и декларация в одном году». Подробности других способов - в сценариях «3-НДФЛ через Госуслуги и личный кабинет» и «Упрощённый порядок».
Смена работы и другие сложности
- Сменили работу. Уведомление выдают на конкретного работодателя, поэтому для нового места работы право подтверждают заново, а НДФЛ, удержанный без учёта вычета, возвращают декларацией после окончания года. См. «Вычет при увольнении».
- Налог с начала года не вернули. Уточните в бухгалтерии, пришло ли уведомление, и подайте заявление о возврате.
- Вычет не закончился к концу года. Остаток не сгорает: в следующем году его получают по новому уведомлению или декларацией.
Документы
Те же, что и для декларации: договор купли-продажи или договор долевого участия (ДДУ), выписка из Единого государственного реестра недвижимости (ЕГРН) или акт приёма-передачи, платёжные документы, при ипотеке - кредитный договор и справка о процентах, при покупке в браке - свидетельство о браке и заявление о распределении. Справка о доходах не нужна. Список соберёт генератор документов, подробная инструкция - в гайде «Вычет через работодателя».
Сроки
- проверка заявления и уведомление работодателю - не более 30 календарных дней (п. 8 ст. 220 НК РФ);
- зарплата без удержания НДФЛ - с месяца получения уведомления;
- возврат налога, удержанного с начала года, - не позднее 3 месяцев после заявления работника (п. 1 ст. 231 НК РФ);
- действие уведомления - до конца года, на который оно выдано.
Даты для вашего случая покажет раздел «Сроки».
Частые ошибки
- Нести заявление сразу работодателю. Сначала право подтверждает налоговая инспекция: работодатель применяет вычет только по её уведомлению (п. 8 ст. 220 НК РФ).
- Считать, что уведомление продлится само. Оно действует только в том году, на который выдано: если вычет не закончился, на следующий год заявление подают заново.
- Пытаться вернуть через работодателя налог за прошлые годы. Уведомление работает только в текущем году, а за прошлые годы подают декларацию 3-НДФЛ - за три года, предшествующих подаче (п. 7 ст. 78 НК РФ).
- Не требовать налог, удержанный до уведомления. Работодатель пересчитывает НДФЛ с начала года и по заявлению работника возвращает излишне удержанное не позднее 3 месяцев (п. 1 ст. 231 НК РФ).
- Ждать упрощённого вычета через работодателя. Упрощённый порядок (ст. 221.1 НК РФ) даёт только возврат на счёт; чтобы работодатель не удерживал НДФЛ, нужно подтвердить право по п. 8 ст. 220 НК РФ.
Частые вопросы
Сколько ждать подтверждения права на вычет через работодателя?
Не более 30 календарных дней со дня подачи заявления в налоговую инспекцию (п. 8 ст. 220 НК РФ). Уведомление работодателю налоговая инспекция направляет сама, его копия появится в личном кабинете.
Вернёт ли работодатель НДФЛ, удержанный с начала года?
Да. С месяца получения уведомления налог не удерживают, а НДФЛ с начала года пересчитывают; излишне удержанное работодатель возвращает по заявлению работника не позднее 3 месяцев (п. 1 ст. 231 НК РФ).
Можно ли через работодателя получить вычет за прошлые годы?
Нет, уведомление действует только в текущем году. Налог за прошлые годы возвращают по декларации - см. «3-НДФЛ через Госуслуги и личный кабинет».
Что будет с вычетом, если уволиться?
Остаток вычета сохранится. Для нового работодателя право подтверждают заново, а налог, удержанный в этом году без учёта вычета, можно вернуть декларацией после окончания года. Подробнее - «Вычет через работодателя при увольнении».
Можно ли получать вычет сразу у двух работодателей?
Да. По п. 8 ст. 220 НК РФ вычет можно получать у одного или нескольких работодателей по выбору: право подтверждает налоговая инспекция, и каждый работодатель применяет вычет к своим выплатам.
Можно ли через работодателя получать вычет по процентам ипотеки?
Да. Проценты в пределах 3 млн ₽ (п. 4 ст. 220 НК РФ) включают в заявление о подтверждении права вместе с кредитным договором и справкой банка об уплаченных процентах. Вычет по процентам применяется после вычета за покупку, и на каждый год заявление подают заново.
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 221.1 НК РФ. Упрощённый порядок получения налоговых вычетовКонсультантПлюс
- Статья 231 НК РФ. Порядок взыскания и возврата налогаКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Упрощённый порядок
В упрощённом порядке вычет получают без декларации и документов: заявление появляется в личном кабинете до 20 марта, проверка длится до 30 календарных дней, а после решения деньги приходят за 1-2 рабочих дня (ст. 221.1 НК РФ).
- 3-НДФЛ онлайн
Подать 3-НДФЛ на вычет можно онлайн в любой день года - в личном кабинете налогоплательщика или на Госуслугах: проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги приходят за несколько рабочих дней.
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.