С 2025 года НДФЛ с зарплаты считают по пятиступенчатой шкале, а не по плоской ставке 13%. Это не отменяет имущественный вычет и не меняет его лимиты, но меняет процент возврата: при доходе выше 2,4 млн ₽ в год часть налога возвращается не по 13%, а по более высокой ставке - вплоть до 22%.
Коротко
- С 2025 года НДФЛ считают по шкале от 13 до 22% в зависимости от годового дохода (Федеральный закон от 12.07.2024 № 176-ФЗ).
- Вычет уменьшает доход с верхних ступеней шкалы, поэтому при высоком доходе возврат получается больше 13%.
- Лимиты вычета не изменились - 2 млн ₽ на покупку и 3 млн ₽ по процентам ипотеки на человека.
- Максимальный возврат по прогрессии - 440 000 ₽ за покупку и 660 000 ₽ за проценты, при ставке 22%.
- Каждый год декларация считается по доходу и шкале именно этого года - процент возврата может отличаться от года к году.
Шкала НДФЛ с 2025 года
Для доходов с 2025 года действует шкала (Федеральный закон от 12.07.2024 № 176-ФЗ):
- 13% - с дохода до 2,4 млн ₽ в год;
- 15% - с части дохода от 2,4 до 5 млн ₽;
- 18% - с части дохода от 5 до 20 млн ₽;
- 20% - с части дохода от 20 до 50 млн ₽;
- 22% - с части дохода свыше 50 млн ₽.
Для сравнения: доходы 2021-2024 годов облагались по двум ставкам - 13% до 5 млн ₽ в год и 15% свыше (Федеральный закон от 23.11.2020 № 372-ФЗ). Нынешняя шкала устроена мельче и с большим числом ступеней.
Ставка считается не для всего дохода целиком, а «по частям»: 13% берут только с суммы в пределах первой ступени, 15% - с части, попавшей во вторую, и так далее. Поэтому даже при доходе 20 млн ₽ в год часть налога всё равно уплачена по 13%.
Почему вычет “снимает” верхние ступени
Вычет уменьшает налоговую базу до применения шкалы. Расчёт устроен так, что вычет в первую очередь уменьшает ту часть годового дохода, что облагалась по самой высокой ставке, а уже затем - более низкие ступени. Из-за этого чем выше доход, тем больше в среднем процент, по которому фактически возвращается налог с суммы вычета.
Лимиты вычета при этом не выросли: 2 млн ₽ на покупку и 3 млн ₽ по процентам ипотеки остаются прежними для любого дохода - меняется только ставка, по которой возвращают налог с этой суммы.
Пример: доход 4 млн ₽ в год
При доходе 4 млн ₽ в год вычет 2 млн ₽ вернёт 1,6 млн ₽ × 15% + 0,4 млн ₽ × 13% = 292 000 ₽. Так происходит потому, что из 4 млн ₽ дохода 1,6 млн ₽ попадают во вторую ступень шкалы (от 2,4 до 5 млн ₽, ставка 15%), а оставшиеся 2,4 млн ₽ - в первую (ставка 13%). Вычет в 2 млн ₽ сначала «съедает» верхние 1,6 млн ₽ по 15%, а затем 0,4 млн ₽ уже по 13% - в сумме выходит больше, чем 260 000 ₽, которые вернула бы плоская ставка 13% со всей суммы вычета.
Если доход за год меньше 2,4 млн ₽, вся сумма облагается по 13%, и вычет тоже вернётся по этой ставке - прогрессия начинает работать в пользу вычета только при более высоком доходе.
Возврат при вашем доходе
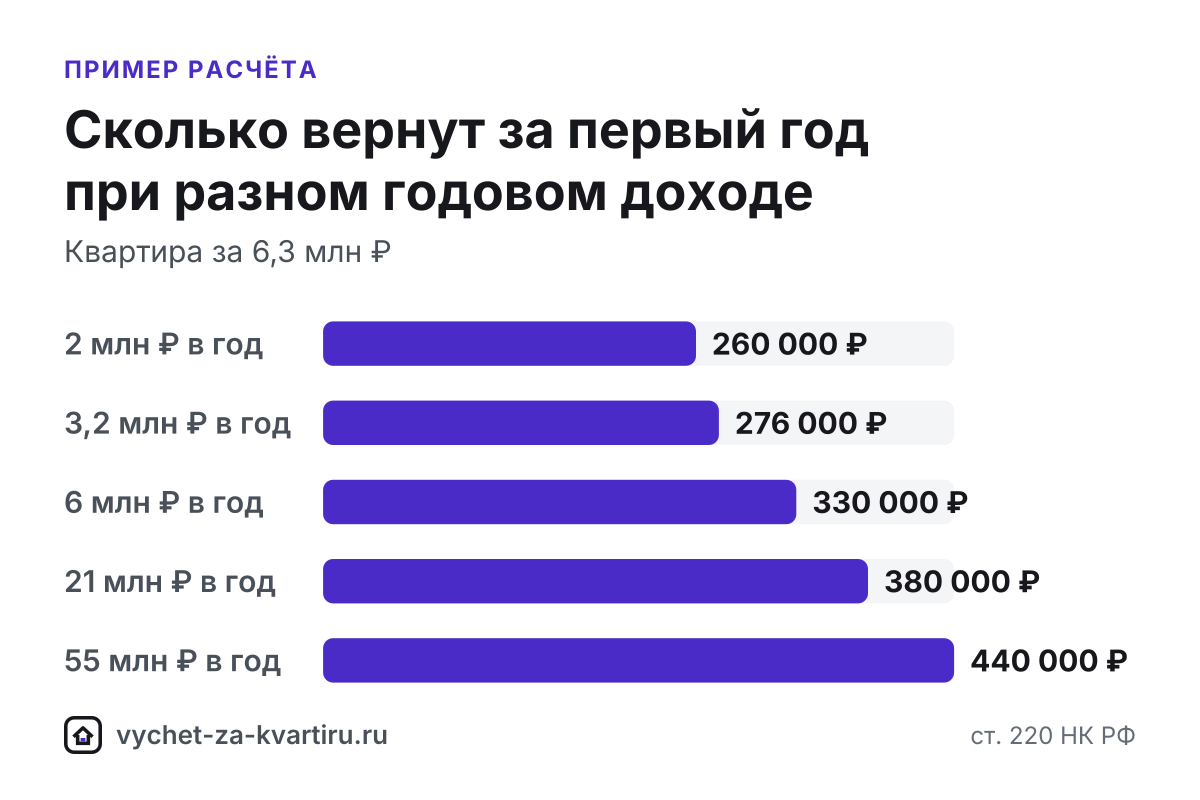
В таблице выше показан возврат за первый год для квартиры за 6,3 млн ₽ при разном годовом доходе - от 2 млн ₽, где действует только ставка 13%, до 55 млн ₽, где часть дохода облагается по верхней ставке 22%. Чем выше доход, тем больше доля вычета возвращается по повышенным ставкам и тем быстрее в целом расходуется лимит 2 млн ₽, потому что за один год через вычет успевает пройти больше высокооблагаемого дохода.
Свою ситуацию удобнее пересчитать в основном калькуляторе вычета - он сразу показывает, по каким ставкам сложится ваш конкретный возврат.
Максимальный возврат: 440 000 ₽ и 660 000 ₽
Если весь доход, к которому применяется вычет, облагается по верхней ставке 22% (доход больше 50 млн ₽ в год), вычет за покупку в 2 млн ₽ даст максимум 440 000 ₽, а вычет по процентам в 3 млн ₽ - максимум 660 000 ₽. Это не новый специальный лимит, а предельный случай применения той же формулы - 2 млн ₽ и 3 млн ₽, умноженные на 22% вместо 13%.
Законопроекты об увеличении самих лимитов вычета - например, до 8 и 6 млн ₽ - на данный момент не приняты, действуют прежние 2 и 3 млн ₽.
Если доход меняется по годам
Каждый год декларация считается по доходу и шкале именно этого года, поэтому при нестабильном доходе процент возврата от года к году может отличаться. Например, остаток вычета, не использованный в год с доходом 3 млн ₽, в следующем году может вернуться по другой эффективной ставке - если доход изменится и по-другому распределится между ступенями шкалы. Само право на остаток при этом не ограничено по сроку (п. 9 ст. 220 НК РФ) - меняется не право, а то, по какой ставке он в итоге вернётся.
Прогрессия и вычет по процентам ипотеки
Те же правила действуют и для вычета по процентам ипотеки - до 3 млн ₽ на человека (п. 4 ст. 220 НК РФ). При крупной ипотеке и высоком доходе проценты часто попадают в вычет уже после того, как исчерпан лимит на покупку, поэтому если доход превышает 2,4 млн ₽ в год, именно вычет по процентам чаще возвращается по повышенным ставкам. Подробный порядок - в разделе «Вычет по процентам ипотеки». Если жильё куплено в браке, распределить вычет с учётом того, чей доход выше, поможет раздел «Распределение вычета между супругами».
Продажа и покупка в одном году
Если в одном году и продали, и купили жильё, с 2025 года доход от продажи считается отдельно от зарплаты - это самостоятельная налоговая база со своей шкалой: 13% до 2,4 млн ₽ и 15% свыше. Вычет на покупку и по процентам сначала применяется к зарплате, а затем, что осталось, - к доходу от продажи, но не больше его суммы; неиспользованный остаток переносится на следующие годы. Такую декларацию подают только по форме 3-НДФЛ. Подробности - в сценарии «Продажа и покупка в одном году».
Условия и исключения
| Доход за год | По какой ставке вернётся вычет |
|---|---|
| До 2,4 млн ₽ | Полностью по 13% |
| От 2,4 до 5 млн ₽ | Часть по 13%, часть по 15% |
| От 5 до 20 млн ₽ | Часть по 15%, часть по 18% |
| От 20 до 50 млн ₽ | Часть по 18%, часть по 20% |
| Больше 50 млн ₽ | Часть вернётся по 22% |
| Доход как ИП на УСН, патенте или самозанятый | Прогрессивная шкала не применяется - НДФЛ с этой части не платится |
| Нерезидент - меньше 183 дней в России за 12 месяцев | Вычет не положен вовсе - действует отдельная ставка 30% |
Словарь терминов
Прогрессивная шкала НДФЛ - система, при которой ставка налога растёт вместе с годовым доходом, от 13 до 22% (Федеральный закон от 12.07.2024 № 176-ФЗ).
Налоговая база - сумма дохода, к которой применяется ставка НДФЛ; вычет уменьшает именно её.
Ступень шкалы - диапазон дохода со своей ставкой; доход облагается по частям, попадающим в разные ступени.
Эффективная ставка - фактический процент, по которому в среднем вернулся налог с суммы вычета при доходе на нескольких ступенях шкалы.
Кому прогрессия не поможет
Повышенный возврат работает только там, где доход облагается НДФЛ по этой самой шкале - зарплата, доход физлица от сдачи жилья в аренду и похожие поступления. Если ИП работает на УСН или патенте либо человек платит налог на профессиональный доход как самозанятый, НДФЛ с этой части дохода он не платит - соответственно, возвращать через вычет нечего, хотя право на вычет и не теряется, если параллельно есть доход по трудовому договору. Нерезиденты - те, кто провёл в России меньше 183 дней за 12 месяцев, - вычет не получают вовсе: их доходы облагаются по отдельной ставке 30%, и шкала для резидентов к ним не применяется (ст. 210 и 224 НК РФ). Резидентство определяют по итогам года, за который заявлен вычет.
Что не изменилось
Прогрессивная шкала не затронула сами правила имущественного вычета: лимиты 2 млн ₽ и 3 млн ₽, перенос остатка без ограничения срока, особые условия для пенсионеров, запрет на вычет по сделкам между близкими родственниками - всё это работает так же, как и раньше (ст. 220 НК РФ). Изменился только процент, по которому вычет возвращается при доходе выше 2,4 млн ₽ в год.
Что сделать дальше
- Посчитайте возврат при вашем доходе в калькуляторе вычета - он сам разложит доход по ступеням шкалы.
- Если жильё куплено в браке, посмотрите, как распределить вычет с учётом разного дохода супругов, - в гайде «Распределение вычета между супругами».
- Если есть ипотека, отдельно оцените возврат по процентам в гайде «Вычет по процентам ипотеки».
- Общий маршрут подачи - в гайде «Как получить вычет за квартиру».
| Доход за год | Возврат за 2025, ₽ | Ставки, по которым вернут | Всего за покупку, ₽ |
|---|---|---|---|
| 2 000 000 ₽ | 260 000 | 13% | 260 000 |
| 3 200 000 ₽ | 276 000 | 15% + 13% | 276 000 |
| 6 000 000 ₽ | 330 000 | 18% + 15% | 330 000 |
| 21 000 000 ₽ | 380 000 | 20% + 18% | 380 000 |
| 55 000 000 ₽ | 440 000 | 22% | 440 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Частые вопросы
По какой ставке считают возврат - по той, что была при покупке квартиры, или по текущей?
По ставке того года, за который подана декларация и получен доход. Год покупки или год возникновения права на вычет на применяемую ставку не влияет - в каждой декларации действует шкала соответствующего года.
Влияет ли прогрессивная шкала на лимиты вычета?
Нет. Лимиты остались прежними - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам ипотеки на человека. Шкала меняет только то, по какой ставке возвращается налог с дохода в пределах этих лимитов.
Можно ли получить весь вычет по ставке 22%?
Только если весь доход, к которому применяется вычет, облагается по этой ставке, - то есть доход за год превышает 50 млн ₽. При более скромном доходе часть вычета вернётся по нижним ставкам шкалы, а часть - по верхним.
Как считать вычет, если доход за год попадает в несколько ступеней шкалы?
Вычет вычитается из вершины дохода, поэтому в первую очередь уменьшает сумму, что облагалась по самой высокой ставке. Разбивку по ставкам для вашего дохода покажет калькулятор вычета.
Источники
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
Читайте также
- Как получить вычет за квартиру: пошаговая инструкция
Вычет за квартиру дают тремя способами - в упрощённом порядке, декларацией 3-НДФЛ или через работодателя, и итоговая сумма не меняется: до 260 000 ₽ за покупку и до 390 000 ₽ с процентов по ипотеке.
- Как заполнить 3-НДФЛ на вычет за квартиру
3-НДФЛ на вычет за квартиру проще всего заполнить в личном кабинете на nalog.gov.ru: данные о доходах подставляются сами, а камеральная проверка занимает до 3 месяцев.
- Распределение вычета между супругами
Квартиру, купленную в браке, вычет положен получить обоим супругам - до 2 млн ₽ каждому на покупку и до 3 млн ₽ по процентам, независимо от того, на кого оформлена собственность.
- Вычет по процентам ипотеки: полная инструкция
По процентам ипотеки положен отдельный вычет - до 3 млн ₽ на человека, это до 390 000 ₽ при ставке 13% и до 660 000 ₽ при более высоких ставках шкалы.