За ипотеку можно вернуть налог дважды: с расходов на покупку - до 2 млн ₽, и отдельно с процентов, уплаченных банку, - до 3 млн ₽ (п. 4 ст. 220 НК РФ). При ставке 13% второй вычет даёт до 390 000 ₽, а если доход выше порогов прогрессивной шкалы - до 660 000 ₽. Разберём, как он считается, что в него входит и как получить деньги.
Коротко
- Вычет по процентам ипотеки - до 3 млн ₽ на человека и только по одному объекту (п. 4 ст. 220 НК РФ).
- В декларации вычеты применяются по порядку: сначала за покупку, затем по процентам.
- В вычет входят только проценты по целевому кредиту - страховка, комиссии и штрафы не считаются.
- Проценты, уплаченные до регистрации права, например во время стройки по ДДУ, включают в вычет за первый год.
- Данные для упрощённого вычета по ипотеке передают только пять банков: Сбербанк, ВТБ, Центр-инвест, Ак Барс и Новикомбанк.
Лимит 3 млн ₽ и один объект
Вычет по процентам ограничен суммой 3 млн ₽ уплаченных процентов на человека и предоставляется только по одному объекту недвижимости (п. 4 ст. 220 НК РФ). Это отличает его от вычета за покупку: неиспользованный остаток лимита по процентам на другую квартиру перенести нельзя, даже если по первому кредиту выбрана лишь часть лимита.
При этом объект для вычета по процентам может отличаться от объекта основного вычета. Если за первую квартиру вы вернули только налог с расходов на покупку, а по процентам ничего не заявляли, вычет по процентам можно получить по следующей ипотеке - но тогда уже он «привяжется» именно к этому объекту.
Как проценты попадают в вычет
В декларации вычеты применяются по порядку: сначала за покупку, потом по процентам. Проценты возвращают из того дохода года, который остался после вычета за покупку, а часть, которая не поместилась, переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ).
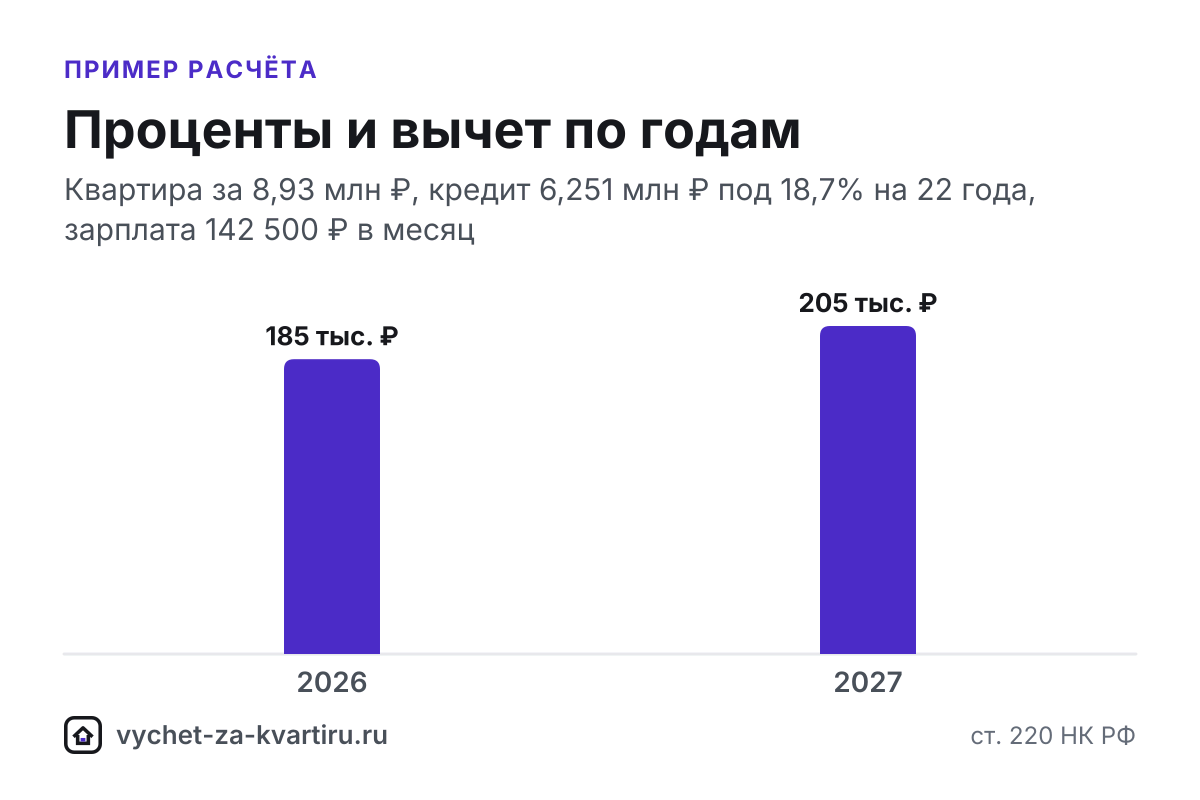
Пример: квартира за 8,93 млн ₽, кредит 6,251 млн ₽ под 18,7% на 22 года, зарплата 142 500 ₽ в месяц. За первый год вернут 222 300 ₽, всего за всё время - 650 000 ₽: 260 000 ₽ за покупку и 390 000 ₽ за проценты, а весь возврат растянется на 3 года. Таблица выше показывает это же по годам: сначала гасится лимит 2 млн ₽ за покупку, и только потом доход начинает возвращать проценты.
Ставка кредита на право на вычет не влияет: он одинаков для любой ипотечной программы. Но чем выше ставка, тем быстрее проценты достигают 3 млн ₽ - дальше переплата в вычет уже не идёт.
Проценты, уплаченные до регистрации права
Если ипотека взята на квартиру в новостройке, проценты обычно начинают платить ещё во время строительства - до того, как оформлено право на вычет. Эти суммы не пропадают: по сложившейся практике все проценты, уплаченные с момента выдачи кредита, включаются в вычет в первом году, за который подана декларация. Понадобится справка банка за каждый год с даты выдачи кредита.
Отдельный и более сложный случай - проценты за годы, по которым декларации не подавались, а срок на возврат налога за эти годы уже истёк. Здесь позиция ФНС и специалистов расходится: однозначного правила нет, поэтому в такой ситуации стоит уточнить порядок в своей инспекции. Калькулятор такие проценты не учитывает.
Что не входит в вычет
К вычету принимаются только проценты по целевому кредиту на покупку или строительство жилья. Не входят:
- страхование жизни, имущества или титула при ипотеке;
- комиссии банка за выдачу или обслуживание кредита;
- штрафы и пени за просрочку платежей;
- проценты по потребительскому кредиту, даже если деньги фактически потратили на квартиру, - кредит должен быть целевым.
А вот проценты по кредиту, полученному для рефинансирования той же ипотеки, вычету не мешают - их тоже принимают, если в новом кредитном договоре есть ссылка на первоначальный целевой заём (п. 4 ст. 220 НК РФ). Подробнее - в разделе «Рефинансирование ипотеки».
Если часть процентов гасит государство по программе накопительно-ипотечной системы, в вычет включают только проценты, уплаченные из собственных средств заёмщика, - то, что покрыто из бюджета, не в счёт. Подробнее - в разделе «Военная ипотека».
Досрочное погашение и вычет
Если часть кредита гасят досрочно, проценты за будущие периоды уменьшаются - соответственно, меньше окажется и сумма, которую можно заявить к вычету дальше. На уже полученный вычет по прошлым годам это не влияет: он считается по факту уплаченных процентов за каждый конкретный год, и пересчитывать прошлые декларации из-за досрочного погашения не нужно. Если после погашения лимит 3 млн ₽ так и не выбран полностью, остаток просто не будет использован - перенести его на другой объект нельзя. Подробнее - в ответе «Как досрочное погашение ипотеки влияет на вычет».
Справка банка об уплаченных процентах
Сумму процентов подтверждает справка из банка, выдавшего кредит, - её берут отдельно за каждый год, за который заявляют вычет. Данные для упрощённого получения вычета по ипотеке в ФНС передают только пять банков: Сбербанк, ВТБ, Центр-инвест, Ак Барс и Новикомбанк. С остальными банками справку заказывают самостоятельно - обычно в приложении банка или личном кабинете, в разделе с ипотечным кредитом; если такого раздела нет, помогут отделение или чат поддержки. Актуальный порядок по конкретному банку - в разделе «Банки».
Супруги-созаёмщики: как делить проценты
Вычет по процентам положен каждому супругу отдельно - до 3 млн ₽ на человека, даже если платежи по кредиту идут с одного счёта. Долю каждого супруга указывают в заявлении о распределении, и, в отличие от вычета на покупку, эту пропорцию можно менять ежегодно (письмо Минфина от 31.10.2017 № 03-04-07/71589). Это удобно при крупной ипотеке: если проценты одного супруга превысили 3 млн ₽, оставшуюся часть можно перераспределить на второго, если у него лимит ещё не исчерпан. Как правильно поделить вычет - в разделе «Распределение вычета между супругами», а вариант под ваши доходы посчитает калькулятор для супругов.
Если созаёмщик по кредиту не является собственником квартиры и не супруг собственника, вычет по процентам ему не положен - подробнее в разделе «Созаёмщик по ипотеке».
Условия и исключения
| Ситуация | Вычет по процентам |
|---|---|
| Целевой кредит на покупку или строительство жилья | Да, до 3 млн ₽ на человека (п. 4 ст. 220 НК РФ) |
| Потребительский кредит, даже если деньги пошли на квартиру | Нет - кредит должен быть целевым |
| Рефинансирование ипотеки в другом банке | Да, если в новом договоре есть ссылка на первоначальный целевой заём |
| Страховка, комиссии банка, штрафы за просрочку | Нет - в вычет входят только сами проценты |
| Военная ипотека (НИС) | Только проценты, уплаченные из собственных средств, без учёта средств бюджета |
| Вторая квартира, если по первой проценты не заявлялись | Да - вычет по процентам привязывается к тому объекту, по которому его заявили первым |
| Созаёмщик, который не супруг и не собственник квартиры | Нет - вычет по процентам ему не положен |
Словарь терминов
Целевой кредит - заём, выданный именно на покупку или строительство жилья; для вычета это должно быть прямо указано в договоре.
Справка об уплаченных процентах - документ банка с суммой процентов за конкретный год; нужен отдельно за каждый год вычета.
Рефинансирование - оформление нового кредита для погашения прежней ипотеки; проценты по нему тоже принимаются к вычету при ссылке на первоначальный договор.
Созаёмщик - человек, который наравне с заёмщиком отвечает по кредиту; право на вычет по процентам у него есть, только если он собственник или супруг собственника.
Как получить: три способа
- Упрощённый порядок (ст. 221.1 НК РФ) - для ипотеки в одном из пяти банков, о которых сказано выше. Предзаполненное заявление формируется в личном кабинете без декларации и документов, проверка занимает до 30 календарных дней.
- Декларация 3-НДФЛ - если банк не передаёт данные сам или нужно заявить вычет за прошлые годы. Камеральная проверка - до 3 месяцев, после её завершения деньги перечисляют за несколько рабочих дней.
- Через работодателя (п. 8 ст. 220 НК РФ) - после подтверждения права налоговой работодатель перестаёт удерживать НДФЛ с зарплаты; уведомление действует только в текущем году, на следующий год нужно новое.
Что сделать дальше
- Прикиньте свой кредит и вероятный размер возврата в калькуляторе ипотеки.
- Соберите полный список документов под вашу ситуацию в генераторе документов.
- Если ипотека оформлена на двоих, посмотрите, как выгоднее поделить проценты, - в гайде «Распределение вычета между супругами».
- Полный список документов по конкретной сделке - в гайде «Документы для вычета по ДДУ».
| Год | Проценты уплачены, ₽ | Вычет по процентам, ₽ | Возврат за проценты, ₽ | Остаток лимита 3 млн, ₽ |
|---|---|---|---|---|
| 2025 | 875 590 | 0 | 0 | 3 000 000 |
| 2026 | 1 163 674 | 1 420 000 | 184 600 | 1 580 000 |
| 2027 | 1 158 550 | 1 580 000 | 205 400 | 0 |
| 2028 | 1 152 382 | 0 | 0 | - |
| 2029 | 1 144 955 | 0 | 0 | - |
| 2030 | 1 136 015 | 0 | 0 | - |
| 2031 | 1 125 252 | 0 | 0 | - |
| 2032 | 1 112 294 | 0 | 0 | - |
| 2033 | 1 096 695 | 0 | 0 | - |
| 2034 | 1 077 915 | 0 | 0 | - |
| 2035 | 1 055 306 | 0 | 0 | - |
| 2036 | 1 028 087 | 0 | 0 | - |
| 2037 | 995 318 | 0 | 0 | - |
Всего процентов по графику: 19 903 691 ₽; в вычет войдёт не больше 3 000 000 ₽. Зарплата 142 500 ₽ в месяц, сначала применяется вычет на покупку. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Частые вопросы
Можно ли получить вычет по процентам отдельно от вычета за покупку?
Да, если вычет за покупку по этому же объекту уже получен, а вычет по процентам - нет. Это два самостоятельных вычета (пп. 1 п. 3 и п. 4 ст. 220 НК РФ), но по процентам лимит 3 млн ₽ действует только по одному объекту.
Что будет с вычетом по процентам, если продать квартиру до его окончания?
Право на вычет с продажей не исчезает: остаток можно продолжать получать по мере уплаты НДФЛ, декларации подают как обычно. А вот новые проценты по этому кредиту заявить уже нельзя - ипотека и кредитный договор закрыты вместе с продажей.
Входит ли в вычет страховка при ипотеке?
Нет. К вычету принимаются только проценты по целевому кредиту - страхование жизни, имущества и титула, а также комиссии банка и штрафы за просрочку в вычет не входят.
Можно ли получить вычет по процентам потребительского кредита, если деньги пошли на квартиру?
По общему порядку - нет: вычет по процентам дают только по целевым кредитам на покупку или строительство жилья (п. 4 ст. 220 НК РФ). Кредит должен быть оформлен как ипотечный или указывать целевое назначение.
Как быстро заполняется лимит 3 млн ₽ при рыночной ставке?
Чем выше ставка и больше кредит, тем быстрее. При ставке около 18,7% и кредите от 5-6 млн ₽ проценты часто превышают 3 млн ₽ уже за несколько лет - всё, что сверх лимита, в вычет не попадает, а лимит при этом не увеличивается.
Источники
Читайте также
- Как получить вычет за квартиру: пошаговая инструкция
Вычет за квартиру дают тремя способами - в упрощённом порядке, декларацией 3-НДФЛ или через работодателя, и итоговая сумма не меняется: до 260 000 ₽ за покупку и до 390 000 ₽ с процентов по ипотеке.
- Документы для вычета по ДДУ
Базовый комплект - четыре документа: договор долевого участия, акт приёма-передачи, платёжные документы и сведения о доходах; при ипотеке, отделке или переуступке список шире.
- Распределение вычета между супругами
Квартиру, купленную в браке, вычет положен получить обоим супругам - до 2 млн ₽ каждому на покупку и до 3 млн ₽ по процентам, независимо от того, на кого оформлена собственность.
- Отказ в вычете: причины и что делать
Отказ можно оспорить: сначала возражения на акт проверки в течение 1 месяца, а если не поможет - жалоба в вышестоящий налоговый орган в течение 1 года (ст. 139 НК РФ).