Расчёт для этой ситуации
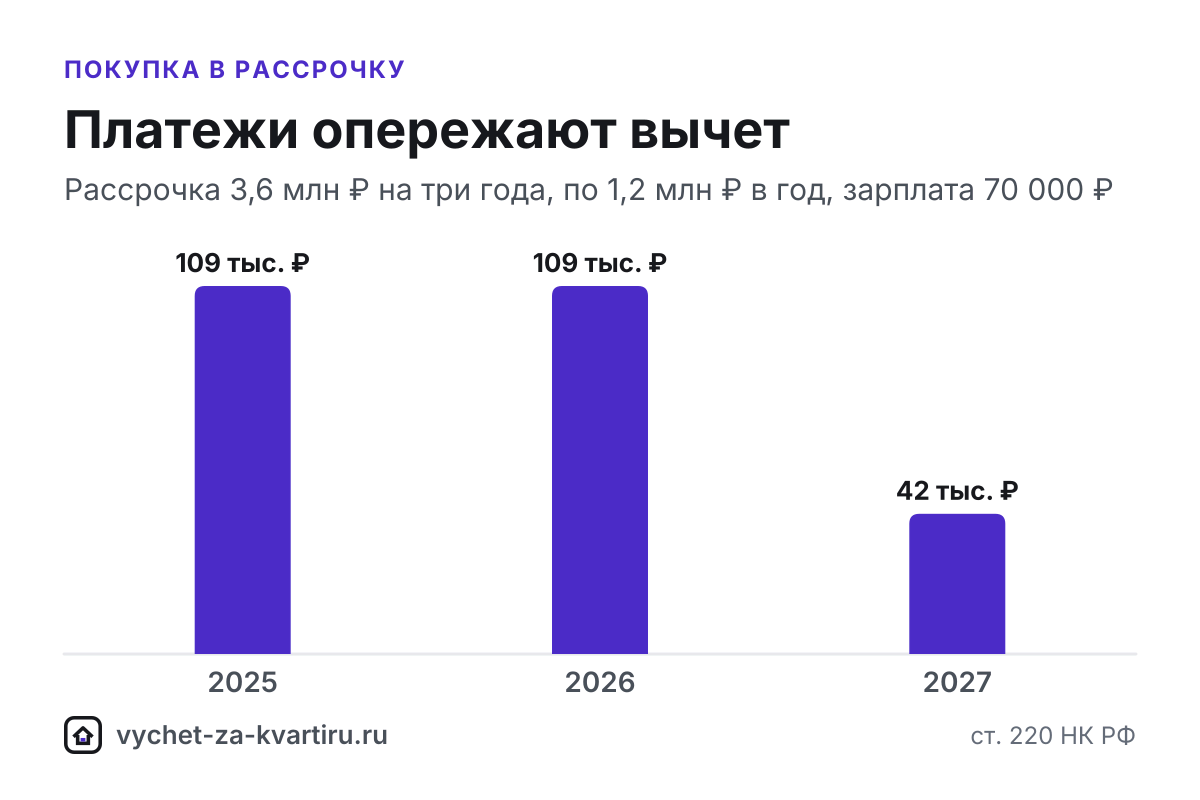
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|
| 2025 | 840 000 | 109 200 | 840 000 | 109 200 | 1 160 000 |
| 2026 | 840 000 | 109 200 | 840 000 | 109 200 | 320 000 |
| 2027 | 840 000 | 109 200 | 320 000 | 41 600 | 0 |
Итого возврат: 260 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
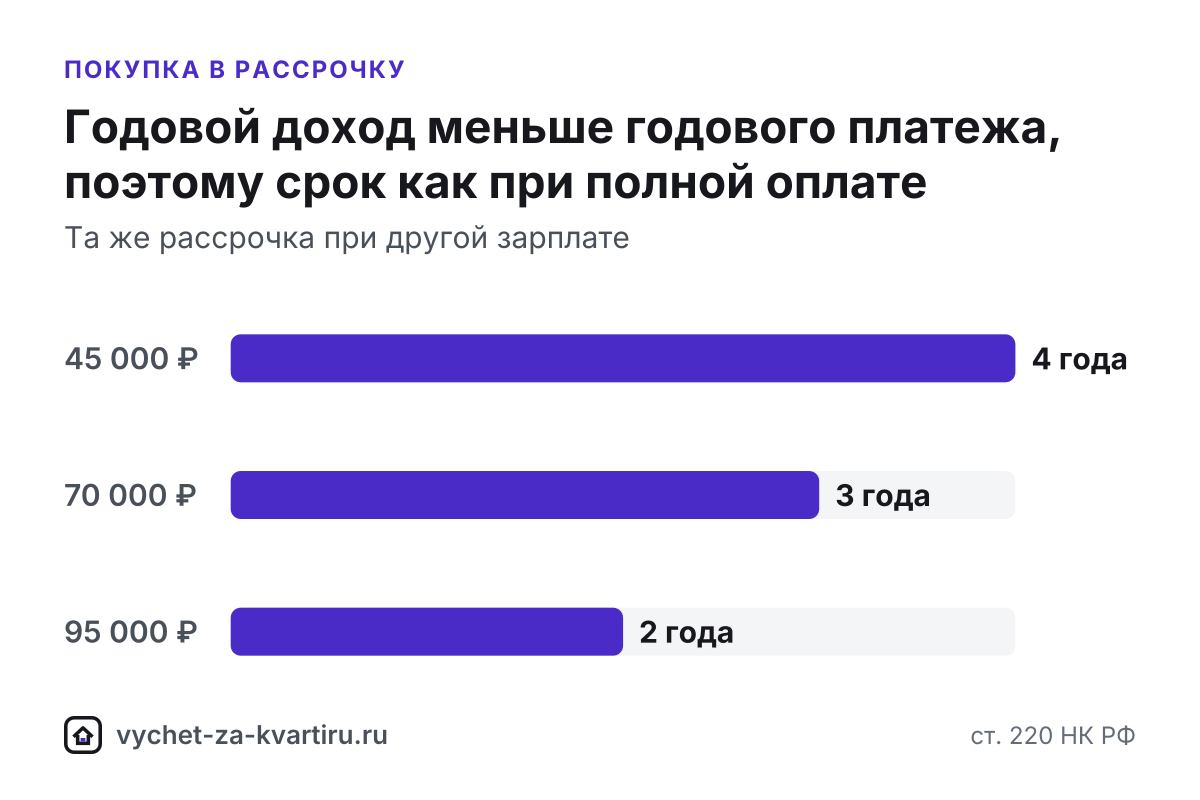
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 45 000 ₽ | 70 200 | 4 | 2028 | 260 000 |
| 70 000 ₽ | 109 200 | 3 | 2027 | 260 000 |
| 95 000 ₽ | 148 200 | 2 | 2026 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Покупка в рассрочку - у застройщика или у продавца на вторичке - даёт обычный вычет с расходов до 2 млн ₽, то есть до 260 000 ₽ на человека (пп. 1 п. 3 ст. 220 Налогового кодекса РФ, НК РФ). Особенность одна: вычет считается от фактически уплаченных сумм, поэтому неоплаченная часть цены попадает в вычет в тех годах, когда покупатель её платит. Ждать последнего платежа для первой декларации не нужно.
Коротко
- Год права не зависит от рассрочки: по вторичке - год регистрации собственности в Едином государственном реестре недвижимости (ЕГРН), по договору долевого участия (ДДУ) - год подписания акта приёма-передачи (п. 3 ст. 220 НК РФ).
- Вычет за год - не больше уплаченных к концу года сумм и не больше дохода за год.
- Новые платежи добавляют к остатку вычета в декларациях за годы оплаты, пока не исчерпан лимит 2 млн ₽ (п. 9 ст. 220 НК РФ).
- Процентов нет - по беспроцентной рассрочке вычета по процентам не будет: его дают по целевому кредиту (п. 4 ст. 220 НК РФ).
- Каждый взнос подтверждают платёжным документом.
Когда возникает право
Рассрочка не меняет момент права на вычет (п. 3 ст. 220 НК РФ):
- вторичка - год регистрации собственности в ЕГРН, даже если продавцу ещё не заплатили всю сумму;
- новостройка по ДДУ - год подписания акта приёма-передачи с застройщиком.
В декларацию за этот год включают все платежи, внесённые до его конца, - и первоначальный взнос, и платежи прошлых лет. Если право возникло в 2025 году, первую декларацию 3-НДФЛ можно подать уже сейчас, не дожидаясь окончания рассрочки.
У застройщика рассрочка может закончиться до подписания акта - тогда вся цена попадёт в декларацию за год акта, как при обычной покупке по ДДУ. Если платежи продолжаются после акта, их добавляют в декларации за годы, в которых они внесены.
Пока рассрочка на вторичке не выплачена, квартира обычно находится в залоге у продавца. Это не мешает вычету: право возникает с регистрации собственности, а обременение снимают после последнего платежа.
Как заявлять платежи по годам
Вычет за год ограничен двумя суммами - доходом за этот год и уплаченными, но ещё не заявленными расходами; налоговая применяет меньшую. Поэтому порядок такой:
- В декларации за год права покупатель заявляет всё, что оплачено к 31 декабря.
- Если доход больше уплаченного, вычет за этот год ограничится оплаченной суммой.
- В следующем году к остатку вычета (п. 9 ст. 220 НК РФ) добавляют новые платежи - и так до исчерпания лимита 2 млн ₽.
- Во второй и следующих декларациях указывают вычет, уже полученный за прошлые годы.
Пример по годам
В первой таблице квартира за 3,6 млн ₽ оплачивается тремя платежами по 1,2 млн ₽ в год, зарплата - 70 000 ₽ в месяц до НДФЛ. Годовой доход меньше годового платежа, поэтому уплаченных денег всегда хватает на вычет: за первый год вернут 109 200 ₽, всего - 260 000 ₽ за 3 года, как при полной оплате. Уже во втором году уплаченная сумма превысит лимит 2 млн ₽, и третий платёж на вычет не повлияет.
Вторая таблица показывает ту же рассрочку при зарплате от 45 000 до 95 000 ₽: во всех строках годовой доход меньше годового платежа, поэтому срок возврата такой же, как если бы квартиру оплатили сразу. Калькулятор в начале страницы тоже считает так, будто квартира оплачена полностью, - для таких доходов результат совпадает.
Когда рассрочка сдвигает возврат
При высоком доходе картина другая: если годовой доход больше суммы, внесённой к концу года, вычет за год ограничится уплаченным. Часть вычета придётся ждать до года очередного платежа, и возврат растянется на больше лет, чем при полной оплате. Сумма к возврату от этого не уменьшается: остаток переносится без ограничения срока (п. 9 ст. 220 НК РФ). В таком случае калькулятор покажет возврат быстрее, чем он будет на деле, - распределяйте вычет по годам вслед за графиком платежей.
Рассрочка, ипотека и супруги
Рассрочка от застройщика или продавца - не кредит: если она беспроцентная, вычета по процентам нет. Если в цену заложено удорожание, оно входит в расходы на покупку по мере оплаты. Если часть цены оплачена ипотекой, продавец получает эти деньги от банка сразу, и они входят в расходы на покупку целиком, а проценты по кредиту дают отдельный вычет до 3 млн ₽ (п. 4 ст. 220 НК РФ). Подробнее - «Квартира в ипотеку».
Если квартиру в рассрочку покупают супруги, у каждого свой лимит 2 млн ₽, независимо от того, на кого оформлено жильё. Расходы между супругами распределяют заявлением о распределении вычета - как это сделать выгоднее, описано в разделе «Покупка в браке».
Документы
- договор с графиком платежей;
- выписка из ЕГРН или акт приёма-передачи по ДДУ;
- платёжные документы - к каждой декларации за платежи этого года: платёжные поручения, выписки со счёта или расписки продавца;
- если покупают супруги - свидетельство о браке и заявление о распределении вычета.
Полный список соберёт генератор документов, для новостройки - вариант для ДДУ.
Сроки и подача
Декларацию 3-НДФЛ подают за каждый год отдельно - в любой день следующего года или позже. Камеральная проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги перечисляют за несколько рабочих дней (ст. 79 НК РФ). Через работодателя вычет можно получать уже в год права (п. 8 ст. 220 НК РФ), но уведомление налоговой действует только в текущем году: на следующий год подают новое заявление с документами о новых платежах. Даты по каждому способу посчитает раздел «Сроки».
Что сделать дальше
- Пересчитайте свой вариант в калькуляторе в начале страницы.
- Если квартира покупается у застройщика - см. «Новостройка по ДДУ», если на вторичке - «Квартира на вторичном рынке».
Частые ошибки
- Заявлять всю цену договора в первый год. Вычет дают в размере фактически произведённых расходов (пп. 1 п. 3 ст. 220 НК РФ): в декларацию за год включают только суммы, уплаченные к его концу.
- Забывать о платежах следующих лет. Каждый новый платёж добавляют к вычету в декларации за год оплаты - с новыми платёжными документами, пока не исчерпан лимит 2 млн ₽.
- Ждать последнего платежа, чтобы подать первую декларацию. Право возникает с регистрации собственности или подписания акта по ДДУ (п. 3 ст. 220 НК РФ) - уже уплаченное можно заявить сразу.
- Путать рассрочку с кредитом. По беспроцентной рассрочке вычета по процентам нет - вычет до 3 млн ₽ дают по процентам целевого кредита (п. 4 ст. 220 НК РФ).
- Платить продавцу наличными без расписок. Каждый взнос по рассрочке нужно подтвердить документом, иначе налоговая не примет его в расходы - удобнее платить переводом на счёт продавца.
Частые вопросы
Можно ли получить вычет, если квартира ещё не оплачена полностью?
Да. Вычет дают на уже уплаченную часть - с года регистрации собственности или подписания акта по ДДУ (п. 3 ст. 220 НК РФ). Остальные платежи добавляют в декларации за годы, в которых они внесены.
Нужно ли ждать окончания рассрочки?
Нет. Первую декларацию подают за год, в котором возникло право, и включают в неё всё, что оплачено к концу этого года. Остаток вычета не сгорает и переносится на следующие годы (п. 9 ст. 220 НК РФ).
Входит ли в вычет удорожание при рассрочке?
Если удорожание включено в цену договора, это часть расходов на покупку: она учитывается в общем лимите 2 млн ₽ по мере оплаты. Если рассрочка оформлена как заём с процентами, порядок учёта процентов уточните в инспекции.
Рассрочка у застройщика по ДДУ - когда подавать декларацию?
За год подписания акта приёма-передачи (п. 3 ст. 220 НК РФ). В неё включают все платежи застройщику, внесённые к концу этого года, а платежи после акта - в декларации за годы, когда они внесены.
Какие документы нужны при рассрочке?
Договор с графиком платежей, выписка из ЕГРН или акт приёма-передачи по ДДУ и платёжные документы. К каждой новой декларации прикладывают документы об оплатах этого года - список соберёт генератор документов.
Источники
Похожие ситуации
- Новостройка по ДДУ
За новостройку по ДДУ вернут до 260 000 ₽ за покупку и до 390 000 ₽ с процентов - начиная с года подписания акта приёма-передачи, а не с даты договора или регистрации собственности.
- Квартира на вторичке
За квартиру на вторичке вернут до 260 000 ₽ (13% с 2 млн ₽) - начиная с года, в котором собственность зарегистрирована в ЕГРН.
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.