Расчёт для этой ситуации
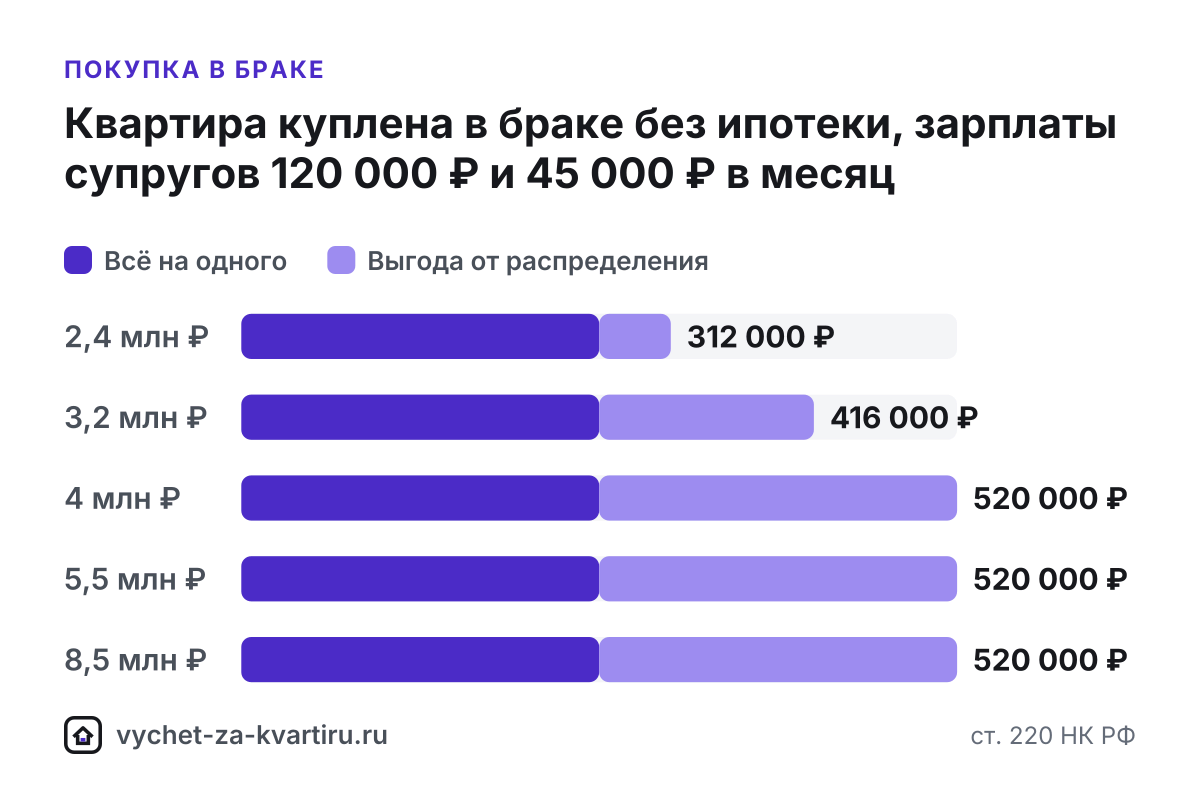
| Стоимость | Всё на одного, ₽ | Покупка: супруг 1, ₽ | Покупка: супруг 2, ₽ | Семья при распределении, ₽ | Выгода, ₽ |
|---|---|---|---|---|---|
| 2,4 млн | 260 000 | 1 400 000 | 1 000 000 | 312 000 | 52 000 |
| 3,2 млн | 260 000 | 2 000 000 | 1 200 000 | 416 000 | 156 000 |
| 4 млн | 260 000 | 2 000 000 | 2 000 000 | 520 000 | 260 000 |
| 5,5 млн | 260 000 | 2 000 000 | 2 000 000 | 520 000 | 260 000 |
| 8,5 млн | 260 000 | 2 000 000 | 2 000 000 | 520 000 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
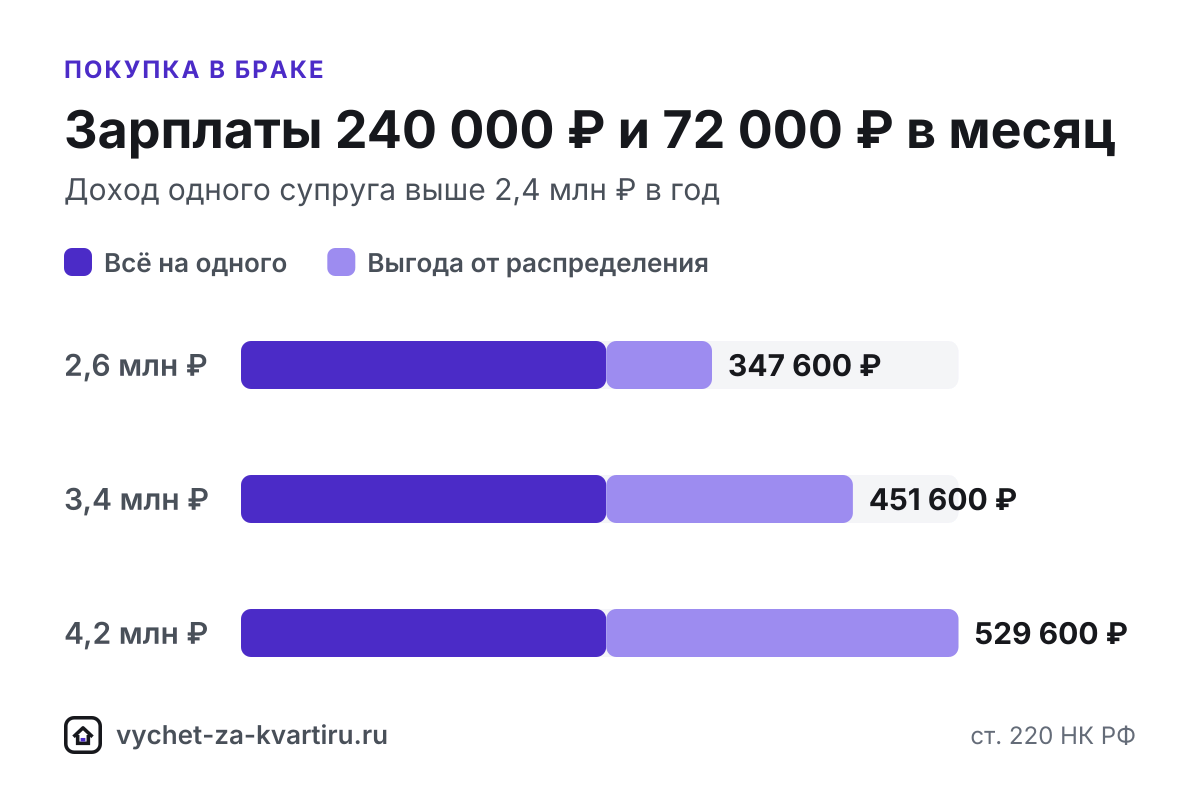
| Стоимость | Всё на одного, ₽ | Покупка: супруг 1, ₽ | Покупка: супруг 2, ₽ | Семья при распределении, ₽ | Выгода, ₽ |
|---|---|---|---|---|---|
| 2,6 млн | 269 600 | 1 800 000 | 800 000 | 347 600 | 78 000 |
| 3,4 млн | 269 600 | 1 800 000 | 1 600 000 | 451 600 | 182 000 |
| 4,2 млн | 269 600 | 2 000 000 | 2 000 000 | 529 600 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Квартира, купленная в браке, по общему правилу принадлежит обоим супругам, поэтому имущественный вычет положен каждому из них. Налоговый кодекс РФ (НК РФ) даёт каждому супругу собственный лимит: до 2 млн ₽ расходов на покупку (пп. 1 п. 3 ст. 220 НК РФ) и до 3 млн ₽ процентов по ипотеке (п. 4 ст. 220 НК РФ). При ставке 13% каждый супруг вернёт до 260 000 ₽ за покупку и до 390 000 ₽ за проценты.
Коротко
- Вычет на покупку получает каждый супруг в пределах 2 млн ₽, а вдвоём супруги заявляют не больше стоимости квартиры.
- Вычет по процентам у каждого свой: до 3 млн ₽ процентов на человека и только по одному объекту (п. 4 ст. 220 НК РФ).
- Заявление о распределении определяет, какую часть расходов и процентов заявляет каждый супруг; кто указан собственником и с чьей карты шла оплата, значения не имеет.
- Пропорцию процентов супруги могут менять каждый год (письмо Минфина от 31.10.2017 № 03-04-07/71589), а распределение расходов на покупку после предоставления вычета изменить нельзя.
- Сделка между мужем и женой вычета не даёт: супруги - взаимозависимые лица (п. 5 ст. 220, ст. 105.1 НК РФ).
Почему вычет положен обоим
Имущество, нажитое в браке, по общему правилу является совместной собственностью супругов. Росреестр может зарегистрировать право только на одного из них, и тогда в выписке из Единого государственного реестра недвижимости (ЕГРН) будет указан один собственник. Налоговая инспекция всё равно считает расходы на такую квартиру общими, поэтому второй супруг тоже вправе заявить вычет (ст. 220 НК РФ). Платёжные документы при этом могут быть оформлены на любого из супругов.
Лимиты супругов не зависят друг от друга. Если муж уже получил вычет по прошлому жилью, жена всё равно использует по новой квартире свои лимиты целиком: 2 млн ₽ расходов и 3 млн ₽ процентов. Муж в этом случае получит только неиспользованный остаток своего лимита, если он есть, - подробнее в разделе «Повторный вычет по остатку».
Брачный договор может изменить режим имущества. Если по договору квартира становится личной собственностью одного супруга, правило «вычет положен обоим» может не сработать - уточните порядок в налоговой инспекции до подачи декларации.
Как распределить расходы на покупку
Супруги сами решают, кто сколько заявит, и фиксируют решение в заявлении о распределении (как его составить). Ограничений два: каждому супругу - не больше 2 млн ₽, обоим вместе - не больше стоимости квартиры.
- Квартира от 4 млн ₽ - каждый заявляет по 2 млн ₽. Например, супруг с зарплатой 120 000 ₽ вернёт 260 000 ₽ за 2 года, а супруг с зарплатой 45 000 ₽ - ту же сумму за 4 года.
- От 2 до 4 млн ₽ - один супруг заявляет 2 млн ₽, второй - остаток стоимости. Так семья вернёт налог со всей цены квартиры, а не только с 2 млн ₽.
- До 2 млн ₽ - общая сумма возврата от распределения не зависит, меняется только скорость. Неиспользованная часть лимита у каждого супруга сохраняется для другого жилья.
Первая таблица выше показывает, сколько семья выигрывает при разной стоимости: колонка «Выгода» - разница между вариантом «всё на одного» и лучшим распределением. Если доход одного из супругов выше 2,4 млн ₽ в год, часть его вычета возвращает налог по ставке 15% (п. 1 ст. 224 НК РФ), поэтому во второй таблице вариант «всё на одного» даёт больше 260 000 ₽. Пропорцию под ваши зарплаты подберёт калькулятор в начале страницы: калькулятор сравнивает варианты и показывает возврат каждого супруга по годам.
Проценты по ипотеке на двоих
Долю процентов супруги указывают в том же заявлении, и она может быть любой, вплоть до 100% на одного. В отличие от вычета на покупку, пропорцию процентов супруги вправе менять каждый год (письмо Минфина от 31.10.2017 № 03-04-07/71589): например, когда один из них уходит в декрет или меняет работу.
Делить проценты выгодно при крупной ипотеке. Лимит 3 млн ₽ у каждого супруга свой, поэтому проценты сверх лимита одного войдут в вычет второго, и вдвоём семья заявит до 6 млн ₽ процентов. Если кто-то из супругов уже получал вычет по процентам по другому жилью, повторно ему этот вычет не дадут (п. 4 ст. 220 НК РФ), и проценты выгоднее заявить на другого супруга.
| Год | Проценты уплачены, ₽ | Вычет по процентам, ₽ | Возврат за проценты, ₽ | Остаток лимита 3 млн, ₽ |
|---|---|---|---|---|
| 2025 | 308 353 | 0 | 0 | 3 000 000 |
| 2026 | 406 623 | 714 976 | 92 947 | 2 285 024 |
| 2027 | 401 173 | 401 173 | 52 152 | 1 883 851 |
| 2028 | 395 386 | 395 386 | 51 400 | 1 488 465 |
| 2029 | 389 243 | 389 243 | 50 602 | 1 099 222 |
| 2030 | 382 721 | 382 721 | 49 754 | 716 501 |
| 2031 | 375 796 | 375 796 | 48 853 | 340 705 |
| 2032 | 368 445 | 340 705 | 44 292 | 0 |
| 2033 | 360 640 | 0 | 0 | - |
| 2034 | 352 353 | 0 | 0 | - |
| 2035 | 343 556 | 0 | 0 | - |
| 2036 | 334 216 | 0 | 0 | - |
| 2037 | 324 300 | 0 | 0 | - |
Всего процентов по графику: 7 969 666 ₽; в вычет войдёт не больше 3 000 000 ₽. Зарплата 126 000 ₽ в месяц, сначала применяется вычет на покупку. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Таблица считает вычет одного супруга. В первый год его доход целиком уходит на вычет на покупку, поэтому уплаченные проценты переносятся на следующий год. Когда в колонке «Остаток лимита 3 млн» появляется ноль, вычет по процентам у этого супруга заканчивается, а банк продолжает начислять проценты ещё много лет: общая сумма по графику указана под таблицей. Проценты за следующие годы семья может заявить на второго супруга: в заявлении за очередной год долю процентов указывают на него.
Условия и исключения
| Ситуация | Вычет |
|---|---|
| Квартира куплена в браке и оформлена на одного супруга | Положен обоим, каждому в пределах своих лимитов |
| Квартира куплена у мужа или жены | Нет ни на покупку, ни на проценты (п. 5 ст. 220, ст. 105.1 НК РФ) |
| Часть цены оплачена материнским капиталом или субсидией | Эту сумму исключают из расходов до распределения (п. 5 ст. 220 НК РФ) |
| Квартира куплена одним из супругов до брака | Только у покупателя, см. «Покупка до брака» |
| Один супруг уже получил вычет по другому жилью | Второй супруг заявляет свой вычет полностью |
Если семья использовала материнский капитал, сначала его сумму вычитают из стоимости, и только остаток супруги делят между собой, подробнее - «Покупка с маткапиталом».
Пошагово
- Посчитайте варианты в калькуляторе и решите, какую часть расходов на покупку и процентов заявляет каждый супруг.
- Соберите документы по сделке, а при ипотеке закажите в банке справку об уплаченных процентах за каждый год.
- Составьте заявление о распределении с долями расходов на покупку и процентов для каждого супруга.
- Каждый супруг подаёт свою декларацию 3-НДФЛ в личном кабинете налогоплательщика на nalog.gov.ru или оформляет вычет через работодателя.
- В следующие годы подавайте декларации за очередной год. Если меняете пропорцию процентов, приложите новое заявление о распределении процентов за этот год.
Если ипотека выдана банком из перечня Федеральной налоговой службы (ФНС России) - Сбербанком, ВТБ, Центр-инвестом, Ак Барсом или Новикомбанком, - проверьте предзаполненное заявление в личном кабинете. При распределении вычета между супругами упрощённый порядок может не подойти, и тогда вычет оформляют декларацией.
Документы
- Договор купли-продажи и выписка из ЕГРН или договор долевого участия (ДДУ) и акт приёма-передачи.
- Платёжные документы: чеки, выписки, расписка продавца; оформлены они могут быть на любого из супругов.
- Кредитный договор и справка банка об уплаченных процентах, если квартира куплена в ипотеку.
- Свидетельство о браке.
- Заявление о распределении вычета между супругами.
Полный список под вашу ситуацию соберёт генератор документов.
Сроки
- Декларация 3-НДФЛ. Налоговая инспекция возвращает НДФЛ за три года, предшествующих подаче (п. 7 ст. 78 НК РФ): в 2026 году - за 2023, 2024 и 2025. Камеральная проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги приходят за несколько рабочих дней.
- Через работодателя. Налоговая инспекция подтверждает право не более чем за 30 календарных дней и направляет уведомление, после чего работодатель (налоговый агент) перестаёт удерживать НДФЛ с зарплаты (п. 8 ст. 220 НК РФ).
Декларации супругов проверяют по отдельности, поэтому деньги каждому приходят в свой срок.
Что сделать дальше
- Подобрать пропорцию под свои зарплаты и ипотеку - калькулятор для супругов.
- Разобраться, кто из созаёмщиков заявляет проценты, - «Созаёмщик по ипотеке».
- Прочитать подробный разбор - статья «Распределение вычета между супругами».
Его доля вычета не пропадёт: остаток переносится на годы, когда появится доход, облагаемый НДФЛ (п. 9 ст. 220 НК РФ). Если квартира дороже 2 млн ₽, заявите 2 млн ₽ на работающего супруга, а остаток расходов - на второго. Подробнее - «Вычет в декрете».
Частые ошибки
- Покупать квартиру у мужа или жены. Супруги - взаимозависимые лица: по такой сделке вычета не будет ни на покупку, ни на проценты (п. 5 ст. 220, ст. 105.1 НК РФ).
- Считать, что вычет положен только тому, на кого оформлена квартира. Жильё, купленное в браке, общее: второй супруг заявляет свой вычет в пределах 2 млн ₽ и 3 млн ₽ по процентам.
- Распределять больше стоимости. Доли супругов в сумме не могут превышать фактических расходов: за квартиру за 3 млн ₽ - например, 2 млн ₽ и 1 млн ₽, а не по 2 млн ₽ каждому.
- Заявлять все проценты на одного при крупной ипотеке. Лимит 3 млн ₽ - у каждого супруга: проценты сверх него войдут в вычет, только если распределить их на второго (п. 4 ст. 220 НК РФ).
- Рассчитывать переиграть распределение вычета на покупку. После предоставления вычета доли расходов изменить нельзя, до возврата - только уточнённой декларацией; ежегодно менять можно лишь пропорцию процентов (письмо Минфина от 31.10.2017 № 03-04-07/71589).
- Отдавать большую часть вычета супругу без дохода с НДФЛ. ИП на УСН или патенте и самозанятые НДФЛ с бизнеса не платят, поэтому их часть вычета будет ждать облагаемого дохода (п. 9 ст. 220 НК РФ), подробнее - ИП на УСН или патенте.
Частые вопросы
Может ли жена получить вычет, если квартира оформлена на мужа?
Да. Квартира, купленная в браке, общая, поэтому жена заявляет свой вычет - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам. Понадобятся свидетельство о браке и заявление о распределении. Подробнее - вычет, если квартира оформлена на супруга.
Как супругам распределить вычет за квартиру?
Заявлением о распределении: в нём указывают, какую часть расходов на покупку и какую долю процентов заявляет каждый. При квартире от 4 млн ₽ обычно каждому по 2 млн ₽, при более дешёвой пропорцию подберёт калькулятор для супругов.
Дадут ли вычет, если купить квартиру у жены или мужа?
Нет. Супруги - взаимозависимые лица, поэтому по сделке между ними вычет не дают ни на покупку, ни на проценты по ипотеке (п. 5 ст. 220, ст. 105.1 НК РФ).
Муж уже получал вычет. Может ли жена получить свой?
Да. Лимиты у супругов независимые: жена заявит до 2 млн ₽ расходов и до 3 млн ₽ процентов, даже если муж свой вычет уже использовал по другому жилью.
Можно ли заявить все проценты по ипотеке на одного супруга?
Да. Долю процентов указывают в заявлении о распределении, она может быть любой, в том числе 100% на одного, и её можно менять ежегодно (письмо Минфина от 31.10.2017 № 03-04-07/71589). Это удобно, если второй супруг уже получал вычет по процентам по другому жилью - повторно ему его не дадут (п. 4 ст. 220 НК РФ).
Можно ли одному супругу получать вычет через работодателя, а другому по декларации?
Да. Вычет каждого супруга - его собственный, поэтому способ получения каждый выбирает сам: один подаёт декларацию 3-НДФЛ, другой оформляет вычет через работодателя (п. 8 ст. 220 НК РФ). Суммы в обоих случаях должны соответствовать заявлению о распределении.
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 105.1 НК РФ. Взаимозависимые лицаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Покупка до брака
Вычет получает только тот, кто купил квартиру до брака; второй супруг права на него не имеет, даже если потом гасил ипотеку вместе с ним.
- Созаёмщик по ипотеке
Созаёмщик получает вычет по процентам - до 3 млн ₽, то есть до 390 000 ₽ при ставке 13%, - только если он собственник жилья или супруг собственника при покупке в браке (ст. 220 НК РФ).
- Покупка с маткапиталом
Сумму маткапитала вычитают из стоимости жилья - вычет дают только с ваших собственных и кредитных денег (п. 5 ст. 220 НК РФ).
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.