Расчёт для этой ситуации
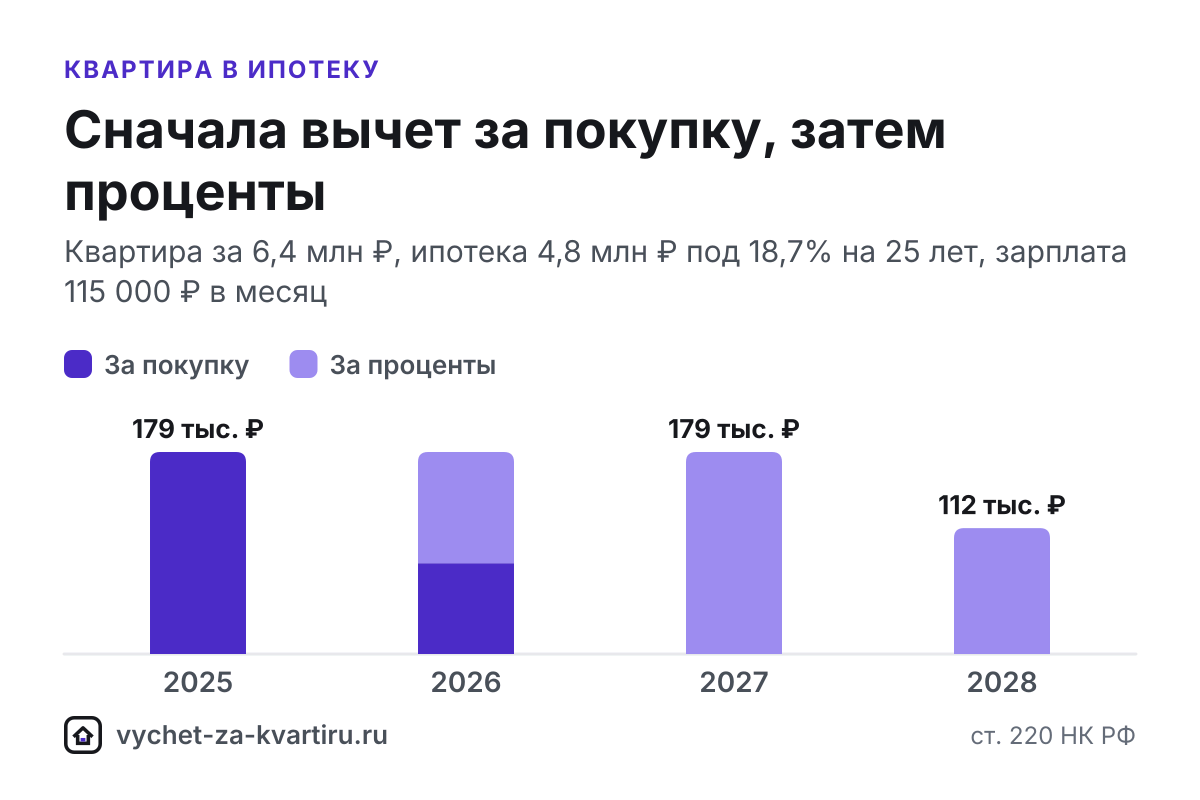
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Вычет по процентам, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|---|
| 2025 | 1 380 000 | 179 400 | 1 380 000 | 0 | 179 400 | 620 000 |
| 2026 | 1 380 000 | 179 400 | 620 000 | 760 000 | 179 400 | 0 |
| 2027 | 1 380 000 | 179 400 | 0 | 1 380 000 | 179 400 | 0 |
| 2028 | 1 380 000 | 179 400 | 0 | 860 000 | 111 800 | 0 |
Итого возврат: 650 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
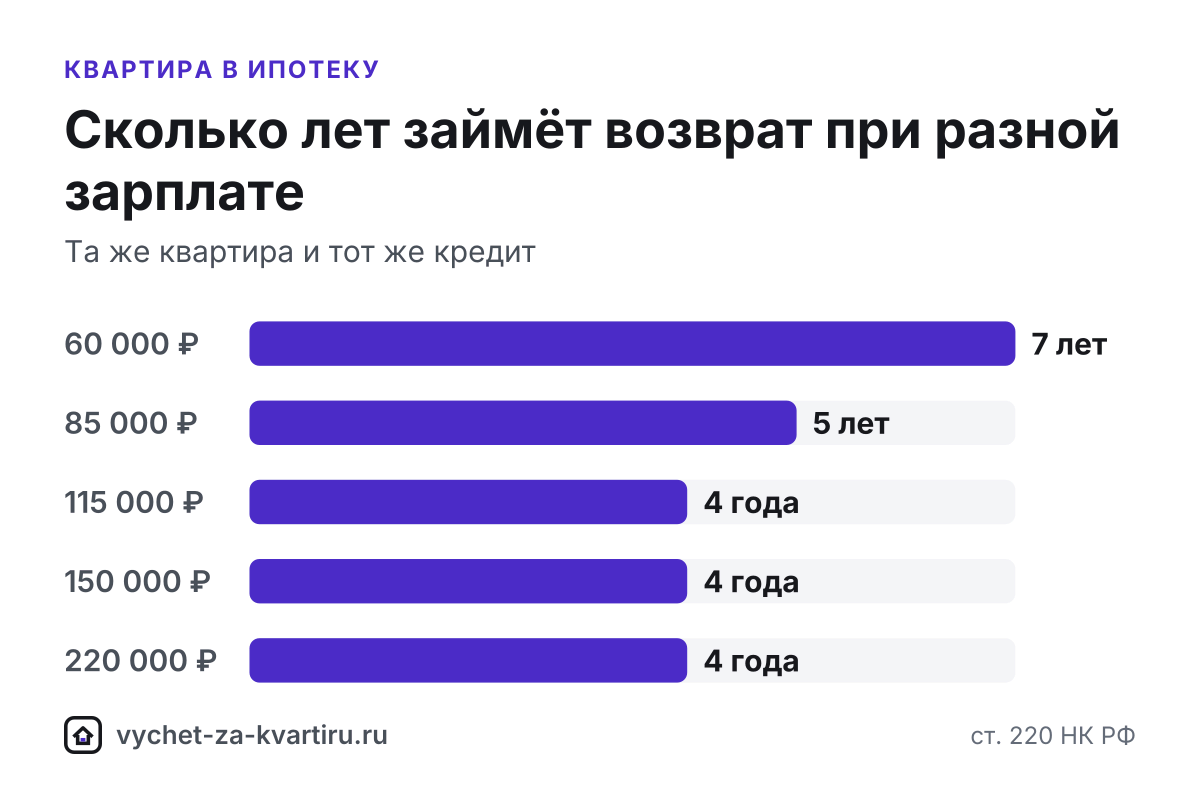
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ | Вернут за проценты, ₽ |
|---|---|---|---|---|---|
| 60 000 ₽ | 93 600 | 7 | 2027 | 260 000 | 390 000 |
| 85 000 ₽ | 132 600 | 5 | 2026 | 260 000 | 390 000 |
| 115 000 ₽ | 179 400 | 4 | 2026 | 260 000 | 390 000 |
| 150 000 ₽ | 234 000 | 4 | 2026 | 260 000 | 390 000 |
| 220 000 ₽ | 348 000 | 4 | 2025 | 264 800 | 404 400 |
Ипотека: 75% стоимости на 25 лет под 18,7%. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
За квартиру в ипотеку положены два вычета: основной - до 2 млн ₽ расходов на покупку (пп. 1 п. 3 ст. 220 НК РФ) и по процентам - до 3 млн ₽ уплаченных банку процентов (п. 4 ст. 220 НК РФ). При ставке НДФЛ 13% это до 260 000 ₽ и до 390 000 ₽, а при доходе выше 2,4 млн ₽ в год часть налога возвращается по ставке 15% и выше (п. 1 ст. 224 НК РФ).
Коротко
- Кредит входит в расходы на покупку. Вычет считают от всей цены по договору: при цене от 2 млн ₽ лимит выбирают полностью, даже если из своих денег оплачен только первоначальный взнос.
- Проценты - отдельный лимит 3 млн ₽. Налоговая инспекция принимает к вычету проценты, фактически уплаченные банку, и только по одному объекту (п. 4 ст. 220 НК РФ).
- Порядок постоянный. Сначала применяется вычет за покупку, затем проценты; остаток каждого переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ).
- Способ получения зависит от банка. С пятью банками из перечня Федеральной налоговой службы (ФНС России) доступен упрощённый порядок, с остальными подают декларацию 3-НДФЛ или получают вычет через работодателя.
Вычет за покупку: деньги банка - ваши расходы
Банк перечисляет кредит продавцу или застройщику за покупателя, поэтому в расходы на покупку идёт вся цена по договору: первоначальный взнос и заёмные деньги вместе. Расходы уменьшают только на суммы, которые покупатель не платил сам: материнский капитал, бюджетные субсидии и деньги работодателя (п. 5 ст. 220 НК РФ).
Право на вычет по готовой квартире возникает в год регистрации собственности - её подтверждает выписка из Единого государственного реестра недвижимости (ЕГРН), которую выдаёт Росреестр. По новостройке, купленной по договору долевого участия (ДДУ), право возникает с подписания акта приёма-передачи с застройщиком (п. 3 ст. 220 НК РФ), подробнее - «Новостройка по ДДУ». Лимит 2 млн ₽ считается на человека, а не на квартиру.
Вычет по процентам: что в него входит
- Проценты по целевому кредиту. В вычет идут проценты по кредиту на покупку жилья и по кредиту на его рефинансирование (п. 4 ст. 220 НК РФ).
- Только уплаченные. Проценты заявляют за каждый год по мере уплаты, сумму подтверждает справка банка.
- Без страховки и комиссий. Страхование, комиссии банка и штрафы в вычет не входят - см. ответ о страховке.
- Проценты до года права. Проценты, уплаченные во время стройки по ДДУ, включаются в вычет в первом году - подробнее в ответе о процентах до регистрации.
- Один объект. Лимит 3 млн ₽ дают только по одному объекту, и его остаток на другую квартиру не переносится. Объект для процентов может отличаться от объекта основного вычета - см. ответ о второй квартире.
Пример по годам
Квартира стоит 6,4 млн ₽, ипотека - 4,8 млн ₽ под 18,7% на 25 лет: это средняя рыночная ставка в топ-20 банков по мониторингу ДОМ.РФ на сентябрь 2026 года. Зарплата покупателя - 115 000 ₽ в месяц до НДФЛ, право на вычет возникло в 2025 году. Первая таблица показывает расчёт по годам:
- В первый год весь доход уходит на вычет за покупку - вернут 179 400 ₽. Проценты за этот год не пропадают, а переносятся дальше.
- Вычет за покупку закончится в 2026 году, и в том же году оставшийся доход закроют накопленные проценты.
- Дальше применяются только проценты, пока их сумма не достигнет 3 млн ₽.
Всего вернут 650 000 ₽: 260 000 ₽ за покупку и 390 000 ₽ за проценты, а возврат займёт 4 года. Процентов по такому кредиту за 25 лет набегает в несколько раз больше лимита, и всё сверх 3 млн ₽ в вычет не попадёт.
Вторая таблица - та же квартира при разной зарплате. При 60 000 ₽ в месяц возврат растянется на 7 лет, при 85 000 ₽ - на 5 лет. Выше некоторого дохода срок перестаёт сокращаться: проценты заявляют только после уплаты, поэтому лимит 3 млн ₽ не выбрать быстрее, чем банк их начислит. При зарплате 220 000 ₽ в месяц доход за год больше 2,4 млн ₽, и часть налога вернут по 15%: всего 669 200 ₽ - больше обычных 260 000 ₽ и 390 000 ₽.
Условия и исключения
| Ситуация | Что с вычетом |
|---|---|
| Квартира на вторичном рынке | Право с регистрации собственности: до 2 млн ₽ за покупку и до 3 млн ₽ процентов |
| Новостройка по ДДУ | Право с акта приёма-передачи, проценты за время стройки - в первом году |
| Часть цены оплачена маткапиталом | Расходы уменьшают на сумму маткапитала (п. 5 ст. 220 НК РФ) |
| Вычет по процентам уже получен по другой квартире | По новой ипотеке проценты не вернут (п. 4 ст. 220 НК РФ) |
| Вычет за покупку получен раньше, по процентам - нет | Проценты по новой ипотеке заявить можно |
| Продавец - супруг, родитель, ребёнок, брат или сестра | Вычета нет (п. 5 ст. 220, ст. 105.1 НК РФ) |
| Апартаменты или машино-место в ипотеку | Вычета нет: это нежилые помещения |
Квартира, купленная в браке, - общая собственность, поэтому вычет положен обоим супругам, даже если в выписке из ЕГРН указан один. Каждый заявляет до 2 млн ₽ за покупку и до 3 млн ₽ процентов, а доли указывают в заявлении о распределении. Созаёмщик, который не является собственником или супругом собственника, вычет не получает - см. «Созаёмщик по ипотеке». Выгодное распределение посчитает калькулятор для супругов.
Как получить: три способа
- Упрощённый порядок (ст. 221.1 НК РФ) - если кредит выдал Сбербанк, ВТБ, Центр-инвест, Ак Барс или Новикомбанк. Банк передаёт сведения в ФНС, предзаполненное заявление появляется в личном кабинете налогоплательщика на nalog.gov.ru до 20 марта, проверка длится до 30 календарных дней, документы не нужны. Подробнее - «Упрощённый порядок».
- Декларация 3-НДФЛ - с любым банком, через личный кабинет, Госуслуги или лично в инспекции. Камеральная проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги перечисляют за несколько рабочих дней.
- Через работодателя (п. 8 ст. 220 НК РФ) - налоговая подтверждает право не более чем за 30 календарных дней, и работодатель перестаёт удерживать НДФЛ. Уведомление действует только в текущем году. Подробнее - «Вычет через работодателя».
В 2026 году декларации можно подать за 2023, 2024 и 2025 (п. 7 ст. 78 НК РФ), а само право на вычет сроком не ограничено. Сроки по каждому способу покажет калькулятор сроков.
Пошагово
- Получите выписку из ЕГРН или подпишите акт приёма-передачи по ДДУ - с этого года возникает право.
- Закажите в банке справку об уплаченных процентах за прошлый год: как это сделать в своём банке, описано в разделе «Банки».
- Проверьте, нет ли в личном кабинете предзаполненного заявления; если нет, заполните декларацию 3-НДФЛ.
- Супругам - подайте заявление о распределении: доли процентов можно менять ежегодно (письмо Минфина от 31.10.2017 № 03-04-07/71589).
- Подайте заявление на возврат вместе с декларацией или после проверки.
- На следующий год повторите: проценты заявляют ежегодно, пока не выбран лимит 3 млн ₽.
Документы
- выписка из ЕГРН или ДДУ с актом приёма-передачи;
- договор купли-продажи;
- платёжные документы на свою часть цены: платёжное поручение, выписка по счёту или расписка продавца;
- кредитный договор;
- справка банка об уплаченных процентах за каждый год;
- супругам - свидетельство о браке и заявление о распределении вычета.
При подаче через личный кабинет справка 2-НДФЛ не нужна. Список под вашу ситуацию соберёт генератор документов.
Что сделать дальше
Проверьте свой кредит в калькуляторе вычета по процентам: он покажет, в каком году закончится лимит 3 млн ₽ и сколько процентов останется без вычета. Если ипотека льготная, прочитайте разбор своей программы: «Семейная ипотека», «IT-ипотека», «Сельская ипотека» или «Дальневосточная ипотека». Подробности о процентах - в гайде «Вычет по процентам ипотеки».
Частые ошибки
- Вычитать кредит из стоимости. Деньги банка - ваши расходы на покупку: в вычет идёт вся цена по договору, а не только первоначальный взнос.
- Заявлять проценты по второй ипотеке. Вычет по процентам дают только по одному объекту (п. 4 ст. 220 НК РФ): если он получен по первой квартире, по следующей проценты не вернут, даже если лимит 3 млн ₽ не выбран.
- Включать в проценты страховку и комиссии. К вычету принимаются только проценты по целевому кредиту - страхование, комиссии банка и штрафы не входят.
- Не указывать проценты, пока идёт вычет за покупку. Проценты, которые не поместились в доход года, переносятся на следующие годы (п. 9 ст. 220 НК РФ) - заявляйте их в каждой декларации по справке банка.
- Ждать выписку из ЕГРН по новостройке. По ДДУ право на вычет возникает с акта приёма-передачи, а проценты, уплаченные во время стройки, включаются в вычет в первом году.
- Заявлять проценты по графику платежей вперёд. В декларацию за год входят только проценты, фактически уплаченные в этом году, - сумму берут из справки банка, а не из графика.
Частые вопросы
Входят ли деньги банка в вычет за покупку квартиры в ипотеку?
Да. Кредит - это ваши расходы на покупку, поэтому в вычет идёт вся цена по договору, включая ипотеку, в пределах 2 млн ₽ (пп. 1 п. 3 ст. 220 НК РФ). Проценты заявляются отдельно - до 3 млн ₽.
Что заявлять сначала - вычет за покупку или проценты?
Сначала вычет за покупку, затем проценты. Если дохода за год не хватило на оба, остаток процентов переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ).
Можно ли вернуть проценты по ипотеке, если вычет за покупку уже получен за другую квартиру?
Да, если вычет по процентам вы ещё не получали. Объект для процентов может отличаться от объекта основного вычета, но проценты возвращают только по одному объекту - до 3 млн ₽ (п. 4 ст. 220 НК РФ).
Как супругам-созаёмщикам поделить вычет по ипотеке?
Каждый супруг заявляет свой вычет: до 2 млн ₽ за покупку и до 3 млн ₽ процентов, даже если квартира оформлена на одного из них. Доли указывают в заявлении о распределении - подробнее в разделе «Покупка в браке».
Сколько лет получают вычет по ипотеке?
Пока не выбраны оба лимита. Вычет за покупку заканчивается, когда использованы 2 млн ₽, а проценты заявляют каждый год по мере уплаты, пока их сумма не дойдёт до 3 млн ₽. Остаток переносится без ограничения срока (п. 9 ст. 220 НК РФ).
Где взять справку об уплаченных процентах?
В банке, выдавшем кредит, - обычно в приложении или в отделении. Сбербанк, ВТБ, Центр-инвест, Ак Барс и Новикомбанк сами передают данные в ФНС, и вычет можно получить в упрощённом порядке. Инструкции - в разделе «Банки».
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 105.1 НК РФ. Взаимозависимые лицаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 221.1 НК РФ. Упрощённый порядок получения налоговых вычетовКонсультантПлюс
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Семейная ипотека
Вычет по семейной ипотеке с 1 октября 2026 года не меняется: каждый супруг-созаёмщик заявляет до 2 млн ₽ за покупку и до 3 млн ₽ процентов - по процентам семья вернёт до 780 000 ₽ при ставке 13%.
- Созаёмщик по ипотеке
Созаёмщик получает вычет по процентам - до 3 млн ₽, то есть до 390 000 ₽ при ставке 13%, - только если он собственник жилья или супруг собственника при покупке в браке (ст. 220 НК РФ).
- Рефинансирование ипотеки
Да, после рефинансирования вычет по процентам сохраняется: проценты нового банка складываются с процентами старого в общем лимите 3 млн ₽ по одному объекту (п. 4 ст. 220 НК РФ).
- Новостройка по ДДУ
За новостройку по ДДУ вернут до 260 000 ₽ за покупку и до 390 000 ₽ с процентов - начиная с года подписания акта приёма-передачи, а не с даты договора или регистрации собственности.