Вычет за построенный дом дают на тех же условиях, что и за квартиру: 13% от расходов на стройку и участок в пределах 2 млн ₽, то есть до 260 000 ₽ (пп. 1 п. 3 ст. 220 НК РФ) - но только с года, когда дом зарегистрирован в ЕГРН, и только по расходам из закрытого перечня в кодексе.
Коротко
- Право на вычет за дом возникает с года регистрации права собственности на него в ЕГРН, а не с начала стройки (п. 3 ст. 220 НК РФ).
- Расходы на дом и участок под ИЖС считаются в одном общем лимите - 2 млн ₽ на человека.
- Перечень расходов закрытый: проект, материалы, работы, подключение к сетям - баня, гараж и мебель в него не входят.
- Каждую сумму нужно подтвердить документом - без чеков и актов расходы не примут, даже при зарегистрированном доме.
- Проценты по целевому кредиту на стройку или участок дают отдельный вычет до 3 млн ₽ (п. 4 ст. 220 НК РФ).
Когда возникает право на вычет
Право появляется в году, когда право собственности на сам дом зарегистрировано в ЕГРН (п. 3 ст. 220 НК РФ). Пока регистрации нет, декларацию не подать - даже если стройка идёт несколько лет и все деньги уже потрачены. Зато в год регистрации в вычет включат сразу все расходы: и прошлых лет стройки, и текущего.
Например, строительство началось несколько лет назад, а дом зарегистрировали в 2025 году - тогда первая декларация подаётся за 2025 год, и в неё войдут расходы за все годы стройки, а не только за последний. Расходы, оплаченные уже после регистрации - например, на отделку, - обычно заявляют отдельно, в декларациях за годы фактической оплаты, в пределах оставшегося лимита.
Какие расходы входят в вычет
Перечень закреплён в п. 3 ст. 220 НК РФ и закрытый - расходов сверх него, даже вполне логичных на вид, вычет не даёт:
- разработка проектной и сметной документации;
- строительные и отделочные материалы;
- работы и услуги по строительству и отделке - подрядчики, бригады, отдельные мастера;
- подключение к сетям электро-, водо-, газоснабжения и канализации либо создание автономных источников, например скважины или септика;
- покупка земельного участка под ИЖС - в том же лимите, что и сам дом.
Что не входит
Вне перечня остаются мебель и бытовая техника, отдельные постройки на участке - баня, гараж, хозблок, - а также забор и благоустройство территории: дорожки, освещение, ландшафтный дизайн. Даже если без них жить в доме неудобно, в лимит 2 млн ₽ такие расходы не попадают ни при каких условиях, и спорить с инспекцией здесь бесполезно - перечень в кодексе закрытый.
Как подтвердить расходы
Стройка - самая «бумажная» из всех ситуаций с вычетом: каждую сумму придётся подтверждать документом.
- Материалы - кассовые и товарные чеки с перечнем купленного; если покупали у частного лица без чеков, нужен акт о закупке материалов с его паспортными данными.
- Работы - договор подряда, акты выполненных работ и документы об оплате; если нанимали отдельных мастеров без ИП - расписки или другие документы, подтверждающие фактическую передачу денег.
- Право на дом и участок - выписки из ЕГРН на оба объекта и договор купли-продажи участка, если он покупался отдельно от стройки.
Без документов инспекция расходы не примет, даже если дом уже официально зарегистрирован и сомнений в самом факте стройки нет: для вычета важны именно бумаги, а не то, насколько очевидна стройка внешне.
Проценты по кредиту на строительство
Если на стройку или покупку участка брали целевой кредит, проценты по нему дают отдельный вычет - до 3 млн ₽, и только по одному объекту (п. 4 ст. 220 НК РФ). Проценты, уплаченные ещё до регистрации дома, то есть прямо в процессе стройки, включают в вычет за год регистрации - это устоявшаяся практика применения нормы. А вот учесть проценты за годы, за которые декларации уже не подать из-за истечения срока возврата, ФНС и эксперты трактуют по-разному - однозначного ответа здесь нет, в такой ситуации лучше уточнить свой случай в инспекции.
Например, дом с участком обошёлся в 4,7 млн ₽, 70% оплачено кредитом под 17% на 15 лет, зарплата - 91 000 ₽ в месяц: с учётом процентов вернут 650 000 ₽ - это же сочетание есть и в таблице ниже, с расчётом по годам и другими суммами стройки.
Участок и дом - общий лимит
Расходы на дом и на участок под ИЖС суммируются в одном лимите 2 млн ₽ на человека - это не два отдельных вычета, а один общий (пп. 1 п. 3 ст. 220 НК РФ). Заявлять их можно и в одной декларации, и в разных - главное, чтобы в сумме расходы на дом и на землю не превысили общий лимит. Если участок достался бесплатно, например в наследство или в дар, в вычет войдут только расходы на сам дом - за сам участок вернуть нечего, ведь денег на него не потратили. Супруги, которые строили дом вместе, могут претендовать каждый на свой лимит 2 млн ₽, если расходы это позволяют - как распределить вычет между собой, разобрано в статье «Покупка в браке». Базовый разбор ситуации со стройкой целиком - в разделах «Строительство дома ИЖС» и «Земельный участок под ИЖС».
Вычет положен и за самостоятельное строительство - в расходы включают только оплаченные материалы и услуги, например аренду техники или работу нанятых бригад. Стоимость собственного труда в расходы не входит - её попросту не с чем подтвердить документами.
Условия и исключения
| Ситуация | Что будет |
|---|---|
| Материалы и работы задокументированы чеками и актами | Расходы принимаются в пределах общего лимита 2 млн ₽ |
| Баня, гараж, забор, благоустройство участка | Не входят в вычет - перечень расходов на стройку закрытый (п. 3 ст. 220 НК РФ) |
| Участок под ИЖС достался в наследство или в дар | Вычет только на расходы по дому, за бесплатный участок - нет |
| Стройка велась несколько лет, декларация не подавалась | Право не сгорает - все расходы заявляют в год регистрации дома |
| Материалы куплены у частного лица без чеков | Нужен акт о закупке материалов с его паспортными данными |
| Кредит на стройку или покупку участка целевой | Проценты дают отдельный вычет до 3 млн ₽ (п. 4 ст. 220 НК РФ) |
| Дом строили супруги вместе | У каждого свой лимит 2 млн ₽, если расходы каждого это позволяют |
Словарь терминов
Проектно-сметная документация - расчёты и планы стройки, которые подтверждают состав и стоимость работ по дому.
Акт о закупке материалов - документ, которым оформляют покупку материалов у частного лица без чеков; в нём указывают паспортные данные продавца.
Общий лимит 2 млн ₽ - предельная сумма расходов на дом и участок вместе, а не два отдельных лимита на каждый из объектов.
Частые ошибки при заявлении вычета на стройку
- Подавать декларацию до регистрации дома. Пока право собственности не зарегистрировано в ЕГРН, вычета нет ни за стройку, ни за участок - расходы прошлых лет при этом не пропадают, их просто заявляют позже, в год регистрации.
- Выбрасывать чеки на материалы. Без кассовых и товарных чеков, актов и договоров подряда инспекция не примет затраты, даже если дом уже официально зарегистрирован и вопросов к самому факту стройки нет.
- Включать в расходы баню, гараж, забор или мебель. Перечень расходов на строительство закрытый - в нём нет отдельных построек и обстановки, сколько бы они ни стоили.
- Считать участок и дом двумя разными вычетами. Расходы на дом и на землю под ИЖС суммируются в одном лимите 2 млн ₽ на человека, а не складываются в два отдельных лимита.
- Покупать материалы у частных лиц без документов. В этом случае нужен акт о закупке с адресом и паспортными данными продавца - устной договорённости или простой расписки без деталей может не хватить.
Документы и подача
Полный комплект документов под конкретную стройку соберёт генератор документов - он учтёт, покупался ли участок отдельно, был ли кредит и нужна ли справка об уплаченных процентах. Вернуть налог можно за 3 года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), но не раньше года регистрации дома. Если с этого момента прошло больше 3 лет, подробный разбор, что делать в такой ситуации, - в статье «Как вернуть налог за три прошлых года».
Что сделать дальше
- Посчитайте вычет по вашей стройке в калькуляторе вычета, указав тип объекта «дом».
- Если участок и дом оформлены отдельно, посмотрите нюансы в сценариях «Земельный участок под ИЖС» и «Строительство дома ИЖС».
- Если стройка велась в кредит, отдельно оцените проценты в гайде «Вычет по процентам ипотеки».
- Соберите документы под вашу стройку в генераторе документов.
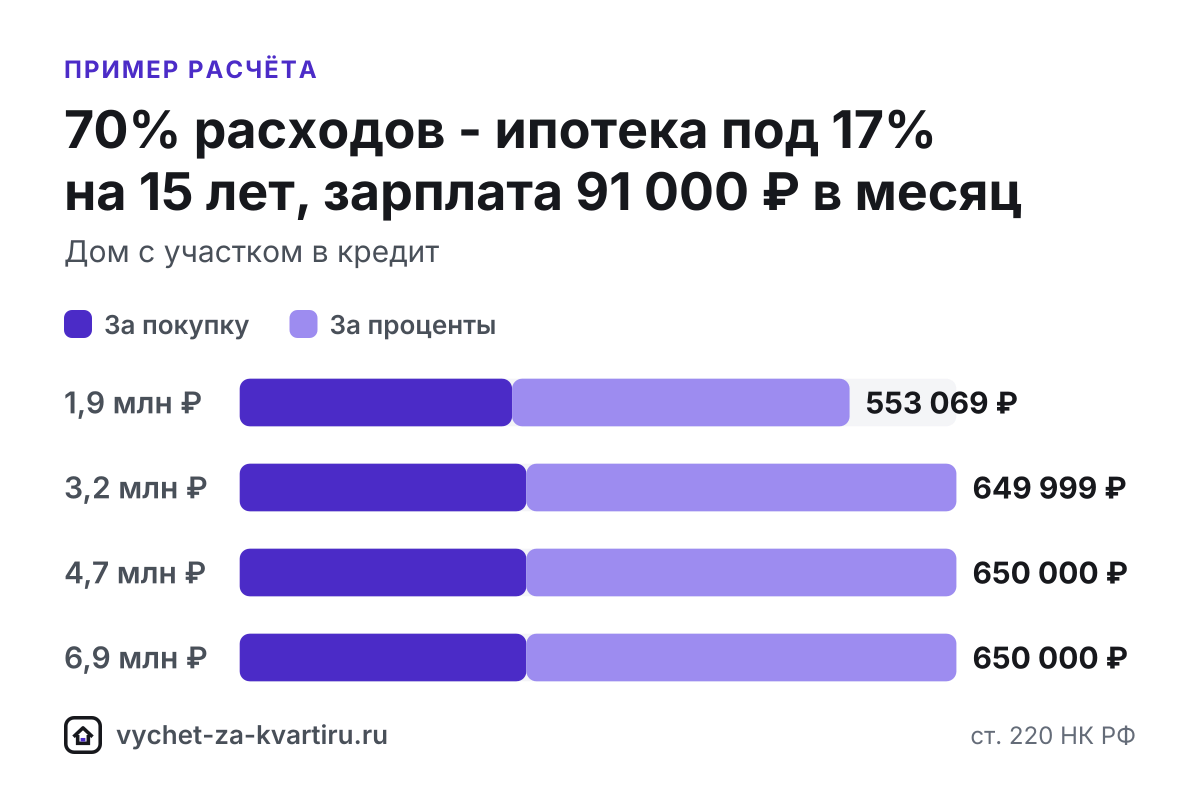
| Стоимость | Вычет на покупку, ₽ | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ | Вернут за проценты, ₽ | Всего, ₽ |
|---|---|---|---|---|---|---|
| 1,9 млн | 1 900 000 | 141 960 | 16 | 247 000 | 306 069 | 553 069 |
| 3,2 млн | 2 000 000 | 141 960 | 10 | 260 000 | 389 999 | 649 999 |
| 4,7 млн | 2 000 000 | 141 960 | 6 | 260 000 | 390 000 | 650 000 |
| 6,9 млн | 2 000 000 | 141 960 | 5 | 260 000 | 390 000 | 650 000 |
Ипотека: 70% стоимости на 15 лет под 17%, аннуитет. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Частые вопросы
Когда можно получить вычет за построенный дом?
С года регистрации права собственности на дом в ЕГРН - именно тогда в вычет включают все расходы на стройку и участок, оплаченные раньше, в том числе в прошлые годы (п. 3 ст. 220 НК РФ).
Входит ли баня или гараж на участке в вычет за дом?
Нет. В перечне расходов на строительство жилого дома (п. 3 ст. 220 НК РФ) есть проект, материалы, работы, отделка и подключение к сетям - отдельных построек там нет, независимо от того, насколько они нужны для жизни в доме.
Можно ли получить вычет, если строил дом без ИП-подрядчика?
Да, наём отдельных мастеров без статуса ИП вычета не отменяет, но расходы нужно подтвердить документами об оплате - распиской или другим документом с данными исполнителя. Без подтверждения расходы не примут.
Входят ли проценты по кредиту на строительство в вычет?
Да, если кредит целевой - на строительство дома или покупку участка под ИЖС. Лимит - 3 млн ₽ процентов, и только по одному объекту (п. 4 ст. 220 НК РФ); заявить их можно с года регистрации дома.
Источники
Читайте также
- Вычет по процентам ипотеки: полная инструкция
По процентам ипотеки положен отдельный вычет - до 3 млн ₽ на человека, это до 390 000 ₽ при ставке 13% и до 660 000 ₽ при более высоких ставках шкалы.
- Как получить вычет за квартиру: пошаговая инструкция
Вычет за квартиру дают тремя способами - в упрощённом порядке, декларацией 3-НДФЛ или через работодателя, и итоговая сумма не меняется: до 260 000 ₽ за покупку и до 390 000 ₽ с процентов по ипотеке.
- Как заполнить 3-НДФЛ на вычет за квартиру
3-НДФЛ на вычет за квартиру проще всего заполнить в личном кабинете на nalog.gov.ru: данные о доходах подставляются сами, а камеральная проверка занимает до 3 месяцев.