Расчёт для этой ситуации
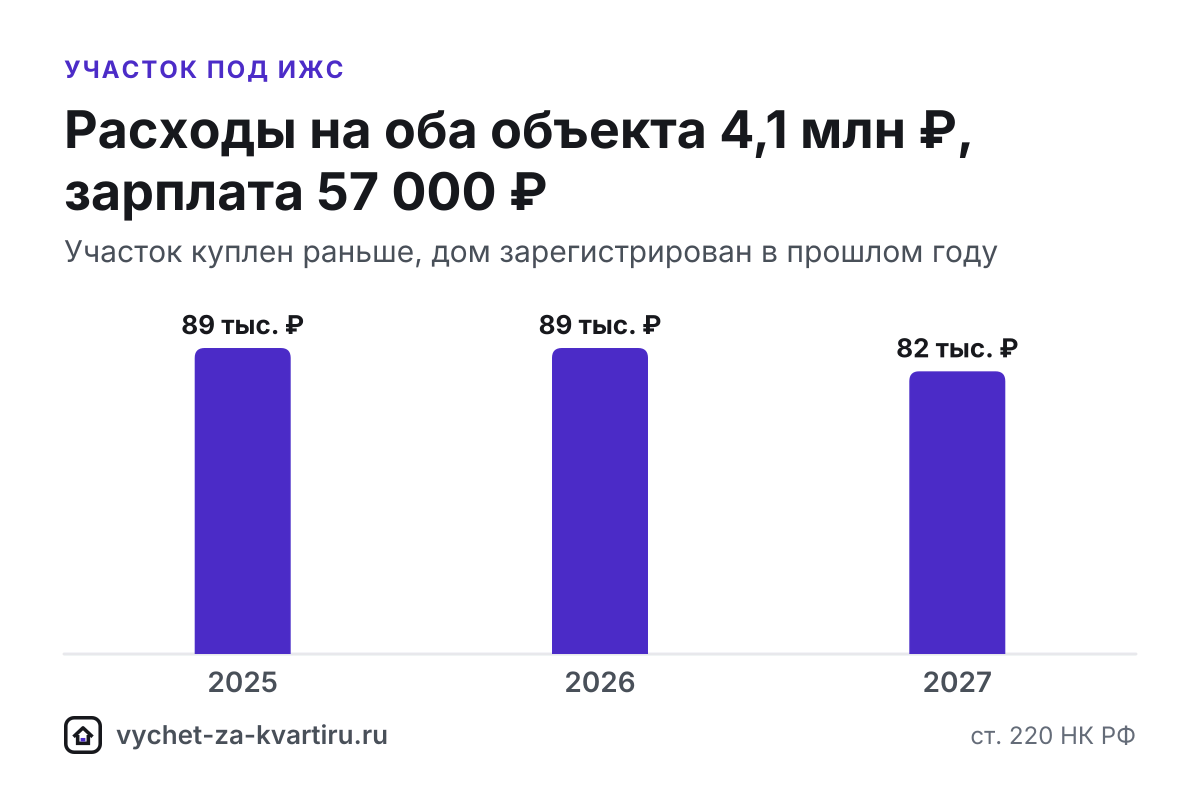
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|
| 2025 | 684 000 | 88 920 | 684 000 | 88 920 | 1 316 000 |
| 2026 | 684 000 | 88 920 | 684 000 | 88 920 | 632 000 |
| 2027 | 684 000 | 88 920 | 632 000 | 82 160 | 0 |
Итого возврат: 260 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
| Стоимость | Вычет на покупку, ₽ | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ |
|---|---|---|---|---|
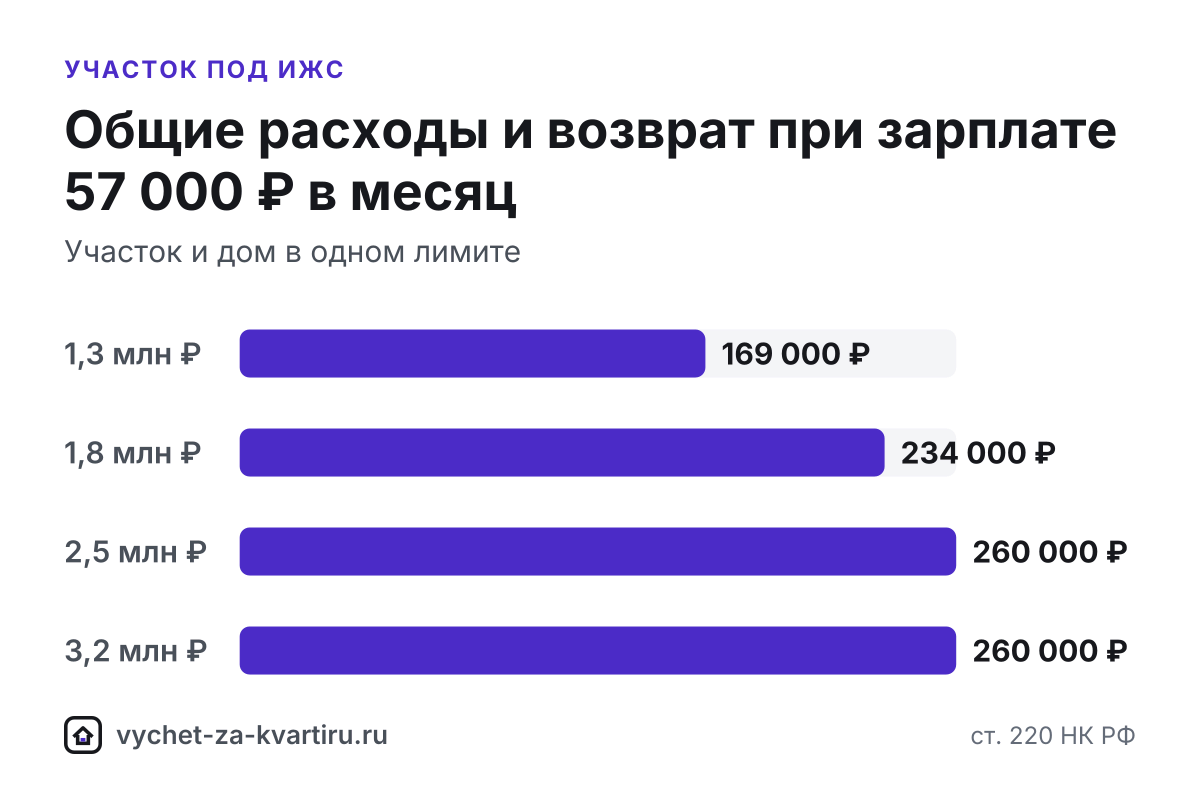
| 1,3 млн | 1 300 000 | 88 920 | 2 | 169 000 |
| 1,8 млн | 1 800 000 | 88 920 | 3 | 234 000 |
| 2,5 млн | 2 000 000 | 88 920 | 3 | 260 000 |
| 3,2 млн | 2 000 000 | 88 920 | 3 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Земельный участок под индивидуальное жилищное строительство (ИЖС) входит в имущественный вычет, но с условием: вернуть 13% с его стоимости можно только после того, как на нём построен и зарегистрирован жилой дом (п. 3 ст. 220 Налогового кодекса РФ, НК РФ). Расходы на участок и дом суммируются в одном лимите 2 млн ₽ - это до 260 000 ₽ к возврату на человека.
Коротко
- Без дома вычета нет. Право на вычет за участок возникает в году регистрации права собственности на построенный дом (п. 3 ст. 220 НК РФ).
- Один лимит на участок и дом - 2 млн ₽ расходов на человека (пп. 1 п. 3 ст. 220 НК РФ).
- Ничего не сгорает. Расходы на землю прошлых лет входят в вычет за год регистрации дома, а остаток вычета переносится без ограничения срока (п. 9 ст. 220 НК РФ).
- Проценты по целевому кредиту на участок или стройку - отдельный вычет до 3 млн ₽ по одному объекту (п. 4 ст. 220 НК РФ).
- Годы возврата. Налог вернут за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ): в 2026 году - за 2023, 2024 и 2025, но не раньше года регистрации дома.
С какого года вычет
Точка отсчёта - год, в котором Росреестр зарегистрировал право собственности на дом, а не год покупки земли. Налоговый кодекс РФ связывает вычет за участок с домом: пока дом не внесён в Единый государственный реестр недвижимости (ЕГРН), налоговая инспекция откажет в вычете за участок, но и потерять ничего нельзя.
| Этап | Что с вычетом |
|---|---|
| Участок куплен, дома нет | права нет; храните договор и документы об оплате |
| Идёт стройка | права нет; копите чеки, договоры подряда и акты |
| Дом зарегистрирован | возникает право: в декларацию за этот год входят расходы и на участок, и на дом |
| Следующие годы | остаток вычета заявляют ежегодно, пока не исчерпан лимит |
Например, участок купили в 2022 году, дом строили несколько лет и зарегистрировали в 2025 году. Первая декларация 3-НДФЛ подаётся за 2025 год, и в неё войдут расходы 2022 года на землю и все расходы на стройку.
Сколько вернут
При расходах 4,1 млн ₽ на участок и дом вычет равен лимиту 2 млн ₽. Зарплата 57 000 ₽ в месяц до НДФЛ даст за первый год 88 920 ₽, а весь вычет займёт 3 года - расчёт по годам в первой таблице. В калькуляторе в начале страницы уже выбран тип «Участок ИЖС»: указывайте общую сумму расходов на участок и дом.
Вторая таблица показывает, как работает общий лимит. Если земля и дом вместе обошлись в 1,3 или 1,8 млн ₽, вычет равен этой сумме, а неиспользованный остаток лимита сохраняется для другого жилья (Федеральный закон от 23.07.2013 № 212-ФЗ). При расходах от 2 млн ₽ и выше возврат одинаковый - лимит исчерпан.
Дом зарегистрирован в этом году или давно
В 2026 году. НДФЛ за текущий год можно возвращать через работодателя уже сейчас: налоговая подтверждает право не более чем за 30 календарных дней и направляет уведомление работодателю (п. 8 ст. 220 НК РФ). Другой вариант - декларация в 2027 году. При тех же расходах 4,1 млн ₽ и зарплате 57 000 ₽ за первый год вернут 88 920 ₽, а вычет закончится в 2028 году.
Несколько лет назад. Если дом зарегистрирован в 2023 году, сейчас можно подать декларации за все три года и вернуть 260 000 ₽. Если ещё раньше - вычет всё равно дадут, но налог вернут только за последние три года; подробнее в разделе «Вычет за прошлые годы». Можно ли учесть проценты по кредиту за годы, по которым срок возврата истёк, - позиция неоднозначна, уточните в инспекции.
Какие участки подходят
| Участок | Что с вычетом |
|---|---|
| Для ИЖС, на нём зарегистрирован построенный жилой дом | участок и дом в одном лимите 2 млн ₽ (п. 3 ст. 220 НК РФ) |
| Участок под покупаемым готовым жилым домом | тоже в лимите, см. «Дом с участком» |
| Садовый участок с зарегистрированным жилым домом | за дом - да, с 2019 года; за сам участок - уточните в инспекции |
| Участок получен бесплатно | в вычет войдут только расходы на дом |
| Участок куплен у супруга, родителей, детей, братьев или сестёр | расходы на участок не войдут (п. 5 ст. 220, ст. 105.1 НК РФ) |
Если участок и дом куплены или построены в браке, у каждого супруга свой лимит 2 млн ₽, и расходы можно распределить между ними заявлением о распределении вычета - см. «Покупка в браке».
Кредит на участок
Целевой кредит на покупку участка под ИЖС даёт вычет по процентам до 3 млн ₽ (п. 4 ст. 220 НК РФ). Заявить проценты можно тоже только после регистрации дома; проценты, уплаченные раньше, включают в вычет за год регистрации. Вычет по процентам предоставляется только по одному объекту, и объект для процентов может отличаться от объекта основного вычета. Поэтому, если впереди крупная ипотека на квартиру, сначала сравните суммы процентов на калькуляторе ипотеки. Проценты по нецелевому потребительскому кредиту в вычет не входят - подробнее в ответе «Дают ли вычет по процентам потребительского кредита».
Пошагово
- Купите участок и сохраните договор купли-продажи и документы об оплате: они понадобятся через несколько лет, когда появится дом.
- Во время стройки собирайте чеки с наименованием товаров, договоры подряда, акты и платёжные документы.
- Зарегистрируйте право собственности на дом и получите выписку из ЕГРН: год регистрации станет первым годом вычета.
- Сложите расходы на участок и стройку. В этом же году можно оформить вычет через работодателя, после окончания года - подать декларацию 3-НДФЛ; камеральная проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ).
- Каждый следующий год заявляйте остаток вычета, пока не исчерпан лимит 2 млн ₽.
Документы
- выписки из ЕГРН на участок и на дом;
- договор купли-продажи участка и документы об оплате;
- документы на расходы по стройке - чеки, договоры подряда, акты;
- при кредите - кредитный договор и справки банка об уплаченных процентах за каждый год.
Список под вашу ситуацию соберёт генератор документов, с кредитом - генератор с кредитным блоком. Какие расходы на стройку учитываются, описано в разделе «Строительство дома ИЖС».
Что сделать дальше
- Подставьте свои расходы на участок и дом в калькулятор в начале страницы.
- Узнайте, когда придут деньги после подачи, в разделе «Сроки».
- Если дом зарегистрирован давно - «Как вернуть налог за три прошлых года».
Частые ошибки
- Подавать декларацию сразу после покупки участка. Вычет за землю под ИЖС дают только после регистрации права собственности на построенный дом (п. 3 ст. 220 НК РФ) - до этого налоговая откажет.
- Считать вычет с года покупки земли. Если участок куплен в одном году, а дом зарегистрирован в другом, вычет за участок и дом начинается с года регистрации дома.
- Ждать отдельный лимит на землю. Расходы на участок и на дом суммируются в одном лимите 2 млн ₽ на человека (пп. 1 п. 3 ст. 220 НК РФ).
- Потерять договор и платёжки за участок. Землю часто покупают за несколько лет до регистрации дома, а документы об оплате понадобятся именно тогда.
- Заявлять проценты по кредиту на участок, не сравнив с будущей ипотекой. Вычет по процентам дают только по одному объекту (п. 4 ст. 220 НК РФ): если впереди крупный кредит на квартиру, проценты по небольшому кредиту на землю могут оказаться невыгодным выбором.
Частые вопросы
Можно ли получить вычет за участок без дома?
Нет. Вычет за земельный участок под ИЖС дают только после регистрации права собственности на построенный на нём жилой дом (п. 3 ст. 220 НК РФ). Пока дома нет, заявить расходы на землю нельзя.
Участок куплен в одном году, а дом зарегистрирован в другом - с какого года вычет?
С года регистрации дома. В вычет за этот год включают расходы и на дом, и на участок - даже если землю купили на несколько лет раньше (п. 3 ст. 220 НК РФ).
Какой лимит на участок и дом?
Общий: 2 млн ₽ расходов на человека на оба объекта, то есть до 260 000 ₽ к возврату (пп. 1 п. 3 ст. 220 НК РФ). Если участок и дом куплены в браке, свой лимит есть у каждого супруга.
Дают ли вычет по процентам за кредит на участок?
Да, если кредит целевой - на покупку участка под ИЖС или строительство дома. Проценты учитывают в пределах 3 млн ₽ и только по одному объекту (п. 4 ст. 220 НК РФ) - тоже после регистрации дома.
Дом зарегистрирован несколько лет назад - вычет за участок ещё можно получить?
Да. Право на вычет по сроку не ограничено, но налог вернут только за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ). Остаток вычета перейдёт на следующие годы (п. 9 ст. 220 НК РФ).
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 105.1 НК РФ. Взаимозависимые лицаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
Похожие ситуации
- Строительство дома ИЖС
За строительство дома вернут до 260 000 ₽ с расходов на стройку и участок - но только начиная с года регистрации права собственности на дом.
- Дом с участком
За купленный дом с участком вернут до 260 000 ₽: цена дома и земли суммируется в одном лимите 2 млн ₽, право - с регистрации собственности.
- Вычет за прошлые годы
Право на вычет по сроку не ограничено: даже если квартира куплена давно, налог вернут за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), а остаток вычета до 2 млн ₽ перенесут на следующие годы.