Расчёт для этой ситуации
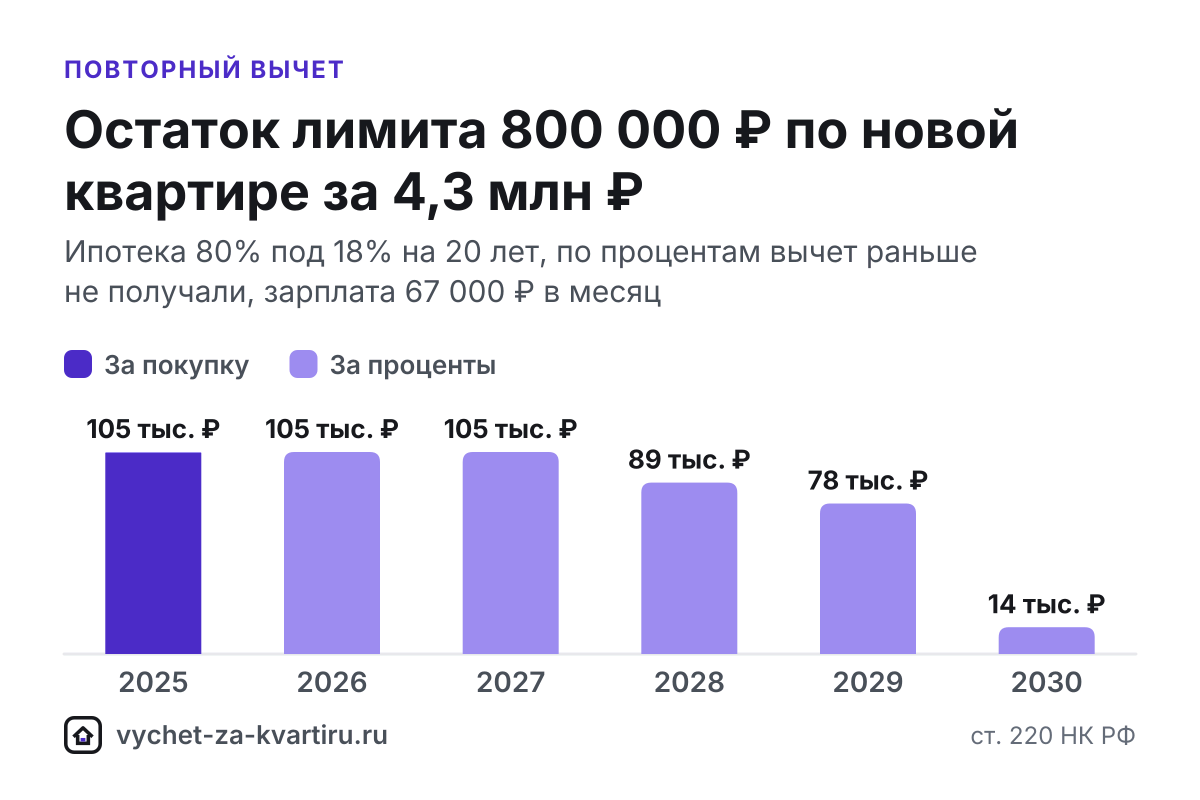
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Вычет по процентам, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|---|
| 2025 | 804 000 | 104 520 | 800 000 | 4 000 | 104 520 | 0 |
| 2026 | 804 000 | 104 520 | 0 | 804 000 | 104 520 | 0 |
| 2027 | 804 000 | 104 520 | 0 | 804 000 | 104 520 | 0 |
| 2028 | 804 000 | 104 520 | 0 | 682 268 | 88 695 | 0 |
| 2029 | 804 000 | 104 520 | 0 | 599 108 | 77 884 | 0 |
| 2030 | 804 000 | 104 520 | 0 | 106 624 | 13 861 | 0 |
Итого возврат: 494 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Налоговый кодекс РФ (НК РФ) не даёт вычет на покупку жилья повторно (п. 11 ст. 220 НК РФ), но с 1 января 2014 года лимит 2 млн ₽ привязан к человеку, а не к квартире. Если первое жильё обошлось дешевле и вычет получен меньше чем на 2 млн ₽, неиспользованный остаток покупатель добирает при покупке другого жилья (Федеральный закон от 23.07.2013 № 212-ФЗ).
Коротко
- Остаток лимита равен 2 млн ₽ минус расходы на покупку, которые вы уже заявили к вычету; его заявляют по новому жилью.
- Первое жильё должно быть с правом с 2014 года. Если первый вычет получен по жилью с правом до 1 января 2014 года, повторно вычет не дают (Федеральный закон от 23.07.2013 № 212-ФЗ).
- Вычет по процентам дают только по одному объекту (п. 4 ст. 220 НК РФ): остаток лимита 3 млн ₽ на другую ипотеку не переносится.
- Остаток лимита и перенос остатка - разные механизмы: недополученный возврат по той же квартире переносится на следующие годы (п. 9 ст. 220 НК РФ).
Когда остаток можно добрать
Добрать остаток можно при двух условиях: первый вычет получен по жилью, право на которое возникло с 1 января 2014 года, и лимит 2 млн ₽ по нему не исчерпан.
| Первое жильё | Что можно заявить по новому |
|---|---|
| Право с 2014 года, заявлено меньше 2 млн ₽ | Остаток лимита на покупку |
| Право с 2014 года, заявлено 2 млн ₽ | Вычета на покупку нет, только проценты, если их ещё не заявляли |
| Право до 2014 года, вычет получен | Повторного вычета на покупку нет |
| Подарено, унаследовано или вычет не заявляли | Полный вычет: 2 млн ₽ и 3 млн ₽ по процентам |
По жилью с правом до 2014 года вычет был разовым: даже если тогда использовали меньше 2 млн ₽, остаток на другое жильё не переносится. Подробнее - квартира, купленная до 2014 года.
Как посчитать остаток
Остаток лимита - это 2 млн ₽ минус расходы на покупку, которые вы уже заявили к вычету по первому жилью. Остаток обычно появляется в трёх случаях:
- первая квартира или доля стоила меньше 2 млн ₽;
- супруги распределили стоимость квартиры неравно, и один из них заявил меньше 2 млн ₽;
- часть стоимости оплатил материнский капитал, и расходы после его вычитания оказались меньше 2 млн ₽.
Пример: первая квартира куплена за 1,2 млн ₽, вычет по ней получен полностью, остаток лимита - 800 000 ₽. При зарплате 67 000 ₽ в месяц по новой квартире покупатель вернёт 104 000 ₽ за 1 год.
Второй пример: супруги купили квартиру за 3,1 млн ₽, муж заявил 2 млн ₽, жена - 1,1 млн ₽. У жены остался лимит 900 000 ₽, и при зарплате 48 000 ₽ в месяц по следующей квартире она вернёт 117 000 ₽ за 2 года. Сумму, которую вы уже заявили, берут из прошлых деклараций 3-НДФЛ по первому жилью.
Остаток - не то же самое, что перенос
Если по первой квартире заявлены полные 2 млн ₽, но из-за небольшой зарплаты налог возвращён ещё не весь, речь идёт о переносе остатка, а не о повторном вычете. Недополученную часть возвращают по той же квартире в следующие годы (п. 9 ст. 220 НК РФ), а по новому жилью добирать нечего. Остаток для другого жилья образуется, только когда расходы, заявленные по первому жилью, были меньше 2 млн ₽.
Вычет по процентам - только по одному объекту
С процентами правило другое: вычет по ним дают только по одному объекту (п. 4 ст. 220 НК РФ), и неиспользованная часть лимита 3 млн ₽ на другую ипотеку не переносится.
- По процентам вычет ещё не получали - по новой ипотеке его можно заявить в полном объёме, до 3 млн ₽ процентов, то есть до 390 000 ₽ к возврату при ставке 13%.
- Получали, даже на небольшую сумму - по новой ипотеке вычета по процентам не будет.
Объект для процентов может отличаться от объекта основного вычета, поэтому первая квартира без ипотеки не мешает заявить проценты по второй.
Пример по годам
Таблица выше показывает покупателя, у которого после первой квартиры за 1,2 млн ₽ остался лимит 800 000 ₽. Новая квартира стоит 4,3 млн ₽, ипотека - 80% под 18% на 20 лет, по процентам вычет раньше не получали. В первой строке остаток лимита на покупку уходит целиком, и к нему уже добавляются проценты. Со второй строки налог возвращают только за проценты, пока не исчерпан лимит 3 млн ₽. Колонка «Остаток» здесь показывает основной вычет: после первого года он равен нулю.
Как заявить остаток
- Найдите прошлые декларации 3-НДФЛ по первому жилью и посчитайте, какие расходы на покупку уже заявлены.
- Убедитесь, что право на первое жильё возникло с 1 января 2014 года.
- Соберите документы по новой квартире: договор, выписку из Единого государственного реестра недвижимости (ЕГРН) или акт приёма-передачи, платёжные документы, при ипотеке справку банка об уплаченных процентах. Список соберёт генератор документов.
- Подайте декларацию 3-НДФЛ в личном кабинете налогоплательщика на nalog.gov.ru и заявите вычет на покупку только в пределах остатка.
Налоговая инспекция возвращает НДФЛ за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), - в 2026 году за 2023, 2024 и 2025, но не раньше года, когда возникло право на новое жильё. Декларацию проверяют до 3 месяцев (п. 2 ст. 88 НК РФ), а деньги приходят через несколько рабочих дней после проверки.
В калькуляторе выше, в блоке «Уточнить расчёт», поле «Вычет за жильё раньше» уже стоит на варианте «Частично» с остатком лимита. Если вычет по процентам уже получали, отметьте «Уже получал вычет по процентам по другой ипотеке» - калькулятор посчитает только основной вычет.
Когда лимит 2 млн ₽ исчерпан полностью, по новому жилью можно получить только вычет по процентам - и только если его ещё не получали. Подробнее - «Вычет за вторую квартиру».
Частые ошибки
- Заявлять остаток, если первое жильё куплено до 2014 года. Если первый вычет получен по жилью с правом до 1 января 2014 года, повторно вычет не дают, даже если использовали меньше 2 млн ₽ (Федеральный закон от 23.07.2013 № 212-ФЗ).
- Заявлять по новому жилью полный лимит. Доступен только остаток: 2 млн ₽ минус расходы на покупку, по которым вычет уже заявлен (ст. 220 НК РФ).
- Путать повторный вычет с переносом. Если по первой квартире заявлены полные 2 млн ₽, но возвращено ещё не всё, остаток получают по ней же в следующие годы (п. 9 ст. 220 НК РФ), а не по новому жилью.
- Рассчитывать на остаток вычета по процентам. Вычет по процентам дают только по одному объекту (п. 4 ст. 220 НК РФ): если он уже получен, по новой ипотеке его не будет, даже если использовано меньше 3 млн ₽.
- Не заявить проценты по новой ипотеке. Если по процентам вычет ещё не получали, по новой квартире его можно заявить полностью - до 3 млн ₽ процентов, независимо от остатка лимита на покупку.
Частые вопросы
Можно ли получить вычет за квартиру второй раз?
Только в пределах остатка лимита 2 млн ₽ и только если первый вычет получен по жилью с правом с 2014 года (п. 11 ст. 220 НК РФ, Федеральный закон от 23.07.2013 № 212-ФЗ). Подробнее - сколько раз можно получить вычет.
Как посчитать остаток вычета?
Вычтите из 2 млн ₽ расходы на покупку, по которым вы уже заявляли вычет по первому жилью. Остаток появляется, если эти расходы были меньше 2 млн ₽ - например, квартира была дешевле или супруги разделили её стоимость.
Если первую квартиру купил в 2012 году, можно ли добрать остаток?
Нет, если вычет по ней вы уже получили: по жилью с правом до 2014 года вычет был разовым, и остаток на другое жильё не переносится. Подробнее - квартира, купленная до 2014 года.
Дадут ли вычет по процентам по новой ипотеке?
Да, если вы ещё не получали вычет по процентам ни по одному объекту: до 3 млн ₽ процентов (п. 4 ст. 220 НК РФ). Если получали, даже частично, по новой ипотеке его не будет.
Можно ли добирать остаток по нескольким квартирам?
Да, пока не исчерпан лимит 2 млн ₽: каждый раз заявляют только то, что осталось после прошлых вычетов. Для вычета по процентам такого правила нет - он только по одному объекту.
Важно ли, каким способом я получал первый вычет?
Нет. Остаток считают от расходов на покупку, которые вы уже заявили к вычету, а не от способа получения: по декларации 3-НДФЛ, через работодателя или в упрощённом порядке.
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Вторая квартира
Зависит от первого вычета: если лимит 2 млн ₽ не исчерпан - добираете остаток, если исчерпан - остаётся вычет по процентам, при условии что его ещё не получали.
- Вычет за прошлые годы
Право на вычет по сроку не ограничено: даже если квартира куплена давно, налог вернут за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), а остаток вычета до 2 млн ₽ перенесут на следующие годы.
- Продажа и покупка
Вычет за новую квартиру - до 2 млн ₽ - может уменьшить и налог с продажи старой: с доходов 2025 года его применяют сначала к зарплате, а остаток в том же году - к доходу от продажи (ст. 210, 224 НК РФ).
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.