Расчёт для этой ситуации
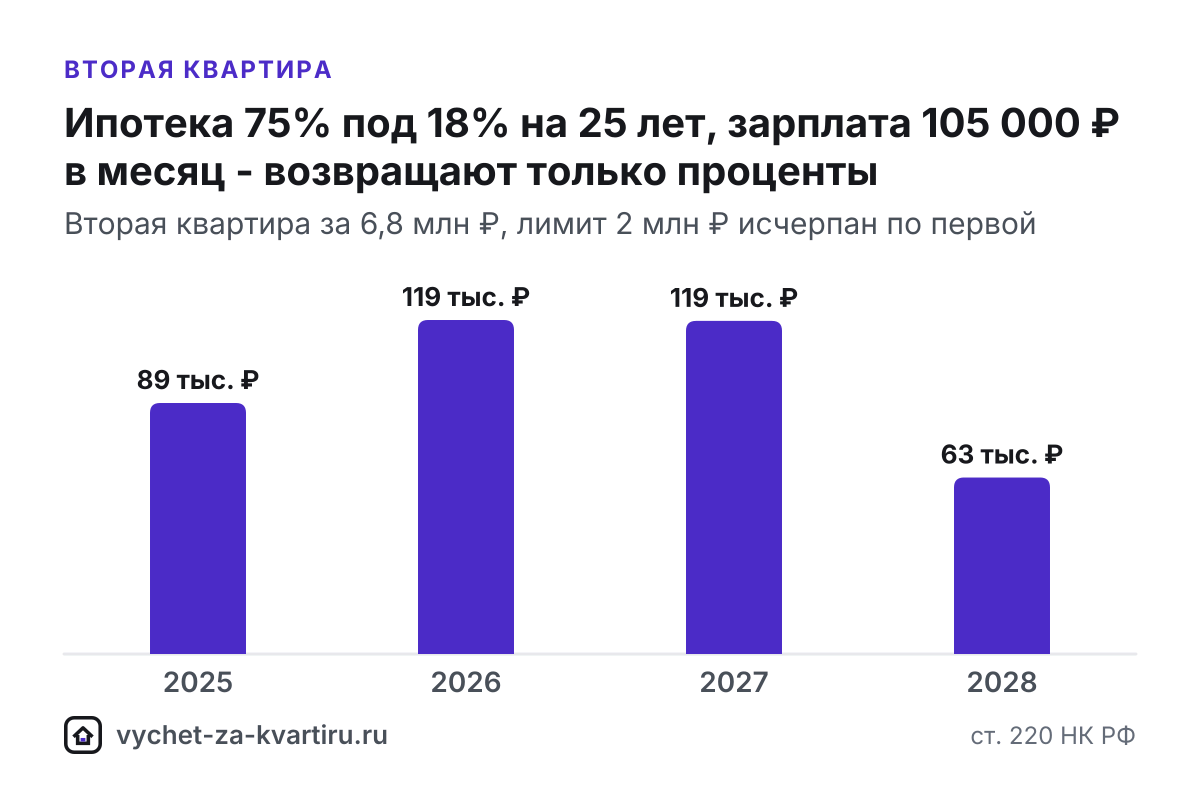
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Вычет по процентам, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|---|
| 2025 | 1 260 000 | 163 800 | 0 | 688 003 | 89 440 | 0 |
| 2026 | 1 260 000 | 163 800 | 0 | 915 412 | 119 004 | 0 |
| 2027 | 1 260 000 | 163 800 | 0 | 912 819 | 118 666 | 0 |
| 2028 | 1 260 000 | 163 800 | 0 | 483 766 | 62 890 | 0 |
Итого возврат: 390 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
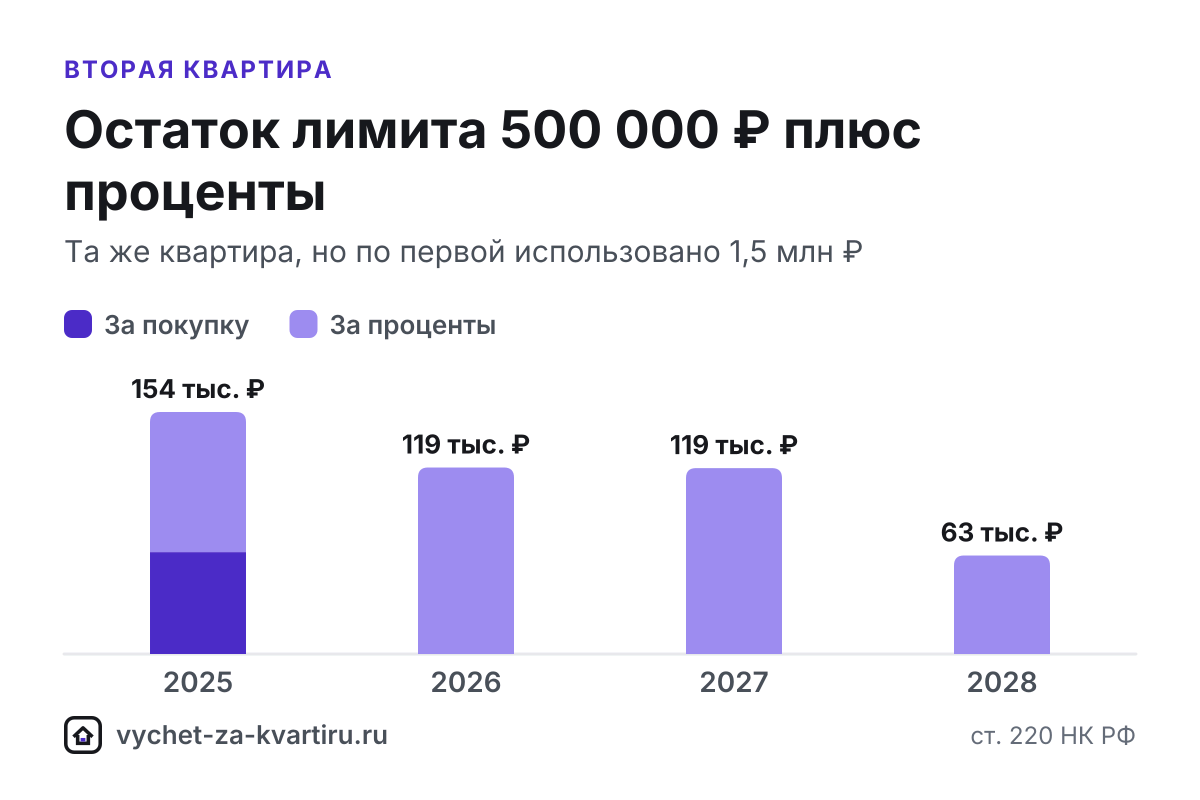
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Вычет по процентам, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|---|
| 2025 | 1 260 000 | 163 800 | 500 000 | 688 003 | 154 440 | 0 |
| 2026 | 1 260 000 | 163 800 | 0 | 915 412 | 119 004 | 0 |
| 2027 | 1 260 000 | 163 800 | 0 | 912 819 | 118 666 | 0 |
| 2028 | 1 260 000 | 163 800 | 0 | 483 766 | 62 890 | 0 |
Итого возврат: 455 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Вычет за вторую квартиру возможен, но его размер зависит от того, что вы уже получили по первой. Налоговый кодекс РФ (НК РФ) ограничивает вычет на покупку лимитом 2 млн ₽ на человека и не предоставляет его повторно (п. 11 ст. 220 НК РФ). Вычет по процентам - отдельный, до 3 млн ₽ процентов, и только по одному объекту (п. 4 ст. 220 НК РФ).
Коротко
- Лимит 2 млн ₽ не исчерпан - остаток добирают по второй квартире, если право на первую возникло с 2014 года (Федеральный закон от 23.07.2013 № 212-ФЗ).
- Лимит 2 млн ₽ исчерпан - на покупку второй квартиры вычета нет, но по новой ипотеке можно вернуть до 390 000 ₽ при ставке 13%, если проценты вы ещё не заявляли.
- Вычет по процентам уже получен хотя бы частично - по второй ипотеке его не дадут.
- Супруг, не использовавший своё право, заявит по квартире, купленной в браке, до 2 млн ₽ на покупку и до 3 млн ₽ процентов.
Три варианта
| Что было по первой квартире | Что дадут за вторую |
|---|---|
| Вычет не получали: квартиру подарили, она досталась по наследству или вычет просто не заявляли | Полный вычет: до 2 млн ₽ на покупку и до 3 млн ₽ процентов |
| Заявлено меньше 2 млн ₽, право с 2014 года | Остаток лимита на покупку и проценты, если их не заявляли |
| Заявлено 2 млн ₽ | Только проценты, если их не заявляли |
| Вычет получен по жилью с правом до 2014 года | Повторного вычета на покупку нет |
Как посчитать остаток лимита и какие ограничения у повторного вычета, подробно разобрано в разделе «Повторный вычет по остатку».
Если лимит исчерпан: только проценты
Проценты по ипотеке - отдельный вычет с собственным лимитом 3 млн ₽, и объект для него может отличаться от объекта основного вычета (п. 4 ст. 220 НК РФ). Если первую квартиру вы покупали без ипотеки или не заявляли по ней проценты, по ипотеке на вторую налоговая инспекция вернёт до 390 000 ₽ при ставке 13%.
Первая таблица выше показывает такой случай: лимит 2 млн ₽ использован по первой квартире, вторая куплена за 6,8 млн ₽ с ипотекой 5,1 млн ₽ под 18% на 25 лет, зарплата 105 000 ₽ в месяц. Колонка «Вычет на покупку» везде нулевая, а вычет по процентам заканчивается за несколько лет: при высокой ставке лимит 3 млн ₽ выбирается быстро, хотя банк будет начислять проценты ещё долго.
Если вычет по процентам вы уже получали, даже частично, по второй ипотеке его не будет: неиспользованная часть лимита 3 млн ₽ на другой объект не переносится. В калькуляторе выше это отметка «Уже получал вычет по процентам по другой ипотеке».
Если лимит использован частично
Вторая таблица - та же квартира, но по первой квартире использовано 1,5 млн ₽. Остаток лимита на покупку уходит в первый же год вместе с процентами, поэтому итоговый возврат больше, чем в первой таблице: к процентам добавляется возврат с остатка лимита. Добрать остаток можно, только если право на первое жильё возникло с 1 января 2014 года.
Лимит супруга
Если вторая квартира покупается в браке, а супруг своё право на вычет не использовал, он заявит собственный вычет - до 2 млн ₽ на покупку и до 3 млн ₽ процентов, на кого бы ни было оформлено жильё. Например, жена с зарплатой 83 000 ₽ в месяц, которая раньше вычет не получала, заявит 2 млн ₽ расходов и вернёт 260 000 ₽ за 3 года.
Проценты супруги распределяют в любой пропорции и могут менять её каждый год (письмо Минфина от 31.10.2017 № 03-04-07/71589). Если ваш вычет по процентам уже использован, все проценты по новой ипотеке можно заявить на супруга. Подробнее - «Покупка в браке», а расчёт на двоих - в калькуляторе для супругов, где уже отмечено, что супруг 1 получал вычет.
Какой объект выбрать для процентов
Вычет по процентам дают только по одному объекту, поэтому выбирайте его до того, как заявите проценты впервые. Если по первой квартире ипотека была небольшой, а проценты по ней вы ещё не заявляли, обычно выгоднее сохранить право для ипотеки на вторую квартиру: проценты по крупному кредиту быстрее выберут лимит 3 млн ₽. К тому же НДФЛ возвращают только за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), а по вопросу, можно ли учесть проценты по первой квартире за более ранние годы, позиция неоднозначна - уточните в налоговой инспекции.
Рефинансирование не меняет объект: проценты по кредиту на рефинансирование ипотеки тоже принимаются к вычету (п. 4 ст. 220 НК РФ), подробнее - «Рефинансирование ипотеки».
Если первое жильё куплено до 2014 года
Для жилья с правом до 1 января 2014 года действовали старые правила: вычет давали один раз, и остаток лимита на другое жильё не переносится. Если вычет по такой квартире вы уже получили, повторно его не дадут, даже если тогда использовали меньше 2 млн ₽ (Федеральный закон от 23.07.2013 № 212-ФЗ). Можно ли заявить проценты по новой ипотеке, уточните в налоговой инспекции до подачи декларации. Подробнее - квартира, купленная до 2014 года.
Документы и подача
По второй квартире подают стандартный комплект: договор купли-продажи и выписку из Единого государственного реестра недвижимости (ЕГРН) или договор долевого участия (ДДУ) и акт приёма-передачи, платёжные документы, при ипотеке - кредитный договор и справку банка об уплаченных процентах. Список соберёт генератор документов.
Декларацию 3-НДФЛ подают в личном кабинете налогоплательщика на nalog.gov.ru. После камеральной проверки, которая занимает до 3 месяцев (п. 2 ст. 88 НК РФ), деньги поступают на счёт за несколько рабочих дней. В калькуляторе выше в поле «Вычет за жильё раньше» выберите «Полностью» или «Частично», и калькулятор посчитает, что осталось.
Частые ошибки
- Заявлять вычет на покупку второй квартиры при исчерпанном лимите. Если по первой уже получены полные 2 млн ₽, на покупку второй вычета нет (п. 11 ст. 220 НК РФ).
- Забыть про проценты. Даже при исчерпанном лимите 2 млн ₽ по новой ипотеке можно вернуть до 390 000 ₽, если вычет по процентам вы ещё не получали (п. 4 ст. 220 НК РФ).
- Рассчитывать на остаток лимита по процентам. Если вычет по процентам уже получен по первой ипотеке, по второй его не дадут, даже если использовано меньше 3 млн ₽.
- Не использовать лимит супруга. Если вторая квартира куплена в браке, а супруг своё право не использовал, он заявит до 2 млн ₽ на покупку и до 3 млн ₽ процентов.
- Добирать остаток после квартиры, купленной до 2014 года. Если первый вычет получен по жилью с правом до 1 января 2014 года, повторно вычет не дают (Федеральный закон от 23.07.2013 № 212-ФЗ).
Частые вопросы
Можно ли получить налоговый вычет за вторую квартиру?
Да, но только в пределах того, что осталось: остаток лимита 2 млн ₽, если по первой квартире вы заявили меньше, и вычет по процентам, если его ещё не получали. Полный вычет на покупку повторно не дают (п. 11 ст. 220 НК РФ).
Что делать, если вычет за первую квартиру получен полностью?
Заявить вычет по процентам по новой ипотеке - до 3 млн ₽ процентов, если по процентам вы его ещё не получали (п. 4 ст. 220 НК РФ). На покупку второй квартиры вычета уже не будет.
Можно ли получить вычет по процентам за вторую квартиру?
Да, если вычет по процентам вы не получали ни по одному объекту: объект для процентов может отличаться от объекта основного вычета. Подробнее - вычет по процентам за вторую квартиру.
Может ли жена получить вычет за вторую квартиру, если муж свой уже использовал?
Да, если квартира куплена в браке и жена своё право не использовала: она заявит до 2 млн ₽ на покупку и до 3 млн ₽ процентов. Лимиты у супругов независимые.
Первую квартиру мне подарили. Это считается?
Нет. Подаренное и унаследованное жильё вычета не даёт - расходов не было, поэтому право не расходуется. За купленную квартиру положен полный вычет: до 2 млн ₽ на покупку и до 3 млн ₽ процентов.
Первую квартиру я продал. Появится ли снова вычет на покупку?
Нет. Продажа не восстанавливает лимит: если по первой квартире получены 2 млн ₽, на покупку второй вычета не будет. Возвращать полученный вычет при продаже не нужно, подробнее - нужно ли возвращать вычет при продаже.
Источники
Похожие ситуации
- Повторный вычет
Если по первому жилью вы заявили меньше 2 млн ₽, остаток лимита можно добрать по другой квартире - при условии, что право на первое жильё возникло с 2014 года.
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.
- Рефинансирование ипотеки
Да, после рефинансирования вычет по процентам сохраняется: проценты нового банка складываются с процентами старого в общем лимите 3 млн ₽ по одному объекту (п. 4 ст. 220 НК РФ).