Расчёт для этой ситуации
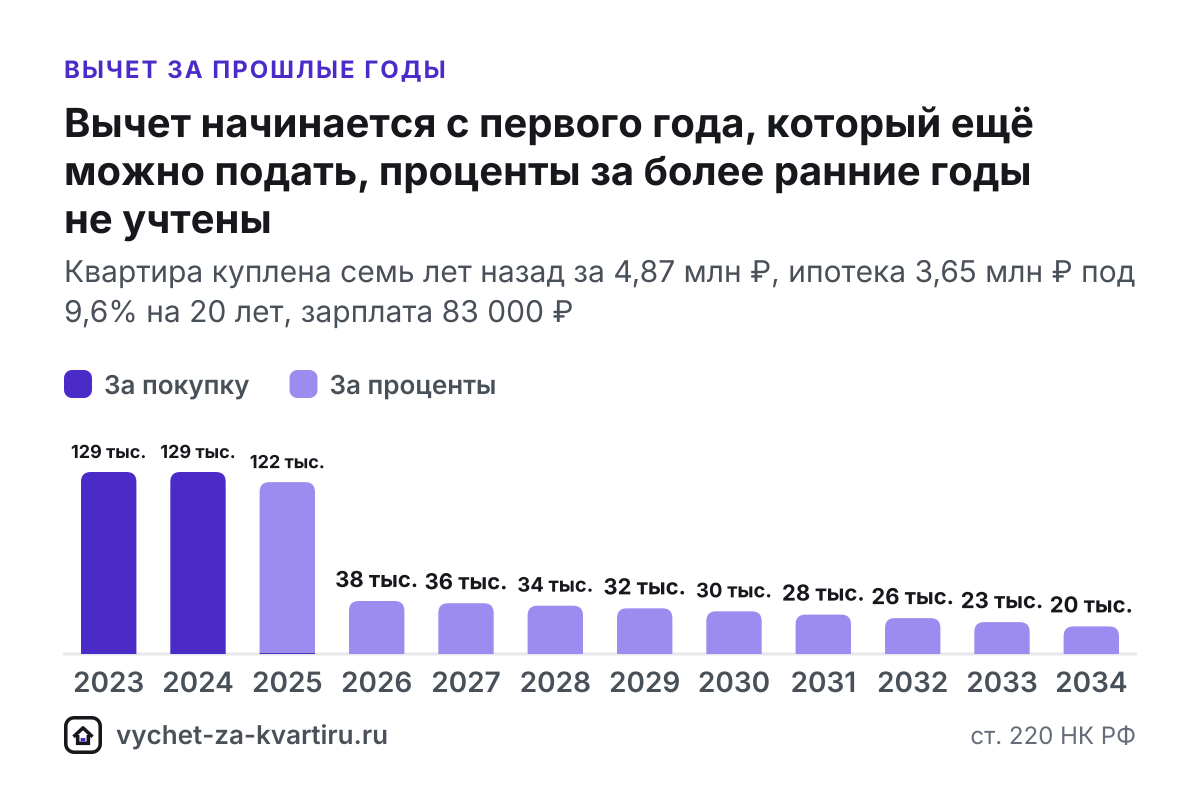
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Вычет по процентам, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|---|
| 2023 | 996 000 | 129 480 | 996 000 | 0 | 129 480 | 1 004 000 |
| 2024 | 996 000 | 129 480 | 996 000 | 0 | 129 480 | 8 000 |
| 2025 | 996 000 | 129 480 | 8 000 | 932 563 | 122 273 | 0 |
| 2026 | 996 000 | 129 480 | 0 | 290 089 | 37 712 | 0 |
| 2027 | 996 000 | 129 480 | 0 | 277 943 | 36 133 | 0 |
| 2028 | 996 000 | 129 480 | 0 | 264 579 | 34 395 | 0 |
| 2029 | 996 000 | 129 480 | 0 | 249 873 | 32 483 | 0 |
| 2030 | 996 000 | 129 480 | 0 | 233 692 | 30 380 | 0 |
| 2031 | 996 000 | 129 480 | 0 | 215 888 | 28 065 | 0 |
| 2032 | 996 000 | 129 480 | 0 | 196 296 | 25 518 | 0 |
| 2033 | 996 000 | 129 480 | 0 | 174 739 | 22 716 | 0 |
| 2034 | 996 000 | 129 480 | 0 | 151 020 | 19 633 | 0 |
| 2035 | 996 000 | 129 480 | 0 | 13 318 | 1 731 | 0 |
Итого возврат: 649 999 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
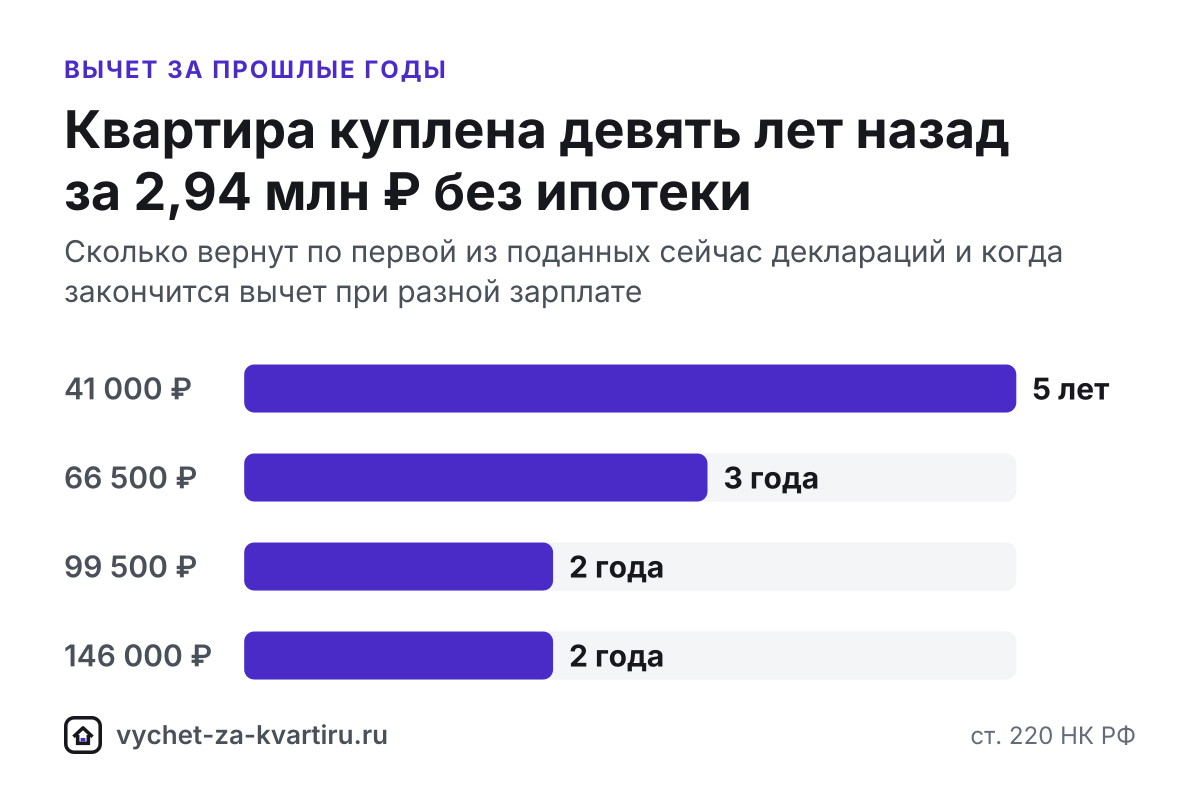
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 41 000 ₽ | 63 960 | 5 | 2027 | 260 000 |
| 66 500 ₽ | 103 740 | 3 | 2025 | 260 000 |
| 99 500 ₽ | 155 220 | 2 | 2024 | 260 000 |
| 146 000 ₽ | 227 760 | 2 | 2024 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Коротко
- Право на вычет бессрочное, ограничен только возврат: налог возвращают за три года, предшествующих подаче декларации (п. 7 ст. 78 Налогового кодекса РФ, НК РФ). В 2026 году это 2023, 2024 и 2025.
- Вся сумма расходов в пределах 2 млн ₽ (пп. 1 п. 3 ст. 220 НК РФ) заявляется с первого года окна, а остаток переносится без ограничения срока (п. 9 ст. 220 НК РФ).
- Проценты по ипотеке за годы окна заявляют как обычно, в пределах 3 млн ₽ (п. 4 ст. 220 НК РФ); по процентам за более ранние годы позиция неоднозначна.
- Пенсионеры могут вернуть налог за период до 4 лет - по разъяснениям Федеральной налоговой службы (ФНС России) в письме от 31.01.2023 № БС-3-11/1179@.
- Жильё с правом до 2014 года даёт вычет по прежним правилам - без права на повторный вычет (Федеральный закон от 23.07.2013 № 212-ФЗ).
Как считается вычет за давнюю покупку
Если квартира куплена раньше окна, налог за более ранние годы уже не вернуть, но сам вычет не уменьшается. Первую декларацию 3-НДФЛ подают за самый ранний год окна и заявляют в ней всю сумму расходов на покупку. Что не поместилось в доход этого года, переходит в декларацию за следующий год, затем - на текущий и будущие годы.
Первый год, за который подают декларацию, - это год возникновения права, но не раньше начала окна:
| Год возникновения права | Первая декларация, поданная в 2026 году |
|---|---|
| 2017 | за 2023 год |
| 2021 | за 2023 год |
| 2023 | за 2023 год |
| 2024 | за 2024 год |
| 2025 | за 2025 год |
Год права определяют по документу: по вторичному жилью - по дате регистрации собственности в выписке из Единого государственного реестра недвижимости (ЕГРН), по договору долевого участия (ДДУ) - по дате акта приёма-передачи (п. 3 ст. 220 НК РФ).
Пример по годам
В первой таблице расчёта квартира куплена семь лет назад за 4,87 млн ₽ в ипотеку, зарплата 83 000 ₽ в месяц. Три декларации, поданные в 2026 году, вернут 381 233 ₽, а всего с процентами за годы окна и будущие годы - 649 999 ₽ за 13 лет. Без ипотеки при той же зарплате три декларации вернули бы 260 000 ₽ - весь вычет за покупку.
По строкам таблицы видно, как это устроено: за 2023 и 2024 годы вычет за покупку забирает весь доход, в декларации за 2025 год заканчивается остаток вычета за покупку и учитываются проценты, уплаченные за годы окна, а дальше каждый год приходит возврат только за проценты - пока не исчерпан лимит 3 млн ₽ или не закончится кредит.
Во второй таблице - квартира за 2,94 млн ₽, купленная девять лет назад: при небольшой зарплате вычет растянется и на будущие годы, при высокой - закончится уже в поданных декларациях. Зарплата в строках разная, а сумма за покупку везде одна - 260 000 ₽.
Проценты по ипотеке за старые годы
Проценты, уплаченные в годы окна, заявляют как обычно - по справкам банка за каждый год. А вот можно ли учесть проценты за годы, за которые декларации не подавались и срок возврата уже истёк, ФНС и эксперты трактуют по-разному: позиция неоднозначна, уточните в своей инспекции. Калькулятор и таблица такие проценты не учитывают - в примере это проценты за первые годы кредита, до окна подачи.
Проценты, уплаченные до года возникновения права, например во время стройки по ДДУ, - другая ситуация: их включают в вычет первого года, и это устоявшаяся практика. Если же сам год права уже вне окна, на них распространяется та же неоднозначность.
Если вычет уже получали, но перестали подавать
Остаток вычета переносится без ограничения срока (п. 9 ст. 220 НК РФ), поэтому перерыв в подаче деклараций его не сжигает. В первой новой декларации - за самый ранний год окна - укажите, сколько вычета получено за прошлые годы, и заявите остаток. Дальше - как обычно: остаток переходит из декларации в декларацию, пока не будет исчерпан лимит. Если вычет по процентам по этому объекту ещё не закончился, его тоже продолжают заявлять за годы окна по справкам банка.
Если квартира куплена до 2014 года
Вычет по жилью с правом до 1 января 2014 года тоже можно заявить сейчас, если вы его ещё не получали. Но действуют прежние правила, и после такого вычета повторного уже не будет, даже если использовано меньше 2 млн ₽ (Федеральный закон от 23.07.2013 № 212-ФЗ). Подробнее - «Квартира куплена до 2014 года» и сценарий «Повторный вычет по остатку».
Пенсионерам
Пенсионеры переносят остаток вычета ещё и на три года, предшествующих году его образования (п. 10 ст. 220 НК РФ), поэтому вернуть налог они могут за период до 4 лет. По разъяснениям ФНС, при поздней подаче доступны годы не раньше чем за четыре года до года подачи и не раньше чем за три года до года покупки; разъяснения давние, поэтому уточните в инспекции. Расчёт - в калькуляторе для пенсионеров, разбор - в сценарии «Работающий пенсионер».
Пошагово
- Определите год права по выписке из ЕГРН или акту приёма-передачи.
- Найдите первый год окна: в 2026 году это 2023 год или год права, если он позже.
- Соберите документы по сделке и, при ипотеке, справки банка об уплаченных процентах за каждый год окна.
- Заполните декларации начиная с самого раннего года: в первой - вся сумма расходов, в следующих - остаток и уже полученный вычет.
- Подайте декларации с заявлениями на возврат - в личном кабинете налогоплательщика на nalog.gov.ru, на Госуслугах или в инспекции.
- Текущий год оформите через работодателя или декларацией после его окончания.
Документы и сроки
Документы те же, что и при недавней покупке: договор, выписка из ЕГРН или акт, платёжные документы, при ипотеке - кредитный договор и справки о процентах за каждый год окна. Если платёжные документы за давнюю покупку не сохранились, см. «Что делать, если нет платёжных документов». Каждую декларацию проверяют до 3 месяцев (п. 2 ст. 88 НК РФ), после проверки деньги приходят за несколько рабочих дней (ст. 79 НК РФ). Пошагово - «3-НДФЛ через Госуслуги и личный кабинет» и гайд «Как вернуть налог за три прошлых года».
Частые ошибки
- Думать, что право на вычет сгорело. Ограничен только срок возврата - три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), а само право бессрочно.
- Уменьшать вычет на пропущенные годы. Годы до окна подачи лимит не расходуют: в первой из поданных деклараций заявляют всю сумму расходов в пределах 2 млн ₽, а остаток переносится (п. 9 ст. 220 НК РФ).
- Подавать одну декларацию за все годы. На каждый год нужна отдельная 3-НДФЛ по форме этого года; все их можно отправить в один день.
- Рассчитывать на проценты за весь срок кредита. Учтут ли проценты за годы, по которым срок возврата истёк, - позиция неоднозначна; уточните в инспекции, прежде чем их заявлять.
- Добирать остаток по новой квартире после вычета за жильё с правом до 2014 года. Если первый вычет получен по такому жилью, повторно его не дают (Федеральный закон от 23.07.2013 № 212-ФЗ).
Частые вопросы
Сгорает ли вычет за квартиру, если долго не подавать декларацию?
Нет. Право на вычет по сроку не ограничено; ограничен только возврат налога - за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ). Неиспользованный остаток переносится на следующие годы (п. 9 ст. 220 НК РФ).
С какого года начинать, если квартира куплена давно?
С самого раннего из трёх лет, за которые ещё можно вернуть налог: в декларации за него заявляют всю сумму расходов, а остаток переносят на следующие годы. Подробнее - за какие годы можно вернуть налог.
Учтут ли проценты по ипотеке за годы, которые уже нельзя заявить?
Позиция неоднозначна: ФНС и эксперты трактуют этот вопрос по-разному. Уточните в своей инспекции; калькулятор на сайте такие проценты не учитывает.
Получал вычет, потом несколько лет не подавал декларации. Остаток сохранился?
Да. Остаток переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ): заявите его в декларациях за годы, которые ещё можно подать.
Можно ли получить вычет за квартиру, купленную до 2014 года?
Да, если вы его ещё не получали: право по сроку не ограничено. Но после такого вычета повторного уже не будет, даже если использовано меньше 2 млн ₽ (Федеральный закон от 23.07.2013 № 212-ФЗ). Подробнее - квартира куплена до 2014 года.
Что делать, если платёжки за давнюю покупку не сохранились?
Расходы на покупку нужно подтвердить документами об оплате. Варианты восстановления разобраны в ответе «Что делать, если нет платёжных документов».
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 79 НК РФ. Возврат денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
Похожие ситуации
- 3-НДФЛ онлайн
Подать 3-НДФЛ на вычет можно онлайн в любой день года - в личном кабинете налогоплательщика или на Госуслугах: проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги приходят за несколько рабочих дней.
- Повторный вычет
Если по первому жилью вы заявили меньше 2 млн ₽, остаток лимита можно добрать по другой квартире - при условии, что право на первое жильё возникло с 2014 года.
- Работающий пенсионер
Работающий пенсионер вернёт до 260 000 ₽ за покупку: с зарплаты за год покупки и следующие годы, а по переносу - ещё и за три предшествующих года, поэтому часто весь вычет можно получить сразу.