Пенсия НДФЛ не облагается, поэтому за месяцы без другого дохода возвращать нечего. Но для пенсионеров в законе есть особое правило: остаток вычета можно перенести не вперёд, а назад - на три года, предшествующих году, в котором образовался остаток (п. 10 ст. 220 НК РФ). Если в эти годы пенсионер ещё работал или получал другой доход с НДФЛ, налог за них можно вернуть.
Пример из разъяснений Федеральной налоговой службы (ФНС России): купили квартиру в году N, а декларацию подаёте в N+1 - вычет положен за N, N-1, N-2 и N-3, то есть сразу за 4 года. Правило действует и для тех, кто вышел на пенсию до покупки, и для тех, кто перестал работать сразу после неё - как в примере ниже: пенсионер купил квартиру и больше не работал, а в три года до этого ещё получал зарплату.
Кому доступен перенос назад
Право на перенос назад не зависит от того, когда человек вышел на пенсию - до покупки квартиры или после. Условие одно: в течение трёх лет, предшествующих году образования остатка, у пенсионера должен быть доход, облагаемый НДФЛ по обычной ставке, - зарплата, вознаграждение по гражданско-правовому договору или, например, доход от сдачи другой квартиры в аренду как физическое лицо.
Если дохода не было и раньше
Если человек не работал и до покупки, возвращать пока нечего - ни вперёд, ни назад. Право при этом не сгорает: как только появится доход с НДФЛ, например от сдачи квартиры или новой подработки, можно будет подать декларацию.
Как подать декларации за прошлые годы
Перенос назад оформляют не одной декларацией, а отдельной за каждый год из доступных четырёх - за год покупки и три предшествующих, каждая по форме, которая действовала именно в том году. Подать их можно одним визитом в личный кабинет, не дожидаясь отдельных поводов, - подробнее в ответе «Можно ли подать декларации сразу за несколько лет».
Что считается доходом для переноса
Для переноса назад учитывают любой доход, с которого за соответствующий год удерживали НДФЛ по обычной ставке, - не только основную зарплату по трудовому договору. Датой отсчёта служит фактическое получение дохода: например, отпускные или премия, выплаченные в декабре, войдут в доход именно этого года, даже если начислены за более ранний период работы.
Частая ошибка
Думать, что раз дохода сейчас нет, вычет пропал. Он не сгорает: неиспользованный остаток в любом случае переносится вперёд без ограничения срока (п. 9 ст. 220 НК РФ), а пенсионерам закон вдобавок даёт перенос назад - на три года до покупки (п. 10 ст. 220 НК РФ).
Работающим пенсионерам вычет оформляют в обычном порядке - см. «Работающий пенсионер», расчёт под свои цифры сделает калькулятор для пенсионеров, а пошаговый порядок оформления переноса - в статье «Вычет для пенсионеров».
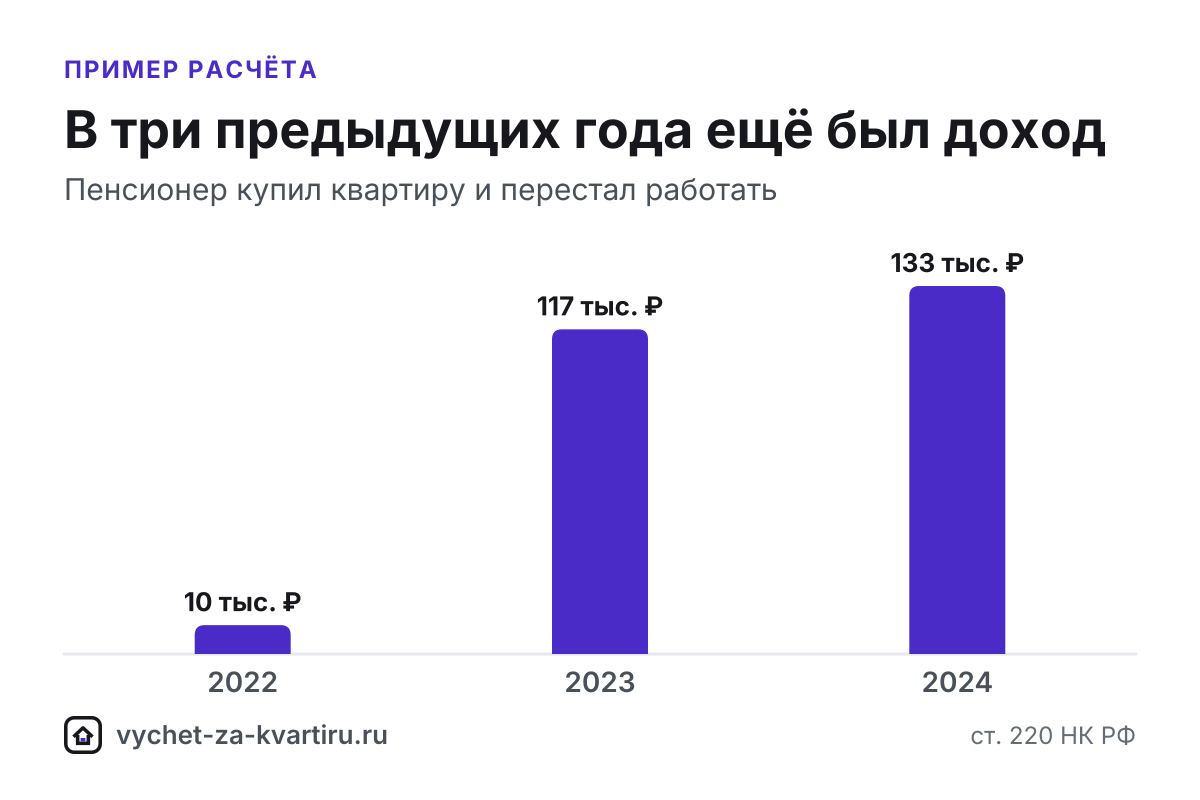
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|
| 2022 | 780 000 | 101 400 | 80 000 | 10 400 | 0 |
| 2023 | 900 000 | 117 000 | 900 000 | 117 000 | 80 000 |
| 2024 | 1 020 000 | 132 600 | 1 020 000 | 132 600 | 980 000 |
| 2025 | 0 | 0 | 0 | 0 | 2 000 000 |
Итого возврат: 260 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Источники
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России