Вычет всегда даёт 13%, 15%, 18%, 20% или 22% - в зависимости от того, по какой ставке обложен именно тот доход, с которого возвращают налог, а не единую фиксированную ставку 13% для всех налогоплательщиков.
Коротко
- С 2025 года НДФЛ считают по прогрессивной шкале - от 13% до 22% в зависимости от годового дохода (п. 1 ст. 224 НК РФ).
- Вычет уменьшает налоговую базу «сверху» - сначала снимает доход по самой высокой ставке, потом более низкие.
- Лимиты вычета 2 млн ₽ и 3 млн ₽ при этом не менялись - меняется только ставка расчёта возврата.
- Максимум за покупку при ставке 22% - 440 000 ₽, по процентам ипотеки - 660 000 ₽.
Как работает шкала
С доходов с 2025 года НДФЛ считают по прогрессивной шкале: 13% - с доходов до 2,4 млн ₽ в год, 15% - с части от 2,4 до 5 млн ₽, 18% - с части от 5 до 20 млн ₽, 20% - с части от 20 до 50 млн ₽, 22% - свыше 50 млн ₽. Вычет уменьшает налоговую базу, и делает это «сверху»: сначала снимает доход, обложенный по самой высокой для этого человека ставке, и только потом - более низкие.
Пример
При годовом доходе 4 млн ₽ вычет 2 млн ₽ вернёт 1,6 млн ₽ × 15% + 0,4 млн ₽ × 13% = 292 000 ₽ - больше, чем 260 000 ₽ при доходе целиком по ставке 13%. Чем выше доход, тем заметнее эффект: расчёты для разных годовых доходов - в таблице ниже.
То же самое с процентами по ипотеке
Прогрессивная шкала одинаково действует на вычет по процентам ипотеки: лимит расходов здесь 3 млн ₽, а не 2 млн ₽, поэтому при ставке 22% максимум возврата вырастает до 660 000 ₽ вместо обычных 390 000 ₽. Оба вычета - на покупку и по процентам - считаются от одной и той же годовой шкалы дохода человека, а не отдельно друг от друга: сначала налоговая инспекция применяет вычет на покупку, потом остаток дохода по тем же ставкам - к вычету по процентам.
Лимиты по ставкам
| Ставка НДФЛ | Годовой доход | С покупки (лимит 2 млн) | С процентов (лимит 3 млн) |
|---|---|---|---|
| 13% | до 2,4 млн | 260 000 | 390 000 |
| 15% | 2,4 млн - 5 млн | 300 000 | 450 000 |
| 18% | 5 млн - 20 млн | 360 000 | 540 000 |
| 20% | 20 млн - 50 млн | 400 000 | 600 000 |
| 22% | свыше 50 млн | 440 000 | 660 000 |
Возврат по повышенной ставке - только с той части дохода, что выше порога ступени. пп. 1 п. 3 ст. 220 НК РФ, п. 4 ст. 220 НК РФ, п. 1 ст. 224 НК РФ.
Частая ошибка
Ошибочно считают, что вся сумма вычета всегда умножается ровно на 13%, а «440 000 ₽ при 22%» - это какой-то отдельный, особый вычет. На деле лимиты 2 млн ₽ и 3 млн ₽ не менялись - меняется только ставка, по которой считают возврат с этой суммы, в зависимости от годового дохода конкретного человека. Вторая ошибка - применять повышенную ставку ко всей сумме дохода: на самом деле по каждой ставке считают только часть дохода в соответствующем диапазоне, а не весь доход целиком.
Что делать дальше
Возврат с учётом вашей реальной шкалы дохода посчитает калькулятор вычета - он сам применяет нужные ставки по слоям дохода, без ручных расчётов. Общая сумма, которую вообще можно вернуть за покупку, - в ответе «Сколько вернут за покупку квартиры».
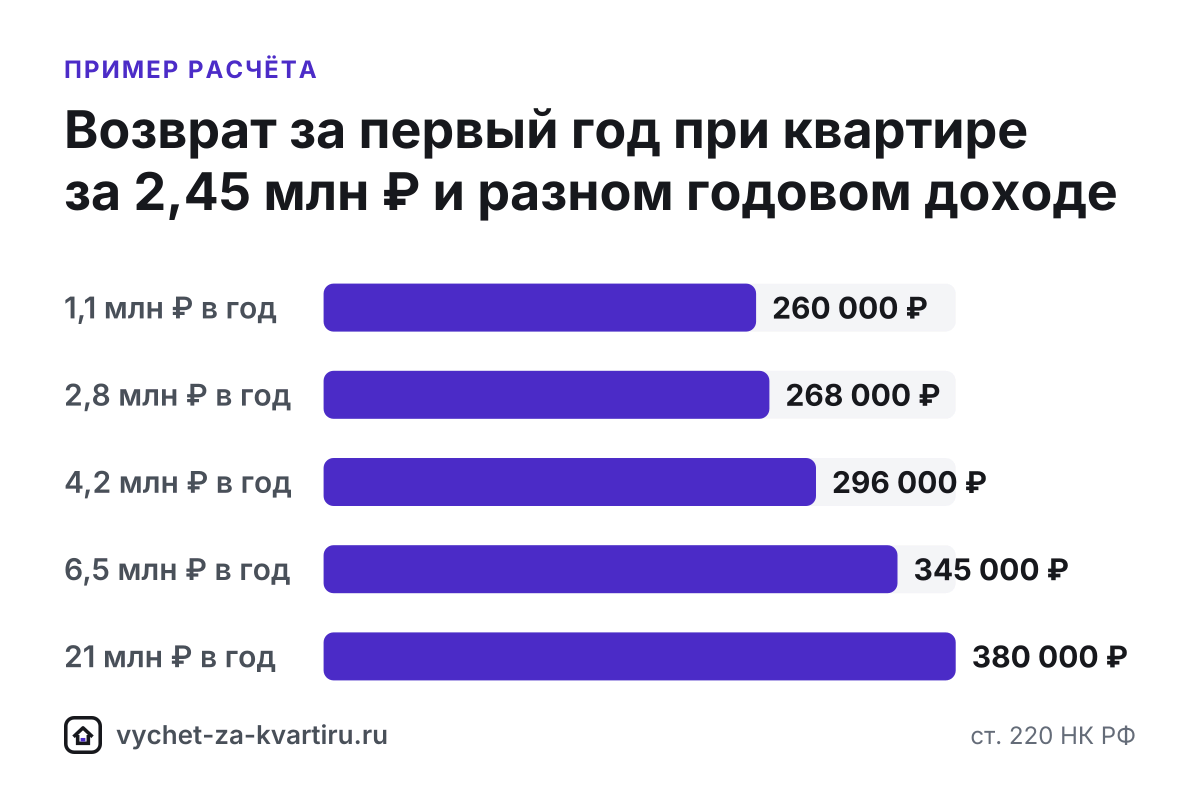
| Доход за год | Возврат за 2025, ₽ | Ставки, по которым вернут | Всего за покупку, ₽ |
|---|---|---|---|
| 1 100 000 ₽ | 143 000 | 13% | 260 000 |
| 2 800 000 ₽ | 268 000 | 15% + 13% | 268 000 |
| 4 200 000 ₽ | 296 000 | 15% + 13% | 296 000 |
| 6 500 000 ₽ | 345 000 | 18% + 15% | 345 000 |
| 21 000 000 ₽ | 380 000 | 20% + 18% | 380 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Калькулятор вычета за квартиру →
Источники
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России