Сумма зависит от двух вещей: сколько стоило жильё и сколько НДФЛ вы платите. Формула простая, но в деталях есть нюансы, которые меняют итоговую цифру.
Коротко
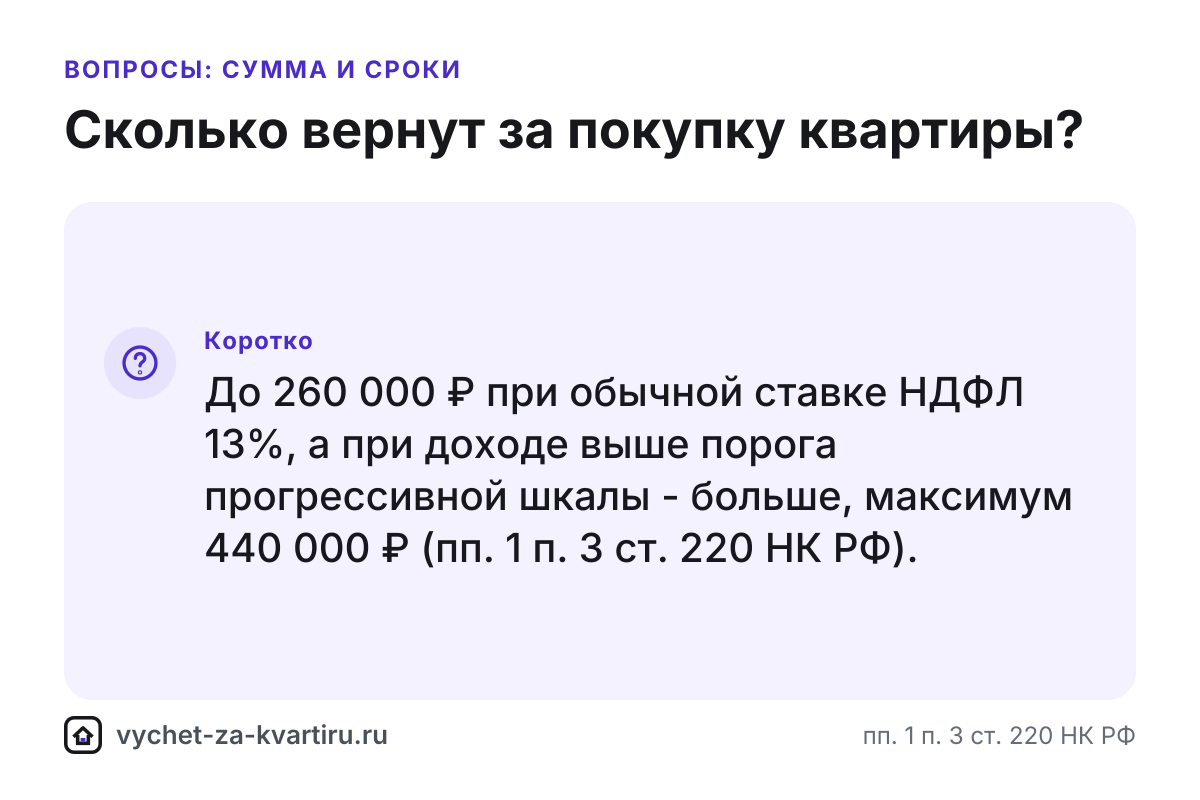
- 13% от расходов на покупку в пределах 2 млн ₽ на человека - максимум 260 000 ₽ (пп. 1 п. 3 ст. 220 НК РФ).
- При доходе выше порога прогрессивной шкалы НДФЛ возврат может быть больше 13% - до 440 000 ₽ максимум.
- Отдельно от процентов по ипотеке - ещё до 390 000 ₽ с уплаченных процентов, лимит 3 млн ₽ (п. 4 ст. 220 НК РФ).
- Возврат за год не может быть больше НДФЛ, уплаченного за этот год, - остаток переходит на следующие годы.
Как считают сумму
Вычет - это 13% (а при высоком доходе - больше) от расходов на покупку, но не от полной цены, а от суммы в пределах 2 млн ₽ на человека. Поэтому максимум за покупку по обычной ставке - 260 000 ₽, и он не растёт вместе с ценой квартиры: за жильё дороже 2 млн ₽ вернут ту же сумму, что и за жильё ровно за 2 млн ₽. Отдельно, если жильё куплено в ипотеку, можно вернуть ещё до 390 000 ₽ с фактически уплаченных процентов - это отдельный лимит 3 млн ₽, который не пересекается с вычетом на покупку.
Пример
При зарплате 91 000 ₽ в месяц до НДФЛ за квартиру за 4,7 млн ₽ вернут 260 000 ₽ за 2 года - весь вычет ограничен не ценой квартиры, а лимитом 260 000 ₽. Суммы при других ценах - в таблице ниже.
Когда возврат больше 260 000 ₽
С доходов с 2025 года НДФЛ считают по прогрессивной шкале, и вычет в первую очередь уменьшает доход, обложенный по самой высокой для этого человека ставке. Из-за этого при годовом доходе выше 2,4 млн ₽ фактический процент возврата превышает 13%, а максимум по вычету на покупку вырастает до 440 000 ₽ при ставке 22%. Подробный расчёт по ступеням шкалы - в ответе «Почему возврат может быть больше 13%».
Что не входит в сумму расходов
Из цены жилья исключают часть, оплаченную материнским капиталом, бюджетными субсидиями или средствами работодателя, - вычет считают только с той доли, которую покупатель внёс из собственных или заёмных средств (п. 5 ст. 220 НК РФ). На итоговую сумму это влияет, только если после вычитания таких выплат расходы окажутся меньше 2 млн ₽: тогда максимум 260 000 ₽ не наберётся.
Частая ошибка
Многие считают, что чем дороже квартира, тем больше вернут. На деле сумма растёт вместе с ценой только до 2 млн ₽ расходов, а дальше упирается в лимит. Вторая ошибка - забывать, что возврат за год ограничен уплаченным за этот год НДФЛ: если налога заплатили меньше, чем положено к возврату, остаток просто перейдёт на следующий год без потери суммы.
Что делать дальше
Точную сумму под вашу цену и зарплату, в том числе с учётом ипотеки и маткапитала, посчитает калькулятор вычета. Если квартира куплена в ипотеку, отдельный расчёт процентов - в ответе «Сколько можно вернуть с процентов по ипотеке».
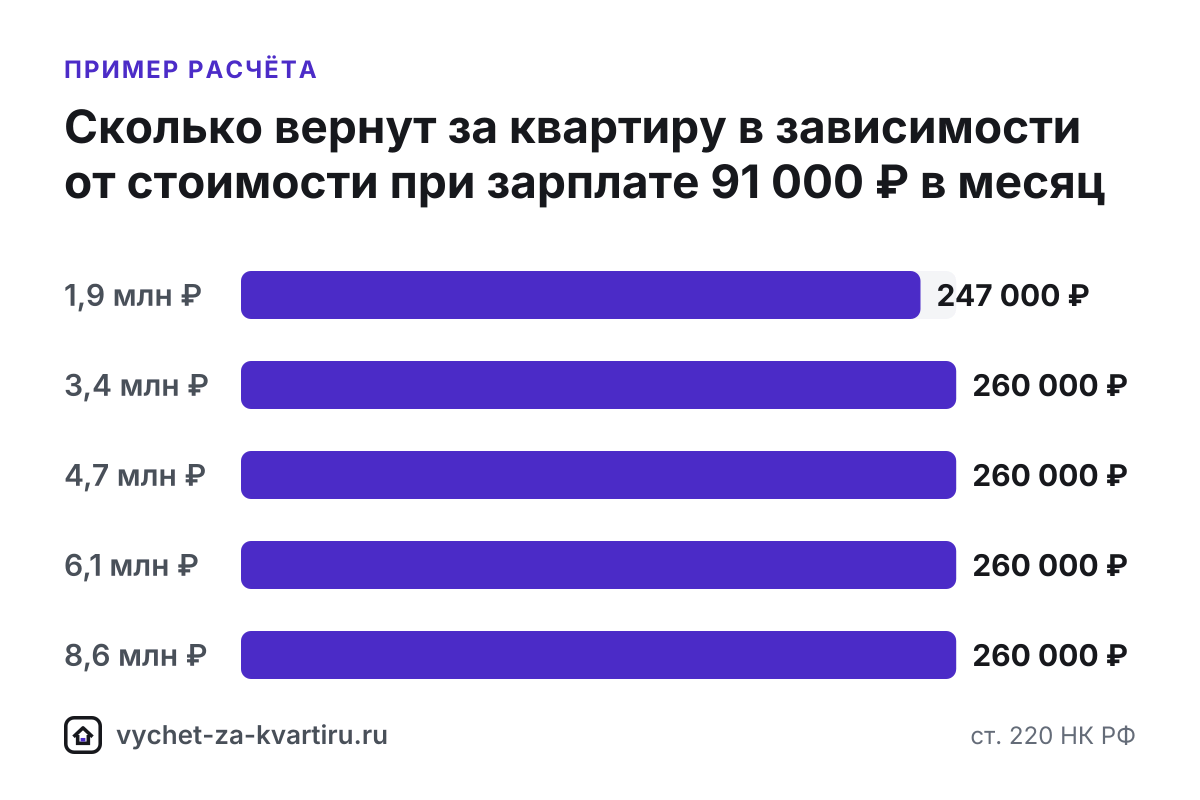
| Стоимость | Вычет на покупку, ₽ | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 1,9 млн | 1 900 000 | 141 960 | 2 | 247 000 |
| 3,4 млн | 2 000 000 | 141 960 | 2 | 260 000 |
| 4,7 млн | 2 000 000 | 141 960 | 2 | 260 000 |
| 6,1 млн | 2 000 000 | 141 960 | 2 | 260 000 |
| 8,6 млн | 2 000 000 | 141 960 | 2 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Калькулятор вычета за квартиру →
Источники
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России