Вычет по процентам - отдельный от вычета за покупку: лимит 3 млн ₽ дают только по одному объекту, а не по каждой квартире (п. 4 ст. 220 НК РФ). Возвращают не проценты целиком, а 13% от них - или больше, если годовой доход попадает в верхние ступени прогрессивной шкалы.
Коротко
- Лимит процентов, принятых к вычету, - 3 000 000 ₽ на человека, независимо от того, сколько реально уплачено сверху.
- Возврат при ставке НДФЛ 13% - до 390 000 ₽; при доходе выше порогов прогрессивной шкалы - больше, максимум 660 000 ₽ при ставке 22% (п. 1 ст. 224 НК РФ).
- Лимит действует на один объект за всю жизнь - остаток на другую ипотеку не переносится (п. 4, п. 11 ст. 220 НК РФ).
- Считают по фактически уплаченным процентам за каждый год, а не по графику кредита на весь срок.
От чего зависит сумма
- От фактически уплаченных процентов. Вычет считают по справке банка за каждый год, а не по графику на весь срок кредита - будущие проценты в расчёт не идут, пока не уплачены.
- От лимита 3 млн ₽. Как только сумма процентов, принятых к вычету, достигает лимита, дальнейшие проценты по этому кредиту не возвращают.
- От ставки НДФЛ. При доходе больше 2,4 млн ₽ в год часть налога удержана по 15% и выше (п. 1 ст. 224 НК РФ), а вычет уменьшает в первую очередь верхнюю часть дохода - поэтому процент возврата может быть больше 13%.
Как проценты складываются с вычетом на покупку
В одной декларации вычеты применяются по очереди: сначала используют лимит 2 млн ₽ за покупку, и только доход, который остался после этого, идёт на возврат процентов (пп. 1 п. 3 и п. 4 ст. 220 НК РФ). Пока не выбран весь основной вычет, по процентам обычно возвращают немного, зато после того как лимит 2 млн ₽ исчерпан, весь НДФЛ следующих лет уходит уже на проценты.
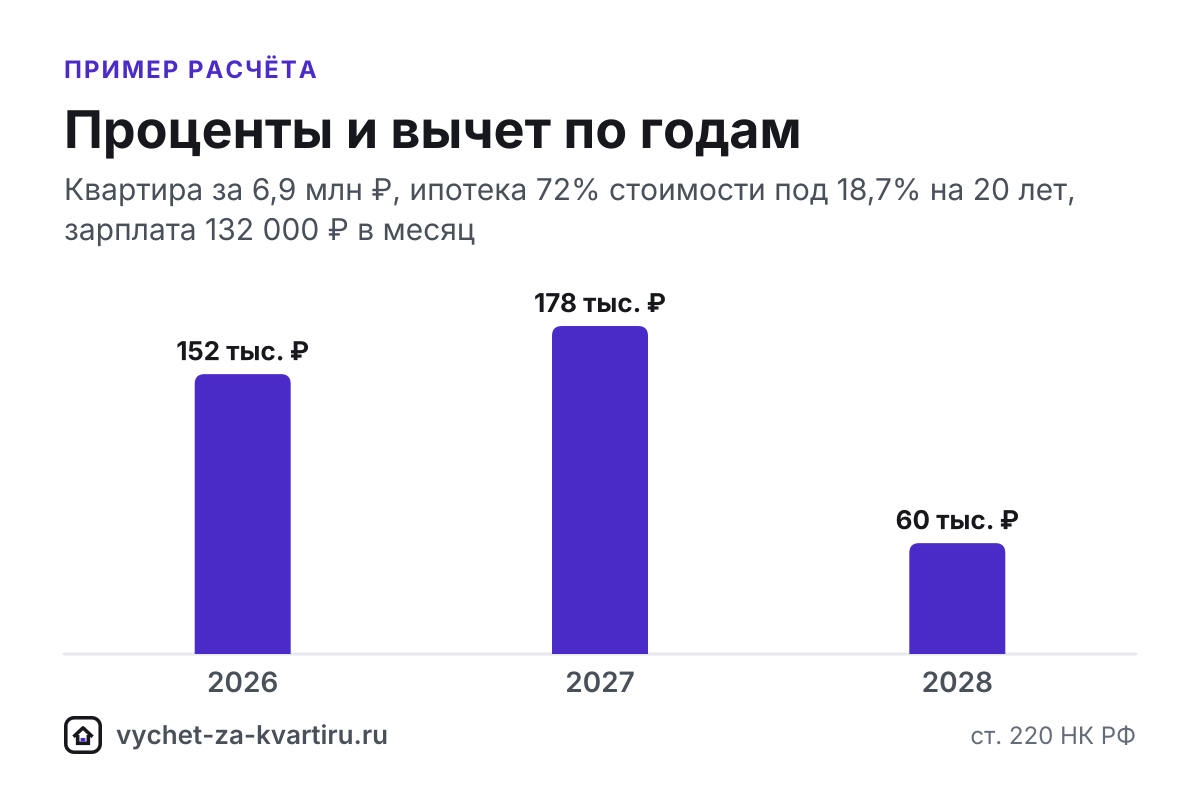
Пример: квартира за 6,9 млн ₽, кредит - 72% стоимости под 18,7% на 20 лет, зарплата 132 000 ₽ в месяц. За первый год вернут 205 920 ₽, а весь вычет по процентам растянется на 4 года - таблица ниже показывает это по годам.
Условия и исключения
| Ситуация | Вычет по процентам |
|---|---|
| Рыночная ипотека или льготная программа | Да, ставка программы на право не влияет |
| Кредит на рефинансирование этой же ипотеки | Да, лимит общий со старым кредитом (п. 4 ст. 220 НК РФ) |
| Потребительский кредит, даже если деньги пошли на жильё | Нет, кредит должен быть целевым |
| Страховка, комиссии банка, пени за просрочку | Нет, это не проценты по кредиту |
| Вторая ипотека, если по первой уже возвращали проценты | Нет, лимит даётся один раз на объект |
Частая ошибка
Считать, что вычет положен со всей суммы процентов по графику кредита, включая будущие платежи. На деле в декларацию попадают только проценты, которые вы уже заплатили за прошедший год, - остаток заявляют в следующих декларациях (п. 9 ст. 220 НК РФ).
Что сделать дальше
Справку об уплаченных процентах закажите в своём банке - подробнее в ответе «Где взять справку об уплаченных процентах», а расчёт под свои цифры сделает калькулятор ипотеки. Если платежи распределены между супругами-созаёмщиками, пропорцию поможет подобрать ответ «В какой пропорции супругам делить вычет».
| Год | Проценты уплачены, ₽ | Вычет по процентам, ₽ | Возврат за проценты, ₽ | Остаток лимита 3 млн, ₽ |
|---|---|---|---|---|
| 2025 | 695 913 | 0 | 0 | 3 000 000 |
| 2026 | 923 494 | 1 168 000 | 151 840 | 1 832 000 |
| 2027 | 917 543 | 1 368 950 | 177 963 | 463 050 |
| 2028 | 910 378 | 463 050 | 60 196 | 0 |
| 2029 | 901 753 | 0 | 0 | - |
| 2030 | 891 369 | 0 | 0 | - |
| 2031 | 878 868 | 0 | 0 | - |
| 2032 | 863 818 | 0 | 0 | - |
| 2033 | 845 700 | 0 | 0 | - |
| 2034 | 823 887 | 0 | 0 | - |
| 2035 | 797 627 | 0 | 0 | - |
| 2036 | 766 013 | 0 | 0 | - |
| 2037 | 727 952 | 0 | 0 | - |
Всего процентов по графику: 14 083 652 ₽; в вычет войдёт не больше 3 000 000 ₽. Зарплата 132 000 ₽ в месяц, сначала применяется вычет на покупку. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Источники
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
Ещё вопросы
- Как досрочное погашение ипотеки влияет на вычет?
- Где взять справку об уплаченных процентах по ипотеке?
- Почему возврат может быть больше 13%?
- В какой пропорции супругам делить вычет за квартиру?
- Можно ли вернуть проценты, уплаченные до регистрации права собственности?
- Входит ли страховка по ипотеке в вычет?