Расчёт для этой ситуации
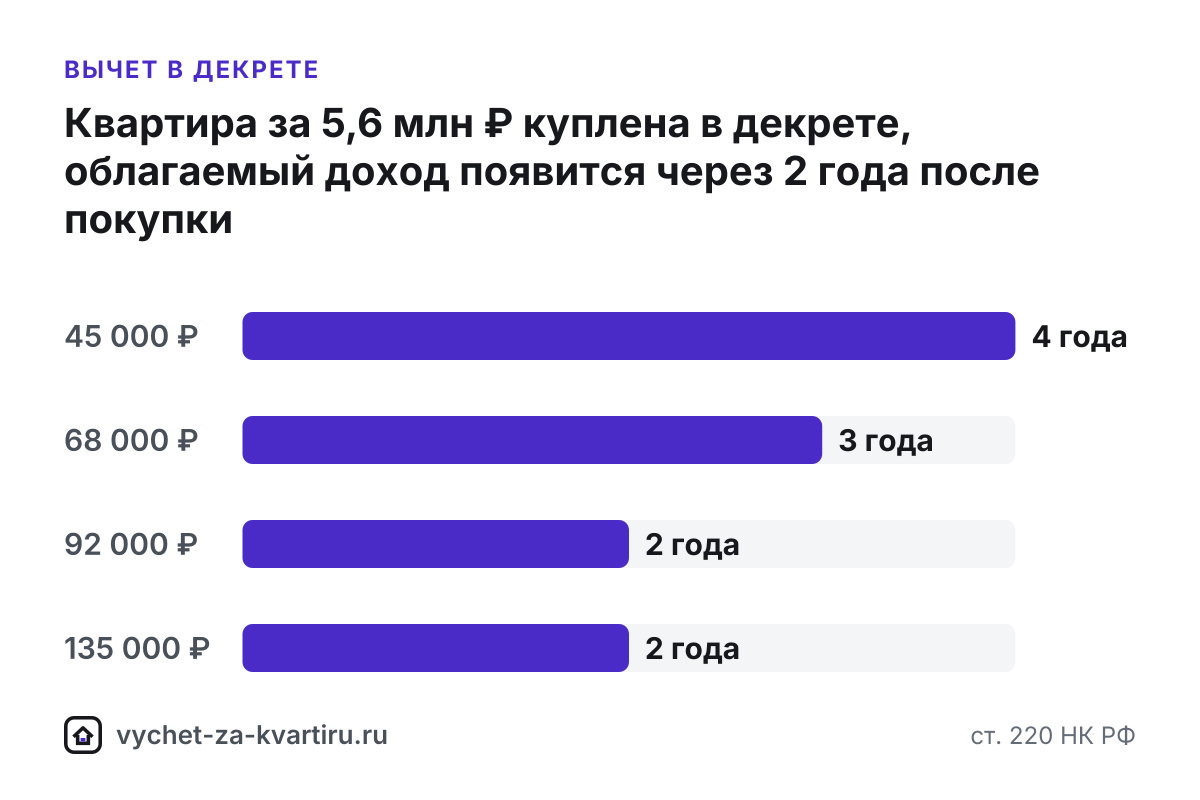
| Зарплата в месяц | Первый год возврата | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 45 000 ₽ | 2027 | 70 200 | 4 | 260 000 |
| 68 000 ₽ | 2027 | 106 080 | 3 | 260 000 |
| 92 000 ₽ | 2027 | 143 520 | 2 | 260 000 |
| 135 000 ₽ | 2027 | 210 600 | 2 | 260 000 |
Право на вычет не сгорает: остаток переносится на годы, когда появится доход, облагаемый НДФЛ. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
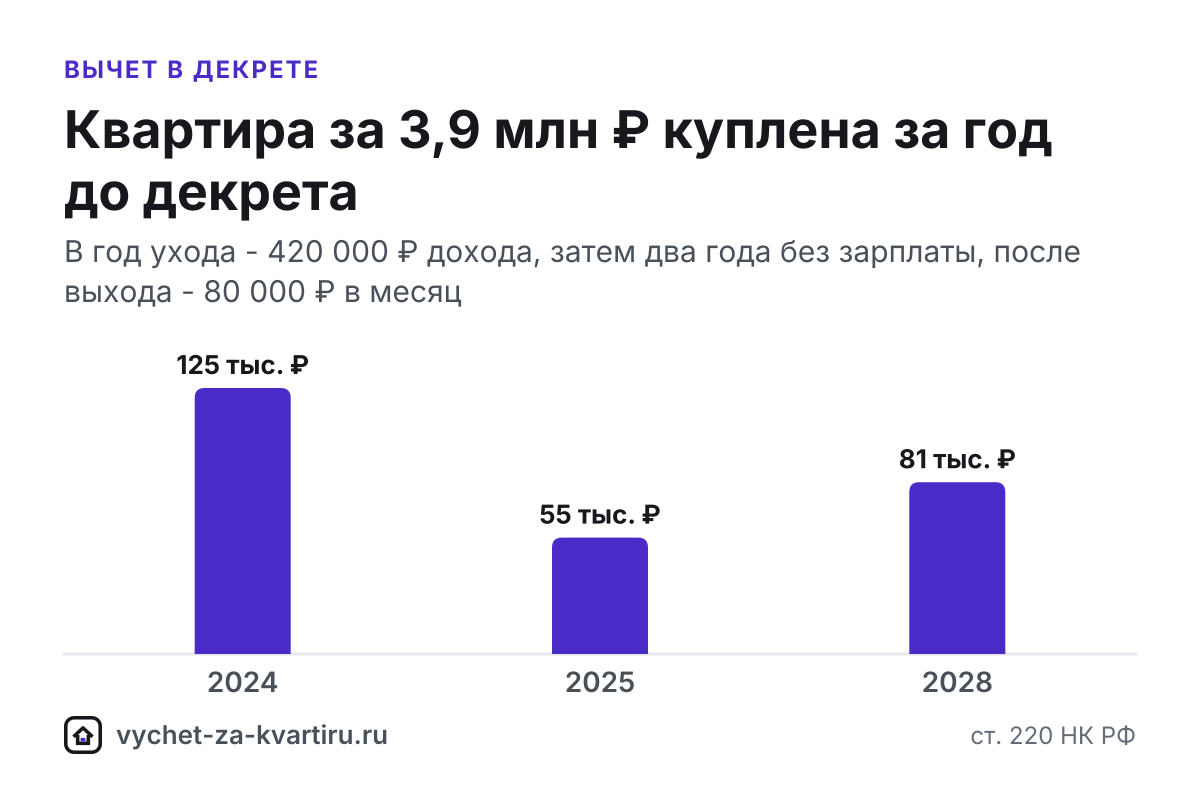
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|
| 2024 | 960 000 | 124 800 | 960 000 | 124 800 | 1 040 000 |
| 2025 | 420 000 | 54 600 | 420 000 | 54 600 | 620 000 |
| 2026 | 0 | 0 | 0 | 0 | 620 000 |
| 2027 | 0 | 0 | 0 | 0 | 620 000 |
| 2028 | 960 000 | 124 800 | 620 000 | 80 600 | 0 |
Итого возврат: 260 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Имущественный вычет возвращает только налог на доходы физических лиц (НДФЛ), который уже удержан или уплачен. Налоговый кодекс РФ (НК РФ) освобождает от НДФЛ пособие по беременности и родам и ежемесячное пособие по уходу за ребёнком (ст. 217 НК РФ), поэтому за месяцы на пособиях налога к возврату нет. Право на вычет при этом не сгорает: его получают за годы с зарплатой, заявляют на супруга или переносят на время после выхода на работу.
Коротко
- Пособия по беременности, родам и уходу за ребёнком НДФЛ не облагаются: за месяцы на пособиях вернуть нечего.
- Право на вычет не сгорает: остаток переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ).
- За годы с зарплатой налоговая инспекция возвращает НДФЛ за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), но не раньше года возникновения права.
- Работающий супруг может заявить свою часть вычета сразу, если квартира куплена в браке: у каждого лимит 2 млн ₽ и 3 млн ₽ по процентам.
- Перенос вычета на годы до покупки доступен только пенсионерам (п. 10 ст. 220 НК РФ).
Какие доходы в декрете облагаются НДФЛ
| Доход | НДФЛ | Можно вернуть вычетом |
|---|---|---|
| Пособие по беременности и родам | Не удерживается | Нет |
| Ежемесячное пособие по уходу за ребёнком | Не удерживается | Нет |
| Зарплата до ухода в декрет и после выхода | Удерживается | Да |
| Отпускные | Удерживается | Да |
| Зарплата за неполный день в отпуске по уходу | Удерживается | Да |
| Доход от сдачи квартиры как физлицо | Уплачивается по декларации | Да |
В год ухода в декрет обычно есть зарплата за месяцы до него, а в год выхода - за месяцы после. Налог с этой зарплаты налоговая инспекция возвращает в обычном порядке, поэтому декларации за такие годы стоит подать.
Вариант 1: годы до декрета
Вычет применяется только начиная с года, когда возникло право на него: по вторичному жилью - с регистрации собственности, по новостройке, купленной по договору долевого участия (ДДУ), - с подписания акта приёма-передачи (п. 3 ст. 220 НК РФ). Вернуть налог можно за три года, предшествующих году подачи: в 2026 году - за 2023, 2024 и 2025. Отсюда два случая:
- квартира куплена до декрета - подайте декларации 3-НДФЛ за год покупки и следующие годы с зарплатой, если они попадают в трёхлетний срок;
- квартира куплена уже в декрете - годы до покупки не подойдут, ведь переносить вычет на прошлые годы могут только пенсионеры.
Вторая таблица выше показывает первый случай. Квартиру за 3,9 млн ₽ купили за год до декрета: за год покупки и за год ухода налог вернули с зарплаты, в годы без зарплаты возвращать было нечего, а остаток вычета дождался выхода на работу.
Вариант 2: вычет на супруга
Если квартира куплена в браке, у каждого супруга свой лимит: 2 млн ₽ на покупку и 3 млн ₽ по процентам. Расходы супруги распределяют заявлением о распределении, и пока один в декрете, вычет получает работающий:
- квартира до 2 млн ₽ - все расходы можно заявить на работающего супруга;
- квартира дороже - работающему 2 млн ₽, а остаток расходов - на супруга в декрете: его часть подождёт, пока появится доход;
- проценты по ипотеке на время декрета выгоднее заявлять на работающего, ведь пропорцию процентов супруги могут менять каждый год (письмо Минфина от 31.10.2017 № 03-04-07/71589).
Распределение расходов на покупку после предоставления вычета изменить нельзя, поэтому продумайте его заранее. Подробнее - «Покупка в браке», а пропорцию подберёт калькулятор для супругов.
Вариант 3: после выхода на работу
Остаток вычета переносится на следующие годы без ограничения срока, поэтому пауза в доходе уменьшает не сумму, а только скорость возврата. За квартиру за 5,6 млн ₽ при зарплате 68 000 ₽ вернут 260 000 ₽ за 3 года, просто позже. Первая таблица выше показывает, с какого года начнутся возвраты, если облагаемый доход появится через два года после покупки: первый возврат приходится на год выхода на работу, а число лет зависит от зарплаты.
После выхода можно не ждать конца года. Налоговая инспекция по заявлению подтверждает право на вычет не более чем за 30 календарных дней и направляет уведомление работодателю (налоговому агенту). С месяца получения уведомления работодатель перестаёт удерживать НДФЛ, пересчитывает налог с начала года и возвращает излишне удержанную сумму (п. 8 ст. 220 НК РФ).
Проценты по ипотеке в годы декрета
Банк начисляет проценты и во время декрета, даже если платёж вносит работающий супруг. Проценты, уплаченные в годы без облагаемого дохода, переходят в остаток вычета (п. 9 ст. 220 НК РФ), и калькулятор переносит их на годы с зарплатой. Если декларации за эти годы не подавались и срок возврата по ним уже истёк, позиция неоднозначна - уточните в инспекции, как заявить такие проценты.
Пошагово
- В личном кабинете налогоплательщика на nalog.gov.ru посмотрите сведения о доходах: в какие годы был доход с НДФЛ.
- Определите год возникновения права на вычет по выписке из Единого государственного реестра недвижимости (ЕГРН) или по акту приёма-передачи.
- Подайте декларации 3-НДФЛ за годы с зарплатой, которые попадают в трёхлетний срок и начинаются не раньше года права.
- Если квартира куплена в браке, решите с супругом, кто заявляет расходы и проценты, и составьте заявление о распределении.
- После выхода на работу оформите вычет через работодателя или подайте декларацию по итогам года.
Камеральная проверка каждой декларации длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги приходят за несколько рабочих дней.
Документы
Для вычета по декларации понадобятся обычные документы по сделке: договор, выписка из ЕГРН или акт приёма-передачи, платёжные документы, при ипотеке - справка банка об уплаченных процентах. Если вычет делите с супругом, добавьте свидетельство о браке и заявление о распределении. Список соберёт генератор документов, а сколько лет займёт возврат при будущей зарплате, покажет калькулятор срока. Если дохода нет и выход на работу не запланирован, прочитайте раздел «Неработающий».
Частые ошибки
- Подавать декларацию за год, когда были только пособия. Пособия по беременности и родам и по уходу за ребёнком НДФЛ не облагаются (ст. 217 НК РФ) - возвращать за эти месяцы нечего.
- Переносить вычет на годы до покупки. Вычет применяют начиная с года возникновения права, перенос на прошлые годы доступен только пенсионерам (п. 10 ст. 220 НК РФ).
- Считать, что вычет сгорит за время декрета. Само право на вычет по сроку не ограничено, а остаток переносится на следующие годы (п. 9 ст. 220 НК РФ).
- Заявлять все расходы на работающего супруга, когда квартира дороже 2 млн ₽. Его лимит - 2 млн ₽; остаток расходов лучше распределить на супруга в декрете - эта часть дождётся выхода на работу.
- Забывать про зарплату в год ухода в декрет и в год выхода. НДФЛ с неё и с отпускных возвращают в обычном порядке - декларации за эти годы стоит подать.
Частые вопросы
Можно ли получить налоговый вычет за квартиру в декрете?
Только с дохода, облагаемого НДФЛ. Пособия по беременности и родам и по уходу за ребёнком налогом не облагаются (ст. 217 НК РФ), поэтому за месяцы на пособиях возвращать нечего. Вычет можно получить за годы с зарплатой, заявить на супруга или перенести на время после выхода на работу.
Сгорит ли вычет, если я несколько лет в декрете?
Нет. Само право на вычет по сроку не ограничено, а неиспользованный остаток переносится на следующие годы (п. 9 ст. 220 НК РФ). Вычет получите, когда появится облагаемый доход.
Можно ли вернуть налог за годы до декрета?
Да, если квартира куплена до декрета или в год ухода в него: вычет применяют с года возникновения права, а вернуть налог можно за три последних года (п. 7 ст. 78 НК РФ). Годы до покупки не подойдут - переносить вычет назад могут только пенсионеры.
Может ли вычет получить муж, пока жена в декрете?
Да, если квартира куплена в браке: у каждого супруга свой лимит 2 млн ₽ и 3 млн ₽ по процентам, а доли фиксируют заявлением о распределении. Муж получит свою часть сразу, а часть жены дождётся её выхода на работу. Подробнее - покупка в браке.
Облагается ли НДФЛ зарплата, если работать в отпуске по уходу за ребёнком?
Да. Зарплата за неполный рабочий день облагается НДФЛ как обычно, поэтому налог с неё можно вернуть вычетом. Само пособие по уходу за ребёнком налогом не облагается.
Можно ли получать вычет через работодателя сразу после выхода из декрета?
Да. Подайте в налоговую инспекцию заявление о подтверждении права на вычет у работодателя: налоговая подтвердит право не более чем за 30 календарных дней и направит уведомление работодателю. С месяца получения уведомления работодатель перестаёт удерживать НДФЛ, пересчитывает налог с начала года и возвращает излишне удержанную сумму (п. 8 ст. 220 НК РФ).
Источники
Похожие ситуации
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.
- Неработающий
Пока нет дохода, облагаемого НДФЛ, вернут 0 ₽, но право на вычет до 260 000 ₽ не сгорает: его получат с будущей зарплаты, со сдачи жилья как физлицо или через работающего супруга.
- Квартира на ребёнка
Вычет за долю несовершеннолетнего ребёнка заявляет родитель - в пределах своих 2 млн ₽, а право ребёнка на собственный вычет сохраняется.
- Вычет за прошлые годы
Право на вычет по сроку не ограничено: даже если квартира куплена давно, налог вернут за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), а остаток вычета до 2 млн ₽ перенесут на следующие годы.