Расчёт для этой ситуации
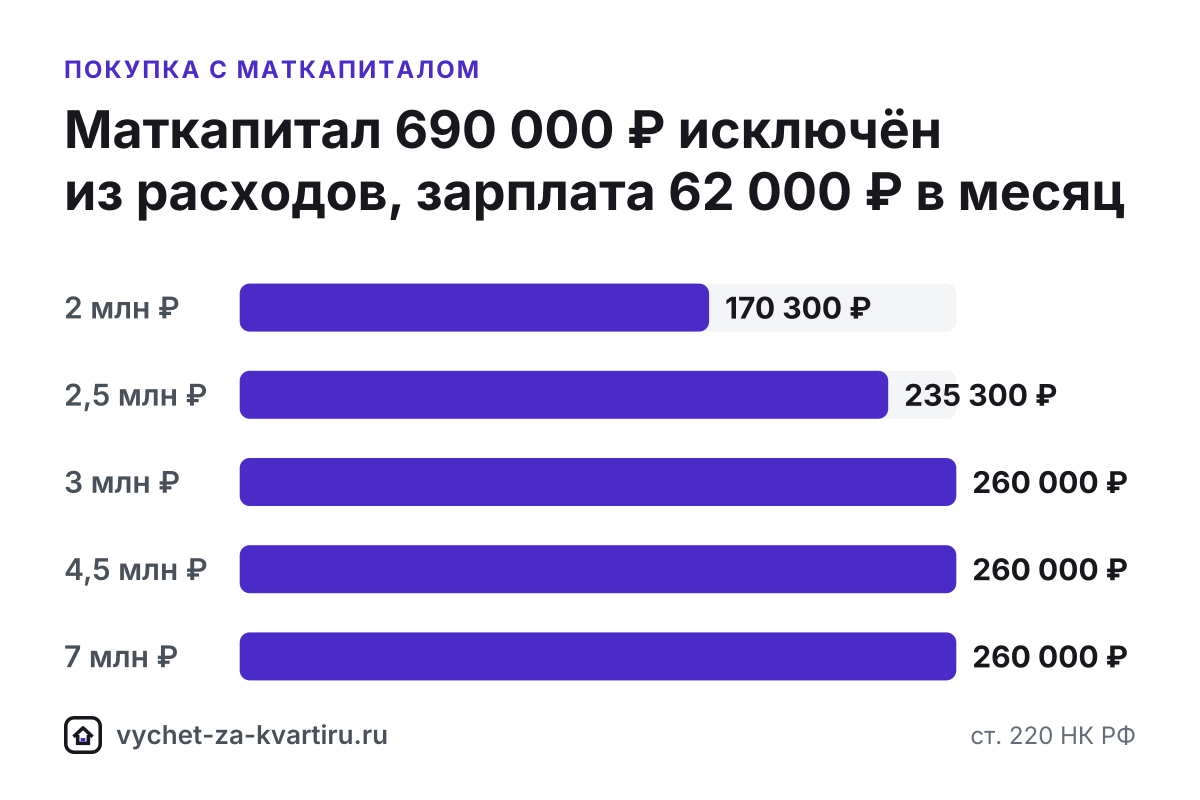
| Стоимость | Вычет на покупку, ₽ | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 2 млн | 1 310 000 | 96 720 | 2 | 170 300 |
| 2,5 млн | 1 810 000 | 96 720 | 3 | 235 300 |
| 3 млн | 2 000 000 | 96 720 | 3 | 260 000 |
| 4,5 млн | 2 000 000 | 96 720 | 3 | 260 000 |
| 7 млн | 2 000 000 | 96 720 | 3 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
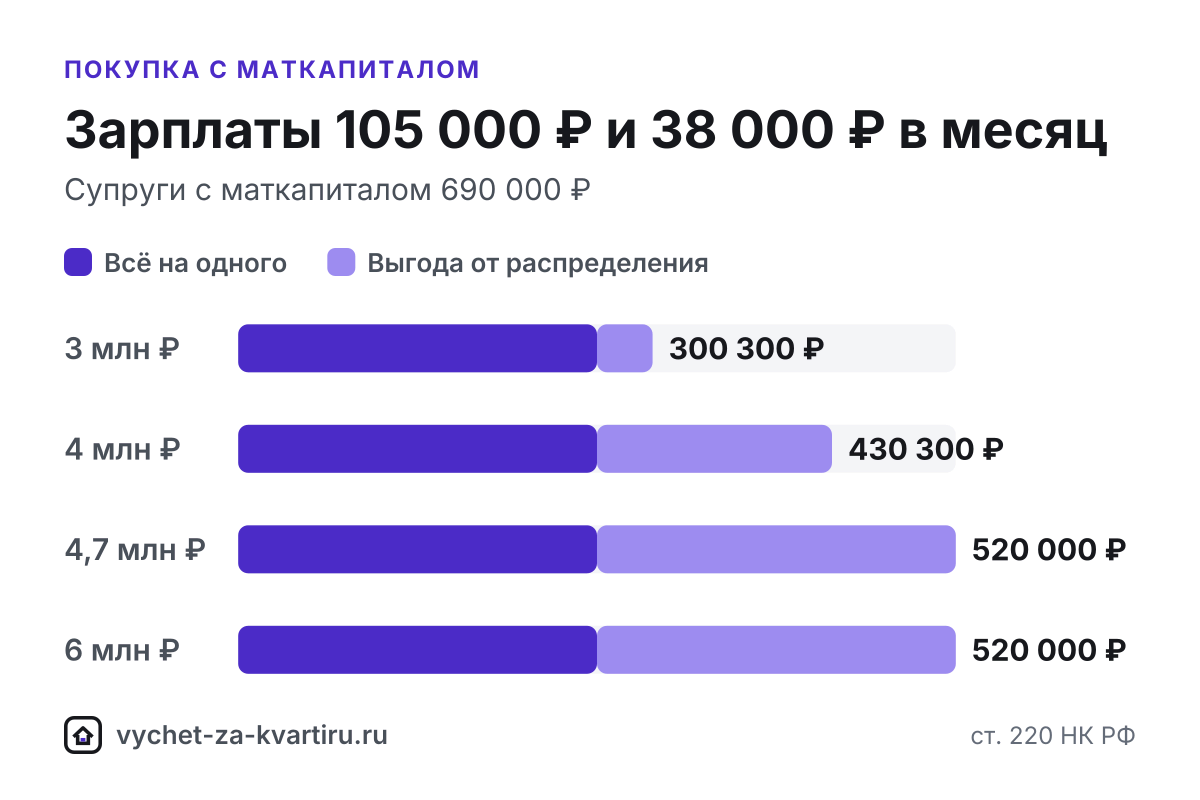
| Стоимость | Всё на одного, ₽ | Покупка: супруг 1, ₽ | Покупка: супруг 2, ₽ | Семья при распределении, ₽ | Выгода, ₽ |
|---|---|---|---|---|---|
| 3 млн | 260 000 | 1 400 000 | 910 000 | 300 300 | 40 300 |
| 4 млн | 260 000 | 2 000 000 | 1 310 000 | 430 300 | 170 300 |
| 4,7 млн | 260 000 | 2 000 000 | 2 000 000 | 520 000 | 260 000 |
| 6 млн | 260 000 | 2 000 000 | 2 000 000 | 520 000 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Налоговый кодекс РФ (НК РФ) не даёт имущественный вычет с той части стоимости, которую оплатил материнский капитал, потому что материнский капитал - государственные деньги (п. 5 ст. 220 НК РФ). Вычет считают с остальных расходов: собственных денег и ипотечного кредита. Лимит при этом не меняется - те же 2 млн ₽ на человека и 3 млн ₽ по процентам.
Коротко
- Маткапитал исключают из расходов, а не из лимита: вычет на покупку равен меньшей из двух сумм - 2 млн ₽ или стоимость минус маткапитал (п. 5 ст. 220 НК РФ).
- Дорогая квартира получает полный вычет и с маткапиталом: если после вычитания остаётся больше 2 млн ₽, к возврату те же 260 000 ₽ при ставке 13%.
- Маткапитал на погашение ипотеки тоже вычитают: основной долг - из расходов на покупку, проценты - из вычета по процентам.
- Региональный маткапитал, субсидии из бюджета и деньги работодателя исключают по тому же правилу.
- Квартира, купленная целиком на маткапитал, вычета не даёт: собственных расходов не было.
Как считается вычет
Из стоимости по договору вычитают сумму маткапитала, а к остатку применяют лимит 2 млн ₽. Например, квартира стоит 2,5 млн ₽, из них 690 000 ₽ оплачено маткапиталом: в вычет пойдёт 1 810 000 ₽. При зарплате 62 000 ₽ в месяц покупатель вернёт 235 300 ₽ за 3 года.
Маткапитал уменьшает расходы, а не лимит. Если после вычитания остаётся больше 2 млн ₽, вычет не уменьшится: за квартиру за 5 млн ₽ с тем же маткапиталом вернут полные 260 000 ₽. Первая таблица выше показывает, где проходит граница: в строках, где колонка «Вычет на покупку» меньше 2 млн ₽, маткапитал уменьшил возврат, а начиная с квартиры за 3 млн ₽ вычет уже полный.
Пример по годам: маткапитал и ипотека
Часто маткапитал вносят как часть первоначального взноса, а остальное оплачивают ипотекой. Правило то же: маткапитал вычитают из расходов на покупку, а проценты, которые семья платит банку из своих денег, идут в отдельный вычет до 3 млн ₽ (п. 4 ст. 220 НК РФ).
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Вычет по процентам, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|---|
| 2025 | 768 000 | 99 840 | 768 000 | 0 | 99 840 | 1 232 000 |
| 2026 | 768 000 | 99 840 | 768 000 | 0 | 99 840 | 464 000 |
| 2027 | 768 000 | 99 840 | 464 000 | 304 000 | 99 840 | 0 |
| 2028 | 768 000 | 99 840 | 0 | 768 000 | 99 840 | 0 |
| 2029 | 768 000 | 99 840 | 0 | 768 000 | 99 840 | 0 |
| 2030 | 768 000 | 99 840 | 0 | 768 000 | 99 840 | 0 |
| 2031 | 768 000 | 99 840 | 0 | 392 000 | 50 960 | 0 |
Итого возврат: 650 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Расходы после вычитания маткапитала здесь больше 2 млн ₽, поэтому вычет на покупку полный. Первые строки таблицы занимает вычет на покупку, затем налог возвращают за проценты, пока не будет исчерпан лимит 3 млн ₽. Всего покупатель вернёт 650 000 ₽: маткапитал не уменьшил ни вычет на покупку, ни вычет по процентам. Подробнее о процентах - «Квартира в ипотеку».
Если маткапиталом гасили ипотеку
Социальный фонд России может перечислить маткапитал в банк на погашение ипотеки. Деньги маткапитала исключают из вычета, на что бы их ни направили:
- погашен основной долг - сумму маткапитала вычитают из расходов на покупку;
- погашены проценты - эти проценты не включают в вычет по процентам.
Какая часть маткапитала ушла на долг, а какая на проценты, уточните в банке. Проценты, уплаченные из своих денег, по-прежнему идут в вычет по процентам - до 3 млн ₽ на человека.
Если маткапитал направили на ипотеку уже после того, как вычет был получен, расходы, к которым применили вычет, уменьшаются. Уточните в налоговой инспекции, нужно ли в таком случае подавать уточнённую декларацию 3-НДФЛ.
Какие ещё деньги вычитают
| Источник денег | Входит в вычет |
|---|---|
| Собственные деньги, в том числе от продажи прежнего жилья | Да |
| Ипотечный кредит | Да, а проценты по нему - в отдельный вычет до 3 млн ₽ |
| Федеральный материнский капитал | Нет (п. 5 ст. 220 НК РФ) |
| Региональный материнский капитал | Нет: деньги регионального бюджета |
| Субсидии и выплаты из бюджета, в том числе на погашение ипотеки | Нет |
| Деньги работодателя | Нет, в той части, которую оплатил работодатель |
Супруги и доли детей
Если квартира куплена в браке, маткапитал сначала вычитают из общей стоимости, а остаток супруги распределяют между собой, каждый в пределах своих 2 млн ₽, см. «Покупка в браке». Вторая таблица выше показывает, что семья получает полный вычет на двоих, когда стоимость больше 4 млн ₽ плюс сумма маткапитала. На кого оформлен сертификат, для расчёта не важно: маткапитал исключают из расходов всей семьи.
При покупке с маткапиталом доли в квартире выделяют и детям. Вычет за долю несовершеннолетнего ребёнка заявляет родитель в пределах своего лимита (п. 6 ст. 220 НК РФ): расходы без маткапитала родитель заявляет вместе с долями детей, но не больше 2 млн ₽, подробнее - «Квартира или доля на ребёнка».
Пошагово
- Возьмите стоимость из договора и вычтите сумму маткапитала, а также региональные выплаты, субсидии и деньги работодателя, если они были.
- Сравните остаток с лимитом 2 млн ₽: к вычету идёт меньшая из двух сумм.
- Если квартира куплена в браке, распределите остаток между супругами заявлением о распределении, а доли детей учтите в лимите родителя.
- При ипотеке закажите в банке справку об уплаченных процентах и уточните, погашались ли проценты маткапиталом.
- Подайте декларацию 3-НДФЛ с расходами уже без маткапитала и приложите документы.
Документы и подача
Комплект обычный: договор купли-продажи и выписка из Единого государственного реестра недвижимости (ЕГРН) или договор долевого участия (ДДУ) и акт приёма-передачи, платёжные документы, при ипотеке - кредитный договор и справка банка об уплаченных процентах. Главное - указать в декларации 3-НДФЛ расходы уже без суммы маткапитала. Список под вашу сделку соберёт генератор документов.
Декларацию подают в личном кабинете налогоплательщика на nalog.gov.ru. Налоговая инспекция проверяет её до 3 месяцев (п. 2 ст. 88 НК РФ), после проверки деньги приходят за несколько рабочих дней. В 2026 году по декларациям можно вернуть НДФЛ за 2023, 2024 и 2025 - три года, предшествующих подаче (п. 7 ст. 78 НК РФ).
Частые ошибки
- Включать маткапитал в расходы. Его сумму вычитают из стоимости жилья - вычет дают только с собственных и кредитных денег (п. 5 ст. 220 НК РФ).
- Забывать про маткапитал, направленный на ипотеку. Если им погасили основной долг, сумму исключают из расходов на покупку, если проценты - из вычета по процентам.
- Вычитать маткапитал из лимита. Маткапитал уменьшает расходы, а не лимит 2 млн ₽: если после вычитания остаётся больше 2 млн ₽, вычет не уменьшится.
- Включать в расходы региональные выплаты. Региональный маткапитал, бюджетные субсидии и деньги работодателя исключаются так же, как федеральный маткапитал (п. 5 ст. 220 НК РФ).
- Распределять между супругами полную стоимость. Сначала из неё вычитают маткапитал, и только остаток супруги делят между собой.
Частые вопросы
Вычитается ли маткапитал из налогового вычета?
Да, но из расходов, а не из лимита: сумму маткапитала вычитают из стоимости жилья, а к остатку применяют лимит 2 млн ₽ (п. 5 ст. 220 НК РФ). Подробнее - вычитается ли маткапитал.
Что если маткапиталом погасили ипотеку?
Эту сумму тоже исключают: погашенный маткапиталом основной долг - из расходов на покупку, погашенные им проценты - из вычета по процентам. Проценты, уплаченные из своих денег, в вычет входят.
Дадут ли вычет, если квартира полностью куплена на маткапитал?
Нет. Собственных расходов не было, поэтому вычитать из налога нечего (п. 5 ст. 220 НК РФ). Вычет возможен только с доплаты из своих или кредитных денег.
Уменьшит ли маткапитал вычет, если квартира дорогая?
Нет, если и после вычитания маткапитала расходы больше 2 млн ₽ на человека: вычет останется максимальным - 2 млн ₽, то есть 260 000 ₽ при ставке 13%.
Как учитывать маткапитал, если квартиру покупали супруги?
Его сумму вычитают из общей стоимости, а остаток супруги распределяют заявлением о распределении - каждый в пределах своих 2 млн ₽. Подробнее - покупка в браке.
Нужны ли для вычета документы о маткапитале?
Отдельных документов о маткапитале для вычета не требуется. Главное - указать в декларации 3-НДФЛ расходы уже без суммы маткапитала (п. 5 ст. 220 НК РФ); список остальных документов соберёт генератор документов.
Источники
Похожие ситуации
- Квартира на ребёнка
Вычет за долю несовершеннолетнего ребёнка заявляет родитель - в пределах своих 2 млн ₽, а право ребёнка на собственный вычет сохраняется.
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.
- Семейная ипотека
Вычет по семейной ипотеке с 1 октября 2026 года не меняется: каждый супруг-созаёмщик заявляет до 2 млн ₽ за покупку и до 3 млн ₽ процентов - по процентам семья вернёт до 780 000 ₽ при ставке 13%.
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.