Расчёт для этой ситуации
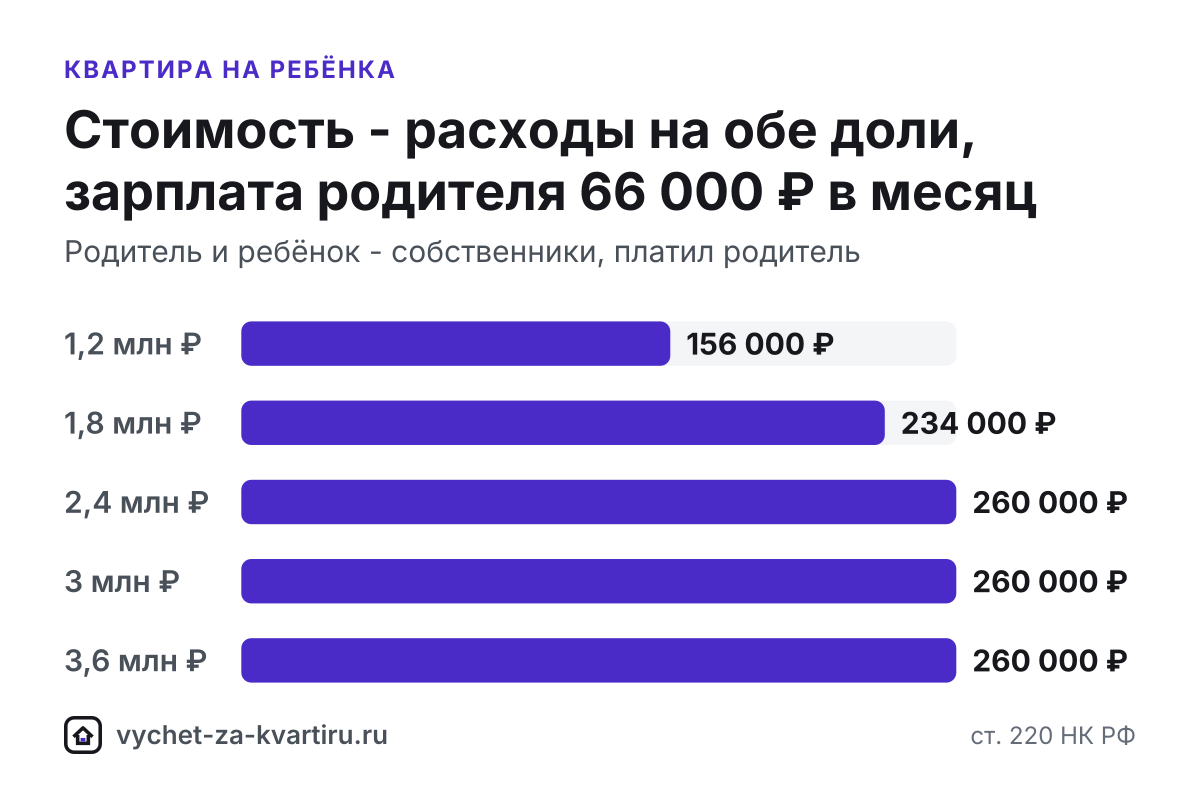
| Стоимость | Вычет на покупку, ₽ | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 1,2 млн | 1 200 000 | 102 960 | 2 | 156 000 |
| 1,8 млн | 1 800 000 | 102 960 | 3 | 234 000 |
| 2,4 млн | 2 000 000 | 102 960 | 3 | 260 000 |
| 3 млн | 2 000 000 | 102 960 | 3 | 260 000 |
| 3,6 млн | 2 000 000 | 102 960 | 3 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
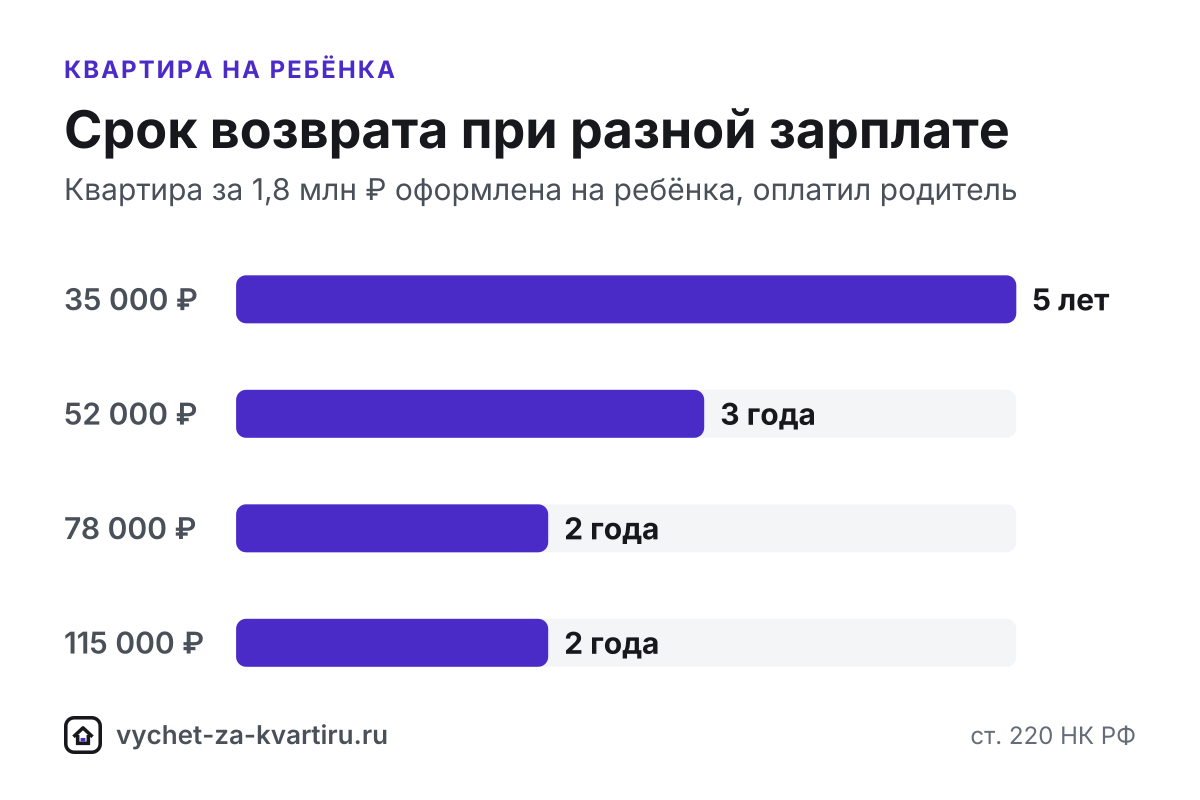
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 35 000 ₽ | 54 600 | 5 | 2029 | 234 000 |
| 52 000 ₽ | 81 120 | 3 | 2027 | 234 000 |
| 78 000 ₽ | 121 680 | 2 | 2026 | 234 000 |
| 115 000 ₽ | 179 400 | 2 | 2026 | 234 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Если квартира или её часть оформлена на несовершеннолетнего ребёнка, Налоговый кодекс РФ (НК РФ) разрешает заявить вычет за его долю родителю, который оплатил покупку (п. 6 ст. 220 НК РФ). Отдельного лимита «на ребёнка» закон не даёт: расходы на свою долю и на долю ребёнка родитель складывает, и вместе они не превышают 2 млн ₽. Собственное право ребёнка на вычет при этом не расходуется.
Коротко
- Вычет за долю несовершеннолетнего заявляет родитель, который платил, в пределах своих 2 млн ₽, то есть до 260 000 ₽ к возврату при ставке 13% (п. 6 ст. 220 НК РФ).
- Родитель, уже получивший имущественный вычет, заявить долю ребёнка не может.
- Ребёнок сохраняет право на собственный вычет в будущем (Постановление КС РФ от 01.03.2012 № 6-П).
- Подаренная или унаследованная доля вычета не даёт: расходов на покупку не было.
- Часть, оплаченная материнским капиталом, из расходов исключается (п. 5 ст. 220 НК РФ).
Кто заявляет вычет за долю ребёнка
Вычет за долю несовершеннолетнего получает родитель, который выполнил два условия:
- оплатил покупку своими или кредитными деньгами: ребёнок сам расходов не несёт;
- ещё не использовал своё право на имущественный вычет: родитель, который уже получил вычет за прошлую квартиру, заявить долю ребёнка не может.
Собственником при этом родитель может и не быть. Если квартира целиком оформлена на ребёнка, вычет всё равно получает родитель, который её оплатил.
Пример: мама с сыном купили квартиру за 1,8 млн ₽ в равных долях, платила мама. Она заявляет расходы и на свою половину, и на половину сына и при зарплате 66 000 ₽ в месяц вернёт 234 000 ₽ за 3 года. Вторая таблица выше показывает, как срок возврата за ту же квартиру зависит от зарплаты родителя: сумма одинакова, меняется только число лет.
Как считается лимит родителя
| Как оформлена квартира | Что заявляет родитель, который платил |
|---|---|
| Целиком на ребёнка | Всю стоимость, но не больше 2 млн ₽ |
| Родитель и ребёнок в равных долях | Расходы на обе доли вместе, в пределах 2 млн ₽ |
| Родитель и двое детей | Расходы на все три доли, в пределах 2 млн ₽ |
| Своя доля родителя стоит 2 млн ₽ и больше | Только свою долю: лимит исчерпан |
Пример: папа купил квартиру за 2,7 млн ₽ на себя и двоих детей в равных долях. Расходы на три доли больше лимита, поэтому к вычету он заявит 2 000 000 ₽ и при зарплате 73 000 ₽ в месяц вернёт 260 000 ₽ за 3 года. Остаток стоимости сверх лимита в вычет этого родителя не войдёт. Первая таблица выше показывает ту же границу: пока расходы на все доли меньше 2 млн ₽, возврат растёт вместе со стоимостью, а дальше перестаёт расти.
Проценты по ипотеке за такую квартиру заявляет родитель-заёмщик в пределах своего лимита 3 млн ₽ (п. 4, п. 6 ст. 220 НК РФ), подробнее - «Квартира в ипотеку».
Два родителя и несколько детей
Если родители в браке, у каждого из них свой лимит 2 млн ₽ на общие покупки супругов, подробнее - «Покупка в браке». Может ли второй родитель заявить расходы на долю ребёнка, которые не уместились в лимит первого, зависит от того, кто оплачивал покупку. Этот вопрос лучше уточнить в налоговой инспекции до подачи декларации 3-НДФЛ.
Когда долей детей несколько, родитель может заявить расходы на все доли сразу вместе со своей, но общий вычет всё равно не превысит 2 млн ₽. Часто доли детям выделяют из-за материнского капитала: тогда сумму маткапитала сначала вычитают из стоимости, а остаток расходов родитель заявляет в пределах своего лимита, см. «Покупка с маткапиталом».
Право ребёнка не расходуется
Вычет за долю ребёнка - это вычет родителя: он уменьшает лимит родителя, а не ребёнка. Когда ребёнок вырастет, начнёт работать и купит своё жильё, он заявит вычет сам - до 2 млн ₽ на покупку и до 3 млн ₽ процентов по ипотеке. Конституционный суд РФ подтвердил это в Постановлении КС РФ от 01.03.2012 № 6-П.
Когда вычета за долю ребёнка нет
- Доля подарена или досталась по наследству - расходов на покупку не было.
- На момент покупки ребёнку уже исполнилось 18 лет - родитель вычет за его долю не заявляет; взрослый ребёнок, который оплатил долю сам, получает вычет самостоятельно.
- Доля оплачена маткапиталом - эта часть исключается из расходов (п. 5 ст. 220 НК РФ).
Пошагово
- Проверьте, что вы ещё не получали имущественный вычет: иначе заявить долю ребёнка не получится.
- По договору посчитайте расходы на свою долю и на доли детей и вычтите из них маткапитал, если он был.
- Если родители в браке, решите, кто из них заявляет расходы на доли детей.
- Заполните декларацию 3-НДФЛ в личном кабинете налогоплательщика на nalog.gov.ru, заявите расходы на свою долю и доли детей в пределах 2 млн ₽ и приложите документы.
- Дождитесь окончания камеральной проверки: она длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги приходят за несколько рабочих дней.
Если квартиру купили несколько лет назад, подайте декларации сразу за все годы с доходом: в 2026 году налог возвращают за 2023, 2024 и 2025 (п. 7 ст. 78 НК РФ).
Документы
- Договор купли-продажи или договор долевого участия (ДДУ) с актом приёма-передачи, где ребёнок указан покупателем или участником.
- Выписка из Единого государственного реестра недвижимости (ЕГРН), где ребёнок указан собственником доли.
- Платёжные документы, из которых видно, что платил родитель.
- Свидетельство о рождении ребёнка: оно подтверждает, что вы его родитель.
- При ипотеке - кредитный договор и справка банка об уплаченных процентах.
Список под вашу сделку соберёт генератор документов, а подробный разбор с примерами - статья «Вычет за долю и за детей».
Сначала посчитайте, сколько стоит каждая доля и кто её оплачивал. Родитель может заявить расходы на свою долю и доли своих несовершеннолетних детей, но общий вычет у него не превысит 2 млн ₽, сколько бы долей ни было оформлено на детей.
Частые ошибки
- Рассчитывать на отдельные 2 млн ₽ за ребёнка. Вычет за его долю родитель заявляет в пределах своего лимита: своя доля и доля ребёнка вместе - не больше 2 млн ₽ (п. 6 ст. 220 НК РФ).
- Думать, что ребёнок потеряет право на вычет. Когда родитель заявляет вычет за его долю, собственное право ребёнка сохраняется - он получит вычет при покупке своего жилья.
- Не приложить свидетельство о рождении. Именно оно подтверждает, что вы родитель собственника доли; без него вычет за долю ребёнка не подтвердят.
- Заявлять вычет за подаренную или унаследованную ребёнком долю. Расходов на её покупку не было, поэтому вычета нет.
- Заявлять долю ребёнка, если своё право на вычет уже использовано. Родитель, который уже получил имущественный вычет, заявить вычет за долю ребёнка не может.
- Включать в расходы долю ребёнка, оплаченную маткапиталом. Сумму маткапитала исключают из расходов до того, как считать вычет родителя (п. 5 ст. 220 НК РФ), подробнее - покупка с маткапиталом.
Частые вопросы
Можно ли получить вычет за долю ребёнка в квартире?
Да. Родитель заявляет вычет за долю несовершеннолетнего ребёнка вместе со своими расходами - в пределах своего лимита 2 млн ₽ (п. 6 ст. 220 НК РФ). Подробнее - вычет за долю ребёнка.
Сохранит ли ребёнок право на вычет, если родитель уже получил вычет за его долю?
Да. Право ребёнка не расходуется: когда он купит своё жильё, то заявит вычет сам - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам (Постановление КС РФ от 01.03.2012 № 6-П).
Можно ли заявить долю ребёнка, если я уже получал вычет за свою квартиру?
Нет. Если родитель уже использовал право на имущественный вычет, заявить вычет за долю ребёнка он не может. Право самого ребёнка на будущий вычет при этом сохраняется.
Дадут ли вычет, если квартира целиком оформлена на ребёнка?
Да. Вычет заявляет родитель, который оплатил покупку, хотя сам он не собственник. Лимит тот же - 2 млн ₽ на родителя (п. 6 ст. 220 НК РФ).
Можно ли заявить вычет за долю совершеннолетнего ребёнка?
Нет, если на момент покупки ему уже исполнилось 18 лет: родитель заявляет вычет только за долю несовершеннолетнего. Взрослый ребёнок, оплативший свою долю сам, получает вычет самостоятельно.
Можно ли получить вычет за долю ребёнка через работодателя?
Да. Родитель подаёт в налоговую инспекцию заявление о подтверждении права с копиями документов, включая свидетельство о рождении ребёнка. Налоговая подтверждает право не более чем за 30 календарных дней и направляет уведомление работодателю (п. 8 ст. 220 НК РФ).
Источники
Похожие ситуации
- Доля в квартире
За долю в квартире вернут 13% от ваших расходов на неё - до 260 000 ₽; у каждого сособственника свой лимит 2 млн ₽.
- Покупка с маткапиталом
Сумму маткапитала вычитают из стоимости жилья - вычет дают только с ваших собственных и кредитных денег (п. 5 ст. 220 НК РФ).
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.
- Вычет в декрете
За месяцы на пособиях вернуть нечего - они не облагаются НДФЛ, но вычет не сгорает: его получают за годы с зарплатой, на супруга или после выхода на работу.