Расчёт для этой ситуации
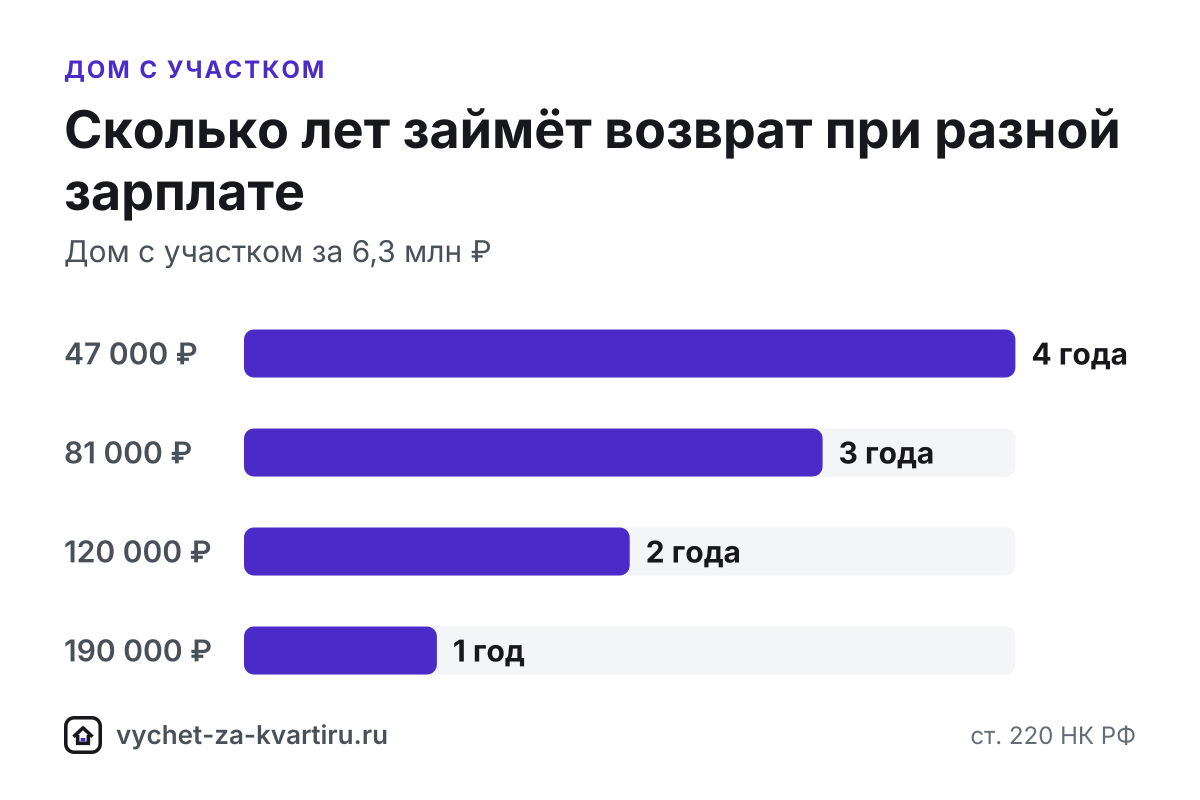
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 47 000 ₽ | 73 320 | 4 | 2028 | 260 000 |
| 81 000 ₽ | 126 360 | 3 | 2027 | 260 000 |
| 120 000 ₽ | 187 200 | 2 | 2026 | 260 000 |
| 190 000 ₽ | 260 000 | 1 | 2025 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
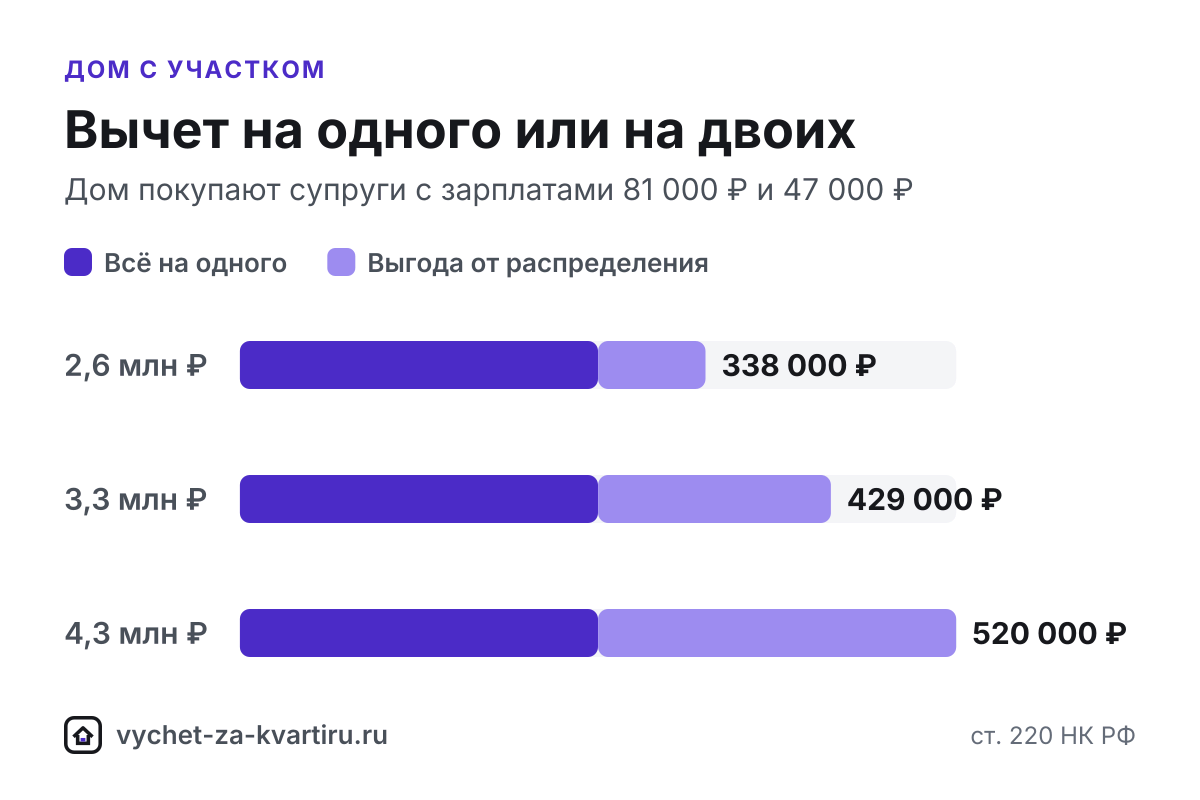
| Стоимость | Всё на одного, ₽ | Покупка: супруг 1, ₽ | Покупка: супруг 2, ₽ | Семья при распределении, ₽ | Выгода, ₽ |
|---|---|---|---|---|---|
| 2,6 млн | 260 000 | 1 600 000 | 1 000 000 | 338 000 | 78 000 |
| 3,3 млн | 260 000 | 2 000 000 | 1 300 000 | 429 000 | 169 000 |
| 4,3 млн | 260 000 | 2 000 000 | 2 000 000 | 520 000 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
За готовый жилой дом с участком покупатель вернёт до 260 000 ₽: цена дома и земли под ним суммируется, и с этой суммы берут 13% в пределах одного лимита 2 млн ₽ на человека (пп. 1 п. 3 ст. 220 Налогового кодекса РФ, НК РФ). Отдельного вычета за землю под покупаемым домом нет. Право на вычет возникает в году, когда Росреестр зарегистрировал право собственности покупателя на дом.
Коротко
- Один лимит на дом и участок - 2 млн ₽ расходов на человека, то есть до 260 000 ₽ к возврату (пп. 1 п. 3 ст. 220 НК РФ).
- Год права (п. 3 ст. 220 НК РФ) - год регистрации собственности на дом в Едином государственном реестре недвижимости (ЕГРН); дата договора и дата оплаты на него не влияют.
- Только жилой дом: нежилое здание и хозяйственная постройка вычета не дают, а жилой дом на садовом участке даёт с 2019 года.
- Достройка и отделка входят в расходы, только если договор предусматривает покупку недостроенного дома или дома без отделки (п. 3 ст. 220 НК РФ).
- Проценты по ипотеке на дом с участком - отдельный вычет до 3 млн ₽ (п. 4 ст. 220 НК РФ).
Один лимит на дом и землю
В договоре купли-продажи может стоять одна цена за дом с участком или две отдельные - для вычета это не важно: налоговая инспекция складывает обе суммы и применяет к ним лимит 2 млн ₽. Для дома с участком за 6,3 млн ₽ при зарплате 81 000 ₽ в месяц до НДФЛ за первый год вернут 126 360 ₽, а весь вычет займёт 3 года. При зарплате 47 000 ₽ тот же вычет растянется на 4 года. Остальные варианты - в первой таблице.
Сверх лимита цена на вычет не влияет: дом за 3 млн ₽ и дом за 6,3 млн ₽ дают одному покупателю один и тот же вычет 2 млн ₽. Увеличить возврат помогают ипотека и покупка в браке - об этом ниже.
Когда возникает право
Как и на вторичке, право на вычет появляется в году регистрации собственности на дом в ЕГРН (п. 3 ст. 220 НК РФ). Обычно Росреестр регистрирует дом и участок под ним одновременно. Если договор подписан в 2024 году, а регистрация прошла в 2025 году, первая декларация 3-НДФЛ подаётся за 2025 год, и налог возвращают со всего дохода за этот год.
Если дом зарегистрирован несколько лет назад, вычет по-прежнему положен: налог вернут за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), а остаток перейдёт на следующие годы (п. 9 ст. 220 НК РФ). Как посчитать такой случай - в разделе «Вычет за прошлые годы».
Что проверить до сделки
- Назначение объекта. В выписке из ЕГРН должен значиться жилой дом. Если объект записан как садовый дом, а не жилой, позицию лучше заранее уточнить в инспекции.
- Продавец. Супруг, родители, дети, братья и сёстры, опекуны и подопечные - взаимозависимые лица, сделка с ними вычета не даёт (п. 5 ст. 220, ст. 105.1 НК РФ).
- Формулировка договора. Если дом не достроен или продаётся без отделки и вы собираетесь его доделывать, это должно быть прямо сказано в договоре.
- Документы об оплате - на всю сумму, включая участок: платёжные поручения, выписки или расписка продавца.
- Источник денег. Материнский капитал, бюджетные субсидии и деньги работодателя из расходов исключают (п. 5 ст. 220 НК РФ).
Недостроенный дом и достройка
Покупка дома, не оконченного строительством, позволяет включить в вычет не только цену, но и затраты на достройку и отделку - материалы и работы. Условие одно: договор предусматривает покупку незавершённого дома или дома без отделки (п. 3 ст. 220 НК РФ). Если такой оговорки нет, налоговая примет только цену покупки. Достройка суммируется с ценой в том же лимите 2 млн ₽, поэтому добавит к возврату, только если дом с участком стоил меньше лимита или его покупают супруги. Какие расходы на стройку учитываются и чем их подтверждать - в разделе «Строительство дома ИЖС».
Дом в ипотеку
Проценты по целевому кредиту на дом с участком дают второй вычет - до 3 млн ₽ процентов и только по одному объекту (п. 4 ст. 220 НК РФ). Для частных домов есть льготные программы: семейная ипотека на частный дом - 6% независимо от числа детей для договоров с 1 октября 2026 года, сельская ипотека - до 3% в населённых пунктах до 30 тыс. жителей. На право на вычет программа не влияет: чем выше ставка, тем быстрее набирается лимит 3 млн ₽.
Пример по рыночной ставке: дом с участком за 6,3 млн ₽, кредит 4,41 млн ₽ под 18,7% на 20 лет, зарплата 81 000 ₽ в месяц. Покупатель вернёт 650 000 ₽, из них за проценты - 390 000 ₽, а возврат займёт 6 лет. Свои условия подставьте в калькулятор ипотеки.
Дом покупают супруги
Дом, купленный в браке, - общая собственность супругов, и у каждого свой лимит 2 млн ₽, независимо от того, на кого оформлены дом и участок. Вторая таблица сравнивает два варианта для супругов с зарплатами 81 000 ₽ и 47 000 ₽: всё на одного или распределение расходов между двумя. При цене 4,3 млн ₽ оба лимита заполнены, и семья возвращает вдвое больше, чем один покупатель. Распределение оформляют заявлением о распределении вычета; изменить его после того, как вычет предоставлен, нельзя. Подобрать вариант поможет калькулятор для супругов.
Документы и подача
- выписка из ЕГРН о праве собственности на дом и участок;
- договор купли-продажи дома с участком;
- документы об оплате;
- при достройке - чеки, договоры подряда и акты;
- при ипотеке - кредитный договор и справки банка об уплаченных процентах за каждый год.
Список под вашу ситуацию соберёт генератор документов. Декларацию 3-НДФЛ подают после окончания года регистрации, камеральная проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ). Не дожидаясь конца года, вычет можно получать через работодателя: налоговая подтверждает право не более чем за 30 календарных дней (п. 8 ст. 220 НК РФ). Если ипотеку выдал банк из перечня Федеральной налоговой службы (ФНС России) - Сбербанк, ВТБ, Центр-инвест, Ак Барс или Новикомбанк, - доступен упрощённый порядок.
Что сделать дальше
- Пересчитайте свой дом в калькуляторе в начале страницы - тип «Дом» уже выбран.
- Если дом ещё только строится - см. «Строительство дома ИЖС», если участок пока пустой - «Земельный участок под ИЖС».
- Сроки поступления денег по каждому способу - в разделе «Сроки».
Частые ошибки
- Заявлять дом и участок как два вычета. Цена дома и земли под ним суммируется в одном лимите 2 млн ₽ на человека (пп. 1 п. 3 ст. 220 НК РФ).
- Включать достройку при договоре на готовый дом. Расходы на достройку и отделку принимают, только если договор предусматривает покупку дома, не оконченного строительством, или без отделки (п. 3 ст. 220 НК РФ).
- Не проверить назначение объекта. Вычет дают за жилой дом: если в выписке из ЕГРН значится нежилое здание или хозяйственная постройка, в вычете откажут.
- Покупать дом у родителей, детей, братьев или сестёр. Сделка между взаимозависимыми лицами вычета не даёт (п. 5 ст. 220, ст. 105.1 НК РФ).
- Подавать декларацию за год подписания договора. Право возникает в году регистрации собственности (п. 3 ст. 220 НК РФ); если регистрация прошла в следующем году, первая декларация - за него.
Частые вопросы
Можно ли получить вычет за дом и участок одновременно?
Да. Расходы на жилой дом и участок под ним суммируются и дают один вычет до 2 млн ₽ на человека - отдельного лимита на землю нет (пп. 1 п. 3 ст. 220 НК РФ).
С какого года дают вычет за купленный дом?
С года регистрации права собственности на дом - дата есть в выписке из ЕГРН (п. 3 ст. 220 НК РФ). Дата договора и дата оплаты значения не имеют.
Входят ли в вычет расходы на достройку купленного дома?
Да, если в договоре купли-продажи указано, что дом не окончен строительством или продаётся без отделки (п. 3 ст. 220 НК РФ). Тогда к цене добавляют материалы и работы - в общем лимите 2 млн ₽.
Дают ли вычет за дом на садовом участке?
Да, за жилой дом на садовом участке вычет дают с 2019 года - после регистрации права собственности на дом. Если в выписке из ЕГРН объект значится садовым домом, а не жилым, позицию лучше заранее уточнить в инспекции.
Сколько вернут, если дом стоит дороже 2 млн ₽?
Одному покупателю - не больше 260 000 ₽ за покупку. Если дом куплен в браке, второй супруг может заявить остаток расходов в своём лимите 2 млн ₽ - вторая таблица показывает разницу.
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 105.1 НК РФ. Взаимозависимые лицаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Строительство дома ИЖС
За строительство дома вернут до 260 000 ₽ с расходов на стройку и участок - но только начиная с года регистрации права собственности на дом.
- Участок под ИЖС
Сам по себе участок вычета не даёт: расходы на землю под ИЖС заявляют с года, в котором зарегистрирован построенный на ней дом.
- Квартира на вторичке
За квартиру на вторичке вернут до 260 000 ₽ (13% с 2 млн ₽) - начиная с года, в котором собственность зарегистрирована в ЕГРН.
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.