Для новостройки по договору долевого участия набор документов короче, чем для вторички: не нужна выписка из ЕГРН, а право подтверждает акт приёма-передачи. Но если добавляются ипотека, отделка или переуступка, список расширяется - в этом гайде собран полный комплект под каждый случай.
Коротко
- Базовый комплект - четыре документа: договор долевого участия, акт приёма-передачи, платёжные документы и сведения о доходах.
- Право на вычет по ДДУ считается с даты акта приёма-передачи, а не с даты договора или оплаты (п. 3 ст. 220 НК РФ).
- Выписка из ЕГРН для новостройки не нужна - её требуют только при покупке по договору купли-продажи на вторичке.
- При ипотеке добавляются кредитный договор и справка банка об уплаченных процентах за каждый год - лимит для них 3 млн ₽ (п. 4 ст. 220 НК РФ).
- Расходы на отделку входят в вычет, только если ДДУ прямо предусматривает передачу квартиры без отделки (п. 3 ст. 220 НК РФ).
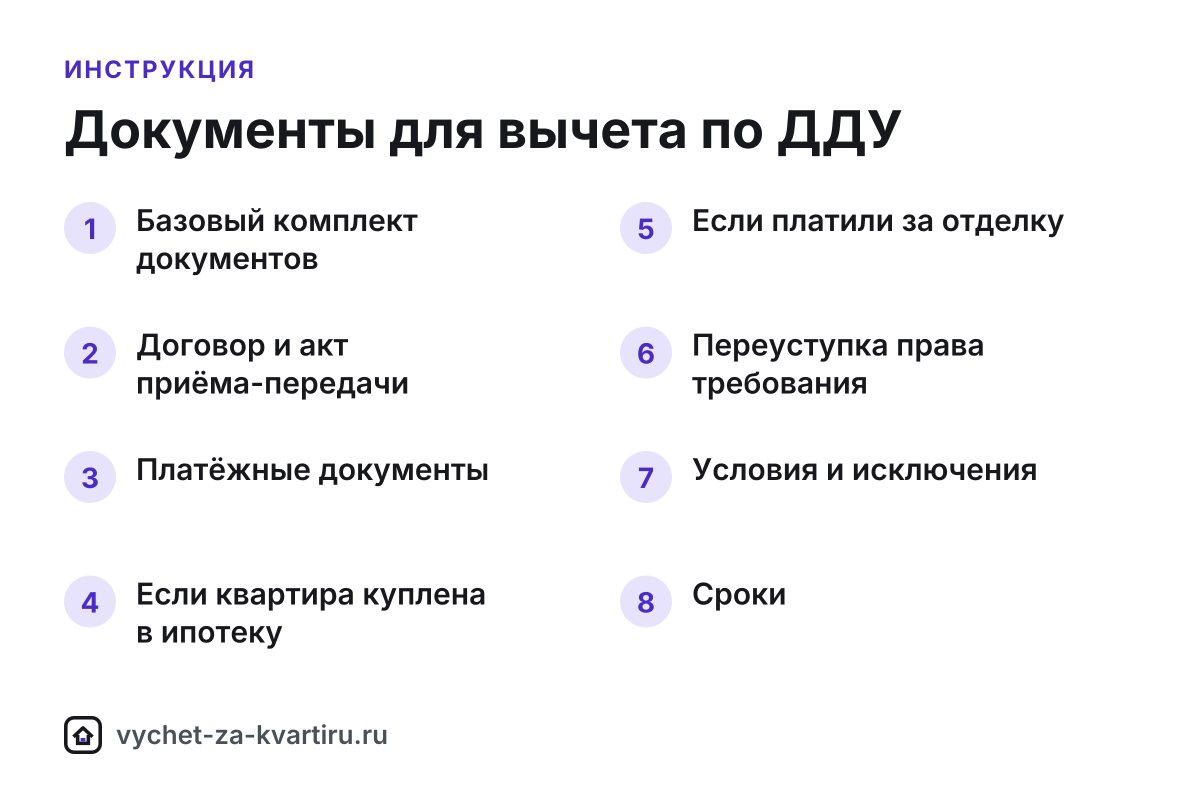
Базовый комплект документов
Независимо от способа подачи, для вычета по ДДУ понадобятся:
- Договор участия в долевом строительстве - основной документ, подтверждающий условия покупки и цену.
- Акт приёма-передачи квартиры - с него отсчитывается право на вычет (п. 3 ст. 220 НК РФ).
- Платёжные документы - подтверждение того, что цену по договору вы оплатили сами.
- Сведения о доходах - при подаче через личный кабинет их подтягивает налоговая, при подаче на бумаге нужна справка о доходах и суммах налога от работодателя.
Дальше список зависит от ситуации: ипотека, отделка, переуступка, супруги, доля ребёнка.
Договор и акт приёма-передачи
Дата самого договора долевого участия для вычета значения не имеет - право возникает в году, когда подписан акт приёма-передачи (п. 3 ст. 220 НК РФ). Если дом сдали в конце года, а акт подписан в декабре, первую декларацию подают уже за этот год, и налог возвращают со всего годового дохода.
Если подписан не акт, а другой документ - например, односторонний акт при уклонении застройщика от подписания, - он тоже подтверждает право, если предусмотрен законом о долевом строительстве. Для вычета важна дата документа, а не дата ввода дома в эксплуатацию. Как считается право по новостройке - подробнее в разделе «Новостройка по ДДУ».
Выписка из ЕГРН для вычета по ДДУ не нужна: её требуют только при покупке жилья по договору купли-продажи, когда право возникает с регистрации собственности.
Платёжные документы
Расходы на покупку подтверждают:
- платёжные поручения или квитанции банка о переводе денег застройщику;
- приходный кассовый ордер, если платёж принимали наличными в кассе;
- выписка по счёту или карте за период оплаты;
- график платежей из договора - если оплата шла частями, в декларации отражают сумму, фактически перечисленную к моменту подачи.
Если оригиналы утеряны, а платёж проходил безналично, банк выдаст выписку по счёту за нужный период. Если чека или ордера на оплату наличными не осталось, запросите у застройщика справку о полной оплате по договору - её принимают как подтверждение расходов, если из неё видна сумма и реквизиты договора.
Если квартира куплена в ипотеку
К базовому комплекту добавляются:
- кредитный договор - подтверждает целевой характер займа на покупку жилья;
- справка банка об уплаченных процентах - берут отдельно за каждый год, за который заявляют вычет по процентам (до 3 млн ₽, п. 4 ст. 220 НК РФ);
- график платежей, если банк не включает его в справку.
Проценты, уплаченные банку в период строительства, до подписания акта, не пропадают: их включают в вычет по процентам в первом году, за который подаётся декларация, - для этого справку берут за все годы с даты выдачи кредита. Например, при цене квартиры 6 100 000 ₽, кредите 4 300 000 ₽ под 17,9% на 20 лет и зарплате 98 000 ₽ в месяц за первый год вернут 152 880 ₽, из них 390 000 ₽ - проценты, накопленные в том числе за время стройки.
Если кредит рефинансировали, в комплект добавляется ещё и новый кредитный договор со ссылкой на первоначальный - проценты по кредиту на рефинансирование тоже принимаются к вычету (п. 4 ст. 220 НК РФ). Справки нужны из обоих банков. Список банков, которые передают данные в ФНС сами и позволяют получить вычет по ипотеке в упрощённом порядке, - в разделе «Банки», а расчёт по вашему кредиту сделает калькулятор ипотеки.
Если платили за отделку
Расходы на отделку входят в вычет, только если договор долевого участия прямо предусматривает передачу квартиры без отделки (п. 3 ст. 220 НК РФ). Если в акте указано «с отделкой» или пункт про отделку в ДДУ отсутствует, эти расходы не примут, сколько бы документов ни было собрано.
Если условие выполнено, дополнительно понадобятся:
- товарные и кассовые чеки на материалы с перечнем купленного;
- договоры подряда на отделочные работы;
- акты выполненных работ;
- при наличии - проектно-сметная документация на отделку.
Мебель, встроенная техника и сантехника, не связанные с отделкой стен, пола и потолка, в вычет не входят. Подробный разбор, что засчитывается, а что нет, - в разделе «Отделка».
Переуступка права требования
Если квартира куплена по договору уступки права требования, в расходы включается цена по договору уступки, а не по первоначальному ДДУ. К пакету документов добавляется сам договор уступки. Право на вычет по-прежнему возникает с даты акта приёма-передачи, который подписывает уже новый участник долевого строительства.
Условия и исключения
| Ситуация | Что будет с документами |
|---|---|
| Квартира по договору уступки права требования | В расходы включают цену по договору уступки, добавляется сам договор уступки |
| Ипотеку рефинансировали в другом банке | Нужны кредитные договоры и справки об уплаченных процентах из обоих банков |
| ДДУ предусматривает передачу квартиры с отделкой | Расходы на отделку в вычет не входят, даже если ремонт пришлось переделывать |
| Акт подписан, а дом ещё не введён в эксплуатацию | Для вычета важна дата акта, а не дата ввода дома в эксплуатацию |
| Застройщик уклоняется от подписания акта | Подойдёт односторонний акт, если он предусмотрен законом о долевом строительстве |
| Квартиру в браке оформили только на одного супруга | Добавляется свидетельство о браке и заявление о распределении вычета |
| Часть суммы оплачена маткапиталом | Эту часть исключают из расходов, нужна справка о размере использованного маткапитала (п. 5 ст. 220 НК РФ) |
Сроки
Полный комплект документов нужен не всегда - это зависит от способа подачи:
- Декларация 3-НДФЛ. Документы прикладывают в электронном виде в личном кабинете или копиями при подаче лично либо по почте; камеральная проверка идёт до 3 месяцев со дня подачи (п. 2 ст. 88 НК РФ).
- Упрощённый порядок. Документы вообще не прикладывают - налоговая использует сведения, которые получила от банка; проверка предзаполненного заявления занимает до 30 календарных дней.
- Через работодателя. Копии документов прикладывают к заявлению о подтверждении права по форме КНД 1150074; налоговая проверяет их не более 30 календарных дней и сама уведомляет работодателя.
Если каких-то документов не хватает, инспекция запрашивает их дополнительно, и разбирательство может затянуться, - поэтому полный комплект, собранный заранее, ускоряет весь процесс. Подробнее о сроках на каждом этапе - в разделе «Сроки» и гайде «Камеральная проверка 3-НДФЛ».
Как и куда подать документы
Три варианта подачи требуют разного набора документов:
- Декларация 3-НДФЛ - форма утверждена приказом ФНС от 20.10.2025 № ЕД-7-11/913@ (за доходы 2025 года). Документы прикладывают в электронном виде в личном кабинете на nalog.gov.ru (вход в том числе через Госуслуги) либо копиями - при подаче лично в инспекции или по почте. Справка 2-НДФЛ при подаче через личный кабинет не нужна - данные о доходах налоговая видит сама.
- Упрощённый порядок (ст. 221.1 НК РФ) - применим, если банк и работодатель уже передают сведения в ФНС. Предзаполненное заявление появляется в личном кабинете, документы прикладывать не нужно. Как это работает - в разделе «Упрощённый порядок».
- Через работодателя (п. 8 ст. 220 НК РФ) - в ФНС подают заявление о подтверждении права по форме КНД 1150074 (приказ ФНС от 29.10.2024 № ЕД-7-11/908@) вместе с копиями документов из списка выше. Налоговая подтверждает право не более чем за 30 календарных дней и сама уведомляет работодателя. Пошагово - в разделе «Вычет через работодателя».
Частые проблемы с документами
- Акт подписан, а деньги ещё не все перечислены. В расходы включают только фактически уплаченную сумму на момент подачи декларации; остаток заявляют позже, по мере оплаты.
- Договор оформлен на одного супруга, а платил другой. Для совместной собственности это не помеха: платёжные документы могут быть оформлены на любого из супругов, если приложено заявление о распределении и свидетельство о браке.
- Часть суммы оплачена маткапиталом. Эту часть исключают из расходов - вычет положен только на собственные и кредитные средства (п. 5 ст. 220 НК РФ), пригодится справка о размере использованного маткапитала.
- Нет договора подряда на отделку, только чеки на материалы. Чеки подтверждают расходы на материалы сами по себе, но если работы делала бригада, для их стоимости нужен договор или акт - устная договорённость не подтверждает сумму.
Что сделать дальше
- Соберите полный комплект документов под вашу ситуацию - ДДУ, ипотека, отделка, супруги - в генераторе документов.
- Посчитайте ожидаемую сумму вычета заранее в калькуляторе вычета, чтобы сверить её с суммами в документах.
- Заполните декларацию по собранным документам - порядок описан в гайде «Как заполнить 3-НДФЛ на вычет за квартиру».
- Если часть расходов пришлась на строительство дома, а не только на ДДУ, уточните перечень в гайде «Вычет при строительстве дома».
Частые вопросы
Нужна ли выписка из ЕГРН для вычета по ДДУ?
Нет. Право на вычет по новостройке подтверждают договор долевого участия и акт приёма-передачи (п. 3 ст. 220 НК РФ). Регистрировать собственность и получать выписку из ЕГРН перед подачей не обязательно.
Нужна ли справка 2-НДФЛ, если подавать через личный кабинет?
Нет. При подаче через личный кабинет налогоплательщика на nalog.gov.ru данные о доходах и уплаченном налоге налоговая получает от работодателя сама, отдельная справка не нужна.
Что делать, если платёжные документы не сохранились?
Возьмите выписку по счёту или карте за нужный период в банке - она подтверждает перевод денег застройщику. Если платёж шёл наличными через кассу, подойдёт справка от застройщика о полной оплате по договору.
Какие документы добавляются, если квартиру купили супруги?
Свидетельство о браке и заявление о распределении вычета - даже если в договоре указан только один супруг. Подробнее - в разделе «Распределение вычета между супругами».
Нужны ли документы для вычета в упрощённом порядке?
Нет, если банк и работодатель передают данные в ФНС сами - тогда предзаполненное заявление формируется в личном кабинете без загрузки документов (ст. 221.1 НК РФ). Список банков, которые передают сведения по ипотеке, - в разделе «Банки».
Источники
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 221.1 НК РФ. Упрощённый порядок получения налоговых вычетовКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Читайте также
- Как получить вычет за квартиру: пошаговая инструкция
Вычет за квартиру дают тремя способами - в упрощённом порядке, декларацией 3-НДФЛ или через работодателя, и итоговая сумма не меняется: до 260 000 ₽ за покупку и до 390 000 ₽ с процентов по ипотеке.
- Как заполнить 3-НДФЛ на вычет за квартиру
3-НДФЛ на вычет за квартиру проще всего заполнить в личном кабинете на nalog.gov.ru: данные о доходах подставляются сами, а камеральная проверка занимает до 3 месяцев.
- Вычет по процентам ипотеки: полная инструкция
По процентам ипотеки положен отдельный вычет - до 3 млн ₽ на человека, это до 390 000 ₽ при ставке 13% и до 660 000 ₽ при более высоких ставках шкалы.
- Вычет при строительстве дома: какие расходы учитываются
В вычет входят проект, материалы, работы и подключение к сетям - до 2 млн ₽ вместе с участком; баня, гараж, забор и мебель в перечень не входят (п. 3 ст. 220 НК РФ).