Ипотечные проценты входят в вычет по факту оплаты, а не по плану платежей на весь срок кредита (п. 4 ст. 220 НК РФ). Если сокращать долг досрочно, банк каждый раз пересчитывает график вперёд: при уменьшении срока следующие платежи почти не меняются, а при уменьшении суммы платежа доля процентов в нём падает быстрее обычного. В обоих случаях процентов за оставшийся срок набежит меньше - и вычет по ним окажется скромнее, чем при обычном графике без досрочных платежей.
Коротко
- Вычет по процентам считают по факту уплаты за каждый год, а не по первоначальному графику кредита.
- Досрочное погашение уменьшает проценты в будущих платежах - и, соответственно, будущий вычет по ним.
- На уже полученный вычет за прошлые годы досрочное погашение не влияет - пересчитывать старые декларации не нужно.
- Вычет на покупку жилья, в отличие от вычета по процентам, от досрочного погашения не зависит вообще.
Как это выглядит на цифрах
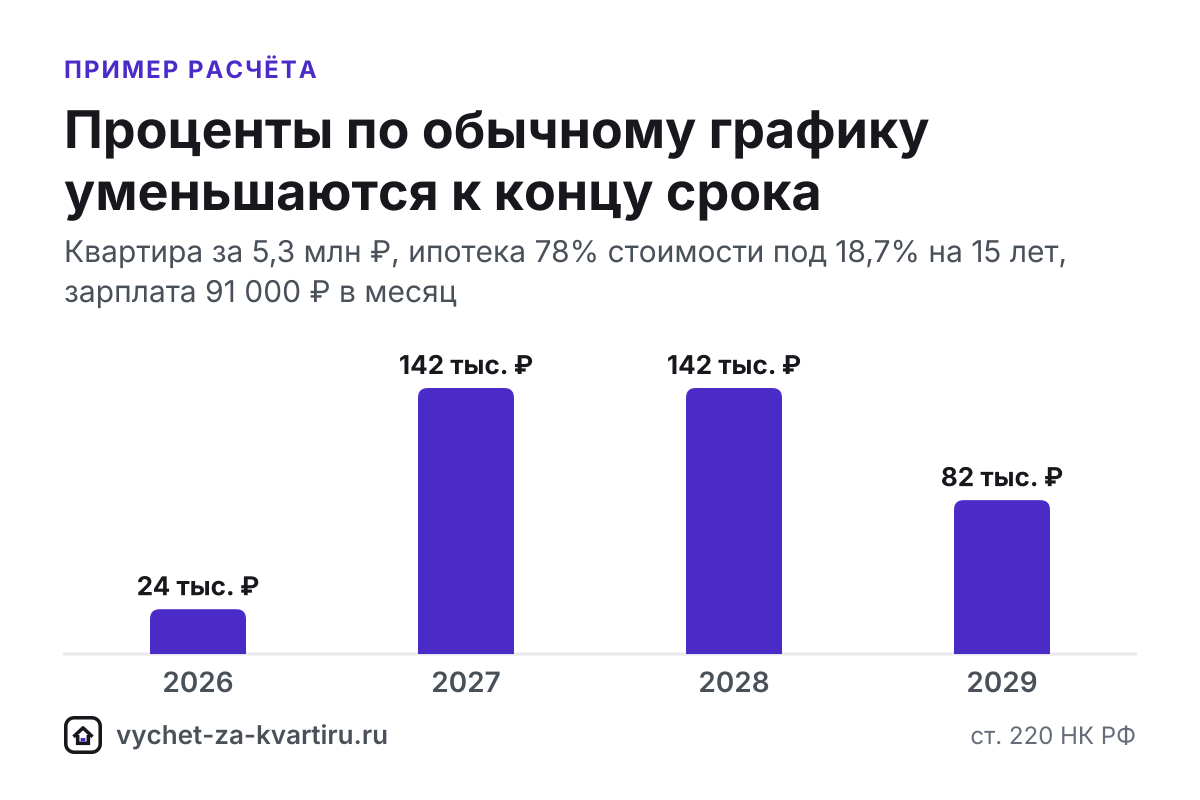
В таблице ниже - обычный аннуитетный график: проценты в платеже и так уменьшаются год за годом, потому что тело долга сокращается. Например, в этом примере за первый год вернут 141 960 ₽. Досрочные платежи сокращают остаток долга быстрее графика, поэтому и проценты, и вычет по ним в следующие годы падают сильнее, чем показывает таблица, - пересчитайте свой случай в калькуляторе ипотеки, указав фактические платежи по справке банка.
Два способа гасить досрочно - и что выгоднее для вычета
- Сократить срок кредита, оставив ежемесячный платёж прежним. Больше денег с самого начала идёт на тело долга, проценты падают быстрее всего - вычет по ним соберётся за меньшее число лет, но общая сумма процентов за весь срок окажется наименьшей.
- Уменьшить платёж, оставив срок прежним. Проценты снижаются медленнее, вычет растягивается на больше лет, а сумма процентов за весь срок - и, соответственно, весь вычет по ним - получается выше, чем при сокращении срока.
Для вычета по процентам в моменте способ значения не имеет - учитывается только то, что фактически уплачено за конкретный год, а не то, каким способом гасили долг.
Частая ошибка
Заранее рассчитывать на весь лимит 390 000 ₽ по процентам при рыночной ставке и планировать бюджет исходя из этой суммы. Если гасить ипотеку досрочно, процентов может накопиться меньше 3 млн ₽ за весь срок - тогда вычет будет ограничен не лимитом, а фактической суммой процентов. Другая ошибка - думать, что для вычета за уже прошедшие годы нужно оформлять справку заново после каждого досрочного платежа: она нужна за истёкший календарный год целиком, а не на каждую дату внесения досрочной суммы.
Что сделать дальше
Зато вычет на покупку от досрочного погашения не зависит: в пределах 2 млн ₽ он считается от цены квартиры по договору, а не от переплаты. Справку с уточнённым графиком платежей закажите в банке - см. «Где взять справку об уплаченных процентах», а сколько лет займёт весь вычет, покажет калькулятор срока вычета.
| Год | Проценты уплачены, ₽ | Вычет по процентам, ₽ | Возврат за проценты, ₽ | Остаток лимита 3 млн, ₽ |
|---|---|---|---|---|
| 2025 | 576 764 | 0 | 0 | 3 000 000 |
| 2026 | 759 426 | 184 000 | 23 920 | 2 816 000 |
| 2027 | 746 422 | 1 092 000 | 141 960 | 1 724 000 |
| 2028 | 730 765 | 1 092 000 | 141 960 | 632 000 |
| 2029 | 711 917 | 632 000 | 82 160 | 0 |
| 2030 | 689 226 | 0 | 0 | - |
| 2031 | 661 908 | 0 | 0 | - |
| 2032 | 629 021 | 0 | 0 | - |
| 2033 | 589 427 | 0 | 0 | - |
| 2034 | 541 762 | 0 | 0 | - |
| 2035 | 484 378 | 0 | 0 | - |
| 2036 | 415 293 | 0 | 0 | - |
| 2037 | 332 123 | 0 | 0 | - |
Всего процентов по графику: 8 218 133 ₽; в вычет войдёт не больше 3 000 000 ₽. Зарплата 91 000 ₽ в месяц, сначала применяется вычет на покупку. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Источники
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
Ещё вопросы
- Сколько можно вернуть с процентов по ипотеке?
- Сохраняется ли вычет по процентам после рефинансирования?
- Где взять справку об уплаченных процентах по ипотеке?
- Как быстрее получить весь вычет за квартиру?
- Можно ли вернуть проценты, уплаченные до регистрации права собственности?
- Входит ли страховка по ипотеке в вычет?