Расчёт для этой ситуации
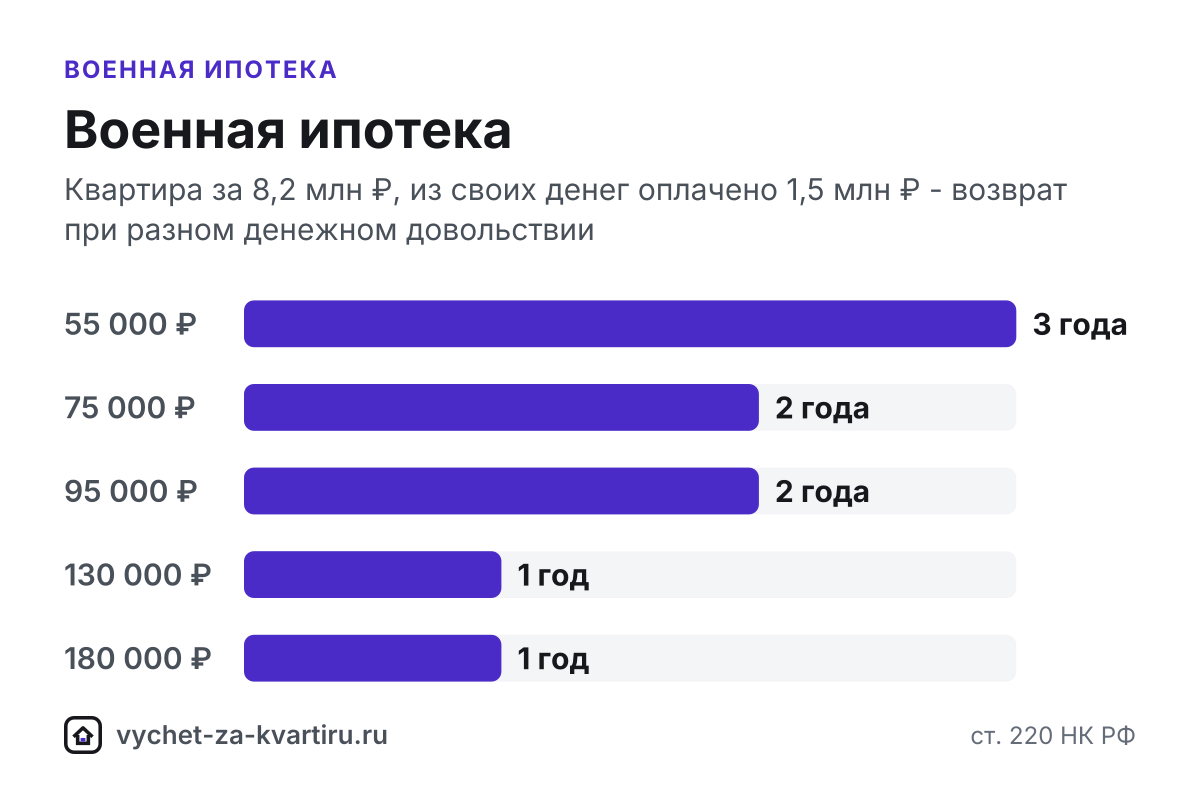
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 55 000 ₽ | 85 800 | 3 | 2027 | 195 000 |
| 75 000 ₽ | 117 000 | 2 | 2026 | 195 000 |
| 95 000 ₽ | 148 200 | 2 | 2026 | 195 000 |
| 130 000 ₽ | 195 000 | 1 | 2025 | 195 000 |
| 180 000 ₽ | 195 000 | 1 | 2025 | 195 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
При военной ипотеке налоговый вычет считают только с собственных денег: накопления накопительно-ипотечной системы (НИС) и погашение кредита из бюджета в расходы не входят (п. 5 ст. 220 НК РФ). Вернуть можно 13% с доплаты к цене из своих средств, до 260 000 ₽, и 13% с процентов, которые вы заплатили сами.
Коротко
- Деньги НИС - не ваши расходы. Первоначальный взнос из накоплений и платежи по кредиту за счёт бюджета вычета не дают.
- Своя доплата к цене входит в вычет за покупку - в пределах 2 млн ₽ (пп. 1 п. 3 ст. 220 НК РФ).
- Проценты из своих денег входят в вычет по процентам - в пределах 3 млн ₽ и только по одному объекту (п. 4 ст. 220 НК РФ).
- Неиспользованный лимит сохраняется. Если своих денег ушло меньше 2 млн ₽, остаток можно заявить при покупке другого жилья.
- Возвращают НДФЛ, удержанный с денежного довольствия или другой зарплаты.
Как устроена военная ипотека
Военная ипотека работает через НИС. Государство ежегодно учитывает на счёте участника накопительный взнос - на 2026 год это 411 184,90 ₽. Из накоплений оплачивается первоначальный взнос, а платежи по ипотеке во время службы идут за счёт бюджета. Если накоплений и кредита не хватает на квартиру, разницу покупатель доплачивает сам.
Для налоговой инспекции важно, кто заплатил. Вычет предоставляют за расходы покупателя, а расходы за счёт бюджетных средств в вычет не входят (п. 5 ст. 220 НК РФ). Та же норма исключает материнский капитал и деньги работодателя, поэтому логика здесь та же, что при покупке с маткапиталом: стоимость уменьшают на сумму, оплаченную не из ваших средств.
Что входит в вычет и что нет
| Платёж | Вычет |
|---|---|
| Первоначальный взнос из накоплений НИС | Нет |
| Основной долг и проценты, погашенные за счёт НИС | Нет |
| Доплата к цене из своих денег | Да, до 2 млн ₽ |
| Проценты, уплаченные из своих денег | Да, до 3 млн ₽ по одному объекту |
| Маткапитал и другие бюджетные субсидии | Нет |
Каждую сумму, которую вы заявляете, нужно подтвердить документами на ваше имя. В сложных случаях - например, если часть долга вы погашаете из своих денег после окончания службы - уточните расчёт в инспекции.
Пример
Квартира стоит 8,2 млн ₽: 6,7 млн ₽ - накопления НИС и кредит, который гасит государство, 1,5 млн ₽ - свои деньги. Вычет считают с 1,5 млн ₽: при денежном довольствии 95 000 ₽ в месяц вернут 195 000 ₽ за 2 года. Так же настроен калькулятор выше: бюджетные деньги указаны в поле «Субсидии из бюджета» и вычитаются из стоимости.
Таблица показывает, как срок зависит от дохода. При денежном довольствии 130 000 ₽ в месяц всю сумму вернут за 1 год, при 55 000 ₽ - за 3 года. Возврат за год не может быть больше НДФЛ, удержанного за этот год, а остаток переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ).
Остаток лимита для другого жилья
В примере из 2 млн ₽ использовано только 1,5 млн ₽. Оставшиеся 500 000 ₽ вычета можно заявить при покупке другого жилья и вернуть ещё 65 000 ₽. Это правило действует, если первый вычет получен по жилью с правом собственности с 2014 года (Федеральный закон от 23.07.2013 № 212-ФЗ); подробнее - «Повторный вычет».
Если своих денег ушло больше 2 млн ₽, вычет за покупку всё равно ограничен 2 млн ₽ на человека (пп. 1 п. 3 ст. 220 НК РФ). При покупке в браке оставшуюся часть собственных расходов может заявить второй супруг - в пределах своего лимита.
Вычет по процентам в этом примере не использован, потому что проценты гасит государство. Его можно получить по другому объекту - например, по ипотеке после окончания службы, - но вычет по процентам дают только по одному объекту (п. 4 ст. 220 НК РФ). Если своих процентов по военной ипотеке немного, сравните варианты в калькуляторе вычета по процентам, прежде чем заявлять их.
Супруги
Квартира, купленная в браке, - совместная собственность, поэтому собственные расходы семьи можно распределить между супругами заявлением о распределении (ст. 220 НК РФ). Распределяют только свою доплату и проценты из своих денег: деньги НИС вычета не дают ни одному из супругов. Если доход с НДФЛ есть у обоих, распределение ускорит возврат; как выгоднее, покажет калькулятор для супругов, подробности - «Покупка в браке».
Как получить вычет
- Соберите документы о своей доплате: платёжное поручение, выписку со своего счёта или расписку продавца.
- Закажите в банке справку об уплаченных процентах и отметьте, какие проценты вы заплатили сами.
- Подайте декларацию 3-НДФЛ через личный кабинет налогоплательщика на nalog.gov.ru или Госуслуги и укажите в ней только собственные расходы. Камеральная проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги перечисляют за несколько рабочих дней.
- Если в личном кабинете появилось предзаполненное заявление по сведениям банка, проверьте, что в нём указаны только ваши расходы.
- Вычет можно получать и через работодателя (налогового агента) по уведомлению налоговой (п. 8 ст. 220 НК РФ) - см. «Вычет через работодателя».
В 2026 году декларации можно подать за 2023, 2024 и 2025 (п. 7 ст. 78 НК РФ).
Документы
Кроме обычного пакета - выписка из Единого государственного реестра недвижимости (ЕГРН), договор купли-продажи, кредитный договор, справка банка - нужны документы о вашей доплате. Если в справке банка есть проценты, погашенные за счёт НИС, заявляйте только часть, уплаченную вами, и подтвердите её платёжными документами. В платёжном поручении или выписке должны быть видны плательщик, сумма и назначение платежа, в расписке продавца - сумма, дата, данные продавца и покупателя и то, за какую квартиру получены деньги. Супругам понадобятся свидетельство о браке и заявление о распределении. Полный список соберёт генератор документов.
Частые ошибки
- Заявлять всю стоимость квартиры. Накопления НИС и погашение кредита из бюджета - не ваши расходы: в этой части вычета нет (п. 5 ст. 220 НК РФ), и инспекция откажет.
- Переносить в декларацию все проценты из справки банка. Проценты, погашенные за счёт НИС, в вычет не входят - только те, что вы заплатили из своих денег.
- Не сохранять документы о доплате. Свою часть цены нужно подтвердить платёжным поручением, выпиской со своего счёта или распиской продавца.
- Считать, что право на вычет израсходовано. Если вы ничего не доплачивали или доплатили меньше 2 млн ₽, неиспользованный лимит можно заявить при покупке другого жилья.
- Заявлять проценты из своих денег по военной ипотеке, не сравнив с будущими планами. Вычет по процентам дают только по одному объекту (п. 4 ст. 220 НК РФ): если своих процентов немного, возможно, выгоднее сохранить его для следующей ипотеки.
Частые вопросы
Можно ли получить налоговый вычет по военной ипотеке?
Да, но только с собственных денег. Накопления НИС и погашение кредита за счёт бюджета в вычет не входят (п. 5 ст. 220 НК РФ); вернуть налог можно с доплаты из своих средств и с процентов, которые вы заплатили сами.
Входят ли в вычет проценты по военной ипотеке?
Только уплаченные из ваших денег. Проценты, которые гасит государство через НИС, в вычет не входят; если часть платежей вы вносите сами, проценты из них можно заявить в пределах 3 млн ₽ (п. 4 ст. 220 НК РФ).
Сохранится ли право на вычет для другой квартиры?
Да. Если вы не заявляли вычет, право сохраняется полностью; если заявили меньше 2 млн ₽, остаток можно добрать при покупке другого жилья - кроме случаев, когда первый вычет получен по жилью с правом до 2014 года. Подробнее - «Повторный вычет».
Может ли супруга военнослужащего получить вычет?
Да, но только с собственных расходов семьи. Квартира, купленная в браке, - совместная собственность, и супруги могут распределить заявлением свою доплату и проценты из своих денег. Деньги НИС вычета не дают ни одному из супругов.
Будет ли вычет, если после увольнения я плачу ипотеку сам?
Проценты, уплаченные из своих денег, входят в вычет в пределах 3 млн ₽ (п. 4 ст. 220 НК РФ). Как учесть основной долг, погашенный своими деньгами, зависит от условий выхода из НИС, - уточните расчёт в налоговой инспекции.
Источники
Похожие ситуации
- Покупка с маткапиталом
Сумму маткапитала вычитают из стоимости жилья - вычет дают только с ваших собственных и кредитных денег (п. 5 ст. 220 НК РФ).
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.
- Повторный вычет
Если по первому жилью вы заявили меньше 2 млн ₽, остаток лимита можно добрать по другой квартире - при условии, что право на первое жильё возникло с 2014 года.
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.