Расчёт для этой ситуации
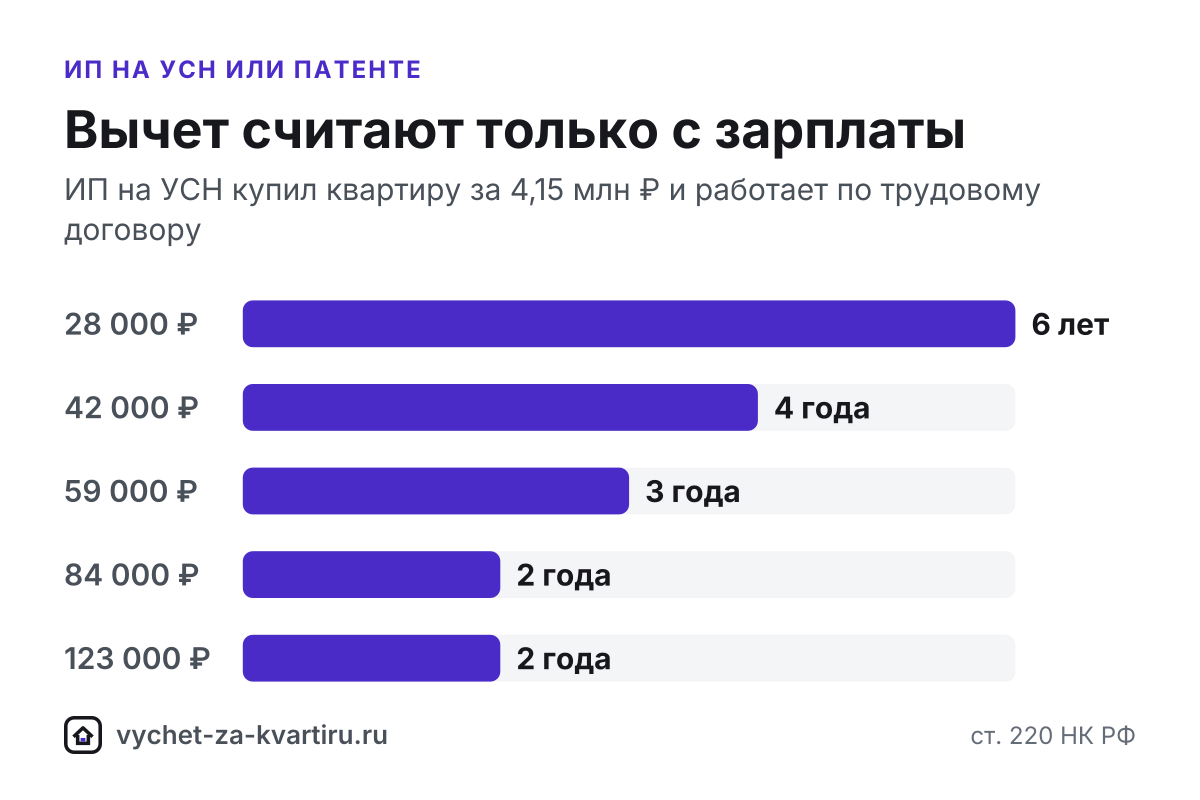
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 28 000 ₽ | 43 680 | 6 | 2030 | 260 000 |
| 42 000 ₽ | 65 520 | 4 | 2028 | 260 000 |
| 59 000 ₽ | 92 040 | 3 | 2027 | 260 000 |
| 84 000 ₽ | 131 040 | 2 | 2026 | 260 000 |
| 123 000 ₽ | 191 880 | 2 | 2026 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
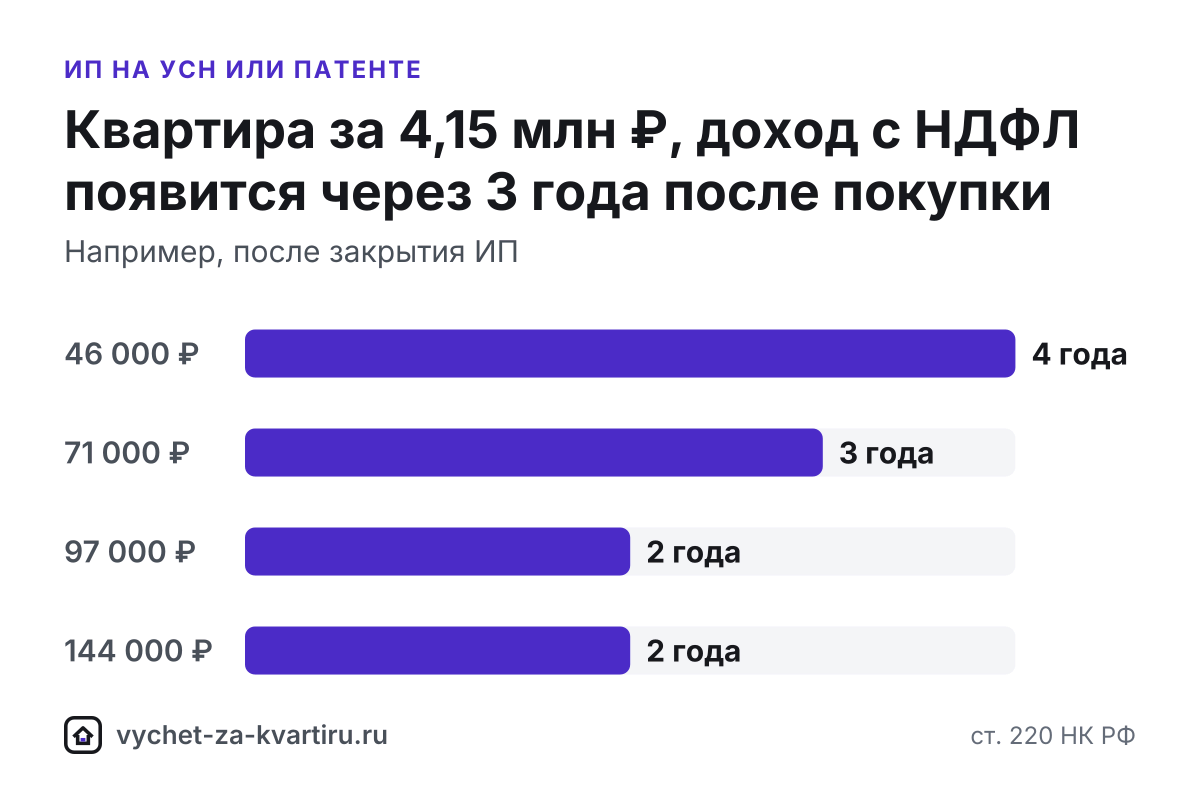
| Зарплата в месяц | Первый год возврата | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 46 000 ₽ | 2028 | 71 760 | 4 | 260 000 |
| 71 000 ₽ | 2028 | 110 760 | 3 | 260 000 |
| 97 000 ₽ | 2028 | 151 320 | 2 | 260 000 |
| 144 000 ₽ | 2028 | 224 640 | 2 | 260 000 |
Право на вычет не сгорает: остаток переносится на годы, когда появится доход, облагаемый НДФЛ. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Коротко
- С доходов бизнеса вернут 0 ₽. ИП на упрощённой системе налогообложения (УСН) или патентной системе не платит НДФЛ с доходов от бизнеса, а имущественный вычет по ст. 220 Налогового кодекса РФ (НК РФ) возвращает только НДФЛ.
- Право на вычет сохраняется. Лимит на покупку - 2 млн ₽ расходов, то есть до 260 000 ₽ возврата (пп. 1 п. 3 ст. 220 НК РФ), лимит по процентам ипотеки - 3 млн ₽, то есть до 390 000 ₽ (п. 4 ст. 220 НК РФ).
- Налог вернут с дохода, облагаемого НДФЛ: с зарплаты по трудовому договору, со сдачи жилья как физлицо, с бизнеса на общей системе налогообложения (ОСНО).
- Остаток вычета ждёт без срока: неиспользованная часть переносится на следующие годы (п. 9 ст. 220 НК РФ).
- Супруг с зарплатой при покупке в браке получает свой вычет в пределах 2 млн ₽, на кого бы ни было оформлено жильё.
Почему спецрежим не даёт возврата
Имущественный вычет уменьшает доход, с которого считают НДФЛ, после чего налоговая инспекция возвращает налог, уплаченный с этой части дохода. ИП на УСН вместо НДФЛ с доходов бизнеса платит налог по УСН, ИП на патенте - стоимость патента. Эти платежи не входят в налоговую базу по НДФЛ, поэтому вычет по ст. 220 НК РФ их не уменьшает.
Сама регистрация ИП вычету не мешает. Для возврата важен не статус предпринимателя, а доход, с которого в том же году удержан или уплачен НДФЛ по основной шкале. Один человек может вести бизнес на УСН и одновременно получать зарплату: доход бизнеса в расчёт вычета не входит, зарплата входит полностью.
Какие доходы ИП уменьшает вычет
| Доход | Какой налог платится | Вычет |
|---|---|---|
| Бизнес на УСН | налог по УСН | не уменьшает |
| Бизнес на патенте | стоимость патента | не уменьшает |
| Бизнес на ОСНО | НДФЛ по шкале 13-22% | уменьшает |
| Зарплата по трудовому договору | НДФЛ, удерживает работодатель (налоговый агент) | уменьшает |
| Сдача квартиры как физлицо, без ИП | НДФЛ по декларации 3-НДФЛ | уменьшает |
| Продажа жилья, с которой нужно заплатить налог | НДФЛ, отдельная налоговая база | уменьшает после основной базы |
ИП на ОСНО платит НДФЛ с доходов бизнеса по той же шкале, что и работник: с доходов с 2025 года - 13% до 2,4 млн ₽ в год, 15% от 2,4 до 5 млн ₽ и выше по ступеням (п. 1 ст. 224 НК РФ). Вычет снимает верхние ступени, поэтому при крупном доходе возврат превышает 13%: предприниматель на ОСНО с облагаемым доходом в среднем 300 000 ₽ в месяц за квартиру за 4,15 млн ₽ вернёт 284 000 ₽ за 1 год. Подробнее о шкале - на странице «Доход выше 2,4 млн ₽».
Продажа жилья облагается отдельно от зарплаты, но вычет на покупку применяется и к этому доходу - сначала к основной базе, затем в том же году к доходу от продажи, но не больше его суммы (ст. 210, 224 НК РФ). Разбор - в сценарии «Продажа и покупка в одном году».
Сдача квартиры как физлицо. Доход от аренды и вычет за купленную квартиру указывают в одной декларации 3-НДФЛ, которую при таком доходе подают до 30 апреля следующего года. Вычет уменьшает доход от аренды, поэтому налог с него к уплате уменьшается или не возникает совсем.
Пример: ИП, который работает по найму
В первой таблице расчёта ИП на УСН купил квартиру за 4,15 млн ₽ и параллельно работает по трудовому договору. Работодатель удерживает НДФЛ с зарплаты, и вычет возвращает именно этот налог. При зарплате 59 000 ₽ в месяц до НДФЛ за первый год вернут 92 040 ₽, а весь вычет за покупку займёт 3 года. При зарплате 84 000 ₽ те же 260 000 ₽ придут за 2 года: сумма в каждой строке одинакова, от зарплаты зависит только срок.
Возврат за год не может быть больше НДФЛ, удержанного с зарплаты за этот год. Получать вычет можно декларацией 3-НДФЛ после окончания года или через работодателя уже в текущем году: налоговая инспекция подтверждает право не более чем за 30 календарных дней, и работодатель перестаёт удерживать НДФЛ (п. 8 ст. 220 НК РФ).
Если доход с НДФЛ появится позже
Закрыли ИП и устроились на работу, перешли на ОСНО или начали сдавать жильё как физлицо - вычет заявляют с первого такого года. Остаток переносится без ограничения срока (п. 9 ст. 220 НК РФ), поэтому сумма от паузы не уменьшается, сдвигаются только сроки. Во второй таблице квартира куплена в 2025 году, а доход с НДФЛ появляется через три года: возвраты начинаются с 2028 года и при любой зарплате из таблицы доходят до 260 000 ₽.
Вернуть налог можно за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ): в 2026 году - за 2023, 2024 и 2025, но не раньше года, когда возникло право на вычет. По вторичному жилью право возникает с регистрации собственности, которую подтверждает выписка из Единого государственного реестра недвижимости (ЕГРН), а по договору долевого участия (ДДУ) - с подписания акта приёма-передачи (п. 3 ст. 220 НК РФ). Можно ли учесть проценты по ипотеке, уплаченные в годы без облагаемого дохода, - позиция неоднозначна, уточните в инспекции.
Вычет на супруга
Квартира, купленная в браке, даёт право на вычет каждому супругу: у каждого свой лимит 2 млн ₽ на покупку и 3 млн ₽ по процентам, независимо от того, на кого оформлено жильё. Доли расходов супруги фиксируют заявлением о распределении. Когда у ИП нет дохода с НДФЛ, а супруг работает по найму, большую часть расходов выгодно отдать супругу: он вернёт налог уже за первый год, а доля ИП подождёт облагаемого дохода. Пропорцию процентов по ипотеке супруги вправе менять каждый год (письмо Минфина от 31.10.2017 № 03-04-07/71589). Варианты распределения сравнит калькулятор для супругов.
Пошагово
- Проверьте, был ли доход с НДФЛ. Сведения о зарплате и удержанном налоге видны в личном кабинете налогоплательщика на nalog.gov.ru; доходы бизнеса на УСН и патенте для вычета не понадобятся.
- Соберите документы по сделке - список ниже.
- Выберите способ: декларация 3-НДФЛ за прошлые годы с зарплатой или заявление о подтверждении права для работодателя на текущий год.
- Подайте декларацию в личном кабинете вместе с заявлением на возврат. Камеральная проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги перечисляют за несколько рабочих дней (ст. 79 НК РФ).
- Следите за остатком: если вычет не закончился, в следующем году подайте новую декларацию или новое заявление для работодателя.
Документы
Комплект обычный: договор купли-продажи или ДДУ, выписка из ЕГРН или акт приёма-передачи, документы об оплате, при ипотеке - кредитный договор и справка банка об уплаченных процентах, при покупке в браке - заявление о распределении вычета. Подтверждать доходы бизнеса не нужно - они в расчёт не входят. Справка о зарплате при подаче через личный кабинет тоже не нужна: сведения о доходах инспекции передаёт работодатель. Список под вашу сделку соберёт генератор документов.
Что сделать дальше
Калькулятор в начале страницы настроен на источник дохода «ИП на УСН или патенте», поэтому показывает возврат 0 ₽. Если у вас есть зарплата, откройте «Уточнить расчёт» и в поле «Откуда доход» выберите «Зарплата или другой доход с НДФЛ» - калькулятор покажет сумму и срок возврата. Сколько лет займёт вычет при будущем доходе, посчитает калькулятор срока, когда придут деньги - раздел «Сроки». Похожая ситуация у тех, кто платит налог на профессиональный доход, - в сценарии «Самозанятый».
Частые ошибки
- Ждать, что вычет уменьшит налог по УСН или стоимость патента. Имущественный вычет возвращает только НДФЛ по основной шкале, а с доходов от бизнеса на спецрежиме НДФЛ не платится - возвращать нечего (ст. 220 НК РФ).
- Подавать 3-НДФЛ на вычет за год, когда был только доход от бизнеса на УСН или патенте. Возврат будет 0 ₽: декларацию подают за годы с зарплатой или другим доходом, облагаемым НДФЛ.
- Сдавать квартиру через ИП и рассчитывать на вычет с аренды. Если аренда - часть бизнеса на УСН или патенте, НДФЛ с неё не платится. Вычет уменьшит только НДФЛ при сдаче жилья как физлицо.
- Считать, что право сгорит, пока вы на спецрежиме. Остаток вычета переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ) - он дождётся зарплаты, перехода на общую систему или закрытия ИП.
- Рассчитывать переиграть распределение между супругами позже. Долю основного вычета после его предоставления изменить нельзя - ежегодно можно менять только пропорцию процентов по ипотеке (письмо Минфина от 31.10.2017 № 03-04-07/71589).
Частые вопросы
Может ли ИП на УСН получить налоговый вычет за квартиру?
С доходов от бизнеса - нет: на УСН НДФЛ с них не платится, и возвращать нечего. Но право на вычет сохраняется: его получают с НДФЛ по зарплате, со сдачи жилья как физлицо или позже, когда такой доход появится (п. 9 ст. 220 НК РФ).
А если ИП работает на патенте?
Правило то же: доходы от деятельности на патенте НДФЛ не облагаются, поэтому вычет эти деньги не вернёт. Вычет получают только с дохода, облагаемого НДФЛ по основной шкале, - например, с зарплаты по трудовому договору.
Можно ли получить вычет, если ИП ещё и работает по найму?
Да. С зарплаты работодатель удерживает НДФЛ, и его вернут по декларации 3-НДФЛ или через работодателя (п. 8 ст. 220 НК РФ). Доходы бизнеса на УСН в расчёт не входят: возврат за год не больше НДФЛ, удержанного с зарплаты.
Что будет с вычетом, если закрыть ИП?
Ничего не сгорит: само право на вычет по сроку не ограничено, а остаток переносится на следующие годы (п. 9 ст. 220 НК РФ). Устроитесь на работу - подавайте декларацию за первый год с зарплатой или оформляйте вычет через работодателя.
Получит ли вычет ИП на общей системе налогообложения?
Да. На общей системе ИП платит НДФЛ с доходов от бизнеса по основной шкале, и имущественный вычет уменьшает этот налог на общих основаниях (ст. 220 НК РФ).
Положен ли ИП вычет по процентам ипотеки?
Да, на общих условиях: до 3 млн ₽ процентов по одному объекту (п. 4 ст. 220 НК РФ), то есть до 390 000 ₽ возврата по ставке 13%. Вернут их тоже только с НДФЛ - с зарплаты, аренды как физлицо или дохода на общей системе.
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 79 НК РФ. Возврат денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Самозанятый
С дохода самозанятого вернут 0 ₽ - налог на профессиональный доход не НДФЛ, но право на вычет до 260 000 ₽ сохраняется: его получают с зарплаты или другого дохода с НДФЛ.
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.
- Неработающий
Пока нет дохода, облагаемого НДФЛ, вернут 0 ₽, но право на вычет до 260 000 ₽ не сгорает: его получат с будущей зарплаты, со сдачи жилья как физлицо или через работающего супруга.