За долю в квартире вычет считают так же, как за целую квартиру: 13% от ваших собственных расходов на долю, в пределах 2 млн ₽ (пп. 1 п. 3 ст. 220 НК РФ). А если доля оформлена на несовершеннолетнего ребёнка, вычет за неё заявляет родитель - в пределах своего, а не отдельного детского лимита.
Коротко
- У каждого дольщика свой лимит 2 млн ₽ - он не делится между всеми собственниками квартиры (пп. 1 п. 3 ст. 220 НК РФ).
- Вычет считается от суммы, которую человек сам заплатил за свою долю, а не от доли в общей цене квартиры.
- Родитель заявляет вычет за долю несовершеннолетнего ребёнка в пределах своего лимита 2 млн ₽ (п. 6 ст. 220 НК РФ).
- Если родитель уже использовал право на вычет, заявить долю ребёнка он не может.
- Ребёнок сохраняет собственное право на вычет в будущем - оно не расходуется вычетом родителя (Постановление КС РФ от 01.03.2012 № 6-П).
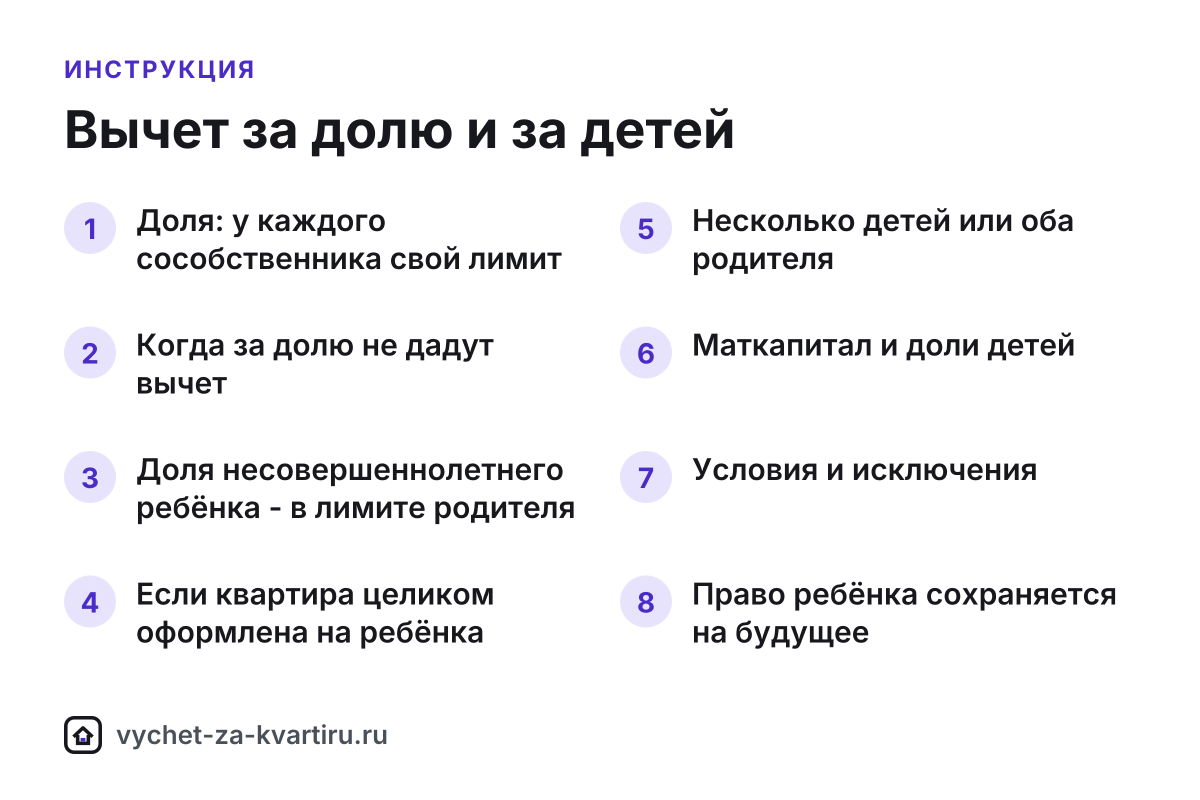
Доля: у каждого сособственника свой лимит
Для жилья, право на которое возникло с 2014 года, у каждого дольщика свой лимит 2 млн ₽ - он не делится между всеми собственниками квартиры (пп. 1 п. 3 ст. 220 НК РФ). Вычет считается не от доли в цене квартиры, а от суммы, которую человек сам заплатил за свою долю. Если трое покупают квартиру в долевую собственность и каждый платит за свою часть сам, каждый получает вычет по собственным расходам - независимо от того, сколько заплатили остальные.
Пример: ваша доля обошлась в 2,1 млн ₽, зарплата - 71 000 ₽ в месяц. Вернут 260 000 ₽ за 3 года. При других суммах доли возврат считает таблица ниже.
Если доля стоит дороже 2 млн ₽, вычет всё равно ограничен этой суммой - переплата сверх лимита вычет не увеличивает. Зато неиспользованный остаток по недорогой доле не сгорает: его можно позже добрать при покупке другого жилья, подробнее - в разделе «Повторный вычет по остатку».
Когда за долю не дадут вычет
- Доля куплена у взаимозависимого лица - супруга, родителей, детей, братьев или сестёр, опекуна или подопечного (п. 5 ст. 220, ст. 105.1 НК РФ). Частый случай - выкуп доли у брата или сестры после раздела наследства: вычета по этой сделке не будет, даже если остальные доли в той же квартире куплены у посторонних людей.
- Доля получена бесплатно - по наследству, в дар или при приватизации: расходов не было, возвращать нечего. Если вы при этом докупаете оставшиеся доли у посторонних людей, вычет за выкупленную часть положен на общих основаниях.
- Доля оплачена маткапиталом - эта часть исключается из расходов (п. 5 ст. 220 НК РФ); подробнее - в разделе «Покупка с маткапиталом».
Доля несовершеннолетнего ребёнка - в лимите родителя
Если часть квартиры оформлена на несовершеннолетнего ребёнка, вычет за неё заявляет родитель, который оплатил покупку (п. 6 ст. 220 НК РФ). Отдельного лимита «на ребёнка» нет: расходы на свою долю и на долю ребёнка родитель складывает вместе, и общая сумма не может быть больше 2 млн ₽. Если своя доля родителя уже стоит 2 млн ₽ и больше, лимит исчерпан ею одной - на долю ребёнка заявлять уже нечего.
Ещё одно условие - у родителя должно оставаться неиспользованное право на вычет. Если он уже получил имущественный вычет по другому жилью, заявить вычет за долю ребёнка он не может, даже частично, - подробнее, почему так происходит, в разделе «Отказ в вычете».
Если квартира целиком оформлена на ребёнка
Вычет получает родитель, который оплатил покупку, даже если сам он вообще не указан собственником - квартиру можно оформить полностью на имя ребёнка. Лимит тот же - 2 млн ₽ на родителя, который платил. Если платили оба родителя, вычет можно распределить между ними по фактическим расходам каждого - подробнее о распределении в семье в разделе «Распределение вычета между супругами».
Несколько детей или оба родителя
Если у родителя несколько несовершеннолетних детей - собственников долей, он может заявить расходы на всех сразу, вместе со своей долей, но общий вычет всё равно не превысит 2 млн ₽, сколько бы долей детей ни было оформлено. Может ли второй родитель заявить расходы на долю ребёнка, которые не поместились в лимит первого, зависит от того, кто фактически оплачивал покупку, - однозначного правила на такой случай нет, и лучше уточнить это заранее в своей инспекции, до подачи декларации.
Если родители в браке, у каждого из них есть свой отдельный лимит 2 млн ₽ на общие покупки супругов - это не то же самое, что лимит на долю ребёнка, и складывать их можно по-разному в зависимости от того, кто и что оплачивал. Подробнее про общий лимит супругов - в разделе «Покупка в браке».
На практике удобнее всего заранее решить, кто из родителей формально «платит» за покупку и, соответственно, будет заявлять расходы - в том числе на детские доли. Если оба родителя работают и оба ещё не использовали право на вычет, для семьи в целом часто выгоднее распределить доли детей на того, у кого зарплата ниже: тогда у второго родителя останется больше собственного лимита на случай следующей покупки жилья.
Маткапитал и доли детей
Часто доля ребёнка появляется именно из-за маткапитала: закон обязывает при его использовании выделить доли всем членам семьи, включая детей. Из вычета при этом исключается сумма, оплаченная маткапиталом (п. 5 ст. 220 НК РФ), а остальные расходы делят между собой родители - в том числе в части, которая приходится на доли детей, каждый в пределах своего лимита 2 млн ₽. Как считается вычет целиком в такой сделке - в разделе «Покупка с маткапиталом».
Условия и исключения
| Ситуация | Вычет |
|---|---|
| Доля куплена у постороннего человека | Да, в пределах своих расходов и лимита 2 млн ₽ |
| Доля куплена у супруга, родителя, ребёнка, брата или сестры | Нет - взаимозависимые лица (п. 5 ст. 220, ст. 105.1 НК РФ) |
| Доля получена в наследство, в дар или при приватизации | Нет - не было расходов на покупку |
| Доля оплачена маткапиталом | Эта часть исключается из расходов, на остальное вычет положен (п. 5 ст. 220 НК РФ) |
| Доля оформлена на несовершеннолетнего ребёнка | Вычет заявляет родитель в пределах своего лимита 2 млн ₽ (п. 6 ст. 220 НК РФ) |
| Родитель уже использовал своё право на вычет | Заявить долю ребёнка он не может, даже частично |
| Ребёнок вырос и купил своё жильё | Получает вычет с нуля - право не расходуется вычетом родителя (Постановление КС РФ от 01.03.2012 № 6-П) |
Словарь терминов
Сособственник - каждый из владельцев долевой собственности; для вычета важны именно его собственные расходы на свою долю.
Взаимозависимые лица - супруг, родители, дети, братья и сёстры, опекун и подопечный; сделки между ними вычета не дают (ст. 105.1 НК РФ).
Доля в праве собственности - часть квартиры или дома, закреплённая за конкретным собственником в выписке из ЕГРН или договоре.
Право ребёнка сохраняется на будущее
Вычет за долю ребёнка - это вычет родителя: он расходует лимит родителя, а не ребёнка. Когда ребёнок вырастет, начнёт работать и купит собственное жильё, он получит свой вычет с нуля - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам ипотеки, как любой другой налогоплательщик. Это подтвердил Конституционный суд (Постановление КС РФ от 01.03.2012 № 6-П): то, что родитель когда-то получил вычет за долю ребёнка, на собственное будущее право ребёнка не влияет никак.
Комната в коммунальной квартире иногда оформлена как доля в праве на квартиру. Для вычета это не важно: правила и лимит те же. Подробнее - в разделе «Вычет за комнату».
Документы
К обычному комплекту - договору купли-продажи, выписке из ЕГРН и платёжным документам - для доли ребёнка добавьте его свидетельство о рождении: именно оно подтверждает, что вы родитель, а не просто третье лицо, оплатившее чужую покупку. Если долю выкупали у родственника, инспекция, скорее всего, проверит родство по документам и откажет в вычете именно по этой сделке - что делать в такой ситуации, разобрано в статье «Отказ в вычете». Полный список документов под вашу сделку соберёт генератор документов.
Что сделать дальше
- Посчитайте вычет по своей доле, включая долю ребёнка, в калькуляторе вычета.
- Если квартиру купили супруги с детьми, посмотрите общий разбор распределения в гайде «Распределение вычета между супругами».
- Соберите документы под вашу сделку, включая свидетельство о рождении ребёнка, в генераторе документов.
- Общий маршрут подачи вычета - в гайде «Как получить вычет за квартиру».
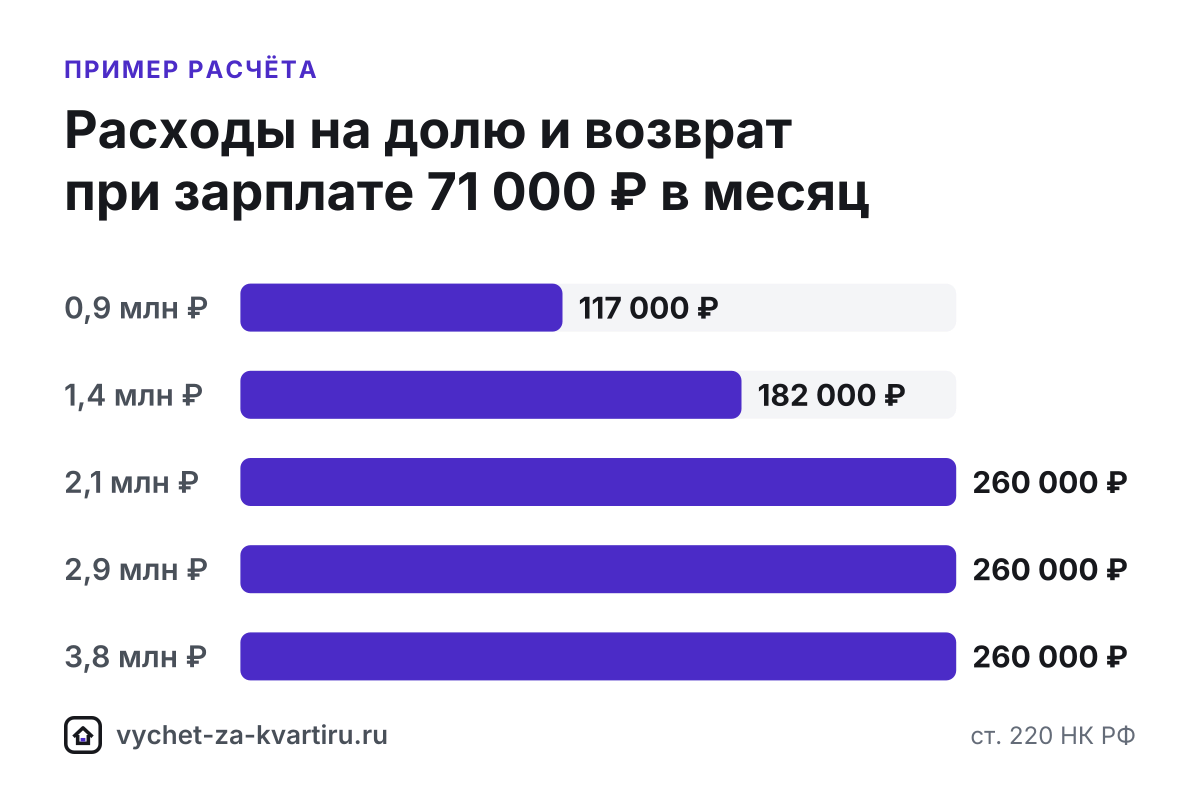
| Стоимость | Вычет на покупку, ₽ | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 0,9 млн | 900 000 | 110 760 | 2 | 117 000 |
| 1,4 млн | 1 400 000 | 110 760 | 2 | 182 000 |
| 2,1 млн | 2 000 000 | 110 760 | 3 | 260 000 |
| 2,9 млн | 2 000 000 | 110 760 | 3 | 260 000 |
| 3,8 млн | 2 000 000 | 110 760 | 3 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Частые вопросы
Можно ли получить вычет за долю ребёнка в квартире?
Да. Родитель заявляет вычет за долю несовершеннолетнего ребёнка вместе со своими расходами - в пределах общего лимита 2 млн ₽ (п. 6 ст. 220 НК РФ). Подробнее - «вычет за долю ребёнка».
Можно ли получить вычет, если выкупаю долю у родственника?
Нет, если продавец - взаимозависимое лицо: супруг, родитель, ребёнок, брат или сестра, опекун или подопечный (п. 5 ст. 220, ст. 105.1 НК РФ). Подробнее - «вычет при покупке у родственников».
Сохранит ли ребёнок право на вычет, если родитель уже получил вычет за его долю?
Да. Право ребёнка не расходуется: когда он купит собственное жильё, то получит вычет сам, с нуля - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам (Постановление КС РФ от 01.03.2012 № 6-П).
У троих собственников одной квартиры - у каждого свой вычет?
Да, если право возникло с 2014 года: каждый получает вычет по своим расходам на свою долю в пределах собственного лимита 2 млн ₽ - лимит не делится между совладельцами.
Источники
- Статья 105.1 НК РФ. Взаимозависимые лицаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
Читайте также
- Распределение вычета между супругами
Квартиру, купленную в браке, вычет положен получить обоим супругам - до 2 млн ₽ каждому на покупку и до 3 млн ₽ по процентам, независимо от того, на кого оформлена собственность.
- Как получить вычет за квартиру: пошаговая инструкция
Вычет за квартиру дают тремя способами - в упрощённом порядке, декларацией 3-НДФЛ или через работодателя, и итоговая сумма не меняется: до 260 000 ₽ за покупку и до 390 000 ₽ с процентов по ипотеке.
- Как заполнить 3-НДФЛ на вычет за квартиру
3-НДФЛ на вычет за квартиру проще всего заполнить в личном кабинете на nalog.gov.ru: данные о доходах подставляются сами, а камеральная проверка занимает до 3 месяцев.