Расчёт для этой ситуации
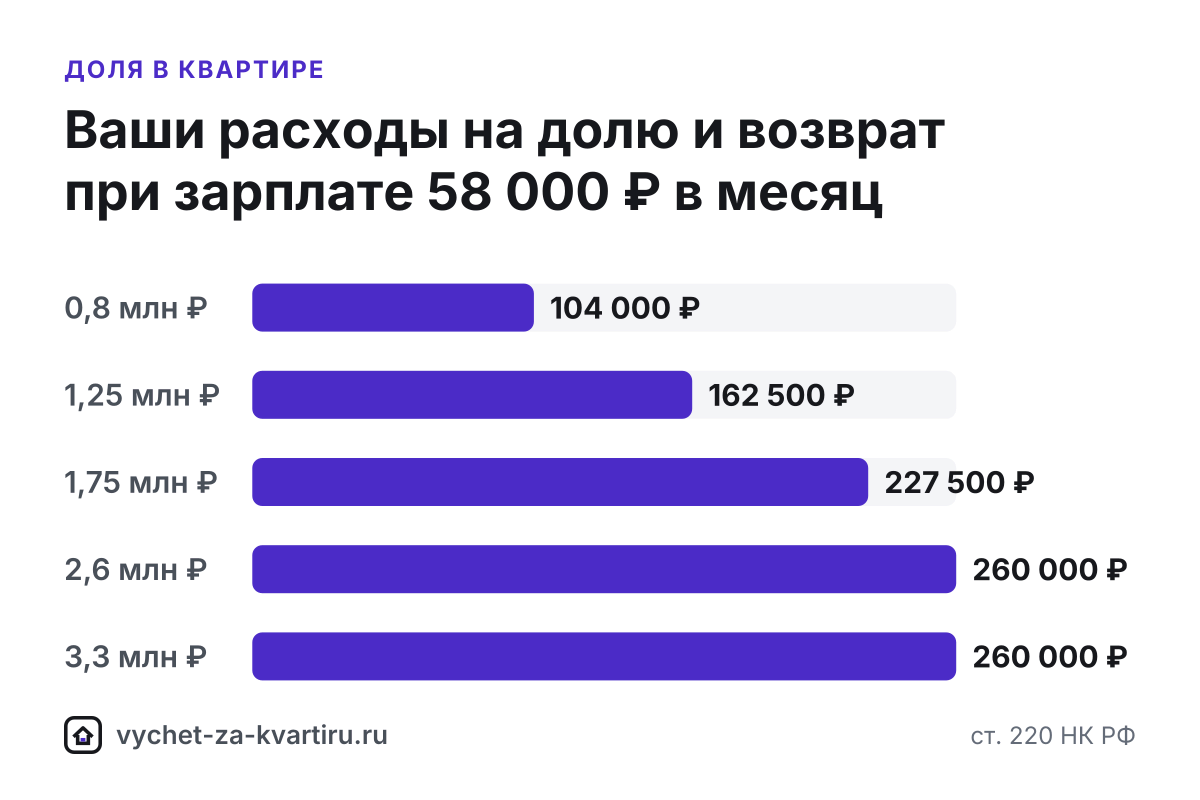
| Стоимость | Вычет на покупку, ₽ | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 0,8 млн | 800 000 | 90 480 | 2 | 104 000 |
| 1,25 млн | 1 250 000 | 90 480 | 2 | 162 500 |
| 1,75 млн | 1 750 000 | 90 480 | 3 | 227 500 |
| 2,6 млн | 2 000 000 | 90 480 | 3 | 260 000 |
| 3,3 млн | 2 000 000 | 90 480 | 3 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
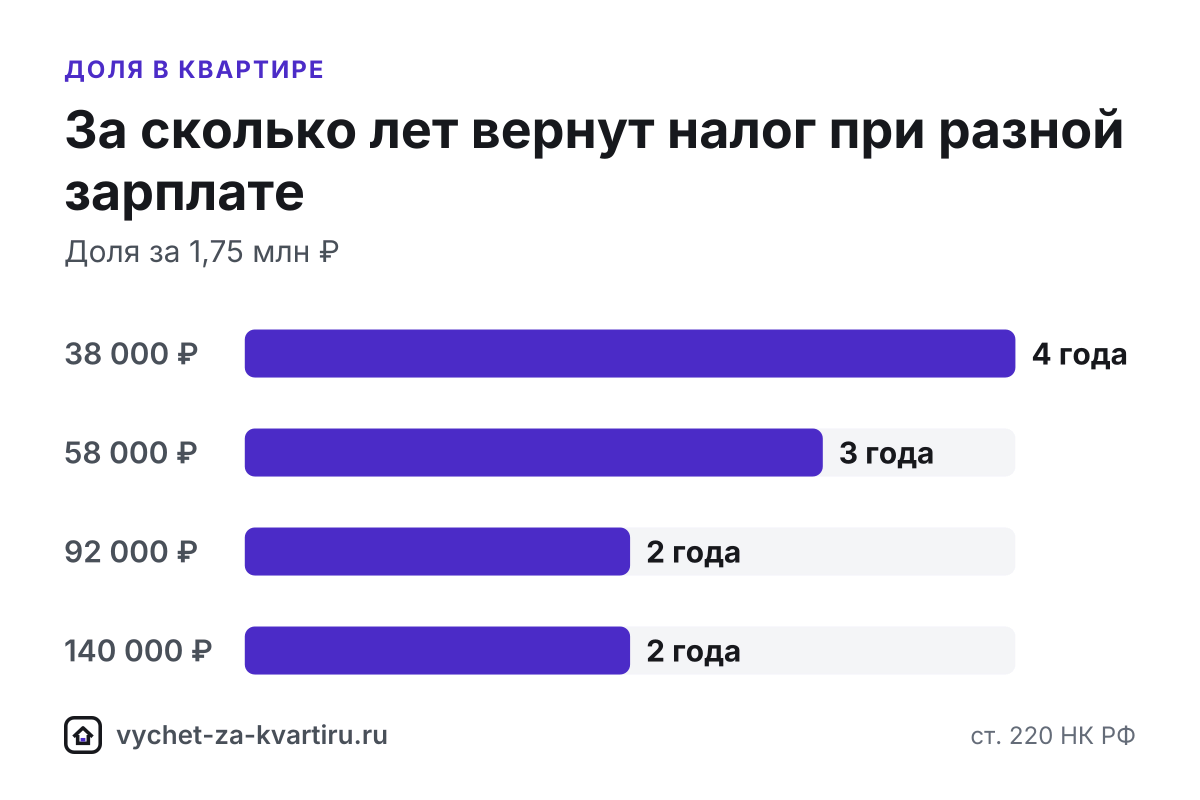
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 38 000 ₽ | 59 280 | 4 | 2028 | 227 500 |
| 58 000 ₽ | 90 480 | 3 | 2027 | 227 500 |
| 92 000 ₽ | 143 520 | 2 | 2026 | 227 500 |
| 140 000 ₽ | 218 400 | 2 | 2026 | 227 500 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
За долю в квартире покупатель вернёт 13% от своих расходов на неё, но не больше 260 000 ₽ - с лимита 2 млн ₽ (пп. 1 п. 3 ст. 220 Налогового кодекса РФ, НК РФ). В расчёт идёт не доля от цены всей квартиры, а сумма, которую вы сами заплатили за свою долю. У каждого сособственника свой лимит, и один совладелец не уменьшает вычет другого.
Коротко
- База вычета - ваши расходы на долю по договору, но не больше 2 млн ₽ (пп. 1 п. 3 ст. 220 НК РФ).
- Свой лимит у каждого сособственника - для жилья, право на которое возникло с 2014 года.
- Год права (п. 3 ст. 220 НК РФ) - год регистрации права на долю в Едином государственном реестре недвижимости (ЕГРН), а по договору долевого участия (ДДУ) - год подписания акта приёма-передачи.
- Доля ребёнка заявляется родителем в пределах его собственного лимита (п. 6 ст. 220 НК РФ).
- Нет вычета за долю, купленную у взаимозависимого лица, и за долю, полученную бесплатно (п. 5 ст. 220 НК РФ).
Как считается вычет за долю
Вычет равен расходам на долю, пока они меньше 2 млн ₽, и лимиту - когда больше. Пример: ваша доля обошлась в 1,75 млн ₽, зарплата - 58 000 ₽ в месяц до НДФЛ. Вычет составит всю сумму расходов, к возврату - 227 500 ₽ за 3 года. Первая таблица показывает возврат при расходах от 0,8 до 3,3 млн ₽: до 2 млн ₽ он растёт вместе с ценой доли, дальше не меняется. Вторая таблица показывает срок для той же доли при зарплате от 38 000 до 140 000 ₽.
В примере лимит использован не полностью: остаток до 2 млн ₽ можно добрать при следующей покупке жилья (Федеральный закон от 23.07.2013 № 212-ФЗ) - подробнее в разделе «Повторный вычет по остатку». Вычет по процентам так не делится: его дают только по одному объекту (п. 4 ст. 220 НК РФ).
Квартира в долевую собственность
Когда несколько человек покупают квартиру в долевую собственность, каждый получает вычет по своим расходам. Пример: двое покупают квартиру за 5 млн ₽ по 1/2 и платят поровну. Расходы каждого - 2,5 млн ₽, в вычет у каждого войдёт 2 млн ₽. Сособственник с зарплатой 58 000 ₽ вернёт 260 000 ₽ за 3 года, а второй с зарплатой 92 000 ₽ - ту же сумму за 2 года.
Каждый подаёт свою декларацию 3-НДФЛ и указывает только свои расходы - поэтому важно, чтобы документы об оплате показывали, кто и сколько заплатил. Для налоговой имеет значение, кто продавец: запрет на вычет касается сделки между покупателем и взаимозависимым продавцом (п. 5 ст. 220, ст. 105.1 НК РФ). Если долю или квартиру покупают супруги, действуют свои правила распределения - см. «Покупка в браке».
Если квартира в долевую собственность куплена в ипотеку, проценты по целевому кредиту дают отдельный вычет до 3 млн ₽ на человека и только по одному объекту (п. 4 ст. 220 НК РФ). Как заявлять проценты, когда заёмщиков несколько, описано в разделе «Созаёмщик по ипотеке».
Выкуп доли у совладельца
Частая ситуация: квартира досталась по наследству двум наследникам, и один выкупает долю другого. За выкупленную долю вычет положен, если продавец не является взаимозависимым лицом, - например, это посторонний человек. За свою унаследованную часть вычета нет: расходов на неё не было. Если же второй наследник - брат, сестра или родитель покупателя, вычета не будет и за выкупленную долю.
В коммунальной квартире комнату иногда оформляют как долю в праве на квартиру. Для вычета это не важно: правила одинаковые, лимит тот же - подробнее в разделе «Вычет за комнату».
Когда вычета за долю нет
| Ситуация | Что с вычетом |
|---|---|
| Доля куплена у супруга, родителя, ребёнка, брата или сестры, опекуна или подопечного | нет (п. 5 ст. 220, ст. 105.1 НК РФ) |
| Доля получена по наследству, в дар или при приватизации | нет: расходов не было |
| Доля оплачена материнским капиталом | нет в этой части (п. 5 ст. 220 НК РФ), см. «Покупка с маткапиталом» |
| Лимит 2 млн ₽ уже исчерпан покупкой другой квартиры или дома | нет (п. 11 ст. 220 НК РФ) |
| Доля в апартаментах, машино-месте или кладовой | нет: это нежилые помещения |
Доля ребёнка
Родитель может заявить вычет за долю несовершеннолетнего ребёнка, если оплатил её сам (п. 6 ст. 220 НК РФ). Расходы на долю ребёнка суммируются с расходами на свою долю в пределах одного лимита 2 млн ₽ этого родителя. Если родитель уже использовал своё право на вычет, заявить долю ребёнка он не сможет. Ребёнок при этом сохраняет право на собственный вычет в будущем (Постановление КС РФ от 01.03.2012 № 6-П).
Пример: родитель купил квартиру за 3 млн ₽ и оформил 1/3 на ребёнка. Расходы родителя на свою долю - 2 млн ₽, на долю ребёнка - 1 млн ₽, но вместе они упираются в один лимит 2 млн ₽. Как выгоднее распределить вычет в семье - в разделе «Квартира или доля на ребёнка» и в статье «Вычет за долю и за детей».
Пошагово
- До сделки проверьте, не является ли продавец доли взаимозависимым лицом, и договоритесь о способе оплаты, который оставит документ.
- Подпишите договор купли-продажи, в котором видны ваша доля и цена, и оплатите свою часть: переводом со своего счёта или под расписку продавца.
- Дождитесь регистрации права на долю в ЕГРН: год регистрации станет первым годом вычета.
- Подайте свою декларацию 3-НДФЛ после окончания года или в этом же году оформите вычет через работодателя. Каждый сособственник делает это отдельно.
- Если лимит 2 млн ₽ использован не полностью, запишите остаток: он пригодится при следующей покупке жилья.
Документы и подача
- договор купли-продажи доли или всей квартиры с указанием долей;
- выписка из ЕГРН о праве на долю;
- документы об оплате своей части: расписка продавца или банковские документы;
- для доли ребёнка - свидетельство о рождении.
Список под вашу ситуацию соберёт генератор документов, для доли ребёнка - с блоком «Семья». Декларацию 3-НДФЛ подают после окончания года регистрации права на долю, камеральная проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ). В год регистрации вычет можно получать через работодателя (п. 8 ст. 220 НК РФ).
Что сделать дальше
- Пересчитайте свою долю в калькуляторе в начале страницы: в поле «Ваши расходы на долю» укажите сумму, которую заплатили вы.
- Узнайте, когда придут деньги, в разделе «Сроки».
Частые ошибки
- Делить лимит 2 млн ₽ между сособственниками. Для жилья, право на которое возникло с 2014 года, у каждого совладельца свой лимит, а вычет считается от его собственных расходов на долю (пп. 1 п. 3 ст. 220 НК РФ).
- Выкупать долю у брата, сестры или родителей. Сделка между взаимозависимыми лицами вычета не даёт (п. 5 ст. 220, ст. 105.1 НК РФ) - даже если остальные доли куплены у посторонних людей.
- Заявлять вычет за долю, полученную бесплатно. Доля по наследству, в дар или при приватизации вычета не даёт - расходов не было. Вычет положен только за доли, которые вы выкупили.
- Заявлять вычет за долю другого взрослого сособственника. Каждый получает вычет за свою долю и по своим расходам; особые правила есть только для супругов и для родителей несовершеннолетних детей.
- Считать вычет от размера доли, а не от расходов. В вычет входит сумма, которую вы заплатили за долю по договору и подтвердили документами об оплате, а не доля от цены всей квартиры.
Частые вопросы
Сколько вернут за долю в квартире?
13% от ваших расходов на покупку доли, но не больше 260 000 ₽ - с лимита 2 млн ₽ (пп. 1 п. 3 ст. 220 НК РФ). За долю за 1,75 млн ₽ вычет составит всю сумму расходов, за долю за 3 млн ₽ - 2 млн ₽.
Можно ли получить вычет, если выкупаю долю у родственника?
Нет, если продавец - взаимозависимое лицо: супруг, родитель, ребёнок, брат или сестра, опекун или подопечный (п. 5 ст. 220, ст. 105.1 НК РФ). Подробнее - «Вычет при покупке у родственников».
Может ли родитель получить вычет за долю ребёнка?
Да, если сам ещё не использовал право на вычет. Родитель, который оплатил долю несовершеннолетнего ребёнка, заявляет её вместе со своей долей в пределах своего лимита 2 млн ₽ (п. 6 ст. 220 НК РФ), а ребёнок сохраняет право на собственный вычет в будущем. Подробнее - «Квартира или доля на ребёнка».
Квартиру купили на троих - у каждого свой вычет?
Да. Каждый сособственник получает вычет по своим расходам на свою долю в пределах собственного лимита 2 млн ₽. Лимит не делится между совладельцами.
Источники
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 105.1 НК РФ. Взаимозависимые лицаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
Похожие ситуации
- Квартира на ребёнка
Вычет за долю несовершеннолетнего ребёнка заявляет родитель - в пределах своих 2 млн ₽, а право ребёнка на собственный вычет сохраняется.
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.
- Покупка с маткапиталом
Сумму маткапитала вычитают из стоимости жилья - вычет дают только с ваших собственных и кредитных денег (п. 5 ст. 220 НК РФ).
- Покупка комнаты
За комнату вернут 13% от цены в пределах лимита 2 млн ₽, а неиспользованный остаток лимита сохранится для следующей покупки жилья.