Расчёт для этой ситуации
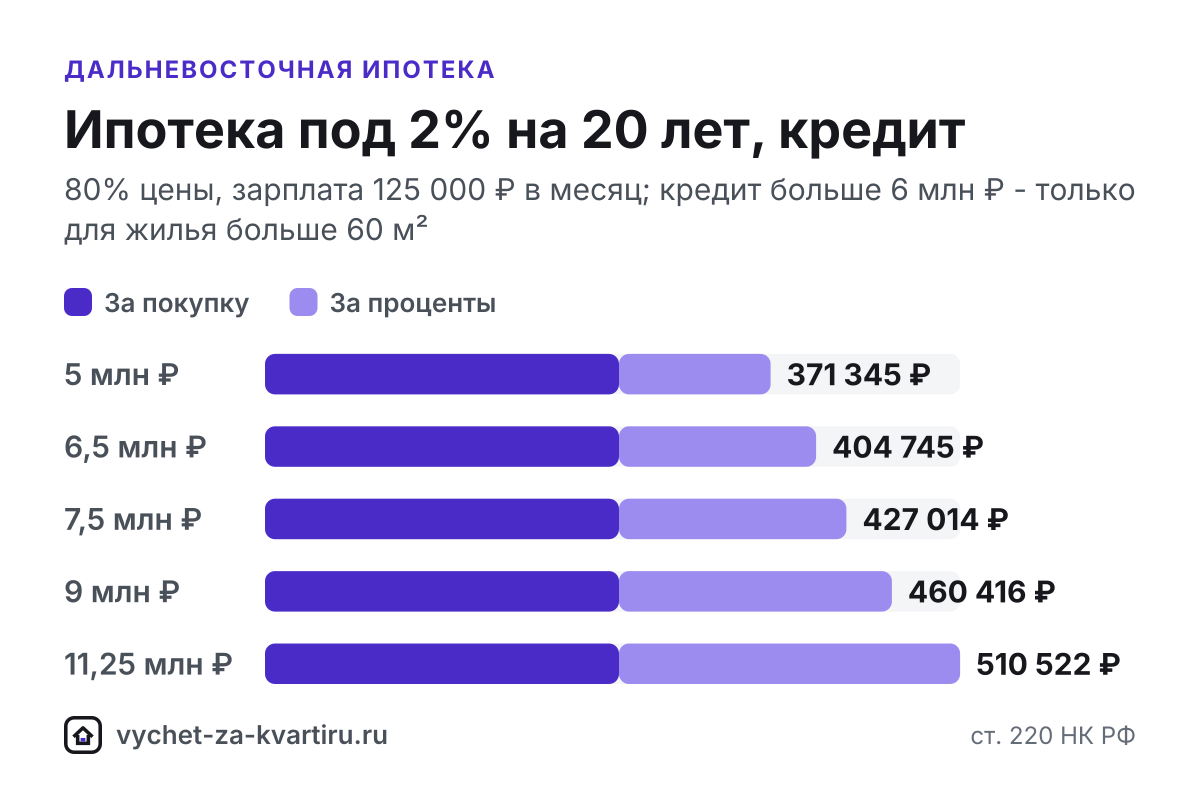
| Стоимость | Вычет на покупку, ₽ | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ | Вернут за проценты, ₽ | Всего, ₽ |
|---|---|---|---|---|---|---|
| 5 млн | 2 000 000 | 195 000 | 21 | 260 000 | 111 345 | 371 345 |
| 6,5 млн | 2 000 000 | 195 000 | 21 | 260 000 | 144 745 | 404 745 |
| 7,5 млн | 2 000 000 | 195 000 | 21 | 260 000 | 167 014 | 427 014 |
| 9 млн | 2 000 000 | 195 000 | 21 | 260 000 | 200 416 | 460 416 |
| 11,25 млн | 2 000 000 | 195 000 | 21 | 260 000 | 250 522 | 510 522 |
Ипотека: 80% стоимости на 20 лет под 2%, аннуитет. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
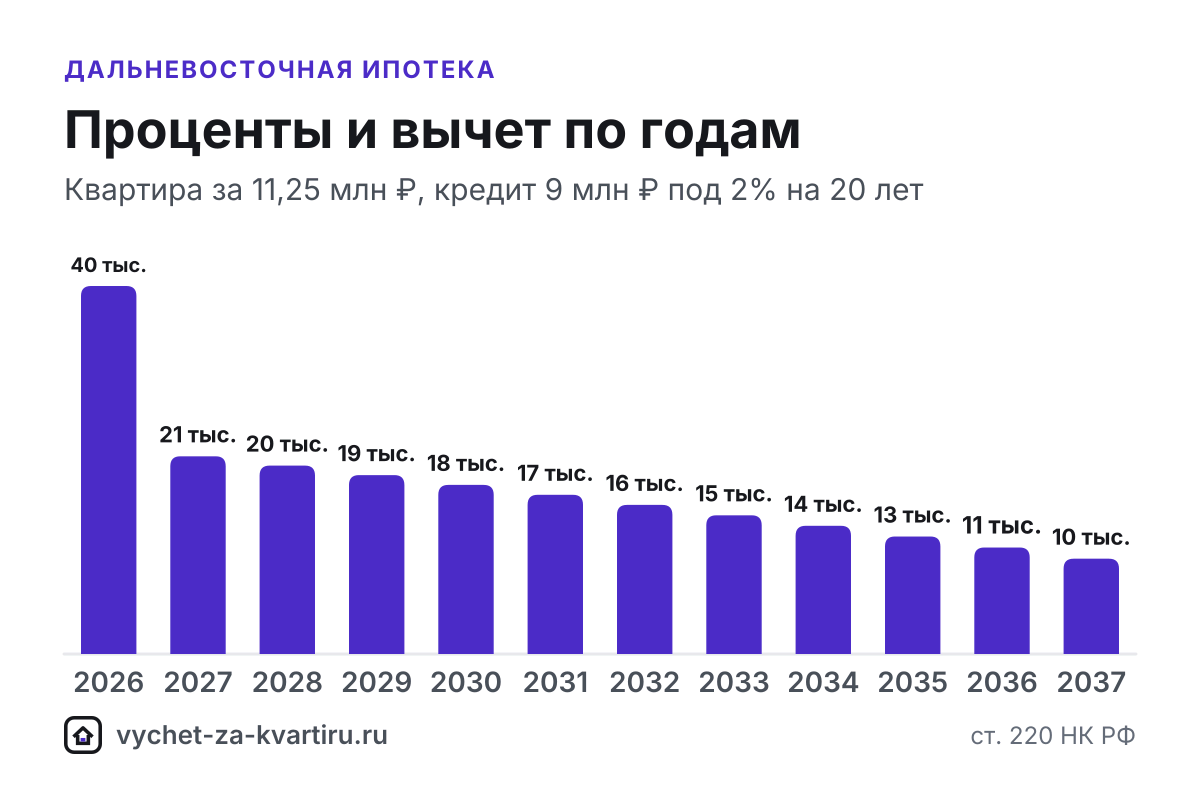
| Год | Проценты уплачены, ₽ | Вычет по процентам, ₽ | Возврат за проценты, ₽ | Остаток лимита 3 млн, ₽ |
|---|---|---|---|---|
| 2025 | 133 161 | 0 | 0 | 3 000 000 |
| 2026 | 171 040 | 304 201 | 39 546 | 2 695 799 |
| 2027 | 163 464 | 163 464 | 21 250 | 2 532 335 |
| 2028 | 155 736 | 155 736 | 20 246 | 2 376 599 |
| 2029 | 147 852 | 147 852 | 19 221 | 2 228 747 |
| 2030 | 139 808 | 139 808 | 18 175 | 2 088 939 |
| 2031 | 131 602 | 131 602 | 17 108 | 1 957 337 |
| 2032 | 123 231 | 123 231 | 16 020 | 1 834 106 |
| 2033 | 114 690 | 114 690 | 14 910 | 1 719 416 |
| 2034 | 105 978 | 105 978 | 13 777 | 1 613 438 |
| 2035 | 97 089 | 97 089 | 12 622 | 1 516 349 |
| 2036 | 88 021 | 88 021 | 11 443 | 1 428 328 |
| 2037 | 78 770 | 78 770 | 10 240 | 1 349 558 |
| 2038 | 69 332 | 69 332 | 9 013 | 1 280 226 |
| 2039 | 59 703 | 59 703 | 7 761 | 1 220 523 |
Всего процентов по графику: 1 927 082 ₽; в вычет войдёт не больше 3 000 000 ₽. Зарплата 125 000 ₽ в месяц, сначала применяется вычет на покупку. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
За покупку по дальневосточной или арктической ипотеке вернут обычные 260 000 ₽ на человека (пп. 1 п. 3 ст. 220 НК РФ), а за проценты - немного: при ставке 2% процентов за срок кредита обычно набегает меньше лимита 3 млн ₽ (п. 4 ст. 220 НК РФ). Возврат по процентам идёт небольшими суммами каждый год, пока вы платите кредит.
Коротко
- Условия программы - ставка 2%, кредит до 6 млн ₽, а при покупке жилья площадью больше 60 м² - до 9 млн ₽.
- Вычет за покупку полный. Кредит входит в расходы, поэтому лимит 2 млн ₽ выбирают целиком даже при небольшом первоначальном взносе.
- Проценты - по факту уплаты. При 2% за проценты вернут меньше 390 000 ₽, зато возврат растянется на весь срок кредита.
- У супругов - по 2 млн ₽ на каждого. При покупке в браке семья вернёт за покупку вдвое больше.
- Способ получения зависит от банка: упрощённый порядок, декларация 3-НДФЛ или работодатель.
Условия программы и вычет
Дальневосточная и арктическая ипотека - кредит под 2% на сумму до 6 млн ₽, а при покупке жилья площадью больше 60 м² - до 9 млн ₽. Кто может участвовать в программе и какое жильё подходит, уточняйте в банке: от этих условий зависит только выдача кредита.
Для налогового вычета программа значения не имеет. Налоговая инспекция применяет общие правила ст. 220 НК РФ: вычет за покупку с регистрации собственности или с акта приёма-передачи по новостройке (п. 3 ст. 220 НК РФ) и вычет по фактически уплаченным процентам. Арктическая ипотека выдаётся на тех же условиях, что и дальневосточная, поэтому всё сказанное ниже относится к обеим.
Вычет за покупку: полный лимит
Лимит - 2 млн ₽ расходов на человека, и деньги банка входят в расходы. Поэтому при цене от 2 млн ₽ лимит выбирают полностью, даже если из своих денег оплачен только первоначальный взнос. При ставке НДФЛ 13% это 260 000 ₽.
Пример: квартира за 11,25 млн ₽ площадью больше 60 м², кредит 9 млн ₽ на 20 лет, зарплата 125 000 ₽ в месяц. За первый год вернут 195 000 ₽, а вычет за покупку закончится в 2026 году. Первая таблица показывает, что вычет за покупку одинаков для любой цены от 2 млн ₽: от стоимости зависит только возврат за проценты.
Проценты при 2%: пример по годам
Вычет по процентам равен фактически уплаченным процентам, но не больше 3 млн ₽ (п. 4 ст. 220 НК РФ). Вторая таблица раскладывает кредит 9 млн ₽ по годам:
- В первый год весь доход уходит на вычет за покупку, а проценты за этот год переносятся дальше (п. 9 ст. 220 НК РФ).
- На следующий год вычет за покупку заканчивается, и в тот же год заявляют проценты за оба года.
- Дальше каждый год заявляют ровно те проценты, которые уплачены банку, - сумма постепенно уменьшается вместе с долгом.
Даже по кредиту 9 млн ₽ процентов за весь срок набегает меньше лимита - сумма указана в примечании под таблицей. Поэтому за проценты вернут 250 522 ₽, а весь возврат растянется на 21 год.
Возврат за проценты растёт вместе с суммой кредита: по кредиту 4 млн ₽ за квартиру за 5 млн ₽ он составит 111 345 ₽, по кредиту 9 млн ₽ - вдвое с лишним больше. Но даже при максимальной сумме кредита 9 млн ₽ на 20 лет проценты не доходят до лимита 3 млн ₽, поэтому 390 000 ₽ в этом примере не вернуть: чем меньше ставка и короче срок, тем меньше процентов.
Если квартира куплена в новостройке по договору долевого участия (ДДУ), проценты, уплаченные во время стройки, включают в вычет в первом году после подписания акта приёма-передачи. Их сумму берут из справок банка за те годы. При досрочном погашении процентов станет меньше - меньше будет и вычет, см. «Досрочное погашение и вычет».
Супруги: два вычета за покупку
Жильё, купленное в браке, - совместная собственность, поэтому свои 2 млн ₽ за покупку получит и второй супруг, даже если в выписке из Единого государственного реестра недвижимости (ЕГРН) указан один. Если цена покрывает оба лимита по 2 млн ₽, семья вернёт за покупку вдвое больше, чем один покупатель.
С процентами при 2% проще: их за весь срок обычно меньше 3 млн ₽, и они помещаются в лимит одного супруга. Проценты удобно заявлять на того, у кого больше доход с НДФЛ, а пропорцию можно менять ежегодно (письмо Минфина от 31.10.2017 № 03-04-07/71589). Распределение вычета за покупку выбирают один раз. Варианты сравнит калькулятор для супругов, подробности - «Покупка в браке».
Один объект для процентов
Вычет по процентам дают только по одному объекту, и неиспользованный остаток лимита на другое жильё не переносится. При этом объект для процентов может отличаться от объекта, за который получен вычет за покупку. Если вы планируете ещё одну ипотеку по рыночной ставке (в сентябре 2026 года - около 18,7% в топ-20 банков по мониторингу ДОМ.РФ), прикиньте в калькуляторе ипотеки, по какому кредиту проценты принесут больше.
Как получить вычет
- Получите выписку из ЕГРН или подпишите акт приёма-передачи по новостройке.
- Закажите справку об уплаченных процентах за прошлый год - порядок по банкам описан в разделе «Банки», например для Банка ДОМ.РФ.
- Если кредит выдал Сбербанк, ВТБ, Центр-инвест, Ак Барс или Новикомбанк, проверьте личный кабинет налогоплательщика на nalog.gov.ru: там появится предзаполненное заявление для упрощённого порядка, проверка займёт до 30 календарных дней.
- С другими банками подайте декларацию 3-НДФЛ (камеральная проверка - до 3 месяцев, п. 2 ст. 88 НК РФ) или получайте вычет через работодателя.
- Супругам - приложите заявление о распределении вычета.
- Повторяйте каждый год, пока платите кредит.
В 2026 году декларации можно подать за 2023, 2024 и 2025 (п. 7 ст. 78 НК РФ). Понадобятся выписка из ЕГРН или ДДУ с актом, договор купли-продажи, платёжные документы, кредитный договор и справка банка за каждый год. Список под вашу ситуацию соберёт генератор документов.
Частые ошибки
- Рассчитывать на 390 000 ₽ за проценты. При ставке 2% процентов за срок обычно меньше 3 млн ₽, и вернут 13% от фактически уплаченной суммы.
- Забывать о втором супруге. Если жильё куплено в браке, каждый супруг получает свой вычет до 2 млн ₽ за покупку - для дорогой квартиры семья вернёт вдвое больше.
- Не брать справку банка каждый год. Проценты заявляют ежегодно, пока платите кредит, и сумму за каждый год подтверждает справка об уплаченных процентах.
- Включать в вычет бюджетные выплаты на жильё. Если часть цены оплачена субсидией из бюджета или маткапиталом, эту сумму исключают из расходов (п. 5 ст. 220 НК РФ).
- Ждать предзаполненного заявления от банка не из перечня ФНС. Сведения для имущественного вычета передают только Сбербанк, ВТБ, Центр-инвест, Ак Барс и Новикомбанк; с другими банками подают 3-НДФЛ или получают вычет через работодателя.
Частые вопросы
Можно ли получить налоговый вычет по дальневосточной ипотеке?
Да, на общих основаниях: до 2 млн ₽ расходов на покупку, включая кредит, и фактически уплаченные проценты - до 3 млн ₽ (пп. 1 п. 3 и п. 4 ст. 220 НК РФ). Ставка 2% на право не влияет.
Сколько вернут за проценты по ипотеке под 2%?
13% от процентов, которые вы фактически заплатите. При ставке 2% их за срок кредита обычно меньше 3 млн ₽, поэтому возврат будет меньше 390 000 ₽ и растянется на все годы выплаты. Посчитайте свой кредит в калькуляторе на этой странице.
Дают ли вычет по арктической ипотеке?
Да, правила те же: вычет от программы не зависит. Арктическая ипотека выдаётся на тех же условиях, что и дальневосточная, - 2%, до 6 млн ₽ или до 9 млн ₽ при площади больше 60 м².
Могут ли оба супруга получить вычет по дальневосточной ипотеке?
Да. Жильё, купленное в браке, - совместная собственность: каждый супруг заявляет до 2 млн ₽ за покупку и свою часть процентов в пределах 3 млн ₽. Распределение указывают в заявлении - подробнее в разделе «Покупка в браке».
Как досрочное погашение влияет на вычет?
Уменьшает вычет по процентам: процентов вы платите меньше - меньше и возврат. Вычет за покупку не меняется. Подробнее - в ответе «Досрочное погашение и вычет».
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.
- Сельская ипотека
За дом или квартиру в сельскую ипотеку вернут обычные 260 000 ₽ за покупку, а по процентам - меньше 390 000 ₽: при ставке до 3% процентов за срок может не набраться 3 млн ₽.
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.
- Семейная ипотека
Вычет по семейной ипотеке с 1 октября 2026 года не меняется: каждый супруг-созаёмщик заявляет до 2 млн ₽ за покупку и до 3 млн ₽ процентов - по процентам семья вернёт до 780 000 ₽ при ставке 13%.