Расчёт для этой ситуации
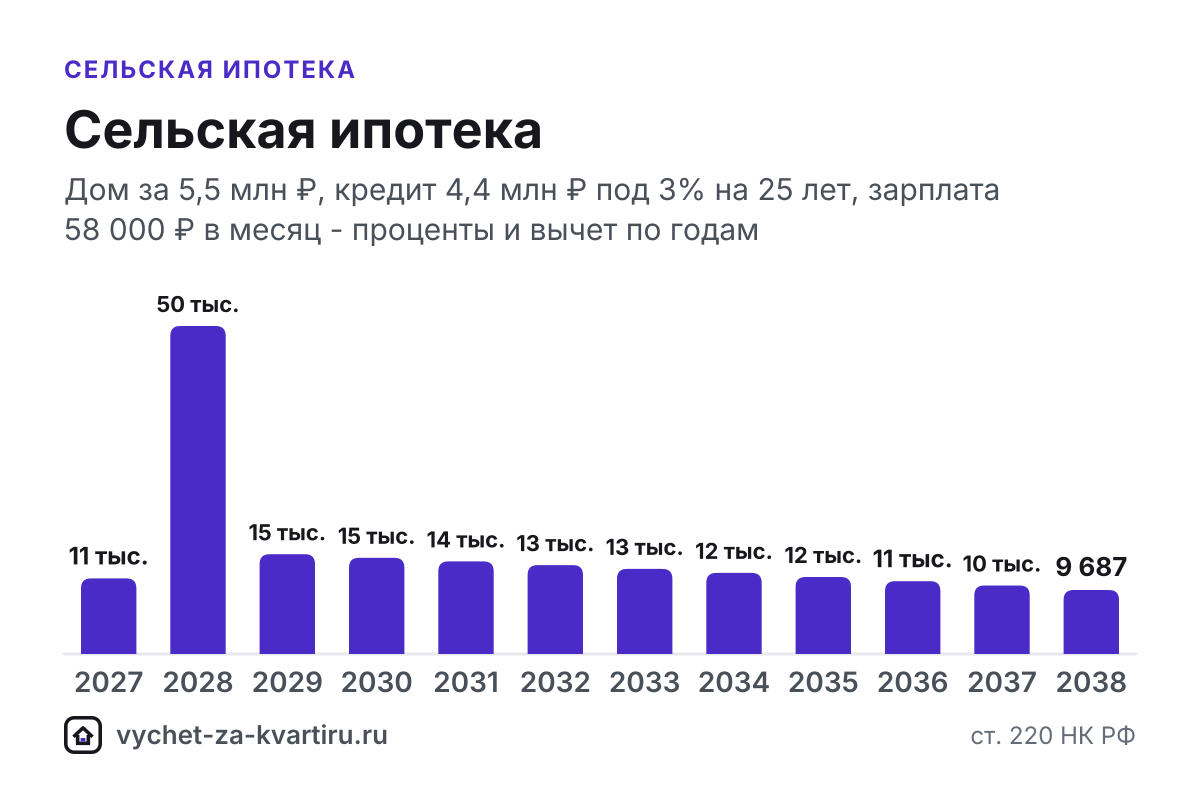
| Год | Проценты уплачены, ₽ | Вычет по процентам, ₽ | Возврат за проценты, ₽ | Остаток лимита 3 млн, ₽ |
|---|---|---|---|---|
| 2025 | 98 107 | 0 | 0 | 3 000 000 |
| 2026 | 127 631 | 0 | 0 | 3 000 000 |
| 2027 | 123 897 | 88 000 | 11 440 | 2 912 000 |
| 2028 | 120 050 | 381 685 | 49 619 | 2 530 315 |
| 2029 | 116 086 | 116 086 | 15 091 | 2 414 229 |
| 2030 | 112 001 | 112 001 | 14 560 | 2 302 228 |
| 2031 | 107 792 | 107 792 | 14 013 | 2 194 436 |
| 2032 | 103 455 | 103 455 | 13 449 | 2 090 981 |
| 2033 | 98 986 | 98 986 | 12 868 | 1 991 995 |
| 2034 | 94 381 | 94 381 | 12 270 | 1 897 614 |
| 2035 | 89 636 | 89 636 | 11 653 | 1 807 978 |
| 2036 | 84 747 | 84 747 | 11 017 | 1 723 231 |
| 2037 | 79 709 | 79 709 | 10 362 | 1 643 522 |
| 2038 | 74 518 | 74 518 | 9 687 | 1 569 004 |
| 2039 | 69 168 | 69 168 | 8 992 | 1 499 836 |
Всего процентов по графику: 1 859 591 ₽; в вычет войдёт не больше 3 000 000 ₽. Зарплата 58 000 ₽ в месяц, сначала применяется вычет на покупку. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
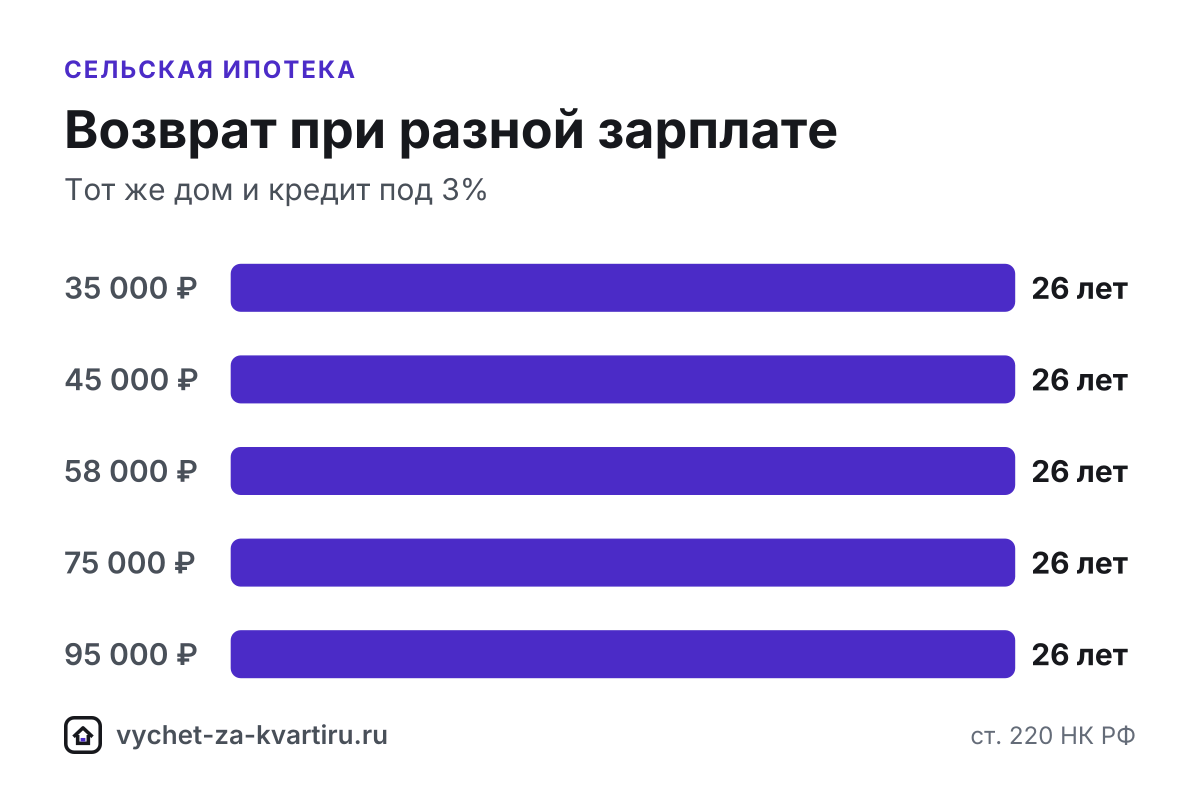
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ | Вернут за проценты, ₽ |
|---|---|---|---|---|---|
| 35 000 ₽ | 54 600 | 26 | 2029 | 260 000 | 241 747 |
| 45 000 ₽ | 70 200 | 26 | 2028 | 260 000 | 241 747 |
| 58 000 ₽ | 90 480 | 26 | 2027 | 260 000 | 241 747 |
| 75 000 ₽ | 117 000 | 26 | 2027 | 260 000 | 241 747 |
| 95 000 ₽ | 148 200 | 26 | 2026 | 260 000 | 241 747 |
Ипотека: 80% стоимости на 25 лет под 3%. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
За дом или квартиру по сельской ипотеке вернут обычные 260 000 ₽ за покупку (пп. 1 п. 3 ст. 220 НК РФ), а за проценты - меньше 390 000 ₽: при ставке до 3% процентов за срок кредита может не набраться 3 млн ₽ (п. 4 ст. 220 НК РФ). Льготная ставка на право не влияет - меняется только сумма процентов и то, как долго их возвращают.
Коротко
- Вычет за покупку полный - до 2 млн ₽ расходов на человека, кредит входит в расходы.
- Проценты - по факту. Вычет равен процентам, фактически уплаченным банку, поэтому при ставке до 3% возврат по ним идёт небольшими суммами весь срок кредита.
- Дом на участке под ИЖС даёт право на вычет только после регистрации права собственности на дом (п. 3 ст. 220 НК РФ).
- Проценты - только по одному объекту, и неиспользованный остаток лимита 3 млн ₽ на другое жильё не переносится.
- Социальные выплаты из бюджета и маткапитал из расходов исключают (п. 5 ст. 220 НК РФ).
Условия программы и вычет
Сельская ипотека - кредит под ставку до 3% на сумму до 6 млн ₽ для жилья в населённых пунктах с населением до 30 тыс. человек. С 2025 года программа адресная: её получают работники агропромышленного комплекса (АПК), социальной сферы и некоторых других отраслей - точные условия уточняйте в банке.
Для налогового вычета программа значения не имеет: налоговая инспекция применяет общие правила ст. 220 НК РФ, как к любому целевому кредиту на покупку или строительство жилья. Отличается только объект: по сельской ипотеке часто покупают готовый дом или строят его, а право на вычет по дому возникает иначе, чем по квартире.
Когда возникает право на вычет
- Готовый дом или квартира - с регистрации собственности в Росреестре, её подтверждает выписка из Единого государственного реестра недвижимости (ЕГРН); подробнее - «Готовый дом с участком».
- Строительство на участке под ИЖС - после регистрации права на дом; тогда в вычет входят и участок, и расходы на строительство, см. «Строительство дома ИЖС».
- Новостройка по договору долевого участия (ДДУ) - с подписания акта приёма-передачи с застройщиком.
- Жилой дом на садовом участке - с 2019 года тоже даёт вычет, после регистрации дома.
Отделку и достройку учитывают, только если по договору жильё куплено без отделки (п. 3 ст. 220 НК РФ). Проценты, уплаченные до года, в котором возникло право, включают в вычет в первом году.
Вычет за покупку при небольшой зарплате
Вычет за покупку применяется первым, и при небольшой зарплате он займёт несколько лет. Возьмём дом за 5,5 млн ₽ и кредит 4,4 млн ₽ под 3% на 25 лет. При зарплате 58 000 ₽ в месяц за первый год вернут 90 480 ₽, а вычет за покупку закончится в 2027 году. При 35 000 ₽ в месяц он закончится только в 2029 году - это видно во второй таблице.
Сумма за покупку от зарплаты не зависит: при доходе с НДФЛ до 2,4 млн ₽ в год любой покупатель рано или поздно вернёт 260 000 ₽, меняется только срок. Остаток вычета переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ).
Проценты: немного и надолго
Вычет по процентам равен процентам, которые вы фактически заплатили, но не больше 3 млн ₽ (п. 4 ст. 220 НК РФ). Первая таблица показывает, как это работает при ставке 3%:
- Пока идёт вычет за покупку, проценты не применяются, но и не пропадают - они копятся.
- Когда вычет за покупку закончится, накопленные проценты заявляют в пределах оставшегося дохода - поэтому в какой-то год вычет по процентам больше, чем уплачено банку за этот год.
- Дальше проценты заявляют каждый год - ровно столько, сколько уплачено банку за этот год.
За весь срок процентов набегает меньше лимита 3 млн ₽ (сумма - в примечании под таблицей), поэтому за проценты вернут 241 747 ₽ - меньше 390 000 ₽. Возврат растянется на 26 лет: заявляйте проценты каждый год по справке банка, пока платите кредит. При досрочном погашении процентов станет меньше - меньше будет и вычет.
Один объект для процентов
Остаток лимита по процентам на другое жильё не переносится: вычет по процентам дают только по одному объекту (п. 4 ст. 220 НК РФ). Объект для процентов может отличаться от объекта, за который получен вычет за покупку. Если после сельского дома вы планируете квартиру в ипотеку по рыночной ставке, подумайте, где заявить проценты: при ставке около 18,7% (средняя в топ-20 банков по мониторингу ДОМ.РФ на сентябрь 2026 года) лимит 3 млн ₽ набирается гораздо быстрее. Сравнить варианты поможет калькулятор вычета по процентам.
Социальные выплаты и маткапитал
Если часть цены оплачена социальной выплатой из бюджета или материнским капиталом, эту сумму вычитают из расходов (п. 5 ст. 220 НК РФ). Вычет считают только с денег, которые покупатель заплатил сам, включая кредит. Если бюджетными деньгами погашена часть процентов, эти проценты тоже не заявляют. Подробнее - «Покупка с маткапиталом».
Документы
- выписка из ЕГРН на дом или квартиру (и на участок, если он куплен вместе с домом);
- договор купли-продажи или ДДУ с актом приёма-передачи;
- платёжные документы на свою часть цены;
- кредитный договор и справка банка об уплаченных процентах за каждый год;
- при строительстве - договоры подряда, чеки и платёжные документы на материалы и работы.
Список для строительства дома соберёт генератор документов, для покупки готового жилья - этот вариант генератора. Какие расходы на стройку принимают, разобрано в гайде «Вычет при строительстве дома». Справку заказывают в банке, где оформлен кредит, например в Россельхозбанке; порядок для других банков - в разделе «Банки». Если кредит выдал Сбербанк, ВТБ, Центр-инвест, Ак Барс или Новикомбанк, вычет можно получить в упрощённом порядке, без декларации и документов; с другими банками подают декларацию 3-НДФЛ. Камеральная проверка декларации длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги перечисляют за несколько рабочих дней.
Частые ошибки
- Ждать 390 000 ₽ за проценты. Вычет равен фактически уплаченным процентам: при ставке до 3% их за срок может набраться меньше 3 млн ₽, и возврат будет меньше.
- Заявлять проценты по сельскому дому, не думая о следующей ипотеке. Вычет по процентам дают только по одному объекту (п. 4 ст. 220 НК РФ): получив его за дом, по будущей квартире проценты уже не вернуть, а остаток лимита не переносится.
- Подавать на вычет до регистрации дома. При строительстве на участке под ИЖС право на вычет возникает только после регистрации права собственности на дом (п. 3 ст. 220 НК РФ).
- Включать в расходы социальную выплату на жильё. Часть цены, оплаченная бюджетной субсидией или маткапиталом, в вычет не входит (п. 5 ст. 220 НК РФ).
- Бросать заявлять проценты из-за маленьких сумм. При ставке до 3% возврат за год невелик, но его дают каждый год, пока вы платите кредит; пропущенные годы можно заявить декларацией за три предыдущих года (п. 7 ст. 78 НК РФ).
Частые вопросы
Можно ли получить налоговый вычет по сельской ипотеке?
Да, на общих основаниях: до 2 млн ₽ расходов на покупку или строительство, включая кредит, и фактически уплаченные проценты - до 3 млн ₽ (пп. 1 п. 3 и п. 4 ст. 220 НК РФ). Льготная ставка на право не влияет.
Почему по сельской ипотеке возвращают мало за проценты?
Потому что вычет равен процентам, которые вы реально заплатили. При ставке до 3% их немного, и за весь срок может не набраться 3 млн ₽ - тогда вернут 13% от фактической суммы, небольшими частями каждый год.
Когда можно заявить вычет, если дом строится по сельской ипотеке?
После регистрации права собственности на дом (п. 3 ст. 220 НК РФ). Тогда в вычет войдут расходы на строительство и участок под ИЖС, а проценты, уплаченные до этого года, включают в первый год вычета.
Дают ли вычет за дом на садовом участке?
Да. С 2019 года жилой дом на садовом участке тоже даёт вычет - после регистрации права собственности на дом. Лимиты обычные: 2 млн ₽ за покупку и 3 млн ₽ процентов.
Где взять справку об уплаченных процентах по сельской ипотеке?
В банке, где оформлен кредит, - за каждый год. Если банк передаёт сведения в ФНС (Сбербанк, ВТБ, Центр-инвест, Ак Барс, Новикомбанк), вычет можно получить в упрощённом порядке, иначе - по 3-НДФЛ. Порядок по банкам - в разделе «Банки».
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Дом с участком
За купленный дом с участком вернут до 260 000 ₽: цена дома и земли суммируется в одном лимите 2 млн ₽, право - с регистрации собственности.
- Строительство дома ИЖС
За строительство дома вернут до 260 000 ₽ с расходов на стройку и участок - но только начиная с года регистрации права собственности на дом.
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.
- Дальневосточная ипотека
За покупку по дальневосточной ипотеке вернут обычные 260 000 ₽, а за проценты - немного: при ставке 2% процентов за срок кредита обычно меньше лимита 3 млн ₽.