Расчёт для этой ситуации
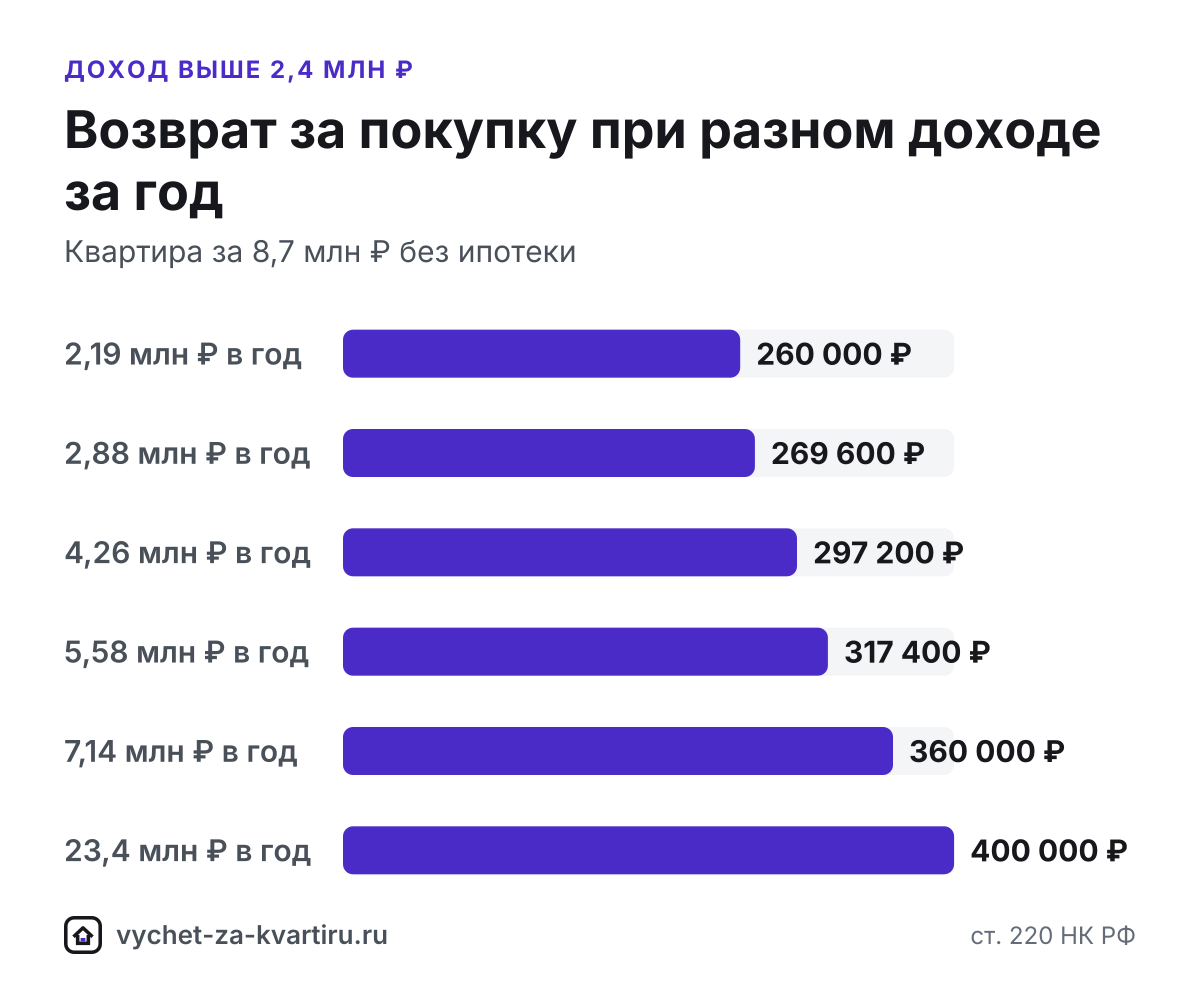
| Доход за год | Возврат за 2025, ₽ | Ставки, по которым вернут | Всего за покупку, ₽ |
|---|---|---|---|
| 2 190 000 ₽ | 260 000 | 13% | 260 000 |
| 2 880 000 ₽ | 269 600 | 15% + 13% | 269 600 |
| 4 260 000 ₽ | 297 200 | 15% + 13% | 297 200 |
| 5 580 000 ₽ | 317 400 | 18% + 15% | 317 400 |
| 7 140 000 ₽ | 360 000 | 18% | 360 000 |
| 23 400 000 ₽ | 400 000 | 20% | 400 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
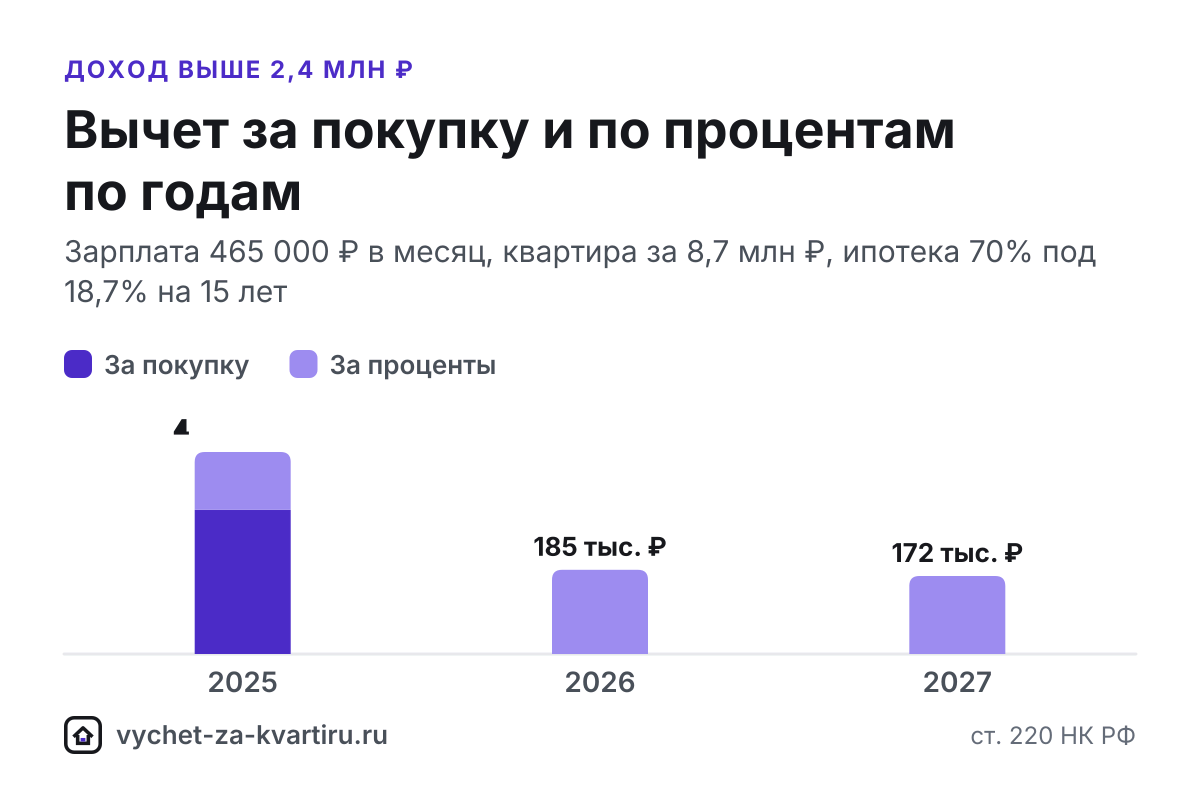
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Вычет по процентам, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|---|
| 2025 | 5 580 000 | 806 400 | 2 000 000 | 850 483 | 444 972 | 0 |
| 2026 | 5 580 000 | 806 400 | 0 | 1 119 832 | 185 375 | 0 |
| 2027 | 5 580 000 | 806 400 | 0 | 1 029 685 | 171 853 | 0 |
Итого возврат: 802 200 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Коротко
- Возврат больше 13%. С доходов с 2025 года НДФЛ считают по прогрессивной шкале, и имущественный вычет возвращает налог по ставкам тех ступеней, которые он снимает сверху (п. 1 ст. 224 Налогового кодекса РФ, НК РФ).
- Лимиты прежние: 2 млн ₽ расходов на покупку (пп. 1 п. 3 ст. 220 НК РФ) и 3 млн ₽ процентов по ипотеке (п. 4 ст. 220 НК РФ). Законопроекты об их увеличении не приняты.
- Потолок возврата - 440 000 ₽ за покупку и 660 000 ₽ с процентов, если весь вычет приходится на доход свыше 50 млн ₽ в год.
- Возврат за год не больше НДФЛ, уплаченного за этот год.
Шкала НДФЛ с 2025 года
С доходов с 2025 года ставки такие: 13% - до 2,4 млн ₽ в год, 15% - от 2,4 до 5 млн ₽, 18% - от 5 до 20 млн ₽, 20% - от 20 до 50 млн ₽, 22% - свыше 50 млн ₽ (п. 1 ст. 224 НК РФ, Федеральный закон от 12.07.2024 № 176-ФЗ). Повышенная ставка применяется не ко всему доходу, а только к части, которая превышает порог ступени. Порог считают по сумме доходов основной базы за календарный год.
Максимальный возврат по каждой ставке:
| Ставка НДФЛ | Годовой доход | С покупки (лимит 2 млн) | С процентов (лимит 3 млн) |
|---|---|---|---|
| 13% | до 2,4 млн | 260 000 | 390 000 |
| 15% | 2,4 млн - 5 млн | 300 000 | 450 000 |
| 18% | 5 млн - 20 млн | 360 000 | 540 000 |
| 20% | 20 млн - 50 млн | 400 000 | 600 000 |
| 22% | свыше 50 млн | 440 000 | 660 000 |
Возврат по повышенной ставке - только с той части дохода, что выше порога ступени. пп. 1 п. 3 ст. 220 НК РФ, п. 4 ст. 220 НК РФ, п. 1 ст. 224 НК РФ.
Почему возврат больше 13%
Вычет уменьшает доход до применения шкалы и снимает верхние ступени: налог возвращается по ставке той части дохода, которая оказалась выше. При доходе за год больше 2,4 млн ₽ часть вычета вернёт 15%, при доходе больше 5 млн ₽ - 18%.
Пример: при зарплате 345 000 ₽ в месяц до НДФЛ вычет за покупку вернёт 294 800 ₽ за один год, а не 260 000 ₽. Как возврат растёт с доходом, показывает первая таблица расчёта. При доходе 2,19 млн ₽ в год весь вычет возвращается по 13%. При 2,88 и 4,26 млн ₽ верхняя часть вычета возвращается по 15%, нижняя - по 13%. При 5,58 млн ₽ работают ступени 18% и 15%, при 7,14 млн ₽ весь вычет приходится на ступень 18%, а при 23,4 млн ₽ - на ступень 20%.
Ипотека: проценты тоже по верхней ставке
Вычет по процентам применяется после вычета на покупку и тоже уменьшает доход сверху. Во второй таблице зарплата 465 000 ₽ в месяц и ипотека 6,09 млн ₽ под 18,7% на 15 лет. За покупку вернут 317 400 ₽, за проценты - 484 800 ₽, всего 802 200 ₽. При таком доходе вычет за покупку и первые проценты укладываются в год права, а лимит 3 млн ₽ по процентам заканчивается за 3 года с начала вычета.
Для сравнения: при зарплате 155 000 ₽ в месяц, когда весь доход облагается по 13%, та же ипотека дала бы 650 000 ₽ - то есть ровно 13% от лимитов 2 млн ₽ и 3 млн ₽. Проценты по ипотеке принимаются к вычету и после рефинансирования (п. 4 ст. 220 НК РФ), а страховка и комиссии банка в вычет не входят.
Какой доход учитывают
- Основная база - зарплата, премии, доход от сдачи жилья как физлицо. Порог 2,4 млн ₽ считают по сумме таких доходов за год.
- Доход от продажи недвижимости - отдельная налоговая база: 13% до 2,4 млн ₽ и 15% свыше, с зарплатой не складывается. Вычет на покупку применяют сначала к основной базе, затем в том же году - к доходу от продажи, но не больше его суммы (ст. 210, 224 НК РФ). Подробнее - «Продажа и покупка в одном году».
- Доходы 2024 года и раньше облагались по прежней шкале (Федеральный закон от 23.11.2020 № 372-ФЗ), поэтому в декларациях за эти годы действуют другие пороги - см. таблицу ниже.
По какой ставке вернут налог
| Ситуация | Ставка возврата |
|---|---|
| Доход основной базы за год до 2,4 млн ₽ | 13% |
| Доход от 2,4 до 5 млн ₽ | 15% с части вычета, равной превышению над 2,4 млн ₽, с остального - 13% |
| Доход от 5 до 20 млн ₽ | 18% с части выше 5 млн ₽, дальше 15% и 13% |
| Доход от 20 до 50 млн ₽ | 20% с части выше 20 млн ₽, дальше по нижним ступеням |
| Доход свыше 50 млн ₽ | 22% с части выше 50 млн ₽ |
| Декларация за доходы 2021-2024 годов | 13%, а 15% - только с дохода свыше 5 млн ₽ |
| Доход от продажи недвижимости в том же году | ставки отдельной базы: 13% до 2,4 млн ₽ и 15% свыше |
Вычет всегда снимает доход сверху, поэтому при доходе чуть выше порога по повышенной ставке вернётся только небольшая часть. Если вычет больше, чем часть дохода над порогом, остаток вычета опускается на нижнюю ступень.
Как получить
- Через работодателя (п. 8 ст. 220 НК РФ): налоговая инспекция подтверждает право не более чем за 30 календарных дней, работодатель (налоговый агент) перестаёт удерживать НДФЛ и пересчитывает налог с начала года. При доходе выше 2,4 млн ₽ весь вычет за покупку укладывается в один год.
- Декларацией 3-НДФЛ по итогам года: камеральная проверка - до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги перечисляют за несколько рабочих дней.
- В упрощённом порядке (ст. 221.1 НК РФ) - если ипотека в банке, который передаёт данные в Федеральную налоговую службу (ФНС России): Сбербанк, ВТБ, Центр-инвест, Ак Барс, Новикомбанк. Подробнее - «Упрощённый порядок».
Супруги с разным доходом
Если квартира куплена в браке, у каждого супруга свой лимит 2 млн ₽ на покупку и 3 млн ₽ по процентам. Когда доход выше порога только у одного, ему обычно выгодно взять полный лимит на покупку: его вычет вернётся по 15%, а при доходе выше 5 млн ₽ частично по 18%. Остаток расходов в пределах своего лимита заявляет второй супруг и возвращает 13%.
| Стоимость | Всё на одного, ₽ | Покупка: супруг 1, ₽ | Покупка: супруг 2, ₽ | Семья при распределении, ₽ | Выгода, ₽ |
|---|---|---|---|---|---|
| 2,8 млн | 301 200 | 2 000 000 | 800 000 | 405 200 | 104 000 |
| 3,4 млн | 301 200 | 2 000 000 | 1 400 000 | 483 200 | 182 000 |
| 4,6 млн | 301 200 | 2 000 000 | 2 000 000 | 561 200 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
При распределении семья получает больше, чем если бы вычет заявил один супруг, и выгода растёт с долей второго супруга. Пропорцию процентов по ипотеке супруги вправе менять ежегодно (письмо Минфина от 31.10.2017 № 03-04-07/71589) - например, если доход одного из них перейдёт порог. Свои варианты сравнит калькулятор для супругов.
Пошагово
- Посчитайте доход основной базы за год - зарплату, премии, доход от сдачи жилья как физлицо. От суммы зависит, по каким ставкам вернётся налог.
- Решите, кто из супругов заявляет вычет, если квартира куплена в браке, и закрепите доли заявлением о распределении.
- Выберите способ: через работодателя вычет за покупку можно получить уже в текущем году, декларацией 3-НДФЛ - по итогам года и сразу за три прошлых года (п. 7 ст. 78 НК РФ).
- При ипотеке берите в банке справку об уплаченных процентах за каждый год: проценты заявляют ежегодно, пока не исчерпан лимит 3 млн ₽.
Что сделать дальше
Калькулятор в начале страницы уже настроен на зарплату 465 000 ₽ и ипотеку - подставьте свой доход, стоимость и кредит. Подробный разбор шкалы - в статье «Вычет при прогрессивной шкале», короткий ответ - «Почему возврат может быть больше 13%», формулы расчёта - на странице «Как считаем».
Частые ошибки
- Считать возврат по 13%. С доходов с 2025 года вычет уменьшает доход сверху: при доходе выше 2,4 млн ₽ часть налога возвращается по 15%, выше 5 млн ₽ - по 18% (п. 1 ст. 224 НК РФ).
- Думать, что лимиты выросли вместе со шкалой. Лимиты прежние - 2 млн ₽ на покупку и 3 млн ₽ по процентам (пп. 1 п. 3 и п. 4 ст. 220 НК РФ), растёт только ставка возврата.
- Считать, что с процентов всегда вернут 13%. Вычет по процентам тоже уменьшает доход сверху, поэтому при доходе выше порога налог с процентов возвращается по 15% и выше (п. 4 ст. 220, п. 1 ст. 224 НК РФ).
- Складывать зарплату с доходом от продажи квартиры. Доход от продажи недвижимости - отдельная налоговая база, для порога 2,4 млн ₽ он с зарплатой не суммируется (ст. 210, 224 НК РФ).
- Применять новую шкалу к прошлым годам. За доходы 2021-2024 годов действует шкала 13% до 5 млн ₽ и 15% свыше (Федеральный закон от 23.11.2020 № 372-ФЗ).
Частые вопросы
Сколько вернут за квартиру при доходе выше 2,4 млн ₽ в год?
Больше 260 000 ₽: вычет 2 млн ₽ уменьшает доход сверху, и часть налога возвращается по 15%, а при доходе выше 5 млн ₽ - по 18% (п. 1 ст. 224 НК РФ). Сумму для вашего дохода покажет калькулятор на этой странице.
Какой максимальный возврат при прогрессивной шкале?
За покупку - 440 000 ₽, с процентов - 660 000 ₽: это 22% от лимитов 2 млн ₽ и 3 млн ₽. Такой возврат возможен, только если весь вычет приходится на доход свыше 50 млн ₽ в год.
Изменились ли лимиты вычета с 2025 года?
Нет. Лимиты прежние - 2 млн ₽ на покупку (пп. 1 п. 3 ст. 220 НК РФ) и 3 млн ₽ по процентам (п. 4 ст. 220 НК РФ). Законопроекты об их увеличении не приняты.
Учитывается ли доход от продажи квартиры в пороге 2,4 млн ₽?
Нет. Доход от продажи недвижимости - отдельная налоговая база со своей шкалой: 13% до 2,4 млн ₽ и 15% свыше. С зарплатой он не складывается (ст. 210, 224 НК РФ). Подробнее - продажа и покупка в одном году.
Почему за 2024 год вернули только 13%?
За доходы 2021-2024 годов действует прежняя шкала: 13% до 5 млн ₽ в год и 15% свыше (Федеральный закон от 23.11.2020 № 372-ФЗ). По 15% за эти годы вернут только налог с дохода свыше 5 млн ₽.
Кому из супругов выгоднее заявить вычет, если высокий доход только у одного?
Супругу с доходом выше 2,4 млн ₽ обычно выгодно взять полный лимит 2 млн ₽: часть его вычета вернётся по 15% и выше. Остаток расходов второй супруг заявляет в пределах своего лимита и возвращает 13%. Варианты сравнит калькулятор для супругов.
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 221.1 НК РФ. Упрощённый порядок получения налоговых вычетовКонсультантПлюс
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- IT-ипотека
IT-ипотека даёт обычные вычеты - до 2 млн ₽ за покупку и до 3 млн ₽ процентов, а при доходе выше 2,4 млн ₽ в год часть налога вернут по ставке 15%, а не 13%.
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.
- Продажа и покупка
Вычет за новую квартиру - до 2 млн ₽ - может уменьшить и налог с продажи старой: с доходов 2025 года его применяют сначала к зарплате, а остаток в том же году - к доходу от продажи (ст. 210, 224 НК РФ).