Расчёт для этой ситуации
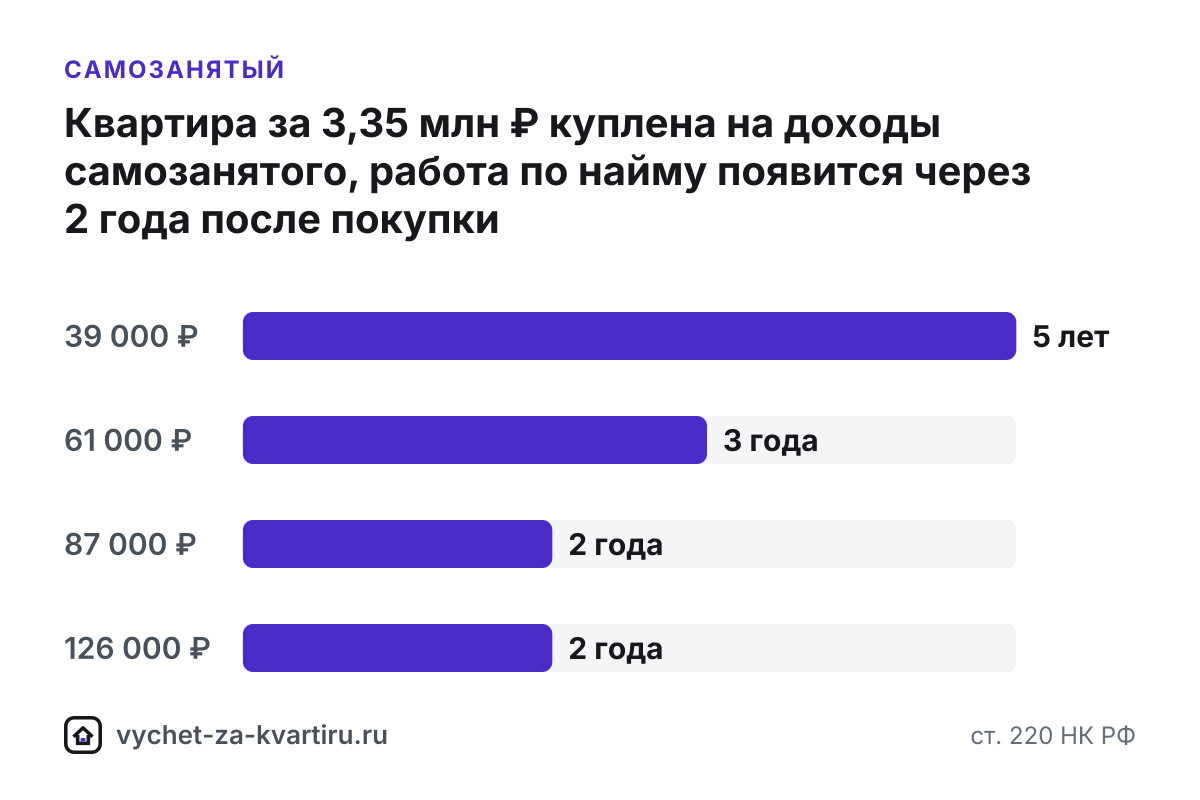
| Зарплата в месяц | Первый год возврата | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 39 000 ₽ | 2027 | 60 840 | 5 | 260 000 |
| 61 000 ₽ | 2027 | 95 160 | 3 | 260 000 |
| 87 000 ₽ | 2027 | 135 720 | 2 | 260 000 |
| 126 000 ₽ | 2027 | 196 560 | 2 | 260 000 |
Право на вычет не сгорает: остаток переносится на годы, когда появится доход, облагаемый НДФЛ. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
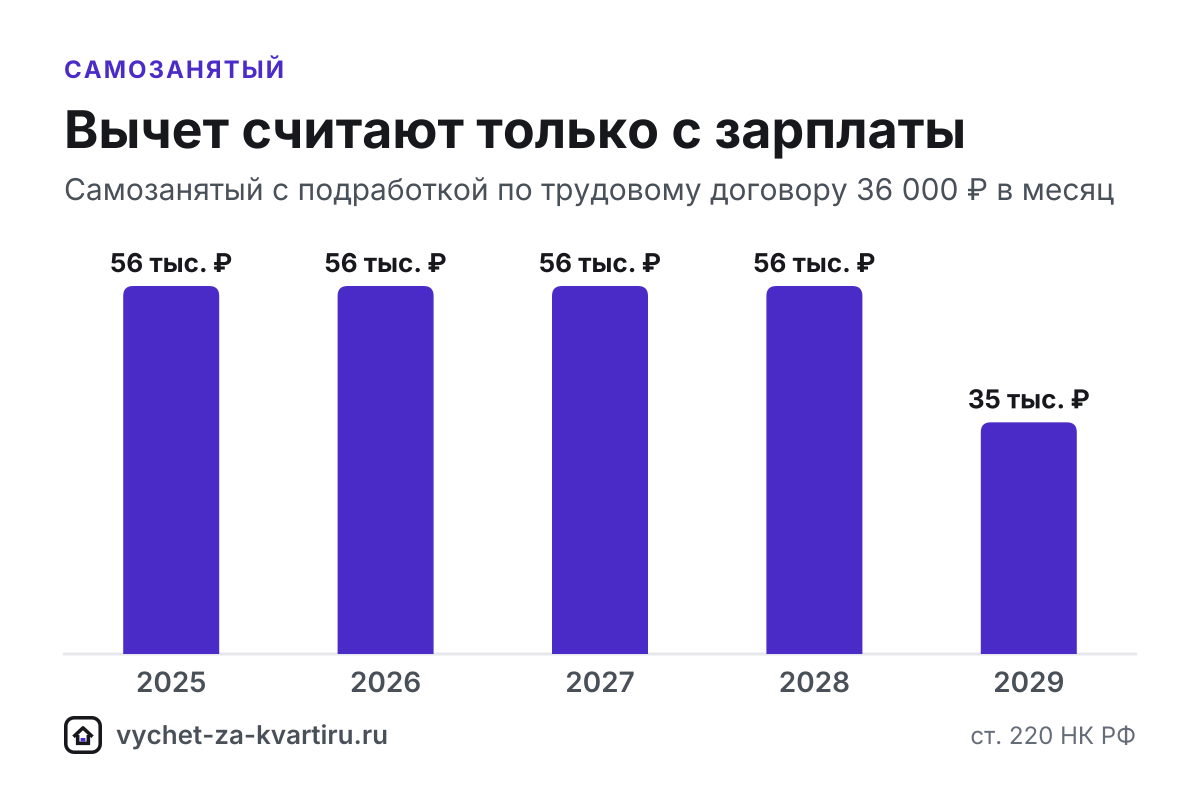
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|
| 2025 | 432 000 | 56 160 | 432 000 | 56 160 | 1 568 000 |
| 2026 | 432 000 | 56 160 | 432 000 | 56 160 | 1 136 000 |
| 2027 | 432 000 | 56 160 | 432 000 | 56 160 | 704 000 |
| 2028 | 432 000 | 56 160 | 432 000 | 56 160 | 272 000 |
| 2029 | 432 000 | 56 160 | 272 000 | 35 360 | 0 |
Итого возврат: 260 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Коротко
- С дохода самозанятого вернут 0 ₽. Самозанятые платят налог на профессиональный доход (НПД), а имущественный вычет по ст. 220 Налогового кодекса РФ (НК РФ) возвращает только НДФЛ.
- Право на вычет не теряется: до 260 000 ₽ с расходов на покупку в пределах 2 млн ₽ (пп. 1 п. 3 ст. 220 НК РФ) и до 390 000 ₽ с процентов ипотеки в пределах 3 млн ₽ (п. 4 ст. 220 НК РФ).
- Вычет работает с дохода, облагаемого НДФЛ: с зарплаты по трудовому договору, со сдачи жилья без НПД, с продажи другого жилья, если с неё нужно заплатить налог.
- Сниматься с учёта не нужно: статус самозанятого и вычет совместимы.
- Остаток вычета переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ).
НПД и НДФЛ: в чём разница для вычета
| Признак | Налог на профессиональный доход | НДФЛ |
|---|---|---|
| С какого дохода | оплата от клиентов за работу на НПД | зарплата, аренда жилья как физлицо, продажа имущества |
| Кто перечисляет налог | сам самозанятый | с зарплаты - работодатель (налоговый агент), с других доходов - сам человек по декларации 3-НДФЛ |
| Уменьшает ли имущественный вычет | нет | да, по ставкам 13-22% |
| Как вернуть налог за квартиру | никак | декларацией 3-НДФЛ или через работодателя |
Имущественный вычет - это возврат именно НДФЛ. Налог на профессиональный доход считается отдельно и в налоговую базу по НДФЛ не входит, поэтому ни декларация, ни заявление для работодателя его не уменьшат. При этом один человек может платить НПД с подработки и одновременно НДФЛ с зарплаты: вычет применяется только ко второму доходу, а первый на расчёт никак не влияет.
Пример: самозанятость и работа по найму
Во второй таблице расчёта самозанятый работает по трудовому договору за 36 000 ₽ в месяц до НДФЛ и купил квартиру за 3,35 млн ₽. Работодатель удерживает с этой зарплаты НДФЛ, и за первый год налоговая инспекция вернёт 56 160 ₽. Вычет за покупку растянется на 5 лет: каждый год возвращается весь НДФЛ с зарплаты, пока не будет исчерпан лимит 2 млн ₽. Доход от клиентов на НПД в таблице не участвует, поэтому срок возврата от него не сокращается, сколько бы самозанятый ни заработал.
Чтобы получать вычет в течение года, а не по его итогам, право подтверждают через работодателя: налоговая инспекция проверяет заявление не более 30 календарных дней и направляет уведомление работодателю, после чего НДФЛ из зарплаты не удерживают (п. 8 ст. 220 НК РФ). Налог за прошлые годы с зарплатой возвращают декларацией 3-НДФЛ - за три года, предшествующих подаче (п. 7 ст. 78 НК РФ), в 2026 году это 2023, 2024 и 2025.
Если зарплата появится позже
Часто квартиру покупают на доходы от самозанятости, а работу по найму находят потом. Право на вычет в этом случае ждёт: остаток переносится без ограничения срока (п. 9 ст. 220 НК РФ), а возвраты начинаются с первого года, в котором появился НДФЛ. Первая таблица показывает именно такой случай: квартира за 3,35 млн ₽ куплена в 2025 году, трудовой договор появляется через два года после покупки, и первый возврат приходится на 2027 год. Чем выше будущая зарплата, тем меньше лет займёт вычет, а итог одинаков - 260 000 ₽.
Сдача квартиры тоже может дать облагаемый доход, если её сдают как физлицо, без НПД: тогда доход от аренды и вычет указывают в одной декларации 3-НДФЛ, и налог с аренды к уплате уменьшается. Продажа другого жилья в том же году облагается отдельно от зарплаты, но вычет на покупку применяется и к этому доходу после основной базы (ст. 210, 224 НК РФ) - см. «Продажа и покупка в одном году».
Самозанятый пенсионер
Пенсионеры переносят остаток вычета на три года, предшествующих году его образования (п. 10 ст. 220 НК РФ). Если пенсионер сейчас работает как самозанятый, а в эти три года получал зарплату, НДФЛ за них вернут по декларациям 3-НДФЛ: доход на НПД переносу не мешает. Пенсия НДФЛ не облагается и в расчёт тоже не входит. Сколько получится вернуть, покажет калькулятор для пенсионеров, подробности - в сценарии «Работающий пенсионер».
Вычет на работающего супруга
При покупке в браке лимит 2 млн ₽ есть у каждого супруга, независимо от того, на кого оформлено жильё, а доли расходов закрепляют заявлением о распределении. Самозанятому без зарплаты выгоднее оставить себе меньшую долю: супруг с НДФЛ вернёт свою часть уже по первой декларации, а доля самозанятого сохранится до появления облагаемого дохода. По процентам ипотеки у каждого супруга свой лимит 3 млн ₽, и их пропорцию можно менять ежегодно (письмо Минфина от 31.10.2017 № 03-04-07/71589) - это удобно, если самозанятый позже выйдет на работу. Подробнее - «Покупка в браке».
Что делать в вашей ситуации
| Ситуация | Что делать |
|---|---|
| Есть зарплата сейчас | заявление для работодателя на текущий год или декларация 3-НДФЛ после его окончания |
| Зарплата была в прошлые годы после покупки | декларации 3-НДФЛ за эти годы в пределах 2023, 2024 и 2025 |
| Только доход на НПД | сохранить документы по сделке и заявить вычет, когда появится НДФЛ |
| Пенсионер с зарплатой в годы перед покупкой | декларации 3-НДФЛ с переносом остатка на три прошлых года |
| Квартира куплена в браке, супруг работает | распределить расходы заявлением, большую часть - на супруга |
Документы и сроки
Для вычета нужен обычный комплект: договор купли-продажи или договор долевого участия (ДДУ) с актом приёма-передачи, выписка из Единого государственного реестра недвижимости (ЕГРН), документы об оплате, при ипотеке - справка банка об уплаченных процентах. Подтверждать доход самозанятого не нужно - он в расчёт не входит. Декларацию 3-НДФЛ проверяют до 3 месяцев (п. 2 ст. 88 НК РФ), после проверки деньги приходят за несколько рабочих дней (ст. 79 НК РФ); через работодателя право подтверждают не более чем за 30 календарных дней. Список документов соберёт генератор документов, даты - раздел «Сроки».
Что сделать дальше
Калькулятор в начале страницы считает вычет с подработки 36 000 ₽ в месяц. Если зарплаты нет, откройте «Уточнить расчёт» и в поле «Откуда доход» выберите «Самозанятый (налог на проф. доход)» - калькулятор покажет, что возвращать пока нечего. Срок возврата при будущей зарплате посчитает калькулятор срока. Похожие ситуации разобраны в сценариях «ИП на УСН или патенте» и «Неработающий».
Частые ошибки
- Ждать возврата налога на профессиональный доход. НПД - отдельный налог, а не НДФЛ, и имущественный вычет его не уменьшает (ст. 220 НК РФ).
- Подавать 3-НДФЛ за год, когда был только доход самозанятого. Возврат будет 0 ₽: декларацию подают за годы с зарплатой или другим доходом, облагаемым НДФЛ.
- Сдавать квартиру как самозанятый и рассчитывать на вычет с аренды. Налог на профессиональный доход с аренды вычет не уменьшит - только НДФЛ при сдаче жилья как физлицо.
- Отказываться от вычета, считая, что он сгорит. Право на вычет по сроку не ограничено, а остаток переносится на следующие годы (п. 9 ст. 220 НК РФ).
- Заявлять вычет за годы до покупки, когда вы ещё работали по найму. Вычет применяют начиная с года возникновения права (п. 3 ст. 220 НК РФ), а перенос на прошлые годы доступен только пенсионерам (п. 10 ст. 220 НК РФ).
Частые вопросы
Может ли самозанятый получить налоговый вычет за квартиру?
С дохода от самозанятости - нет: налог на профессиональный доход не НДФЛ, и вычетом его не вернуть. Право при этом сохраняется: вычет получают с зарплаты по трудовому договору, со сдачи жилья как физлицо или позже, когда такой доход появится (п. 9 ст. 220 НК РФ).
Я самозанятый и работаю по трудовому договору. Вернут ли налог?
Да, НДФЛ с зарплаты - по декларации 3-НДФЛ или через работодателя (п. 8 ст. 220 НК РФ). Доход самозанятого в расчёт не входит, поэтому возврат за год не больше НДФЛ, удержанного с зарплаты.
Нужно ли сняться с учёта как самозанятый, чтобы получить вычет?
Нет. Статус самозанятого вычету не мешает - важно, чтобы был доход, облагаемый НДФЛ, например зарплата. А налог на профессиональный доход вычет не вернёт ни при каком статусе.
Сгорит ли вычет, если несколько лет работать только самозанятым?
Нет. Само право на вычет по сроку не ограничено, а остаток переносится на следующие годы (п. 9 ст. 220 НК РФ). Возвраты начнутся с первого года, в котором появится доход с НДФЛ.
Может ли вычет получить супруг самозанятого?
Да, если квартира куплена в браке: у каждого супруга свой лимит 2 млн ₽, а доли фиксируют заявлением о распределении. Супруг с зарплатой получит свою часть сразу. Подробнее - в какой пропорции супругам делить вычет.
Может ли самозанятый пенсионер вернуть налог за прошлые годы?
Да, если в годы перед покупкой у него была зарплата с НДФЛ: пенсионеры переносят остаток вычета на три года, предшествующих году его образования (п. 10 ст. 220 НК РФ). Доход на НПД этому не мешает, но и сам в расчёт не входит.
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 79 НК РФ. Возврат денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
Похожие ситуации
- ИП на УСН или патенте
С доходов ИП на УСН или патенте вернут 0 ₽ - НДФЛ с бизнеса не платится, но право на вычет до 260 000 ₽ сохраняется: его получают с зарплаты, со сдачи жилья как физлицо или позже.
- Неработающий
Пока нет дохода, облагаемого НДФЛ, вернут 0 ₽, но право на вычет до 260 000 ₽ не сгорает: его получат с будущей зарплаты, со сдачи жилья как физлицо или через работающего супруга.
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.