Расчёт для этой ситуации
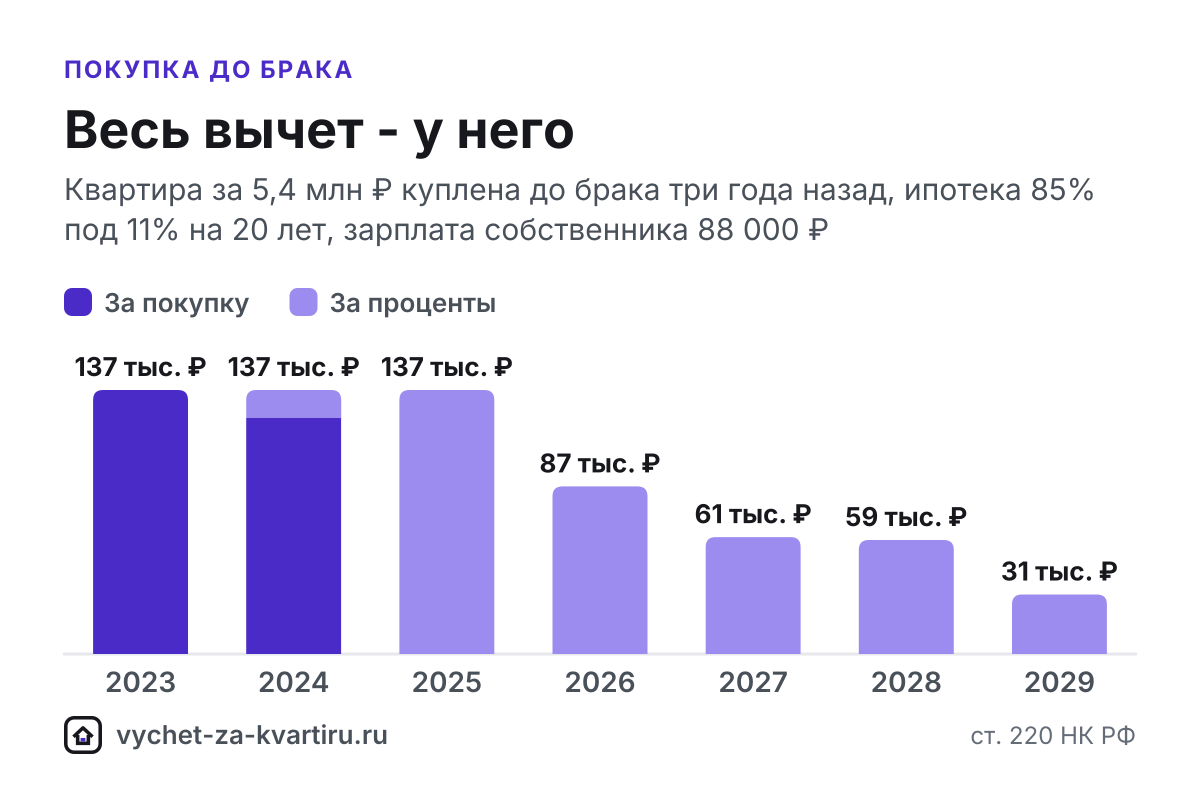
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Вычет по процентам, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|---|
| 2023 | 1 056 000 | 137 280 | 1 056 000 | 0 | 137 280 | 944 000 |
| 2024 | 1 056 000 | 137 280 | 944 000 | 112 000 | 137 280 | 0 |
| 2025 | 1 056 000 | 137 280 | 0 | 1 056 000 | 137 280 | 0 |
| 2026 | 1 056 000 | 137 280 | 0 | 670 276 | 87 136 | 0 |
| 2027 | 1 056 000 | 137 280 | 0 | 467 604 | 60 789 | 0 |
| 2028 | 1 056 000 | 137 280 | 0 | 455 925 | 59 270 | 0 |
| 2029 | 1 056 000 | 137 280 | 0 | 238 195 | 30 965 | 0 |
Итого возврат: 650 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Квартира, купленная до регистрации брака, остаётся личной собственностью того, кто её купил. Налоговый кодекс РФ (НК РФ) связывает имущественный вычет с собственником, который понёс расходы, поэтому вычет на покупку (до 2 млн ₽) и по процентам (до 3 млн ₽) получает только покупатель. Второй супруг права на вычет по этой квартире не имеет, даже если после свадьбы семья гасила ипотеку из общего бюджета.
Коротко
- Вычет получает только покупатель: добрачная квартира - его личная собственность (ст. 220 НК РФ).
- Лимиты собственника обычные: до 2 млн ₽ на покупку, то есть до 260 000 ₽ к возврату при ставке 13%, и до 3 млн ₽ процентов, то есть до 390 000 ₽.
- Проценты, уплаченные в браке, тоже заявляет собственник: второй супруг не получает вычет по процентам, даже если стал созаёмщиком.
- Заявление о распределении по добрачной квартире не подают, а свидетельство о браке к декларации не прикладывают.
- Право второго супруга остаётся целым: его 2 млн ₽ и 3 млн ₽ процентов пригодятся при следующей покупке (пп. 1 п. 3 и п. 4 ст. 220 НК РФ).
Почему второй супруг не получает вычет
Правило «вычет получают оба супруга» работает только для жилья, купленного в браке: такое жильё становится совместной собственностью. Имущество, которое один из супругов приобрёл до брака, общим не становится, и право собственности остаётся за покупателем. Второй супруг не собственник и не покупатель, поэтому налоговая инспекция откажет ему в вычете по этой квартире.
Добрачной квартира считается, если покупатель стал собственником до регистрации брака. По вторичному жилью это момент, когда Росреестр зарегистрировал право собственности: дату показывает выписка из Единого государственного реестра недвижимости (ЕГРН). С этого же момента у собственника возникает право на вычет, а по новостройке - с подписания акта приёма-передачи (п. 3 ст. 220 НК РФ). Если сделка началась до свадьбы, а завершилась уже в браке, прочитайте врезку в конце страницы.
Пример по годам: весь вычет у собственника
Собственник заявляет вычет сам, в обычном порядке: сначала расходы на покупку, затем проценты. Свадьба на расчёт не влияет ни по сумме, ни по срокам.
Пример из таблицы выше: квартира за 5,4 млн ₽ куплена три года назад, ипотека 4,59 млн ₽ под 11% на 20 лет, зарплата 88 000 ₽ в месяц. Собственник вернёт 650 000 ₽ за 7 лет. В первой строке таблицы работает только вычет на покупку, во второй к его остатку добавляются проценты, а дальше налог возвращают только за проценты, пока не исчерпан лимит 3 млн ₽. За три прошлых года - 2023, 2024 и 2025 - собственник может подать декларации сразу и вернуть 411 840 ₽.
Если бы собственник женился на втором году выплат, строки таблицы не изменились бы: брак не добавляет второго получателя вычета и не уменьшает лимиты покупателя.
Что меняется после свадьбы
После свадьбы кредит за добрачную квартиру часто платят из общего бюджета, а банк иногда включает второго супруга в созаёмщики. Вычет при этом остаётся у собственника:
| Ситуация после свадьбы | Кто получает вычет |
|---|---|
| Ипотеку гасят из общего бюджета | Собственник, в том числе за проценты, уплаченные в браке |
| Второго супруга включили в созаёмщики | Собственник: созаёмщик без права собственности вычет не получает |
| Ипотеку рефинансировали уже в браке | Собственник: проценты по новому кредиту тоже входят в вычет (п. 4 ст. 220 НК РФ) |
| Собственник подарил супругу долю | Одаряемый вычет не получает: расходов на покупку не было |
| Собственник продал супругу долю | Покупатель вычет не получает: сделка между взаимозависимыми лицами (п. 5 ст. 220, ст. 105.1 НК РФ) |
Ни один из этих шагов не передаёт вычет второму супругу. Все проценты по кредиту собственник заявляет в своей декларации по справке банка об уплаченных процентах, подробнее о созаёмщиках - «Созаёмщик по ипотеке», о смене банка - «Рефинансирование ипотеки».
Второй супруг сохраняет своё право
По добрачной квартире второй супруг вычет не заявлял, поэтому его лимит остаётся целым: 2 млн ₽ на покупку и 3 млн ₽ по процентам. Этим правом он воспользуется при следующей покупке, например когда семья купит жильё уже в браке. Собственник добрачной квартиры по новому жилью получит только неиспользованный остаток лимита, если он есть, и вычет по процентам, если ещё не получал его ни по одному объекту (п. 4 ст. 220 НК РФ).
Пример: семья покупает в браке квартиру за 3,7 млн ₽ с ипотекой 2,96 млн ₽ под 18,7% на 20 лет, а муж по добрачной квартире уже использовал и вычет на покупку, и вычет по процентам. Жена с зарплатой 59 000 ₽ в месяц заявит 2 млн ₽ расходов и все проценты по заявлению о распределении и вернёт 650 000 ₽ за 8 лет. Такой расчёт для своей семьи можно сделать в калькуляторе для супругов: в нём уже отмечено, что супруг 1 получал вычет.
Подробнее о второй покупке - «Покупка в браке», «Вычет за вторую квартиру» и «Повторный вычет по остатку».
Документы и подача
Комплект обычный, и все документы оформлены на имя собственника:
- договор купли-продажи и выписка из ЕГРН или договор долевого участия (ДДУ) и акт приёма-передачи;
- платёжные документы;
- при ипотеке - кредитный договор и справка банка об уплаченных процентах за каждый год.
Список под вашу сделку соберёт генератор документов. Собственник подаёт декларацию 3-НДФЛ через личный кабинет налогоплательщика на nalog.gov.ru или оформляет вычет через работодателя. Камеральная проверка декларации длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги приходят за несколько рабочих дней.
Если договор купли-продажи или ДДУ подписан до свадьбы, а право собственности зарегистрировано или акт приёма-передачи подписан уже в браке, статус квартиры может быть неочевидным, особенно если часть оплаты внесли после регистрации брака. Уточните его до подачи декларации: от этого зависит, может ли вычет заявить второй супруг.
Частые ошибки
- Заявлять вычет на второго супруга. Квартира, купленная до брака, - личная собственность покупателя: супруг не собственник и права на вычет по ней не имеет (ст. 220 НК РФ).
- Откладывать вычет до свадьбы, чтобы разделить его с супругом. Брак не делает добрачную квартиру общей, а вернуть НДФЛ можно только за три года, предшествующих подаче (п. 7 ст. 78 НК РФ), поэтому декларации лучше подать сразу.
- Рассчитывать на вычет по процентам для супруга-созаёмщика. Даже если после свадьбы ипотеку гасили из общих денег, а супруга включили в созаёмщики, вычет по процентам получает только собственник.
- Переоформлять долю на супруга ради вычета. По подаренной доле нет расходов - нет и вычета, а покупка у супруга - сделка взаимозависимых лиц (п. 5 ст. 220, ст. 105.1 НК РФ).
- Считать, что второй супруг потерял право на вычет. По добрачной квартире он вычет не заявлял, поэтому его лимит 2 млн ₽ и право на вычет по процентам сохраняются для другого жилья.
Частые вопросы
Может ли жена получить вычет за квартиру, купленную мужем до брака?
Нет. Квартира, купленная до брака, - личная собственность мужа, поэтому вычет на покупку и по процентам получает только он. Подробнее - вычет за квартиру, купленную до брака.
Если после свадьбы ипотеку платили вместе, получит ли второй супруг вычет по процентам?
Нет. Платежи из общего бюджета не делают второго супруга собственником, поэтому вычет по процентам по этой квартире ему не положен. Все проценты, в том числе уплаченные в браке, заявляет собственник.
Нужно ли собственнику заявление о распределении вычета?
Нет. Заявление о распределении подают только по жилью, купленному в браке. Собственник добрачной квартиры заявляет вычет сам - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам.
Сохраняет ли второй супруг право на вычет?
Да. Он не заявлял вычет по добрачной квартире, поэтому его лимит 2 млн ₽ и право на вычет по процентам остаются целыми - их можно использовать при покупке другого жилья, в том числе в браке.
Что будет, если муж подарит жене долю в своей квартире?
Вычета у жены не будет: по подаренному жилью нет расходов на покупку. Продажа доли супругу тоже не поможет - это сделка между взаимозависимыми лицами (п. 5 ст. 220, ст. 105.1 НК РФ).
Можно ли получить вычет по добрачной квартире, если до свадьбы я его не заявлял?
Да. Право на вычет по сроку не ограничено, а свадьба на него не влияет. Собственник подаёт декларации 3-НДФЛ и возвращает налог за три года, предшествующих подаче (п. 7 ст. 78 НК РФ), а остаток получает в следующие годы.
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 105.1 НК РФ. Взаимозависимые лицаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
Похожие ситуации
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.
- Созаёмщик по ипотеке
Созаёмщик получает вычет по процентам - до 3 млн ₽, то есть до 390 000 ₽ при ставке 13%, - только если он собственник жилья или супруг собственника при покупке в браке (ст. 220 НК РФ).
- Вторая квартира
Зависит от первого вычета: если лимит 2 млн ₽ не исчерпан - добираете остаток, если исчерпан - остаётся вычет по процентам, при условии что его ещё не получали.
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.