Расчёт для этой ситуации
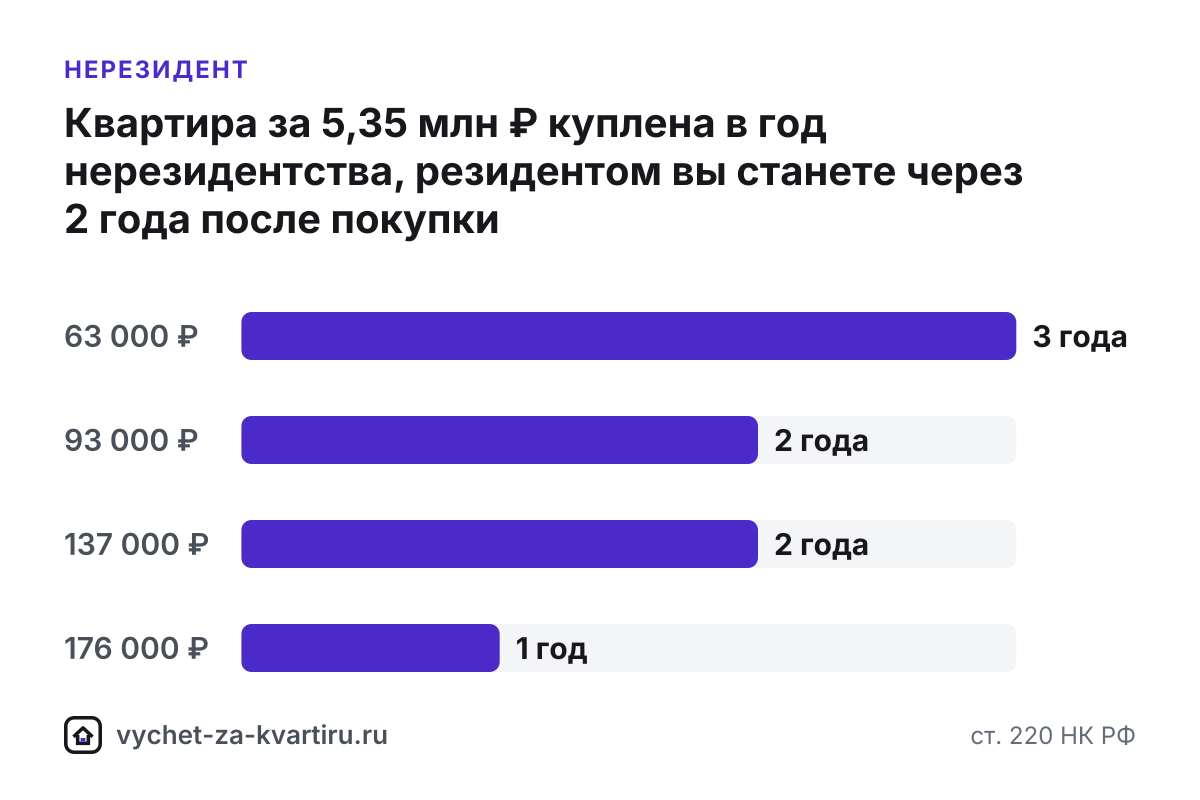
| Зарплата в месяц | Первый год возврата | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 63 000 ₽ | 2027 | 98 280 | 3 | 260 000 |
| 93 000 ₽ | 2027 | 145 080 | 2 | 260 000 |
| 137 000 ₽ | 2027 | 213 720 | 2 | 260 000 |
| 176 000 ₽ | 2027 | 260 000 | 1 | 260 000 |
Право на вычет не сгорает: остаток переносится на годы, когда появится доход, облагаемый НДФЛ. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
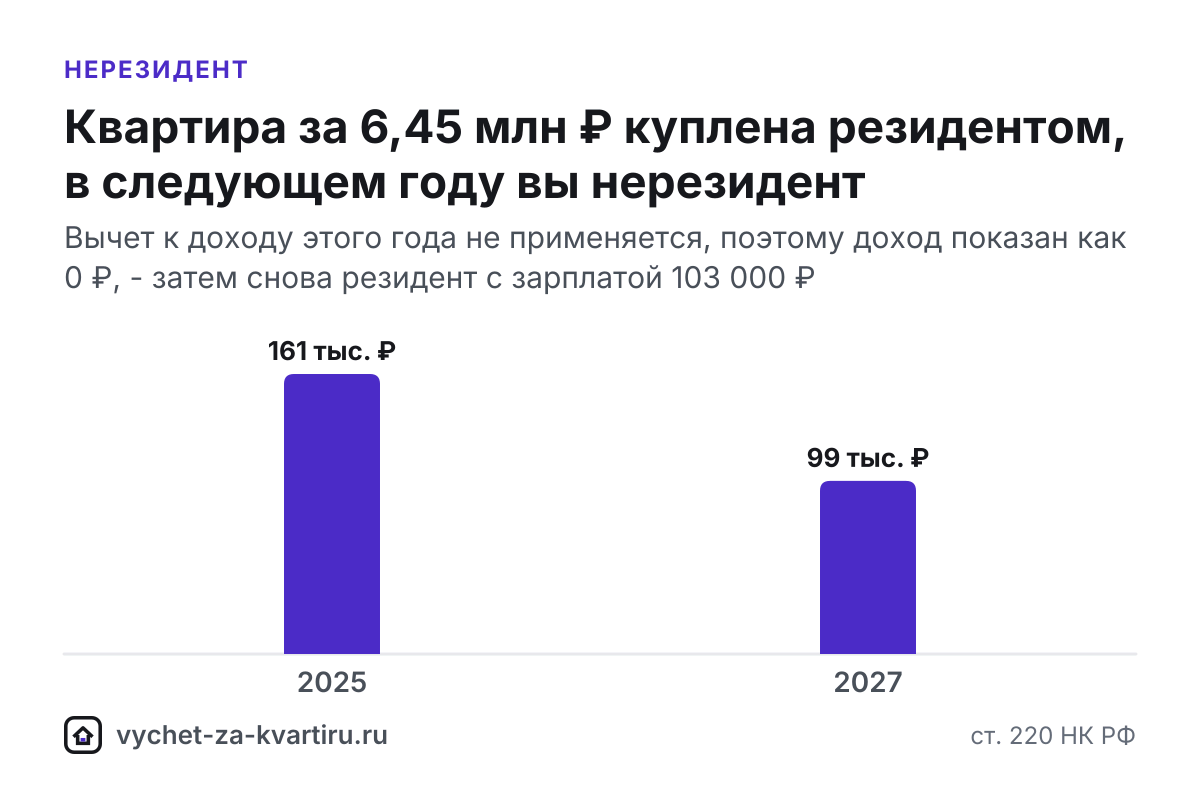
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|
| 2025 | 1 236 000 | 160 680 | 1 236 000 | 160 680 | 764 000 |
| 2026 | 0 | 0 | 0 | 0 | 764 000 |
| 2027 | 1 236 000 | 160 680 | 764 000 | 99 320 | 0 |
Итого возврат: 260 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Коротко
- Пока вы нерезидент, вычет - 0 ₽. Доходы нерезидентов, как правило, облагаются по ставке 30%, и имущественный вычет по ст. 220 Налогового кодекса РФ (НК РФ) к ним не применяется (ст. 210 и 224 НК РФ).
- Нерезидент - тот, кто пробыл в России меньше 183 дней за 12 месяцев подряд. Гражданство значения не имеет.
- Статус считают по итогам года, за который заявлен вычет, а не на дату покупки.
- Право сохраняется: за годы резидентства вернут до 260 000 ₽ с покупки (пп. 1 п. 3 ст. 220 НК РФ) и до 390 000 ₽ с процентов ипотеки (п. 4 ст. 220 НК РФ), а остаток переносится без ограничения срока (п. 9 ст. 220 НК РФ).
Кто считается налоговым резидентом
Налоговый резидент - человек, который находится в России не меньше 183 дней в течение 12 месяцев подряд. Дни считают по датам въезда и выезда. Для вычета важен статус по итогам года, за который его заявляют: если в этом году вы пробыли в России 183 дня и больше, вы резидент, и вычет применяется к вашему доходу по основной шкале.
Гражданство статус не определяет. Нерезидентом может оказаться гражданин России, который большую часть года прожил за границей, а резидентом - иностранец, пробывший в России 183 дня и больше. Поэтому декларацию 3-НДФЛ на вычет разумно подавать после окончания года, когда число дней в России уже известно.
Как статус влияет на вычет
| Ситуация | Что будет с вычетом |
|---|---|
| Резидент в год покупки и дальше | обычный вычет с года возникновения права |
| Купили нерезидентом, потом стали резидентом | вычет за годы резидентства, остаток переносится |
| Купили резидентом, потом уехали | за годы нерезидентства вычета нет, остаток ждёт возвращения статуса |
| Нерезидент все годы после покупки | вычета нет, пока статус не изменится |
| Квартира куплена в браке, супруг - резидент | супруг заявляет свою часть на общих условиях |
Годы нерезидентства просто пропускаются: вычет не применяется к доходу этих лет, но и не расходуется. Право на вычет возникает как обычно - по вторичке с регистрации собственности, которую подтверждает выписка из Единого государственного реестра недвижимости (ЕГРН), по договору долевого участия (ДДУ) - с подписания акта приёма-передачи (п. 3 ст. 220 НК РФ).
Пример по годам
Первая таблица расчёта показывает случай, когда квартира за 5,35 млн ₽ куплена в 2025 году, а резидентом вы станете через два года после покупки. Первый возврат придётся на 2027 год, и при зарплате 93 000 ₽ в месяц вычет займёт 2 года. Сумма от перерыва не уменьшается - сдвигаются только сроки.
Вторая таблица - обратный случай. Квартира за 6,45 млн ₽ куплена в 2025 году, когда вы были резидентом, в 2026 году вы проводите в России меньше 183 дней, а со следующего года возвращаетесь. Декларация за год покупки вернёт 160 680 ₽ - НДФЛ с зарплаты того года. Год нерезидентства пропускается: доход за него показан как 0 ₽, потому что вычет к нему не применяется. Остаток доберут после возвращения статуса, и итог составит 260 000 ₽.
Ставка после возвращения статуса и ипотека
После возвращения статуса вычет уменьшает доход по основной шкале: с доходов с 2025 года это 13% до 2,4 млн ₽ в год и 15-22% с частей дохода выше порогов (п. 1 ст. 224 НК РФ). Поэтому при высоком доходе возврат за покупку может превысить 260 000 ₽ - подробнее в сценарии «Доход выше 2,4 млн ₽».
Вычет по процентам ипотеки - до 3 млн ₽ по одному объекту (п. 4 ст. 220 НК РФ) - заявляют за годы резидентства по справкам банка за каждый год. Можно ли потом учесть проценты, уплаченные в годы нерезидентства, - позиция неоднозначна, уточните в инспекции.
Как получить вычет после возвращения статуса
- Проверьте статус. За год нужно пробыть в России не меньше 183 дней - посчитайте их по датам въезда и выезда.
- Подайте декларацию 3-НДФЛ за год, по итогам которого вы резидент, - в личном кабинете налогоплательщика на nalog.gov.ru, на Госуслугах или в налоговой инспекции, подробнее - «3-НДФЛ через Госуслуги и личный кабинет». Вернуть налог можно за три года, предшествующих подаче (п. 7 ст. 78 НК РФ): в 2026 году - за 2023, 2024 и 2025, но только за годы резидентства и не раньше года возникновения права.
- Если работодатель (налоговый агент) удерживал 30%, а по итогам года вы стали резидентом, налог пересчитывают по ставкам для резидентов. Излишек, который работодатель не успел учесть до конца года, возвращает налоговая инспекция по декларации 3-НДФЛ с документами, подтверждающими статус. В той же декларации заявляют вычет.
- Следите за остатком. Если вычет не закончился, в следующие годы резидентства его заявляют новыми декларациями или через работодателя (п. 8 ст. 220 НК РФ).
Документы и сроки
Документы для вычета те же, что у любого покупателя: договор купли-продажи или ДДУ, выписка из ЕГРН или акт приёма-передачи, документы об оплате, при ипотеке - справка банка об уплаченных процентах. Если в году были долгие поездки, сохраните документы, по которым видны даты въезда и выезда: они помогут подтвердить статус. Декларацию налоговая инспекция проверяет в ходе камеральной проверки до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги перечисляют за несколько рабочих дней (ст. 79 НК РФ). Полный список документов соберёт генератор документов.
Супруги и иностранцы
- Супруги. Если квартира куплена в браке, а резидент только один из супругов, расходы можно распределить на него: каждый получает свой вычет в пределах 2 млн ₽ и 3 млн ₽ по процентам. Подробнее - «Покупка в браке».
- Иностранцы. Иностранец со статусом налогового резидента и доходом, облагаемым НДФЛ по основной шкале, получает вычет на общих условиях - см. «Может ли иностранец получить вычет».
Что сделать дальше
Калькулятор в начале страницы считает возврат для резидента. Чтобы учесть годы нерезидентства, нажмите «Доход менялся по годам? Ввести по годам» и поставьте 0 за годы, по итогам которых вы нерезидент.
Про жильё, купленное за рубежом, - ответ «Вычет за квартиру за границей». Когда придут деньги после подачи декларации, подскажет раздел «Сроки», а сколько лет займёт вычет после возвращения статуса - калькулятор срока.
Частые ошибки
- Заявлять вычет за год, когда вы были нерезидентом. Статус определяется по итогам года, за который заявлен вычет: если в России вы пробыли меньше 183 дней, доходы облагаются по ставке 30% и вычета нет (ст. 210 и 224 НК РФ).
- Считать, что право потеряно, если квартира куплена в год нерезидентства. Важен статус в году, за который вы заявляете вычет, а остаток переносится на следующие годы (п. 9 ст. 220 НК РФ).
- Путать гражданство и налоговый статус. Гражданин России, который большую часть года жил за границей, может быть нерезидентом, а иностранец, проживший в России 183 дня и больше, - резидентом.
- Получать вычет через работодателя в году, когда вы надолго уезжаете. Если по итогам года окажетесь нерезидентом, вычет за этот год не положен, и налог придётся пересчитать - порядок уточните в инспекции.
- Рассчитывать на вычет за жильё за границей. Вычет дают только за жильё на территории России (пп. 3 п. 1 ст. 220 НК РФ), даже если вы резидент.
Частые вопросы
Может ли нерезидент получить налоговый вычет за квартиру?
Нет, пока он нерезидент: его доходы, как правило, облагаются по ставке 30%, и имущественный вычет к ним не применяется (ст. 210 и 224 НК РФ). Право сохраняется - вычет получают за годы, по итогам которых человек снова резидент.
Как понять, резидент я или нет?
Резидент - тот, кто находится в России не меньше 183 дней в течение 12 месяцев подряд. Для вычета статус определяют по итогам года, за который его заявляют, - дни считают по датам въезда и выезда.
Купил квартиру, когда был нерезидентом. Вычет пропал?
Нет. Статус нужен в годы, за которые заявляют вычет, а не в год покупки. Станете резидентом - подайте 3-НДФЛ за этот год, а остаток вычета перейдёт на следующие годы (п. 9 ст. 220 НК РФ).
Можно ли вернуть налог за прошлые годы, когда я был резидентом?
Да, если право на вычет в те годы уже возникло: налог возвращают за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), - за те из них, по итогам которых вы были резидентом.
Может ли вычет получить супруг-резидент?
Да, если квартира куплена в браке: каждый супруг получает свой вычет в пределах 2 млн ₽, независимо от того, на кого оформлено жильё. Супруг-резидент может заявить свою часть, пока второй живёт за границей.
Источники
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 79 НК РФ. Возврат денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
Похожие ситуации
- Доход выше 2,4 млн ₽
При доходе выше 2,4 млн ₽ в год вычет вернёт больше 260 000 ₽: налог возвращается по верхним ставкам шкалы 15-22%, максимум - 440 000 ₽ за покупку и 660 000 ₽ с процентов.
- Вычет за прошлые годы
Право на вычет по сроку не ограничено: даже если квартира куплена давно, налог вернут за три года, предшествующих подаче декларации (п. 7 ст. 78 НК РФ), а остаток вычета до 2 млн ₽ перенесут на следующие годы.
- Покупка в браке
Вычет получает каждый супруг - до 2 млн ₽ на покупку и до 3 млн ₽ по процентам, на кого бы ни была оформлена квартира.