Расчёт для этой ситуации
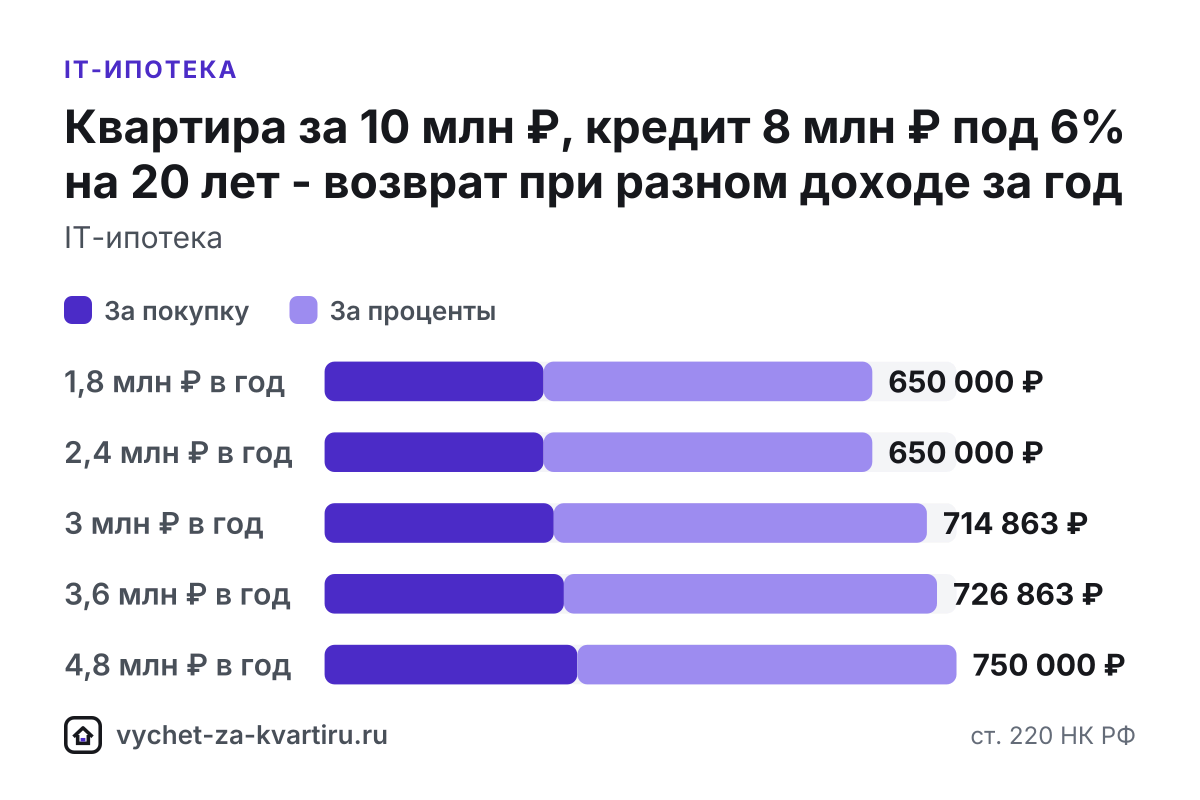
| Доход за год | Возврат за 2025, ₽ | Ставки, по которым вернут | Всего за покупку, ₽ | Всего за проценты, ₽ |
|---|---|---|---|---|
| 1 800 000 ₽ | 234 000 | 13% | 260 000 | 390 000 |
| 2 400 000 ₽ | 306 390 | 13% | 260 000 | 390 000 |
| 3 000 000 ₽ | 318 390 | 15% + 13% | 272 000 | 442 863 |
| 3 600 000 ₽ | 330 390 | 15% + 13% | 284 000 | 442 863 |
| 4 800 000 ₽ | 353 527 | 15% | 300 000 | 450 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
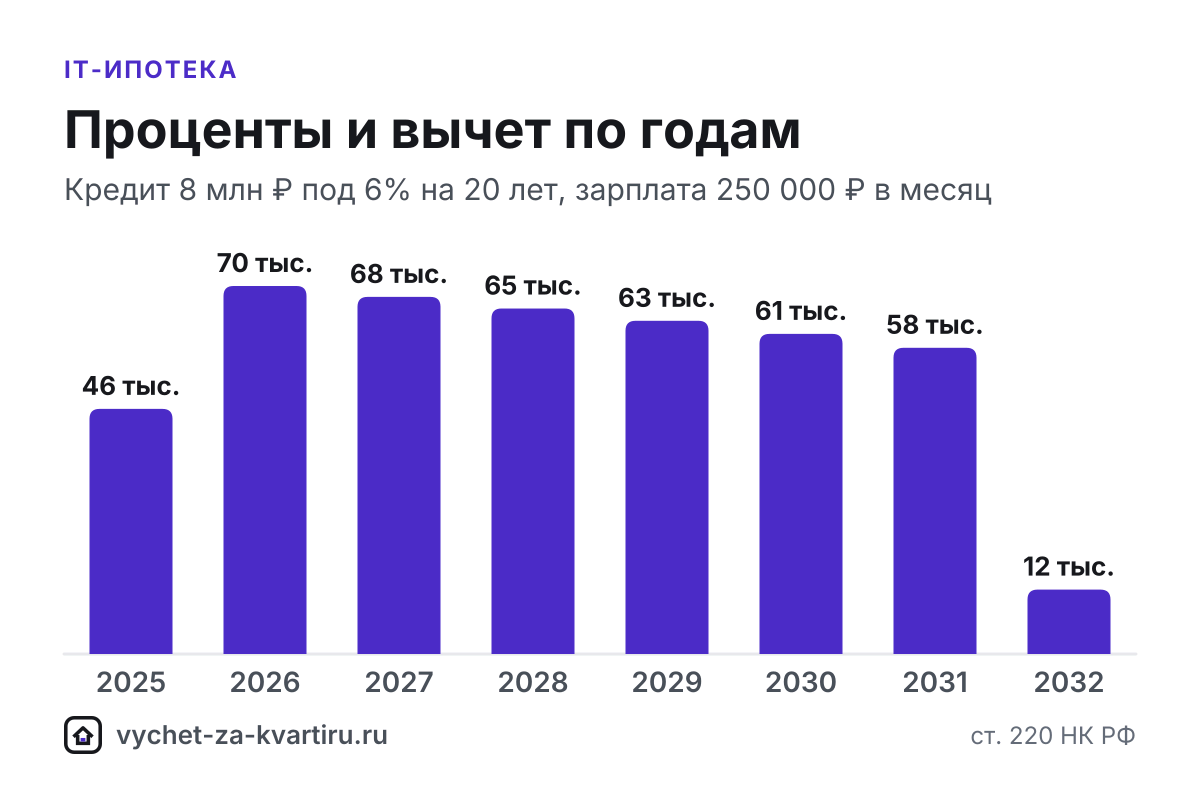
| Год | Проценты уплачены, ₽ | Вычет по процентам, ₽ | Возврат за проценты, ₽ | Остаток лимита 3 млн, ₽ |
|---|---|---|---|---|
| 2025 | 356 847 | 356 847 | 46 390 | 2 643 153 |
| 2026 | 464 384 | 464 384 | 69 658 | 2 178 769 |
| 2027 | 450 606 | 450 606 | 67 591 | 1 728 163 |
| 2028 | 435 978 | 435 978 | 65 397 | 1 292 185 |
| 2029 | 420 448 | 420 448 | 63 067 | 871 737 |
| 2030 | 403 960 | 403 960 | 60 594 | 467 777 |
| 2031 | 386 455 | 386 455 | 57 968 | 81 322 |
| 2032 | 367 870 | 81 322 | 12 198 | 0 |
| 2033 | 348 139 | 0 | 0 | - |
| 2034 | 327 191 | 0 | 0 | - |
| 2035 | 304 951 | 0 | 0 | - |
| 2036 | 281 339 | 0 | 0 | - |
| 2037 | 256 271 | 0 | 0 | - |
Всего процентов по графику: 5 755 477 ₽; в вычет войдёт не больше 3 000 000 ₽. Зарплата 250 000 ₽ в месяц, сначала применяется вычет на покупку. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
IT-ипотека даёт обычные вычеты: до 2 млн ₽ расходов на покупку (пп. 1 п. 3 ст. 220 НК РФ) и до 3 млн ₽ уплаченных процентов (п. 4 ст. 220 НК РФ). При доходе выше 2,4 млн ₽ в год часть налога возвращается по ставке 15% (п. 1 ст. 224 НК РФ), поэтому специалист с высокой зарплатой получит больше привычных 260 000 ₽ и 390 000 ₽.
Коротко
- Условия программы - ставка 6%, кредит до 9 млн ₽, первоначальный взнос от 20%; в Москве и Санкт-Петербурге IT-ипотека не действует.
- Вычет как при любой ипотеке. Налоговый кодекс РФ (НК РФ) не выделяет льготные программы: лимиты 2 млн ₽ и 3 млн ₽ одинаковы для любой ставки.
- Высокий доход - больше возврат. Вычет уменьшает доход сверху, и налог с части дохода свыше 2,4 млн ₽ в год возвращается по 15%.
- При 6% проценты набираются медленно. Лимит 3 млн ₽ заполняется несколько лет, пока вы платите кредит.
- Быстрее всего - через работодателя. С месяца, когда работодатель получит уведомление из налоговой, он перестанет удерживать НДФЛ (п. 8 ст. 220 НК РФ).
Условия программы и вычет
IT-ипотеку выдают сотрудникам аккредитованных IT-компаний: ставка 6%, кредит до 9 млн ₽, первоначальный взнос от 20%. Кто именно подходит под программу и какое жильё можно купить, уточняйте в банке и у работодателя: для вычета эти условия значения не имеют.
Для налоговой инспекции IT-ипотека - обычный целевой кредит на покупку жилья. В расходы на покупку идёт вся цена по договору: первоначальный взнос из своих денег и кредит банка вместе. Вычет по процентам положен по одному объекту, поэтому если вы уже получали его за другую квартиру, по IT-ипотеке проценты не вернут. Если вы купили жильё в Москве или Санкт-Петербурге по другой программе или по рыночной ставке, вычет положен в тех же размерах - см. «Квартира в ипотеку».
Высокая зарплата: возврат больше 13%
С доходов с 2025 года действует прогрессивная шкала: 13% - до 2,4 млн ₽ в год, 15% - от 2,4 до 5 млн ₽, 18% - от 5 до 20 млн ₽ (п. 1 ст. 224 НК РФ, Федеральный закон от 12.07.2024 № 176-ФЗ). Вычет уменьшает доход до применения шкалы и «снимает» верхнюю ступень, поэтому налог возвращается по 15%, а не по 13%. Лимиты вычета при этом не меняются.
Пример: квартира за 10 млн ₽, кредит 8 млн ₽ под 6% на 20 лет. При зарплате 170 000 ₽ в месяц весь доход облагается по 13%, и вернут 650 000 ₽. При 250 000 ₽ - уже 714 863 ₽: 272 000 ₽ за покупку и 442 863 ₽ за проценты. Как возврат растёт с доходом, показывает первая таблица: при доходе 4,8 млн ₽ в год весь вычет приходится на ступень 15%. Подробнее о шкале - «Доход выше 2,4 млн ₽» и статья «Вычет при прогрессивной шкале».
Пример по годам: проценты при 6%
Вторая таблица раскладывает тот же кредит по годам при зарплате 250 000 ₽ в месяц. Вычет за покупку закончится уже в 2025 году: годового дохода хватает, чтобы выбрать 2 млн ₽ сразу. Проценты применяются с первого года, но их немного, поэтому возврат растянется на 8 лет.
Обратите внимание на ставку возврата по годам. В первый год верхнюю часть дохода «снимает» вычет за покупку, и проценты за этот год возвращаются по 13%. Со второго года проценты сами уменьшают доход сверху и возвращаются по 15%. Процентов по графику за 20 лет набегает больше 3 млн ₽ - часть из них в вычет не войдёт, это видно в примечании под таблицей.
Как получить быстрее
- Через работодателя (п. 8 ст. 220 НК РФ). Подайте в Федеральную налоговую службу (ФНС России) заявление о подтверждении права (форма КНД 1150074) через личный кабинет налогоплательщика на nalog.gov.ru и приложите копии документов. Налоговая проверит его не более чем за 30 календарных дней и сама направит уведомление работодателю. С месяца получения уведомления работодатель (налоговый агент) не удерживает НДФЛ, пересчитывает налог с начала года и возвращает излишне удержанное не позднее 3 месяцев (п. 1 ст. 231 НК РФ). Подробнее - «Вычет через работодателя».
- В упрощённом порядке (ст. 221.1 НК РФ) - если кредит выдал Сбербанк, ВТБ, Центр-инвест, Ак Барс или Новикомбанк: предзаполненное заявление появляется в личном кабинете, документы не нужны. Подробнее - «Упрощённый порядок».
- Декларацией 3-НДФЛ по итогам года - с любым банком. Камеральная проверка длится до 3 месяцев (п. 2 ст. 88 НК РФ), после неё деньги перечисляют за несколько рабочих дней. В 2026 году декларации можно подать за 2023, 2024 и 2025.
Уведомление для работодателя действует только в текущем году, а проценты заявляют ежегодно. Поэтому каждый год, пока не выбран лимит 3 млн ₽, берите новую справку банка об уплаченных процентах и подтверждайте право заново.
Кому вычет не поможет
- ИП на УСН или патенте и самозанятые не платят НДФЛ с доходов от бизнеса - возвращать нечего, хотя право сохраняется. Вычет вернёт только НДФЛ с зарплаты по трудовому договору - см. «ИП на УСН» и «Самозанятый».
- Нерезиденты - те, кто за 12 месяцев пробыл в России меньше 183 дней: их доходы облагаются по 30%, и вычеты ст. 220 НК РФ к ним не применяются (ст. 210 и 224 НК РФ). Статус определяют по итогам года, за который заявлен вычет, поэтому год за границей переносит возврат на следующие годы, а не лишает права - см. «Нерезидент».
Документы
- выписка из Единого государственного реестра недвижимости (ЕГРН) или договор долевого участия (ДДУ) с актом приёма-передачи;
- договор купли-продажи и платёжные документы на первоначальный взнос;
- кредитный договор;
- справка банка об уплаченных процентах за каждый год.
Для вычета через работодателя эти документы прикладывают копиями к заявлению о подтверждении права. Список под ваш способ соберёт генератор документов, а даты по шагам покажет калькулятор сроков. Свой кредит проверьте в калькуляторе вычета по процентам.
Частые ошибки
- Считать, что льготная ставка уменьшает вычет. Программа на вычет не влияет: при 6% лимиты те же, что при любой ставке, просто 3 млн ₽ процентов набираются дольше.
- Рассчитывать только на 13% при высокой зарплате. С доходов с 2025 года действует прогрессивная шкала: вычет снимает верхнюю ступень, и при доходе выше 2,4 млн ₽ в год часть налога возвращается по 15% (п. 1 ст. 224 НК РФ).
- Заявлять вычет с доходов ИП или самозанятого. На УСН, патенте и НПД НДФЛ с этих доходов не платится - вернуть можно только НДФЛ с зарплаты.
- Подавать 3-НДФЛ за год, когда вы были нерезидентом. Если за год вы пробыли в России меньше 183 дней, доходы облагаются по 30%, и вычеты ст. 220 не применяются (ст. 210 и 224 НК РФ).
- Думать, что уведомление для работодателя действует несколько лет. Оно действует только в текущем году: чтобы работодатель учитывал проценты и дальше, право подтверждают заново каждый год (п. 8 ст. 220 НК РФ).
Частые вопросы
Можно ли получить налоговый вычет по IT-ипотеке?
Да, на общих основаниях: до 2 млн ₽ расходов на покупку, включая кредит, и до 3 млн ₽ процентов (пп. 1 п. 3 и п. 4 ст. 220 НК РФ). Льготная ставка на право не влияет.
Почему при высокой зарплате возвращают больше 13%?
Потому что с доходов с 2025 года действует прогрессивная шкала: 13% до 2,4 млн ₽ в год и 15% - от 2,4 до 5 млн ₽ (п. 1 ст. 224 НК РФ). Вычет уменьшает доход сверху и возвращает налог по верхней ставке. Подробнее - «Доход выше 2,4 млн ₽».
Сколько вернут за проценты по IT-ипотеке?
До 390 000 ₽ при ставке 13% - если процентов за срок наберётся 3 млн ₽. При 6% лимит выбирается несколько лет, а если часть дохода облагается по 15%, возврат по процентам больше. Посчитайте свой кредит в калькуляторе на этой странице.
Можно ли получать вычет по IT-ипотеке через работодателя?
Да. Подайте в ФНС заявление о подтверждении права: налоговая проверит его не более чем за 30 календарных дней и сама направит уведомление работодателю (п. 8 ст. 220 НК РФ). Уведомление действует только в текущем году.
Действует ли IT-ипотека в Москве и Санкт-Петербурге?
Нет, в этих городах программа не действует. Если вы купили там квартиру по другой программе или по рыночной ставке, вычет положен в тех же размерах - до 2 млн ₽ за покупку и до 3 млн ₽ процентов.
Источники
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 221.1 НК РФ. Упрощённый порядок получения налоговых вычетовКонсультантПлюс
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Статья 231 НК РФ. Порядок взыскания и возврата налогаКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Похожие ситуации
- Квартира в ипотеку
С ипотекой положены два вычета: до 2 млн ₽ расходов на покупку, включая деньги банка, и до 3 млн ₽ процентов - при ставке 13% это 260 000 ₽ и 390 000 ₽.
- Доход выше 2,4 млн ₽
При доходе выше 2,4 млн ₽ в год вычет вернёт больше 260 000 ₽: налог возвращается по верхним ставкам шкалы 15-22%, максимум - 440 000 ₽ за покупку и 660 000 ₽ с процентов.
- Через работодателя
Через работодателя вычет получают, не дожидаясь конца года: налоговая подтверждает право не более чем за 30 календарных дней, после чего НДФЛ из зарплаты не удерживают, а удержанный с начала года налог возвращают (п. 8 ст. 220 НК РФ).
- Семейная ипотека
Вычет по семейной ипотеке с 1 октября 2026 года не меняется: каждый супруг-созаёмщик заявляет до 2 млн ₽ за покупку и до 3 млн ₽ процентов - по процентам семья вернёт до 780 000 ₽ при ставке 13%.