Имущественный вычет - это возврат части НДФЛ, которую государство удержало или удержит с дохода человека, купившего или построившего жильё в России: до 260 000 ₽ с расходов на покупку и до 390 000 ₽ с процентов по ипотеке, если жильё куплено в кредит (ст. 220 НК РФ). Это не единовременная субсидия, а именно возврат уже уплаченного или начисленного налога - поэтому право есть только у тех, кто платит НДФЛ по обычной ставке.
Коротко
- До 260 000 ₽ возвращает вычет за покупку жилья - 13% от расходов в пределах 2 млн ₽ на человека (пп. 1 п. 3 ст. 220 НК РФ).
- До 390 000 ₽ добавляет вычет по процентам ипотеки - отдельный лимит 3 млн ₽ и только по одному объекту (п. 4 ст. 220 НК РФ).
- При доходе выше 2,4 млн ₽ в год ставка возврата растёт по прогрессивной шкале НДФЛ - максимум 440 000 ₽ за покупку и 660 000 ₽ за проценты.
- Право на вычет возникает с регистрации собственности в ЕГРН или с даты акта приёма-передачи по ДДУ (п. 3 ст. 220 НК РФ).
- Вернуть уже уплаченный налог можно за 2023, 2024 и 2025 - остаток при этом не сгорает и переносится на будущие годы без ограничения срока (п. 9 ст. 220 НК РФ).
Как устроен вычет
Слово «вычет» означает сумму, на которую уменьшается облагаемый НДФЛ доход. Из бюджета возвращают не всю эту сумму, а налог с неё - 13% или больше, если доход подпадает под повышенные ставки прогрессивной шкалы (раздел ниже). Например, при доходе 97 000 ₽ в месяц покупка квартиры за 3,2 млн ₽ даёт право вернуть 260 000 ₽ - постепенно, по мере уплаты НДФЛ, за 2 года.
Деньги не приходят одной суммой сразу за всю стоимость жилья: вычет применяется к доходу того года, за который подана декларация, и не может превышать НДФЛ, уплаченный за этот год. Как именно устроен расчёт по годам и прогрессивной шкале - в разделе «Как мы считаем».
Сколько можно вернуть
Вычет состоит из двух частей, и лимиты у них разные:
- За покупку или строительство - расходы принимают в пределах 2 млн ₽ на человека, значит вернуть можно до 260 000 ₽ (пп. 1 п. 3 ст. 220 НК РФ).
- За проценты по ипотеке - отдельный лимит 3 млн ₽, только по одному объекту, возврат до 390 000 ₽ (п. 4 ст. 220 НК РФ). Объект для процентов может отличаться от объекта основного вычета.
Лимиты действуют на человека, а не на квартиру: если жильё покупают супруги, каждый заявляет вычет в пределах своих 2 млн ₽ и 3 млн ₽ по процентам, независимо от того, на кого оформлена собственность. Как распределить вычет, чтобы вернуть больше, - в гайде «Распределение вычета между супругами» и сценарии «Покупка в браке».
При доходе, который попадает под повышенные ставки прогрессивной шкалы НДФЛ (с 2025 года - 15%, 18%, 20% и 22% для доходов свыше 2,4, 5, 20 и 50 млн ₽ в год), вычет «снимает» доход с верхних ступеней, и эффективная ставка возврата получается выше 13%. Поэтому максимальный возврат за покупку доходит до 440 000 ₽, а за проценты - до 660 000 ₽ при ставке 22%. Подробный расчёт для высоких доходов - в гайде «Имущественный вычет при прогрессивной шкале НДФЛ».
Если та же квартира за 3,2 млн ₽ куплена с ипотекой 2,5 млн ₽ под 17% на 20 лет, дополнительно к вычету на покупку вернут 390 000 ₽ с процентов - точная сумма зависит от графика платежей, её удобно смотреть в ипотечном калькуляторе. Как меняется срок и сумма возврата в зависимости от цены жилья при той же зарплате - в таблице ниже.
Кто имеет право на вычет
Право на имущественный вычет есть у человека, если одновременно выполняются условия:
- он налоговый резидент РФ - провёл в стране не меньше 183 дней за 12 месяцев (статус считается по итогам года, за который заявлен вычет);
- он платит НДФЛ по обычной ставке - с зарплаты, вознаграждения по договору, сдачи жилья как физлицо;
- жильё оплачено собственными или заёмными, то есть ипотечными деньгами, а не маткапиталом, бюджетной субсидией или средствами работодателя;
- жильё находится на территории России.
Нерезиденты вычет не получают: их доходы облагаются по ставке 30%, а вычеты статьи 220 НК РФ к этой ставке не применяются (ст. 210 и 224 НК РФ). ИП на упрощённой системе или патенте и самозанятые с налогом на профессиональный доход НДФЛ с бизнеса не платят, поэтому фактически возвращать нечего, хотя право на вычет за ними сохраняется - например, если параллельно есть доход по трудовому договору. Подробнее о таких ситуациях - в сценариях «ИП на УСН или патенте» и «Самозанятый».
Что не даёт права на вычет
Вычет не предоставляют, если:
- жильё - апартаменты, машино-место или кладовая: это нежилые помещения, а вычет по ст. 220 НК РФ дают только за жилую недвижимость и землю под ИЖС;
- квартира или дом находятся за границей - вычет действует только для жилья на территории России (пп. 3 п. 1 ст. 220 НК РФ);
- жильё получено в подарок или по наследству - нет собственных расходов на покупку, а значит нечего принять к вычету;
- продавец - взаимозависимое лицо: супруг, родитель, ребёнок, брат, сестра, опекун или подопечный (п. 5 ст. 220, ст. 105.1 НК РФ);
- часть цены оплачена маткапиталом, бюджетной субсидией или деньгами работодателя - в этой части расходы из вычета исключают (п. 5 ст. 220 НК РФ).
Использовать имущественный вычет можно один раз в жизни (п. 11 ст. 220 НК РФ), но с 1 января 2014 года это ограничение смягчили: если лимит 2 млн ₽ не выбран полностью на первой квартире, остаток можно добрать при покупке следующего жилья (Федеральный закон от 23.07.2013 № 212-ФЗ). Если право на первую квартиру возникло раньше 2014 года, добрать остаток нельзя - вычет уже использован полностью, сколько бы ни стоило то жильё.
Условия и исключения
| Ситуация | Что будет |
|---|---|
| Квартира, дом, комната, доля или участок под ИЖС | Вычет положен в пределах 2 млн ₽ на человека |
| Апартаменты, машино-место, кладовая | Вычета нет - это нежилые помещения |
| Жильё получено в дар или по наследству | Вычета нет - не было собственных расходов на покупку |
| Покупка у супруга, родителя, ребёнка, брата или сестры | Вычета нет - взаимозависимые лица (п. 5 ст. 220, ст. 105.1 НК РФ) |
| Часть цены оплачена маткапиталом, субсидией или средствами работодателя | В этой части вычета нет, на остальные расходы - положен (п. 5 ст. 220 НК РФ) |
| Доход только как ИП на УСН, патенте или как самозанятый | Право сохраняется, но возвращать пока нечего - НДФЛ с этой части дохода не платится |
| Нерезидент - меньше 183 дней в России за 12 месяцев | Вычета нет - доходы облагаются по ставке 30% (ст. 210, 224 НК РФ) |
| Жильё повторно после полного использования лимита по объекту с правом до 2014 года | Вычета нет - остаток не добрать (Федеральный закон от 23.07.2013 № 212-ФЗ) |
С какого года считается право
Дата, с которой можно заявлять вычет, зависит от типа сделки, а не от даты договора или оплаты (п. 3 ст. 220 НК РФ):
- вторичный рынок - год регистрации права собственности в ЕГРН;
- новостройка по ДДУ - год подписания акта приёма-передачи квартиры;
- строительство дома - год регистрации права собственности на готовый дом, включая землю под ИЖС, купленную раньше.
Если, например, акт приёма-передачи по новостройке подписан в 2025 году, первую декларацию подают именно за 2025 год - даже если деньги застройщику были внесены несколькими годами раньше. Подробности и частые ошибки - в сценариях «Квартира на вторичке», «Новостройка по ДДУ» и «Строительство дома ИЖС».
Как вычет распределяется по годам
Возврат за один год не может быть больше НДФЛ, уплаченного за этот год (налог округляют до рубля, п. 6 ст. 52 НК РФ). Если дохода не хватает, чтобы выбрать всю сумму вычета сразу, остаток переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ) - пока не будет выбран полностью.
Из этого правила есть исключение для пенсионеров: они не переносят остаток вперёд, а переносят его назад - на три года, предшествующих году образования остатка (п. 10 ст. 220 НК РФ), потому что пенсия НДФЛ не облагается и возвращать в будущем может быть не с чего. Подробнее - в гайде «Вычет для пенсионеров» и калькуляторе «Вычет пенсионеру».
Отдельно стоит помнить про окно для подачи декларации: само право на вычет бессрочно, а вот вернуть уже уплаченный налог можно только за три года, предшествующих подаче (п. 7 ст. 78 НК РФ) - то есть сейчас за 2023, 2024 и 2025. Если квартира куплена давно, а декларации не подавались, вычет не пропал - подробности в гайде «Как вернуть налог за три прошлых года».
Словарь терминов
Имущественный вычет - сумма расходов на жильё, на которую уменьшается облагаемый НДФЛ доход; из бюджета возвращают не её целиком, а налог с неё.
Налоговый резидент - человек, который провёл в России не меньше 183 дней за 12 месяцев; статус считается по итогам года, за который заявлен вычет.
Взаимозависимые лица - супруг, родители, дети, братья и сёстры, опекун и подопечный; сделки между ними вычета не дают (ст. 105.1 НК РФ).
Камеральная проверка - проверка декларации 3-НДФЛ налоговой инспекцией без выезда к налогоплательщику; занимает до 3 месяцев (п. 2 ст. 88 НК РФ).
Единый налоговый счёт (ЕНС) - способ учёта расчётов с бюджетом, из-за которого деньги после проверки приходят за несколько рабочих дней, а не «в течение месяца», как было раньше.
Упрощённый порядок - способ получить вычет без декларации и документов, если банк или работодатель сам передал сведения в налоговую (ст. 221.1 НК РФ).
Три способа получить вычет
Порядок получения не влияет на итоговую сумму - разница только в том, кто и как переводит деньги:
- Упрощённый порядок (ст. 221.1 НК РФ) - если банк или брокер передал данные в налоговую, предзаполненное заявление само появляется в личном кабинете, документы не нужны. Пошагово - в гайде «Вычет в упрощённом порядке».
- Декларация 3-НДФЛ - подходит для любой ситуации, в том числе сразу за несколько лет. Как заполнить - в гайде «Как заполнить 3-НДФЛ на вычет за квартиру».
- Через работодателя (п. 8 ст. 220 НК РФ) - НДФЛ перестают удерживать из зарплаты уже в текущем году, не дожидаясь его окончания. Пошагово - в гайде «Вычет через работодателя».
Что сделать дальше
- Посчитайте свою сумму в калькуляторе вычета - он учитывает лимиты, прогрессивную шкалу НДФЛ и остаток по прошлым покупкам.
- Если жильё куплено в ипотеку, отдельно посчитайте проценты в калькуляторе ипотеки и прочитайте «Вычет по процентам ипотеки».
- Соберите список документов под вашу ситуацию в генераторе документов.
- Посмотрите пошаговый маршрут подачи и сравнение сроков в гайде «Как получить вычет за квартиру», а ожидаемые сроки на каждом этапе - в разделе «Сроки».
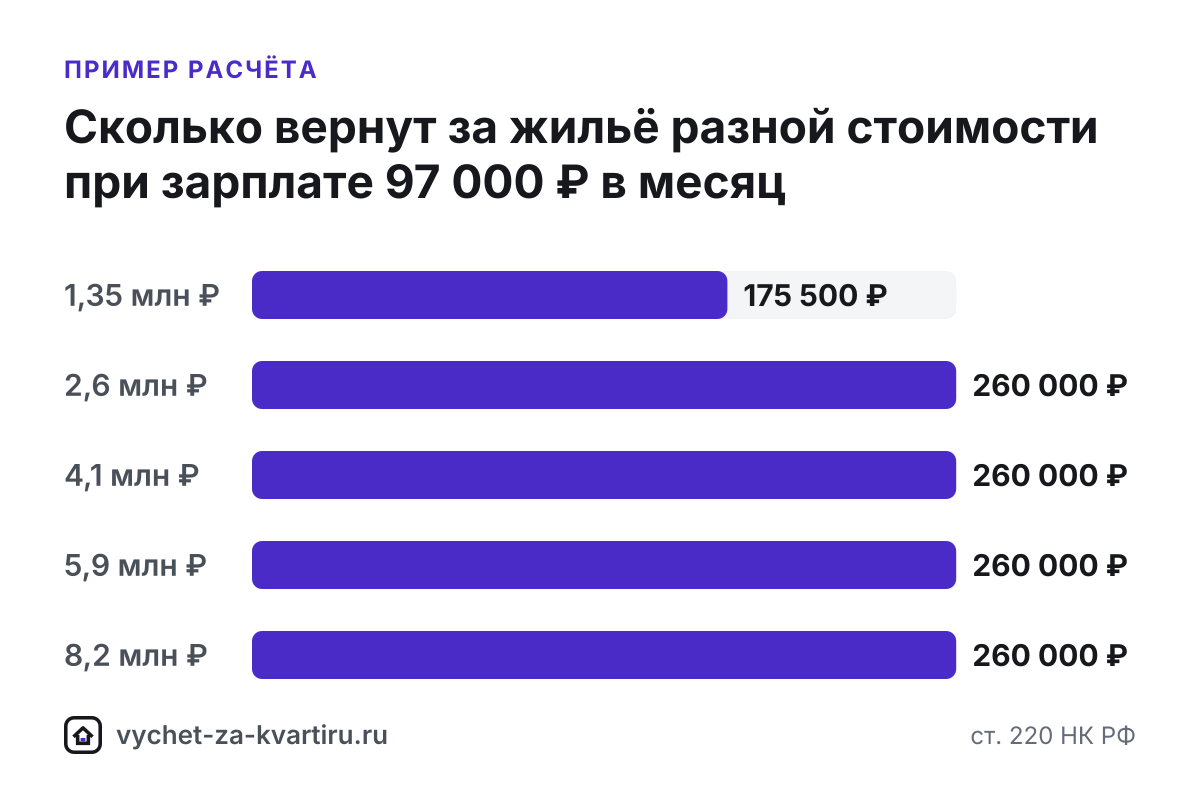
| Стоимость | Вычет на покупку, ₽ | Возврат за первый год, ₽ | Лет с возвратом | Вернут за покупку, ₽ |
|---|---|---|---|---|
| 1,35 млн | 1 350 000 | 151 320 | 2 | 175 500 |
| 2,6 млн | 2 000 000 | 151 320 | 2 | 260 000 |
| 4,1 млн | 2 000 000 | 151 320 | 2 | 260 000 |
| 5,9 млн | 2 000 000 | 151 320 | 2 | 260 000 |
| 8,2 млн | 2 000 000 | 151 320 | 2 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Частые вопросы
Чем вычет отличается от возврата налога?
Вычет - это сумма, на которую уменьшается облагаемый доход, а возврат - фактические деньги на счёте: 13% (или больше по прогрессивной шкале) от суммы вычета. Проверить свою сумму можно в калькуляторе вычета.
Дают ли вычет, если квартира куплена без ипотеки, за наличные?
Да, вычет на покупку не зависит от способа оплаты - учитывается вся сумма расходов по договору в пределах 2 млн ₽. Ипотека даёт лишь дополнительный вычет по процентам.
Можно ли получить вычет за апартаменты?
Нет: апартаменты - нежилые помещения, имущественный вычет по ст. 220 НК РФ на них не распространяется. Подробнее - «Можно ли получить налоговый вычет за апартаменты».
Если первая квартира стоила меньше 2 млн ₽, остаток лимита сгорит?
Нет, если право на неё возникло с 2014 года: остаток лимита можно использовать при покупке следующего жилья (Федеральный закон от 23.07.2013 № 212-ФЗ). Подробнее - в разделе «Вычет за вторую квартиру».
Как узнать точную сумму вычета в моей ситуации?
Введите стоимость жилья, зарплату и условия ипотеки в калькулятор вычета - он учитывает лимиты, прогрессивную шкалу НДФЛ и остаток по прошлым покупкам.
Источники
- Статья 52 НК РФ. Порядок исчисления налога, сбора, страховых взносовКонсультантПлюс
- Статья 78 НК РФ. Зачёт сумм денежных средств, формирующих положительное сальдо единого налогового счётаКонсультантПлюс
- Статья 88 НК РФ. Камеральная налоговая проверкаКонсультантПлюс
- Статья 105.1 НК РФ. Взаимозависимые лицаКонсультантПлюс
- Статья 220 НК РФ. Имущественные налоговые вычетыКонсультантПлюс
- Статья 221.1 НК РФ. Упрощённый порядок получения налоговых вычетовКонсультантПлюс
- Статья 224 НК РФ. Налоговые ставкиКонсультантПлюс
- Имущественный вычет при приобретении имуществаФНС России
- Упрощённый порядок получения вычетов по НДФЛФНС России
Читайте также
- Как получить вычет за квартиру: пошаговая инструкция
Вычет за квартиру дают тремя способами - в упрощённом порядке, декларацией 3-НДФЛ или через работодателя, и итоговая сумма не меняется: до 260 000 ₽ за покупку и до 390 000 ₽ с процентов по ипотеке.
- Вычет по процентам ипотеки: полная инструкция
По процентам ипотеки положен отдельный вычет - до 3 млн ₽ на человека, это до 390 000 ₽ при ставке 13% и до 660 000 ₽ при более высоких ставках шкалы.
- Имущественный вычет при прогрессивной шкале НДФЛ
При доходе выше 2,4 млн ₽ в год вычет за квартиру возвращает больше 13% - он снижает доход в верхних ступенях шкалы, где ставка 15%, 18%, 20% или 22%.
- Распределение вычета между супругами
Квартиру, купленную в браке, вычет положен получить обоим супругам - до 2 млн ₽ каждому на покупку и до 3 млн ₽ по процентам, независимо от того, на кого оформлена собственность.