Главное о вычете за минуту
Имущественный вычет возвращает часть НДФЛ, который вы заплатили с зарплаты, если купили или построили жильё. Восемь цифр, которые определяют, сколько и когда вернут.
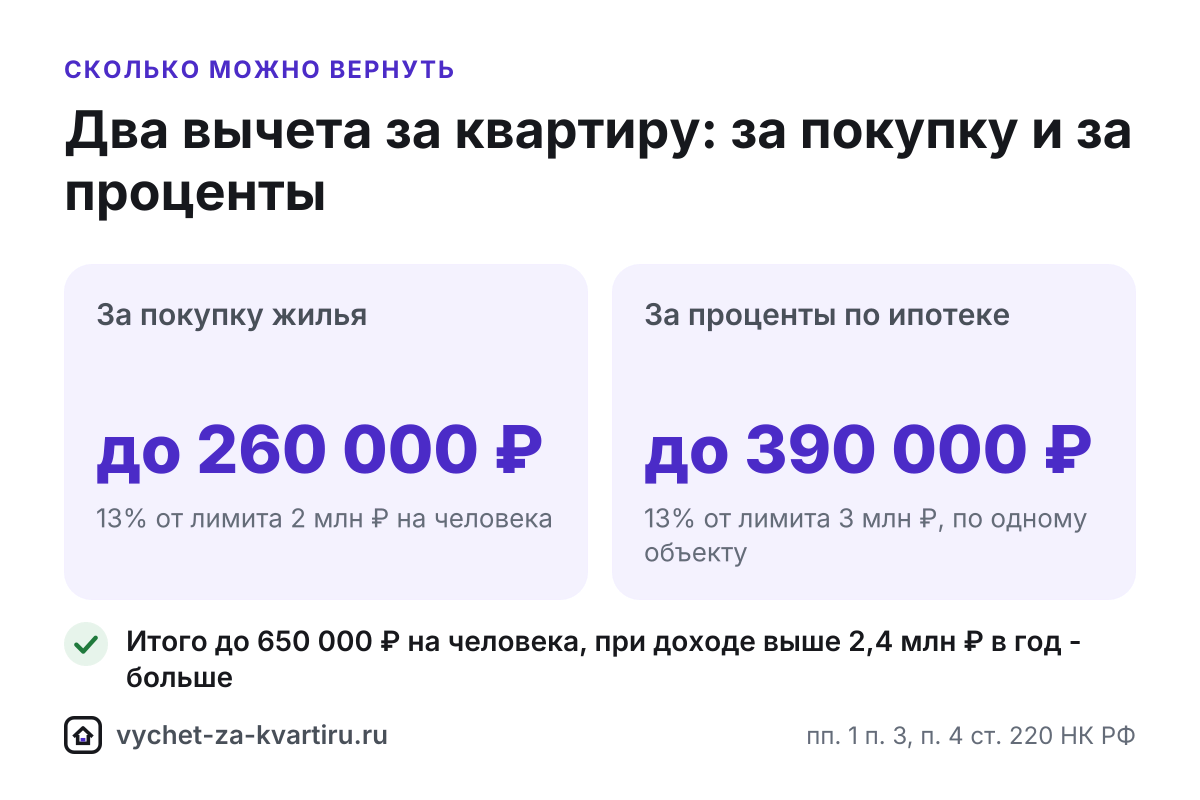
- 2 млн ₽ максимум расходов на покупку жилья, с которых одному человеку дают вычет пп. 1 п. 3 ст. 220 НК РФ
- 260 000 ₽ максимальный возврат за покупку при ставке НДФЛ 13% 13% от 2 млн ₽
- 3 млн ₽ лимит процентов по ипотеке для отдельного вычета, только по одному объекту п. 4 ст. 220 НК РФ
- 390 000 ₽ максимальный возврат за проценты по ипотеке при ставке 13% 13% от 3 млн ₽
- 520 000 ₽ вернёт семья за покупку дороже 4 млн ₽: у каждого супруга свой лимит 2 млн ₽ при ставке 13%
- 3 года за столько лет, предшествующих подаче, налоговая возвращает НДФЛ: в 2026 году - за 2023, 2024 и 2025 п. 7 ст. 78 НК РФ
- без срока переносится на следующие годы остаток вычета, если дохода не хватило п. 9 ст. 220 НК РФ
- 13-22% ставки НДФЛ для доходов с 2025 года: при высоком доходе вычет возвращает больше 13% п. 1 ст. 224 НК РФ
Что такое имущественный вычет
Имущественный налоговый вычет - это право уменьшить доход, облагаемый налогом на доходы физических лиц (НДФЛ), на расходы на жильё. Вычет установлен статьёй 220 Налогового кодекса РФ (НК РФ), а предоставляет его Федеральная налоговая служба (ФНС России) через налоговую инспекцию.
Деньги возвращаются не с цены квартиры, а с налога, который уже заплачен. Налоговая инспекция пересчитывает НДФЛ за год: доход уменьшается на сумму вычета, и разница между удержанным и пересчитанным налогом возвращается на банковский счёт. Поэтому за один год нельзя вернуть больше, чем работодатель удержал НДФЛ за этот год.
Вычетов два. Основной вычет покрывает расходы на покупку или строительство жилья - до 2 млн ₽ на человека (пп. 1 п. 3 ст. 220 НК РФ). Вычет по процентам покрывает проценты по ипотеке - до 3 млн ₽ и только по одному объекту (п. 4 ст. 220 НК РФ). Сначала применяется основной вычет, затем проценты; остаток каждого переносится на следующие годы.
Пример: квартира за 5 млн ₽, зарплата 100 000 ₽ в месяц до вычета НДФЛ, собственность зарегистрирована в 2025 году. Вычет - 2 млн ₽, возврат - 260 000 ₽. В первый год вернут 156 000 ₽: столько НДФЛ удерживают с такой зарплаты за год. Весь вычет займёт 2 года. Свои цифры подставьте в калькулятор в начале страницы.
Кто может получить вычет
Право на вычет зависит от трёх условий: вы налоговый резидент, платите НДФЛ по основной шкале и сами оплатили жильё в России у продавца, который вам не близкий родственник.
Вычет получит
- Налоговый резидент РФ - человек, который провёл в России не меньше 183 дней за 12 месяцев.
- Покупатель, который платит НДФЛ по основной шкале: с зарплаты, премий, сдачи жилья как физлицо.
- Покупатель квартиры, дома, комнаты, доли или участка под ИЖС на территории России.
- Каждый из супругов - за жильё, купленное в браке, даже если оно оформлено на одного.
- Родитель - за долю несовершеннолетнего ребёнка, в пределах своего лимита (п. 6 ст. 220 НК РФ).
- Пенсионер - с переносом остатка на три года до покупки (п. 10 ст. 220 НК РФ).
Вычета не будет
- За деньги материнского капитала, бюджетных субсидий и средств работодателя - в этой части (п. 5 ст. 220 НК РФ).
- При покупке у взаимозависимого лица: супруга, родителей, детей, братьев и сестёр, опекуна (ст. 105.1 НК РФ).
- За подаренное или унаследованное жильё - у получателя нет расходов.
- За апартаменты, машино-места и кладовые - это нежилые помещения.
- За жильё за границей - вычет дают только за объекты в России.
- Пока нет дохода с НДФЛ: у ИП на УСН или патенте, самозанятых и нерезидентов возвращать нечего, но право сохраняется.
За какое жильё дают вычет
Вычет дают за жильё и землю под жильё на территории России: квартиру, комнату, долю, жилой дом и участок под индивидуальное жилищное строительство (ИЖС). Жилой дом на садовом участке тоже даёт право на вычет - после регистрации дома. Апартаменты, машино-места и кладовые вычета не дают.
- Квартира на вторичке
Право на вычет возникает с регистрации собственности в ЕГРН.
- Новостройка по ДДУ
Право - с акта приёма-передачи, отделка учитывается при покупке без отделки.
- Строительство дома
Стройматериалы и работы входят в лимит 2 млн ₽ после регистрации дома.
- Готовый дом с участком
Дом и участок - один лимит 2 млн ₽ на покупателя.
- Участок под ИЖС
Вычет за землю - только после регистрации построенного дома.
- Доля в квартире
Каждый сособственник получает вычет со своих расходов.
- Комната
Те же 2 млн ₽ лимита, что и за квартиру.
- Отделка и ремонт
Входит в вычет, только если договор предусматривает жильё без отделки.
- Покупка в рассрочку
Вычет считается по фактически уплаченным суммам.
Сколько можно вернуть
Сумма возврата зависит от расходов на жильё, ставки НДФЛ и того, сколько налога вы платите за год. Первая таблица показывает максимум по ставкам шкалы, вторая - реальный срок и сумму при разной зарплате.
| Ставка НДФЛ | Годовой доход | С покупки (лимит 2 млн) | С процентов (лимит 3 млн) |
|---|---|---|---|
| 13% | до 2,4 млн | 260 000 | 390 000 |
| 15% | 2,4 млн - 5 млн | 300 000 | 450 000 |
| 18% | 5 млн - 20 млн | 360 000 | 540 000 |
| 20% | 20 млн - 50 млн | 400 000 | 600 000 |
| 22% | свыше 50 млн | 440 000 | 660 000 |
Возврат по повышенной ставке - только с той части дохода, что выше порога ступени. пп. 1 п. 3 ст. 220 НК РФ, п. 4 ст. 220 НК РФ, п. 1 ст. 224 НК РФ.
| Зарплата в месяц | Возврат за первый год, ₽ | Лет с возвратом | Вычет закончится в | Вернут за покупку, ₽ | Вернут за проценты, ₽ |
|---|---|---|---|---|---|
| 45 000 ₽ | 70 200 | 12 | 2028 | 260 000 | 390 000 |
| 65 000 ₽ | 101 400 | 12 | 2027 | 260 000 | 390 001 |
| 90 000 ₽ | 140 400 | 12 | 2026 | 260 000 | 390 001 |
| 125 000 ₽ | 195 000 | 12 | 2026 | 260 000 | 390 001 |
| 180 000 ₽ | 280 800 | 12 | 2025 | 260 000 | 390 001 |
| 260 000 ₽ | 303 014 | 12 | 2025 | 274 400 | 445 597 |
Ипотека: 80% стоимости на 25 лет под 6%. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Вычет при прогрессивной шкале НДФЛ
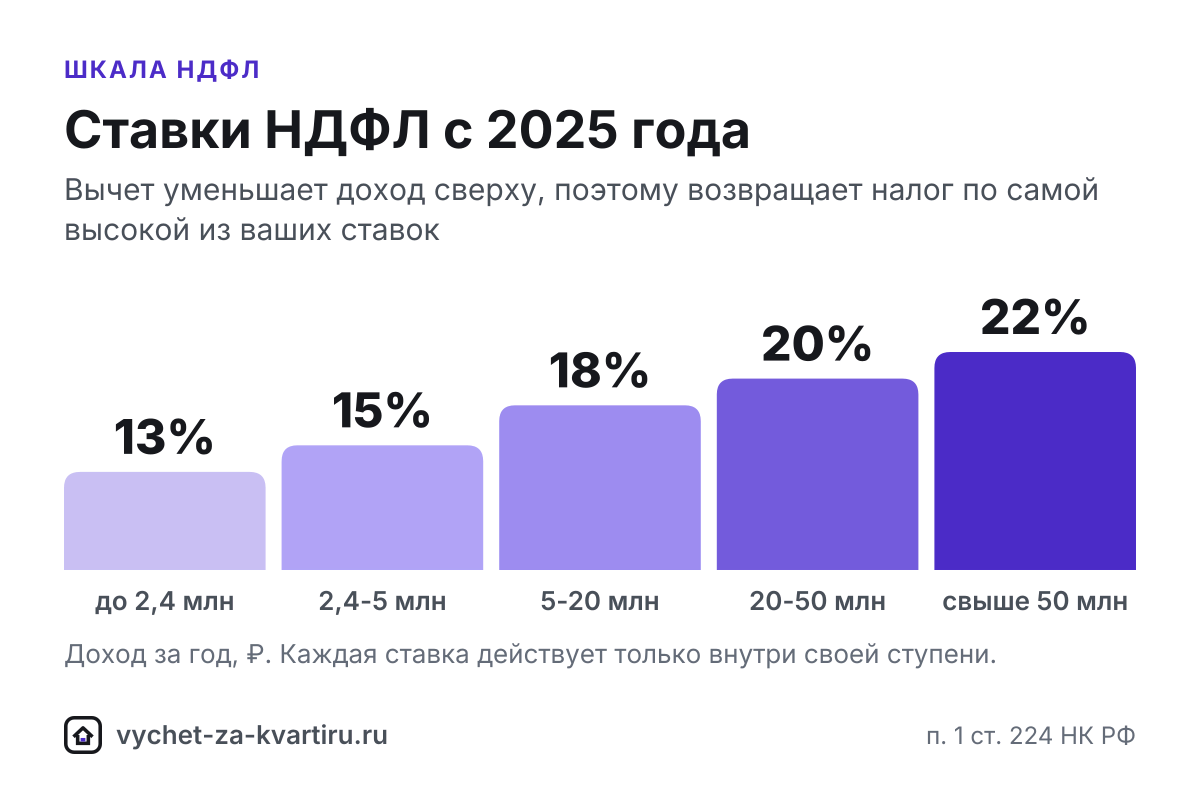
С доходов 2025 года НДФЛ считают по прогрессивной шкале (п. 1 ст. 224 НК РФ, Федеральный закон от 12.07.2024 № 176-ФЗ): 13% до 2,4 млн ₽ в год, 15% от 2,4 до 5 млн ₽, 18% от 5 до 20 млн ₽, 20% от 20 до 50 млн ₽ и 22% свыше 50 млн ₽. Лимиты вычета не изменились, изменилась сумма возврата.
Вычет уменьшает доход сверху, поэтому первым возвращается налог по самой высокой ставке. При доходе 4 млн ₽ в 2025 году вычет 2 млн ₽ вернёт 292 000 ₽: 1,6 млн ₽ × 15% + 0,4 млн ₽ × 13%. Для доходов 2021-2024 годов действовала другая шкала: 13% до 5 млн ₽ и 15% свыше.
| Доход за год | Возврат за 2025, ₽ | Ставки, по которым вернут | Всего за покупку, ₽ |
|---|---|---|---|
| 1 850 000 ₽ | 240 500 | 13% | 260 000 |
| 3 100 000 ₽ | 274 000 | 15% + 13% | 274 000 |
| 6 300 000 ₽ | 339 000 | 18% + 15% | 339 000 |
| 14 000 000 ₽ | 360 000 | 18% | 360 000 |
| 32 000 000 ₽ | 400 000 | 20% | 400 000 |
| 64 000 000 ₽ | 440 000 | 22% | 440 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Вычет по процентам ипотеки
Ипотека даёт второй, отдельный вычет - по уплаченным процентам. Банк начисляет проценты, заёмщик их платит, а налоговая инспекция возвращает НДФЛ с суммы процентов в пределах 3 млн ₽ (п. 4 ст. 220 НК РФ): до 390 000 ₽ при ставке 13%.
- Вычет по процентам дают только по одному объекту: остаток лимита 3 млн ₽ на другую квартиру не переносится.
- Проценты по кредиту на рефинансирование ипотеки тоже принимаются к вычету; страховка, комиссии и штрафы - нет.
- Проценты, уплаченные до года возникновения права, например во время стройки по ДДУ, включаются в вычет первого года.
- Налоговая сначала применяет основной вычет, затем проценты: при невысокой зарплате возврат процентов начинается через несколько лет.
- Ставка программы не влияет на право на вычет: при семейной, IT- и рыночной ипотеке правила одинаковы, меняется только скорость, с которой набираются 3 млн ₽ процентов.
Пример: квартира за 7 млн ₽ в ипотеку 5,6 млн ₽ под 6% на 30 лет, зарплата 130 000 ₽ в месяц. Вернут 260 000 ₽ за покупку и 390 000 ₽ за проценты. Справку об уплаченных процентах за каждый год выдаёт банк - инструкции по банкам, а график процентов по вашему кредиту построит калькулятор ипотеки.
| Программа | Ставка | Платёж в месяц, ₽ | Проценты за весь срок, ₽ | Вернут за проценты, ₽ | Проценты сверх лимита 3 млн, ₽ |
|---|---|---|---|---|---|
| Семейная ипотека, договор до 01.10.2026 | 6% | 33 826 | 4 897 748 | 390 001 | 1 897 747 |
| Семейная с 01.10.2026, 1 ребёнок - Москва, МО, СПб, ЛО | 12% | 55 294 | 11 338 277 | 390 000 | 8 338 276 |
| Семейная с 01.10.2026, 2 детей - другие регионы | 8% | 40 520 | 6 906 107 | 390 000 | 3 906 105 |
| IT-ипотека | 6% | 33 826 | 4 897 748 | 390 001 | 1 897 747 |
| Рыночная ставка | 18,7% | 82 611 | 19 533 372 | 390 000 | 16 533 372 |
Один заёмщик с зарплатой 135 000 ₽ в месяц; вычет за покупку жилья за 6,55 млн ₽ применяется первым. Супруги-созаёмщики могут заявить проценты каждый в пределах своих 3 млн ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Супруги, дети и материнский капитал
Супруги получают вычет каждый в своём лимите: 2 млн ₽ на покупку и 3 млн ₽ процентов у каждого, независимо от того, на кого оформлено жильё, купленное в браке. Расходы распределяют заявлением о распределении. Пропорцию процентов супруги могут менять ежегодно (письмо Минфина от 31.10.2017 № 03-04-07/71589), а распределение основного вычета после его предоставления изменить нельзя.
Родитель заявляет вычет за долю несовершеннолетнего ребёнка в пределах своего лимита: своя доля и доля ребёнка вместе - не больше 2 млн ₽ (п. 6 ст. 220 НК РФ). Ребёнок сохраняет право на собственный вычет в будущем (Постановление Конституционного суда РФ от 01.03.2012 № 6-П).
Материнский капитал, который перечисляет Социальный фонд России, уменьшает расходы для вычета: на эту сумму вычет не дают, как и на бюджетные субсидии и деньги работодателя (п. 5 ст. 220 НК РФ). Как выгоднее разделить вычет, подберёт калькулятор для супругов.
| Стоимость | Всё на одного, ₽ | Покупка: супруг 1, ₽ | Покупка: супруг 2, ₽ | Семья при распределении, ₽ | Выгода, ₽ |
|---|---|---|---|---|---|
| 3,65 млн | 260 000 | 2 000 000 | 1 650 000 | 474 500 | 214 500 |
| 4,45 млн | 260 000 | 2 000 000 | 2 000 000 | 520 000 | 260 000 |
| 7,75 млн | 260 000 | 2 000 000 | 2 000 000 | 520 000 | 260 000 |
Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Три способа получить вычет
Вычет можно получить упрощённо по данным банка, декларацией 3-НДФЛ после окончания года или через работодателя в течение года. Способ влияет на сроки и набор документов, но не на сумму.
| Упрощённый порядок | Декларация 3-НДФЛ | Через работодателя | |
|---|---|---|---|
| Норма | ст. 221.1 НК РФ | ст. 220, п. 2 ст. 88, ст. 79 НК РФ | п. 8 ст. 220 НК РФ |
| Когда подают | После окончания года: банк передаёт сведения в ФНС, заявление появляется в личном кабинете до 20 марта | После окончания года, в любой день, сразу за три последних года | В текущем году, в том числе в год покупки - сразу после регистрации права |
| Что нужно | Подписать готовое заявление, документы не нужны | Декларация, заявление на возврат и документы о покупке и оплате | Заявление о подтверждении права (КНД 1150074) с документами |
| Сколько ждать | Проверка до 30 дней, решение за 3 дня, перевод за 1-2 рабочих дня | Камеральная проверка до 3 месяцев, затем перевод за несколько рабочих дней | Налоговая подтверждает право до 30 дней |
| Как приходят деньги | На банковский счёт | На банковский счёт по заявлению на возврат | Работодатель не удерживает НДФЛ и возвращает удержанный с начала года |
| Ограничения | Только если банк передаёт данные: из банков - Сбербанк, ВТБ, Центр-инвест, Ак Барс, Новикомбанк | Нужно собрать документы | Уведомление действует только в текущем году |
Даты проверки и поступления денег от вашей даты подачи покажет калькулятор «Когда придут деньги».
Пошаговая инструкция
Семь шагов от покупки до денег на счёте. Подробная версия с разбором каждого шага - в статье «Как получить вычет за квартиру».
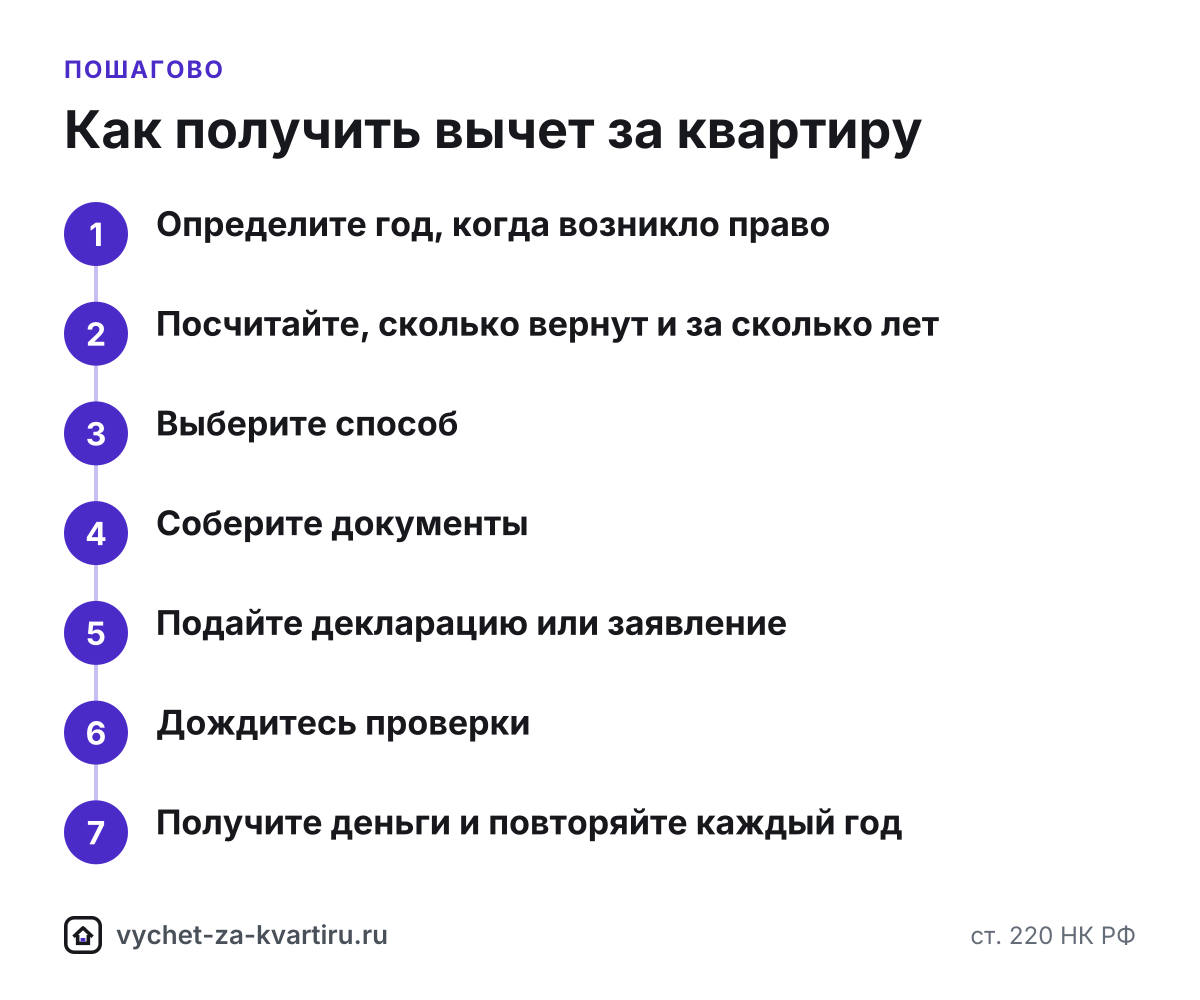
- Определите год, когда возникло право По вторичке это год регистрации собственности в ЕГРН, по ДДУ - год подписания акта приёма-передачи (п. 3 ст. 220 НК РФ). С этого года начинается вычет.
- Посчитайте, сколько вернут и за сколько лет Введите стоимость, год и зарплату в калькулятор выше: он разложит возврат по годам с учётом ставок НДФЛ и остатка.
- Выберите способ Упрощённо по данным банка, декларацией 3-НДФЛ за прошлые годы или через работодателя в текущем году - сравнение способов выше.
- Соберите документы Договор, документ о праве, платёжные документы, при ипотеке - справку банка о процентах. Список под вашу ситуацию соберёт генератор документов.
- Подайте декларацию или заявление Через личный кабинет налогоплательщика на nalog.gov.ru, на Госуслугах, лично в инспекции или по почте. Заявление на возврат удобно подать вместе с декларацией.
- Дождитесь проверки Камеральная проверка 3-НДФЛ длится до 3 месяцев (п. 2 ст. 88 НК РФ), статус виден в личном кабинете.
- Получите деньги и повторяйте каждый год После проверки деньги приходят за несколько рабочих дней. Если вычет не закончился, в следующем году подайте новую декларацию - остаток переносится.
Какие документы нужны
Документы подтверждают три вещи: что жильё ваше, что вы за него заплатили и сколько процентов уплатили банку. В упрощённом порядке документы не нужны - сведения передаёт банк.
| Ситуация | Что приложить |
|---|---|
| Покупка на вторичке | Договор купли-продажи, выписка из ЕГРН, документы об оплате: платёжные поручения, банковские выписки или расписка продавца |
| Новостройка по ДДУ | Договор долевого участия, акт приёма-передачи, документы об оплате застройщику |
| Строительство дома | Выписка из ЕГРН на дом, договоры подряда, чеки и накладные на материалы и работы |
| Ипотека | Кредитный договор и справка банка об уплаченных процентах за каждый год - где её взять |
| Покупка в браке | Свидетельство о браке и заявление о распределении вычета между супругами |
| Доля ребёнка | Свидетельство о рождении ребёнка |
| Отделка | Договор, где сказано, что жильё передаётся без отделки, и документы о расходах на неё |
| Подача декларации | Декларация 3-НДФЛ и заявление на возврат; справка о доходах обычно не нужна - сведения работодателя видны в личном кабинете |
Точный список под вашу ситуацию с печатью и PDF соберёт генератор документов.
Когда придут деньги
Сроки задаёт Налоговый кодекс РФ: камеральная проверка 3-НДФЛ длится до 3 месяцев, упрощённый порядок - до 30 дней, подтверждение права для работодателя - до 30 дней.
- День 0 Подача декларации и заявления на возврат
- До 3 месяцев Камеральная проверка (п. 2 ст. 88 НК РФ)
- Несколько рабочих дней Перевод денег на счёт (ст. 79 НК РФ)
- До 20 марта Готовое заявление появляется в личном кабинете, если банк передал сведения до 25 февраля
- До 30 дней Проверка, при признаках нарушений - до 3 месяцев
- 3 дня + 1-2 рабочих дня Решение и перевод на счёт
- День 0 Заявление о подтверждении права в налоговую
- До 30 дней Налоговая подтверждает право и отправляет уведомление работодателю
- С месяца уведомления Работодатель не удерживает НДФЛ и возвращает удержанный с начала года (п. 1 ст. 231 НК РФ)
Пример: вычет по годам
Как основной вычет и вычет по процентам распределяются по годам при обычной зарплате: сначала налоговая закрывает 2 млн ₽ расходов на покупку, затем начинает возвращать налог с процентов.
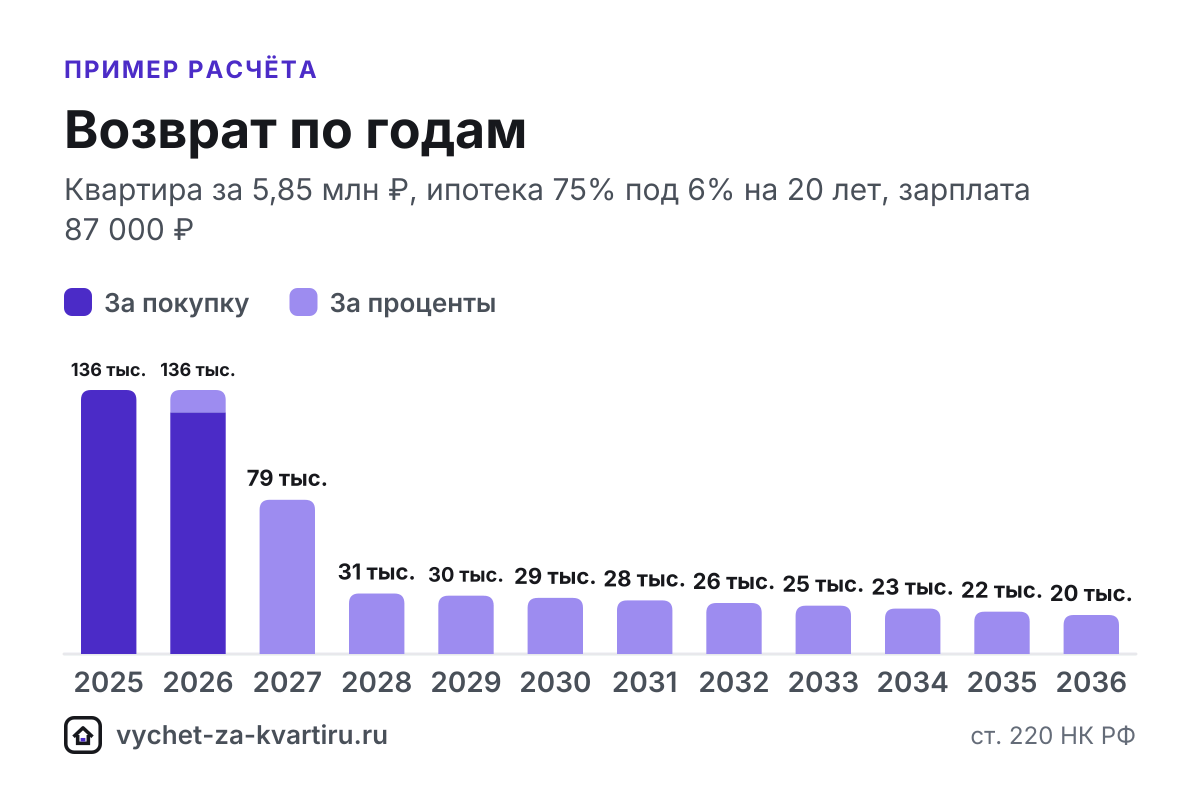
| Год | Доход, ₽ | НДФЛ, ₽ | Вычет на покупку, ₽ | Вычет по процентам, ₽ | Возврат, ₽ | Остаток, ₽ |
|---|---|---|---|---|---|---|
| 2025 | 1 044 000 | 135 720 | 1 044 000 | 0 | 135 720 | 956 000 |
| 2026 | 1 044 000 | 135 720 | 956 000 | 88 000 | 135 720 | 0 |
| 2027 | 1 044 000 | 135 720 | 0 | 609 921 | 79 290 | 0 |
| 2028 | 1 044 000 | 135 720 | 0 | 239 243 | 31 102 | 0 |
| 2029 | 1 044 000 | 135 720 | 0 | 230 721 | 29 994 | 0 |
| 2030 | 1 044 000 | 135 720 | 0 | 221 673 | 28 817 | 0 |
| 2031 | 1 044 000 | 135 720 | 0 | 212 067 | 27 569 | 0 |
| 2032 | 1 044 000 | 135 720 | 0 | 201 869 | 26 243 | 0 |
| 2033 | 1 044 000 | 135 720 | 0 | 191 041 | 24 835 | 0 |
| 2034 | 1 044 000 | 135 720 | 0 | 179 546 | 23 341 | 0 |
| 2035 | 1 044 000 | 135 720 | 0 | 167 342 | 21 754 | 0 |
| 2036 | 1 044 000 | 135 720 | 0 | 154 385 | 20 070 | 0 |
| 2037 | 1 044 000 | 135 720 | 0 | 140 629 | 18 282 | 0 |
| 2038 | 1 044 000 | 135 720 | 0 | 126 024 | 16 383 | 0 |
| 2039 | 1 044 000 | 135 720 | 0 | 110 519 | 14 367 | 0 |
| 2040 | 1 044 000 | 135 720 | 0 | 94 058 | 12 228 | 0 |
| 2041 | 1 044 000 | 135 720 | 0 | 32 962 | 4 285 | 0 |
Итого возврат: 650 000 ₽. Суммы по годам округлены до рубля (п. 6 ст. 52 НК РФ), поэтому итог может отличаться от точного процента на 1-2 ₽.
Особые ситуации
Для каждой ситуации - отдельная страница с калькулятором, настроенным под неё, расчётной таблицей и разбором. Все ситуации - в разделе «Ситуации».
- Квартира в ипотеку
Два вычета: за покупку и за проценты.
- Семейная ипотека
Ставка не меняет права на вычет, меняет скорость.
- Покупка в браке
Каждый супруг - свой лимит, распределение заявлением.
- Доля на ребёнка
Родитель заявляет вычет за долю ребёнка в своём лимите.
- С маткапиталом
Сумма маткапитала вычитается из расходов.
- Пенсионеры
Перенос вычета на три года до покупки.
- Квартира куплена давно
Налог вернут за три года, остаток перейдёт дальше.
- Повторный вычет
Остаток лимита 2 млн ₽ можно добрать по другому жилью.
- Продажа и покупка в одном году
Вычет уменьшает и налог с продажи.
- ИП на УСН или патенте
Вычет только с доходов, облагаемых НДФЛ.
- Самозанятый
Налог на профессиональный доход не возвращают.
- Нерезидент
Пока статус нерезидента, вычета нет.
Частые ошибки
- Путать вычет и возврат. Вычет 2 млн ₽ - это сумма, на которую уменьшают облагаемый доход; на руки возвращают налог с неё: 260 000 ₽ при ставке 13%.
- Думать, что вычет сгорает через три года. Сгорает только право вернуть налог за годы старше трёх лет (п. 7 ст. 78 НК РФ), а остаток вычета переносится без ограничения срока (п. 9 ст. 220 НК РФ).
- Ждать весь возврат за один год. Налоговая возвращает за год не больше НДФЛ, уплаченного за этот год; остаток переходит на следующие годы.
- Включать в расходы маткапитал и субсидии. На эти суммы вычет не дают (п. 5 ст. 220 НК РФ) - база уменьшается на них.
- Покупать жильё у близкого родственника. Сделка со взаимозависимым лицом лишает вычета и за покупку, и за проценты (п. 5 ст. 220, ст. 105.1 НК РФ).
- Подавать декларацию за год до регистрации права. Вычет начинается с года регистрации в ЕГРН или подписания акта по ДДУ, раньше заявлять нечего.
- Оформлять весь вычет на одного супруга, когда квартира дороже 2 млн ₽. Каждый супруг заявляет свой лимит, и семья возвращает больше.
- Ждать денег «в течение месяца». После перехода на единый налоговый счёт деньги перечисляют за несколько рабочих дней после проверки (ст. 79 НК РФ).
Словарь: главные термины
Короткие определения слов, которые встречаются в декларации, в личном кабинете и в письмах налоговой.
- НДФЛ
- Налог на доходы физических лиц. Работодатель удерживает НДФЛ с зарплаты; для доходов с 2025 года действует прогрессивная шкала 13-22% (п. 1 ст. 224 НК РФ).
- Налоговый вычет
- Сумма, на которую уменьшают доход, облагаемый НДФЛ. Вычет сам по себе - не деньги: деньги - это налог, возвращённый с суммы вычета.
- Имущественный вычет
- Вычет по ст. 220 НК РФ за покупку или строительство жилья и за проценты по ипотеке.
- Основной вычет
- Вычет на покупку или строительство жилья: до 2 млн ₽ расходов на человека (пп. 1 п. 3 ст. 220 НК РФ).
- Вычет по процентам
- Отдельный вычет на проценты по целевому кредиту: до 3 млн ₽ процентов и только по одному объекту (п. 4 ст. 220 НК РФ).
- Целевой кредит
- Кредит на покупку или строительство жилья, в том числе ипотека и кредит на рефинансирование ипотеки. К вычету принимают только проценты по целевому кредиту.
- Остаток вычета
- Неиспользованная часть вычета. Остаток переносится на следующие годы без ограничения срока (п. 9 ст. 220 НК РФ), а у пенсионеров - ещё и на три предшествующих года (п. 10 ст. 220 НК РФ).
- Прогрессивная шкала
- Ставки НДФЛ по ступеням годового дохода с 2025 года: 13% до 2,4 млн ₽, 15% до 5 млн ₽, 18% до 20 млн ₽, 20% до 50 млн ₽, 22% свыше (Федеральный закон от 12.07.2024 № 176-ФЗ).
- Декларация 3-НДФЛ
- Форма, которой заявляют вычет за прошедший год. Подаётся через личный кабинет налогоплательщика, Госуслуги, лично в инспекции или по почте.
- Камеральная проверка
- Проверка поданной декларации налоговой инспекцией: до 3 месяцев со дня подачи (п. 2 ст. 88 НК РФ).
- Единый налоговый счёт (ЕНС)
- Счёт, на котором ФНС учитывает налоги и переплаты. Переплату НДФЛ после проверки перечисляют на банковский счёт по заявлению на возврат.
- Личный кабинет налогоплательщика
- Сервис ФНС России на nalog.gov.ru, в том числе со входом через Госуслуги. В нём подают 3-НДФЛ и заявления, видят статус проверки и уведомления.
- Выписка из ЕГРН
- Документ Росреестра о зарегистрированном праве собственности. Дата регистрации в выписке определяет год, с которого по вторичке начинается вычет.
- Договор долевого участия (ДДУ)
- Договор с застройщиком на строящееся жильё. По ДДУ право на вычет возникает с подписания акта приёма-передачи, а не с даты договора.
- Акт приёма-передачи
- Документ, которым застройщик передаёт квартиру дольщику. Год подписания акта - год, с которого начинается вычет по ДДУ.
- Взаимозависимые лица
- Супруг, родители, дети, братья и сёстры, опекуны и подопечные (ст. 105.1 НК РФ). Покупка жилья у них не даёт вычета (п. 5 ст. 220 НК РФ).
- Налоговый резидент
- Человек, который находится в России не меньше 183 дней в течение 12 месяцев подряд. Имущественный вычет получают только налоговые резиденты.
- Упрощённый порядок
- Получение вычета по данным банка без декларации и документов: заявление появляется в личном кабинете, его нужно только подписать (ст. 221.1 НК РФ).
- Уведомление о праве на вычет
- Документ налоговой инспекции для работодателя. По уведомлению работодатель перестаёт удерживать НДФЛ и возвращает налог, удержанный с начала года (п. 8 ст. 220 НК РФ).
На каких нормах основан расчёт
Калькулятор считает по действующей редакции Налогового кодекса РФ. Подробная методика с формулами и эталонными примерами - на странице «Как мы считаем».
| Норма | Что определяет |
|---|---|
| пп. 1 п. 3 ст. 220 НК РФ | Вычет на покупку и строительство жилья, лимит 2 млн ₽ |
| п. 3 ст. 220 НК РФ | Когда возникает право на вычет, какие расходы входят, условие для отделки |
| п. 4 ст. 220 НК РФ | Вычет по процентам целевого кредита, лимит 3 млн ₽, один объект, рефинансирование |
| п. 5 ст. 220 НК РФ | Когда вычета нет: маткапитал, субсидии, деньги работодателя, сделка со взаимозависимыми лицами |
| п. 6 ст. 220 НК РФ | Вычет родителя за долю несовершеннолетнего ребёнка |
| п. 8 ст. 220 НК РФ | Вычет через работодателя по уведомлению налоговой |
| п. 9 и п. 10 ст. 220 НК РФ | Перенос остатка на следующие годы, для пенсионеров - на три предшествующих года |
| п. 11 ст. 220 НК РФ | Повторно вычет не дают; остаток лимита 2 млн ₽ можно добрать по другому жилью |
| ст. 221.1 НК РФ | Упрощённый порядок по данным банка |
| п. 1 ст. 224 НК РФ | Ставки НДФЛ: прогрессивная шкала для доходов с 2025 года |
| п. 7 ст. 78 НК РФ | Возврат переплаты не больше чем за три года |
| п. 2 ст. 88 и ст. 79 НК РФ | Срок камеральной проверки и порядок перечисления возврата |
| ст. 105.1 НК РФ | Кто считается взаимозависимым лицом |
| п. 6 ст. 52 НК РФ | Округление налога до рубля |
Расчёты и вся информация на сайте носят справочный характер и могут содержать неточности. Итоговую сумму вычета определяет налоговая инспекция по вашим документам. Калькулятор показывает, сколько вернут при указанных данных, и помогает не потерять деньги из-за типичных ошибок.
Инструкции и статьи
- Что такое имущественный вычет и как он работает
Имущественный вычет - это возврат до 260 000 ₽ уплаченного НДФЛ при покупке жилья и ещё до 390 000 ₽ с процентов по ипотеке (ст. 220 НК РФ).
- Как получить вычет за квартиру: пошаговая инструкция
Вычет за квартиру дают тремя способами - в упрощённом порядке, декларацией 3-НДФЛ или через работодателя, и итоговая сумма не меняется: до 260 000 ₽ за покупку и до 390 000 ₽ с процентов по ипотеке.
- Как заполнить 3-НДФЛ на вычет за квартиру
3-НДФЛ на вычет за квартиру проще всего заполнить в личном кабинете на nalog.gov.ru: данные о доходах подставляются сами, а камеральная проверка занимает до 3 месяцев.
- Вычет в упрощённом порядке: пошагово
В упрощённом порядке вычет оформляют без документов и декларации: предзаполненное заявление появляется в личном кабинете само, если банк передал в налоговую сведения о сделке.
- Вычет через работодателя: пошаговая инструкция
Через работодателя вычет получают уже в текущем году: налоговая подтверждает право не более чем за 30 календарных дней, и с этого момента из зарплаты перестают удерживать НДФЛ.
- Документы для вычета по ДДУ
Базовый комплект - четыре документа: договор долевого участия, акт приёма-передачи, платёжные документы и сведения о доходах; при ипотеке, отделке или переуступке список шире.
- Вычет по процентам ипотеки: полная инструкция
По процентам ипотеки положен отдельный вычет - до 3 млн ₽ на человека, это до 390 000 ₽ при ставке 13% и до 660 000 ₽ при более высоких ставках шкалы.
- Распределение вычета между супругами
Квартиру, купленную в браке, вычет положен получить обоим супругам - до 2 млн ₽ каждому на покупку и до 3 млн ₽ по процентам, независимо от того, на кого оформлена собственность.
- Имущественный вычет при прогрессивной шкале НДФЛ
При доходе выше 2,4 млн ₽ в год вычет за квартиру возвращает больше 13% - он снижает доход в верхних ступенях шкалы, где ставка 15%, 18%, 20% или 22%.
Популярные вопросы
- Сколько вернут за покупку квартиры?
- Кто имеет право на имущественный вычет за квартиру?
- Как быстрее получить весь вычет за квартиру?
- За какие годы можно вернуть налог за квартиру?
- Сколько можно вернуть с процентов по ипотеке?
- В какой пропорции супругам делить вычет за квартиру?
- Какие документы нужны для вычета за квартиру?
- Сколько ждать возврата налога за квартиру?
- Можно ли подать 3-НДФЛ на вычет через Госуслуги?
- Можно ли получить вычет без официальной работы?
- Нужно ли возвращать вычет, если продать квартиру?
- Что делать, если отказали в вычете?
Другие калькуляторы
- Вычет по процентам ипотеки
График процентов по кредиту и вычет по годам.
- Распределение между супругами
Как разделить лимиты, чтобы семья получила больше.
- Вычет для пенсионеров
Перенос вычета на 3 прошлых года.
- Сколько лет получать вычет
Срок и суммы по годам при вашей зарплате.
- Список документов
Чек-лист под вашу ситуацию, с печатью.
- Когда придут деньги
Сроки по способу подачи: упрощённый, 3-НДФЛ, работодатель.
Готовые расчёты
- По стоимости жилья
Квартира за 1-30 млн ₽: сколько вернут и за сколько лет.
- По зарплате
От 30 000 до 300 000 ₽ в месяц: срок и суммы по годам.
- Вычет в 2026 году
За какие годы подать в 2026 году: 2023, 2024 и 2025.
- Вычет в 2027 году
Какой год добавится, какой выпадет и что успеть до конца 2026 года.
- Справка о процентах
Где заказать справку об уплаченных процентах в вашем банке.
- По ситуации
Новостройка, доля, брак, маткапитал, ИП: расчёт и разбор для каждого случая.
Частые вопросы
Сколько можно вернуть за квартиру?
До 260 000 ₽ за покупку (13% от лимита 2 млн ₽) и до 390 000 ₽ за проценты по ипотеке (13% от 3 млн ₽). При доходе выше 2,4 млн ₽ в год возврат считается по ставкам 15-22%: максимум 440 000 ₽ и 660 000 ₽. Например, за квартиру за 5 млн ₽ при зарплате 100 000 ₽ в месяц вернут 260 000 ₽ за 2 года.
За какие годы можно подать декларацию в 2026 году?
За 2023, 2024 и 2025. Вернуть НДФЛ можно не более чем за три последних года (п. 7 ст. 78 НК РФ), но сам вычет не сгорает: если квартира куплена давно, его остаток переходит на следующие годы.
За сколько лет вернут весь вычет?
Зависит от зарплаты: за год возвращают не больше, чем удержали НДФЛ. При зарплате 60 000 ₽ в месяц за квартиру за 3 млн ₽ вычет растянется на 3 года - 93 600 ₽ в первый год. При зарплате 40 000 ₽ - на 5 лет. Свой срок покажет калькулятор «Сколько лет получать вычет».
Как считается вычет при прогрессивной шкале НДФЛ?
Вычет уменьшает доход до применения шкалы, поэтому снимает самые верхние ступени. При доходе 4 млн ₽ в 2025 году за квартиру за 3 млн ₽ вернут 292 000 ₽: 1,6 млн × 15% + 0,4 млн × 13%. Подробно - в методике.
Можно ли получить вычет, если квартира в ипотеке?
Да, и два: основной за покупку (лимит 2 млн ₽, включая деньги банка) и отдельно по процентам (лимит 3 млн ₽). Сначала используется основной вычет, потом проценты. Например, за квартиру за 7 млн ₽ в ипотеку под 6% на 30 лет при зарплате 130 000 ₽ вернут 260 000 ₽ за покупку и 390 000 ₽ за проценты. Свой кредит посчитает калькулятор ипотеки.
Квартира куплена несколько лет назад - вычет ещё положен?
Да. Право на вычет бессрочно, но налог возвращают только за три года, предшествующих подаче. Если квартира за 3,7 млн ₽ куплена шесть лет назад, а зарплата 76 000 ₽, в 2026 году сразу вернут 260 000 ₽ за 2023, 2024 и 2025. Подробнее - «Вычет за прошлые годы».
Что будет, если квартира дешевле 2 млн ₽?
Вычет считают с фактической цены, а неиспользованный остаток лимита 2 млн ₽ можно заявить при покупке другого жилья (п. 11 ст. 220 НК РФ). За комнату за 1,45 млн ₽ при зарплате 68 000 ₽ вернут 188 500 ₽, а 550 000 ₽ лимита останутся на следующую покупку.
Может ли пенсионер получить вычет?
Да, если у него был доход с НДФЛ: пенсия налогом не облагается, поэтому вычет переносят на три года до покупки (п. 10 ст. 220 НК РФ). Пенсионер, купивший квартиру за 2,8 млн ₽ в 2025 году, с зарплатой 65 000 ₽ в месяц в 2022, 2023 и 2024 годах вернёт 260 000 ₽. Расчёт - в калькуляторе для пенсионеров.
Можно ли получить вычет, если я ИП или самозанятый?
С дохода от бизнеса на УСН, патенте или налоге на профессиональный доход - нет: НДФЛ с него не платят, возвращать нечего. Но если есть зарплата по трудовому договору или сдача жилья как физлицо, вычет дают с этого НДФЛ. Право на вычет сохраняется, пока не появится такой доход.
Как получить вычет быстрее?
Подайте декларации сразу за все доступные годы, распределите вычет между супругами, если оба работают, или получайте вычет через работодателя в текущем году. Если банк передаёт данные в ФНС, быстрее всего упрощённый порядок: проверка до 30 дней.
Сколько раз можно получить вычет?
Вычет на покупку дают один раз в жизни (п. 11 ст. 220 НК РФ), но с 2014 года неиспользованный остаток лимита 2 млн ₽ можно добрать при покупке другого жилья. Вычет по процентам - только по одному объекту, остаток лимита 3 млн ₽ не переносится.